
Clôture annuelle en société par actions – étape par étape 2026

L'arrêté des comptes est le travail par lequel la comptabilité courante de l'année est rapprochée, périodisée et clôturée. Pour une société anonyme (aktiebolag), le travail d'arrêté des comptes conduit à l'établissement des comptes annuels – une société anonyme ne peut pas opter pour des comptes annuels simplifiés à la place des comptes annuels complets.
Clôture des comptes d'une société suédoise – exemple pratique
Pour un exercice clôturé le 31 décembre 2026, rapprochez le compte bancaire 1930, les créances, les dettes fournisseurs et les comptes fiscaux avant de préparer le rapport annuel. Conservez les justificatifs.
Exemple : un abonnement de 12 000 SEK HT payé le 1er octobre 2026 pour douze mois correspond à 3 000 SEK en 2026 et 9 000 SEK en 2027 lorsque le référentiel exige la régularisation. Vérifiez stocks, immobilisations et applicabilité de K2/K3. Pour un exercice civil, l'assemblée annuelle a généralement lieu avant le 30 juin 2027 et le dépôt avant le 31 juillet.
Utilisez une liste de contrôle et un modèle adapté au référentiel comptable. Cet exemple ne remplace pas un examen professionnel.
1. Finaliser la comptabilité courante
Assurez-vous que toutes les opérations commerciales relatives à l'exercice comptable sont enregistrées et que les pièces justificatives sont complètes. Vérifiez notamment les comptes bancaires, les factures clients et fournisseurs, les salaires, les taxes, les transactions par carte et les éventuelles écritures manuelles.
2. Rapprocher les comptes de bilan
Les postes du bilan doivent pouvoir être justifiés. Procédez donc au rapprochement, par exemple, des :
- banques et caisses,
- créances clients et dettes fournisseurs,
- compte fiscal et TVA,
- prêts et intérêts,
- immobilisations et amortissements,
- stocks,
- charges et produits constatés d'avance ou à payer,
- capitaux propres.
Les anciens soldes ne doivent pas être simplement reportés. Chaque poste significatif doit être expliqué et vérifiable.
3. Périodiser les produits et les charges
Les produits et les charges doivent être comptabilisés dans la bonne période conformément au référentiel applicable. Vérifiez les charges constatées d'avance, les charges à payer, les produits à recevoir et les produits constatés d'avance, ainsi que les règles de simplification pouvant s'appliquer selon le K2.
4. Évaluer les actifs et les passifs
Examinez notamment la dépréciation des stocks, les créances clients douteuses, les besoins de dépréciation et les amortissements. Le choix de l'entreprise entre le K2 et le K3 peut influencer la manière dont plusieurs postes doivent être comptabilisés.
À partir des exercices ouverts après le 31 décembre 2025, certaines entreprises ne sont plus autorisées à utiliser le K2, comme les coopératives d'habitation (bostadsrättsföreningar), les entreprises ayant certaines succursales à l'étranger et certaines sociétés détenant des crypto-actifs ou des instruments financiers particuliers. Vérifiez toujours le champ d'application actuel du BFN.
5. Calculer l'impôt et les provisions comptables
Une fois le résultat comptable déterminé, l'entreprise doit traiter l'impôt courant, les différences temporaires lorsque la réglementation l'exige, et les éventuelles provisions comptables. Les fonds de report d'imposition et les aides de groupe ont leurs propres règles fiscales et comptables et ne doivent pas être comptabilisés mécaniquement uniquement pour « réduire l'impôt ».
6. Évaluer le manque de capital
Le travail d'arrêté des comptes peut révéler des capitaux propres faibles. S'il y a des raisons de supposer que les capitaux propres sont inférieurs à la moitié du capital social enregistré, l'obligation de bilan de contrôle (KBR) du conseil d'administration peut avoir été déclenchée plus tôt – il n'est pas permis d'attendre l'établissement des comptes annuels.
Voir quand un bilan de contrôle est requis.
7. Établir les comptes annuels
Après l'arrêté des comptes, les comptes annuels sont compilés avec le rapport de gestion, le compte de résultat, le bilan, les annexes et les autres éléments requis. Pour les plus grandes entreprises, s'ajoute notamment le tableau des flux de trésorerie.
Lisez le guide complet des comptes annuels pour les sociétés anonymes 2026.
8. Signature, assemblée générale et Bolagsverket
Les comptes annuels doivent être signés conformément aux règles, examinés par le commissaire aux comptes (si la société en a un) et présentés à l'assemblée générale dans les six mois suivant la clôture de l'exercice. Ils sont ensuite transmis au Bolagsverket (Registre des entreprises) dans le mois suivant l'assemblée et au plus tard sept mois après la clôture de l'exercice.
Clôture comptable d’une société suédoise – délais et règles K2/K3
Quand terminer la clôture et quels documents déposer ?
La clôture comptable interne n’a pas de délai général de dépôt distinct auprès de Bolagsverket, mais elle doit être achevée à temps pour préparer le rapport annuel. Si la société a un commissaire aux comptes, le rapport doit lui être transmis au moins six semaines avant l’assemblée générale ordinaire. Celle-ci doit avoir lieu dans les six mois suivant la fin de l’exercice. Le rapport doit normalement parvenir à Bolagsverket dans le mois suivant l’approbation du compte de résultat et du bilan par l’assemblée, et au plus tard sept mois après la fin de l’exercice.
Exemple : Pour une société suédoise dont l’exercice correspond à l’année civile 2026, l’assemblée doit se tenir au plus tard le 30 juin 2027 et le rapport doit normalement être reçu au plus tard le 31 juillet 2027. Une assemblée antérieure peut avancer le délai de dépôt.
Clôture, comptes simplifiés et rapport annuel : est-ce la même chose ?
Non. La clôture consiste à finaliser et rapprocher les écritures. Une société suédoise (aktiebolag) doit terminer sa comptabilité par un rapport annuel (årsredovisning) ; des comptes simplifiés ne remplacent pas cette obligation. Le référentiel K2 ou K3 ne s’applique que lorsque les conditions sont réunies.
Toutes les petites sociétés suédoises peuvent-elles utiliser K2 pour un exercice ouvert en 2026 ?
Non. Pour les exercices ouverts après le 31 décembre 2025, l’autorité comptable suédoise a restreint l’application de K2, notamment dans certains cas de succursales étrangères, de détention directe de cryptoactifs ou de rémunération fondée sur des actions. Des exceptions et d’autres critères s’appliquent ; vérifiez-les avant de choisir un modèle.
Sources officielles: Bokföringsnämnden – K2/K3 2026; Bolagsverket – annual report guide.
Erreurs courantes d'arrêté des comptes
- Comptes de bilan non rapprochés.
- Anciens soldes clients ou fournisseurs sans analyse.
- Mauvaise périodisation.
- Inventaire des stocks oublié ou dépréciation non comptabilisée.
- Amortissement ou dépréciation erroné.
- Mauvais référentiel K2/K3.
- Manque de capital détecté mais non traité.
- Calcul d'impôt non cohérent avec les provisions comptables.
Pour les petites sociétés anonymes autorisées à utiliser le K2, il existe un Modèle de comptes annuels (K2) – Société anonyme pour 49 SEK.
Check-list pratique pour l'arrêté des comptes et registre de rapprochement
Avant d'établir les comptes annuels, il est précieux de documenter quels comptes de bilan ont été rapprochés, qui a effectué les contrôles et quels écarts subsistent. Travaillez par exemple sur les comptes bancaires, la balance auxiliaire clients et fournisseurs, la TVA, les taxes, les stocks et les périodisations, en fonction de l'activité.
Pour un flux de travail structuré, vous pouvez utiliser la Check-list d'arrêté des comptes & Registre de rapprochement 2026/2027 en Excel, Word et PDF. Voir aussi le guide sur le rapprochement bancaire et les écarts sur le compte 1930 ainsi que nos conseils sur le rapprochement tripartite lors du contrôle des factures. Une check-list est un support de travail et ne remplace pas la réglementation applicable ni des pièces comptables correctes.
Sources
- BFN – changements dans le K2 et K3 à partir de 2026
- Bolagsverket – comptes annuels et délais
- Loi sur la comptabilité (Bokföringslagen 1999:1078)
Comparer les obligations des sociétés, entreprises individuelles et associations sans but lucratif.
Modèles de cet article
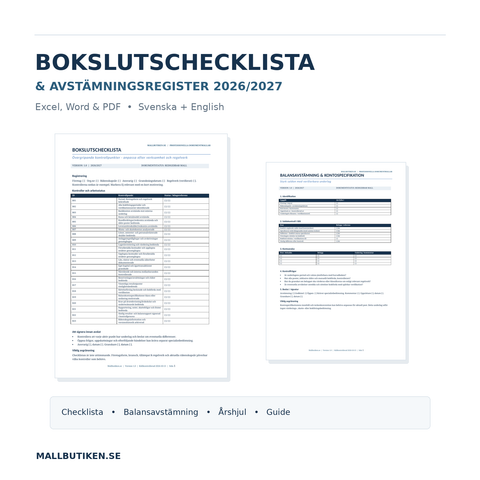
Liste de contrôle de clôture annuelle et registre de rapprochement 2026/2027 – Comptes de bilan, pièces justificatives et calendrier annuel | Excel, Word et PDF
Excel (XLSX) + Word (DOCX) + PDF
79 SEK
Voir le modèle: Liste de contrôle de clôture annuelle et registre de rapprochement 2026/2027 – Comptes de bilan, pièces justificatives et calendrier annuel | Excel, Word et PDF

Approfondir le sujet
 Bilan de contrôle – guides et conseils
Quand un bilan comptable intermédiaire est-il requis ? Règles et exemples
Quand un bilan de sauvegarde est-il requis ? Guide des deux situations prévues par la loi à l'article 13 du chapitre 25 de la loi sur les sociétés,...
 Rapport annuel – guides, règles et modèles
Rapport annuel pour société anonyme – guide complet 2026
Guide complète 2026 pour les rapports annuels des sociétés par actions : contenu, K2/K3, délais, obligation d'audit, dépôt numérique et erreurs cou...
 Guides pour entreprises – contrats, RH, IA & conformité
Payé d’avance ou à recevoir ? Comptabilisation des coûts et des revenus à la clôture de l’exercice
Coût payé d'avance ou produit constaté d'avance ? Comparez quatre types de cut-off à la clôture, consultez des exemples, vérifiez les comptes K2/K3...


