Svenska Dokumentmallar
Lettre d'intention (LOI) – Pack de modèles 2026/2027 – Word/PDF + Anglais | Droit suédois
Lettre d'intention (LOI) – Pack de modèles 2026/2027 – Word/PDF + Anglais | Droit suédois
- Format de fichier
- DOCX, PDF
- Langue du document
- Suédois et anglais (droit suédois)
- Nombre de fichiers
- 3
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Déclaration d’intention / Letter of Intent (LOI) Pack de modèles 2026/2027 – Word/PDF selon le droit suédois
Il s'agit d'un pack complet et professionnel de LOI pour les cessions d'entreprises et les investissements. Il est conçu pour les situations où l'acheteur, le vendeur ou l'investisseur souhaite documenter les conditions commerciales essentielles d'une éventuelle transaction avant la signature d'un contrat de cession ou d'investissement définitif et contraignant.
Ce pack de modèles est juridiquement révisé conformément au droit suédois en vigueur et aux règles actuelles de 2026 au 4 octobre 2026, et est conçu pour une utilisation pratique durant la période 2026/2027. Le pack contient une déclaration d'intention (Avsiktsförklaring) en suédois, une Letter of Intent complète en anglais conforme au droit suédois, ainsi qu'un guide d'utilisation détaillé séparé.
Livraison numérique : un fichier ZIP. Le sommaire précédent du produit indique trois types de documents en format Word/PDF (six fichiers de format interne, 40 pages et dix annexes contractuelles). Le contenu du fichier ZIP n'a pas été inventorié séparément. Aucun produit physique n'est expédié.
Ce qui est inclus dans le pack
Livraison vérifiée : une archive ZIP, Avsiktsforklaring_LOI_Mallpaket_2026_2027.zip.
Selon la liste des produits, elle contient une déclaration d'intention suédoise, une Letter of Intent anglaise conforme au droit suédois et un guide séparé, chacun en format Word/PDF. Six fichiers de format interne et 40 pages sont décrits dans le descriptif du produit précédent. Les dix annexes/schedules font partie des documents contractuels. La liste des fichiers internes de l'archive ZIP n'a pas encore été inventoriée indépendamment.
Un ZIP est le téléchargement vérifié, et non six fichiers séparés. Langues selon l'aperçu du contenu : suédois et anglais.
Contenu des fichiers
LOI suédoise : structure préliminaire de l'opération, indication de prix, due diligence, calendrier, examen de la concurrence et conditions contraignantes clairement délimitées concernant par exemple la confidentialité et l'exclusivité. LOI anglaise : version contractuelle anglaise soumise au droit suédois. Guide : liste de contrôle pour l'engagement, les contrôles administratifs et la négociation finale. Les annexes contractuelles facilitent la documentation, par exemple, du pont de prix (price bridge) et de la salle de données (dataroom).
Une déclaration d'intention n'est pas toujours totalement non contraignante – son contenu réel et les circonstances déterminent sa nature. Elle ne remplace pas un contrat de cession ou d'investissement définitif.
Documents selon le sommaire
- Avsiktsförklaring / LOI 2026/2027 – version suédoise, 18 pages avec 24 sections contractuelles et 10 annexes.
- Letter of Intent 2026/2027 – English / Swedish law, 18 pages avec une structure correspondante et 10 schedules.
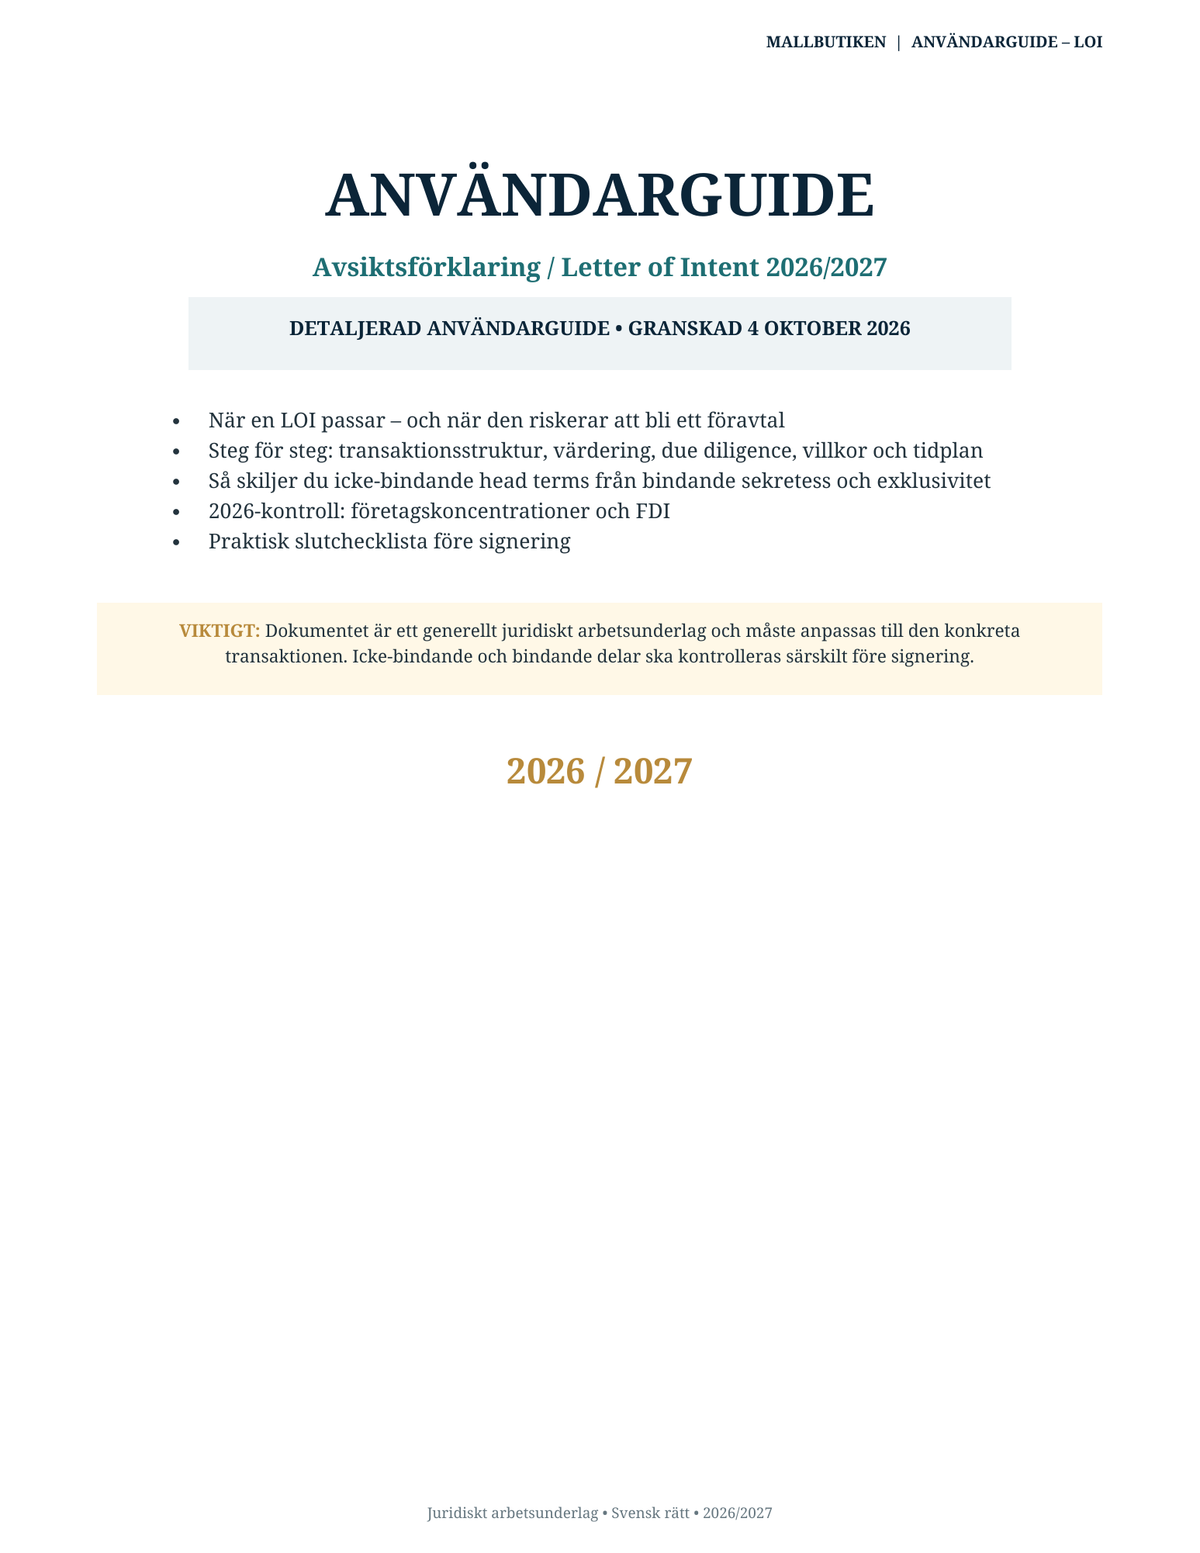
- Guide d'utilisation détaillé, 4 pages avec des instructions étape par étape, des points de contrôle et une liste de vérification avant signature.
Quand utiliser une déclaration d'intention / Letter of Intent ?
Une LOI est souvent utilisée lorsque les parties ont suffisamment progressé dans un processus de cession ou d'investissement pour vouloir documenter leur consensus préliminaire, sans pour autant être prêtes à conclure un contrat définitif et contraignant.
Cela peut concerner, par exemple :
- l'achat d'actions dans une société,
- une cession de fonds de commerce ou d'activité,
- une émission d'actions ou un autre type d'investissement,
- un investissement minoritaire ou majoritaire,
- une cession d'entreprise où la due diligence est encore en cours,
- une transaction où le financement ou l'approbation des autorités doivent être clarifiés,
- une acquisition où les parties souhaitent convenir d'une exclusivité pendant la période de négociation.
La question juridique la plus importante : qu'est-ce qui est contraignant ?
Une déclaration d'intention n'est pas automatiquement non contraignante simplement parce que le document est intitulé « Letter of Intent » ou « Avsiktsförklaring ». Selon le droit des contrats suédois, le contenu réel du document, ses formulations et l'intention des parties jouent un rôle majeur dans l'évaluation.
Ce modèle est donc structuré en deux parties distinctes :
- Partie I – Conditions de transaction non contraignantes : structure de transaction, évaluation indicative, prix d'achat, financement, due diligence, examen administratif, calendrier et conditions principales préliminaires.
- Partie II – Dispositions procédurales contraignantes : confidentialité, exclusivité/no-shop, frais, annonces, clause d'engagement, certaines questions de responsabilité, validité, notifications ainsi que le choix de la loi et le règlement des litiges.
La section 19 contient une clause d'engagement spécifique qui indique explicitement quelles parties sont destinées à être contraignantes et lesquelles ne le sont pas. Cela réduit le risque qu'un accord commercial préliminaire acquière par erreur une portée juridique supérieure à ce que les parties avaient prévu.
24 sections contractuelles
Le modèle principal contient notamment :
- les parties et la société cible,
- le contexte et l'objectif,
- la structure indicative de la transaction,
- l'évaluation indicative et le prix d'achat,
- le financement,
- la due diligence,
- le processus d'information et la salle de données,
- les conditions indicatives de réalisation,
- l'examen administratif et les questions réglementaires,
- le calendrier et les points de décision,
- les contrats finaux,
- l'exploitation de l'activité avant le contrat final,
- les employés, la direction et les incitations,
- la fiscalité et la structure,
- la confidentialité,
- l'exclusivité / no-shop,
- les coûts et conseillers,
- les annonces et contacts,
- l'engagement et l'absence expresse d'obligation de réaliser la transaction,
- les déclarations et garanties préliminaires,
- la validité et la résiliation,
- la cession et les notifications,
- le droit suédois et les litiges,
- la signature.
10 annexes / schedules professionnelles
- Structure de transaction – acquisition d'actions, acquisition d'actifs, émission d'actions/investissement ou autre structure.
- Société cible et actionnariat – données de base, propriétaires, activité, filiales et personnes clés.
- Évaluation indicative et pont de prix – Valeur d'entreprise (Enterprise Value), Valeur des capitaux propres (Equity Value), dette nette, trésorerie, fonds de roulement et éventuel complément de prix (earn-out).
- Due diligence – étendue – juridique, financière, fiscale, commerciale, IT/cyber/données, RH et technique/environnementale.
- Calendrier et points de décision – LOI, salle de données, DD, projets de contrat, signature, clôture et date de fin de la LOI.
- Conditions et contrôle administratif – financement, décisions sociales, consentements de tiers, examen de la concurrence, IDE (FDI) et exigences sectorielles.
- Exclusivité / No-shop – contraignante – début, fin, activités interdites, exceptions et offres non sollicitées.
- Confidentialité, salle de données et « clean team » – contraignante – habilitation, informations sensibles, « clean team » et priorité de l'accord de confidentialité (NDA).
- Conditions principales préliminaires (head terms) – garanties, plafonds de responsabilité, de minimis/basket, indemnisations, covenants et clôture.
- Contact, notifications et forum de litige – contraignant – personnes de contact, conseillers, notification et forum.
Acquisition d'actions, cession de fonds de commerce ou investissement
L'annexe 1 permet d'utiliser le même modèle de base pour plusieurs types de transactions. Les parties peuvent choisir entre la cession d'actions, la cession de fonds de commerce, l'émission d'actions/investissement ou une autre structure.
Ceci est important car le choix de la structure influe notamment sur les éléments à vérifier lors de la due diligence, le calcul du prix, les consentements requis et la documentation contractuelle finale nécessaire.
Évaluation indicative et pont de prix
L'annexe 3 aide les parties à documenter une évaluation indicative sans créer de prix final contraignant. Le modèle contient des champs séparés pour :
- la valeur d'entreprise (Enterprise Value),
- la valeur des capitaux propres (Equity Value),
- la trésorerie et la dette nette,
- le fonds de roulement normalisé,
- l'earn-out ou complément de prix,
- les autres ajustements de prix.
Cela permet de maintenir une évaluation claire tout en laissant la possibilité de l'ajuster après la due diligence et la documentation finale.
Due diligence – périmètre complet
L'annexe 4 contient une structure de DD étendue pour réduire le risque d'omettre des domaines importants. Elle peut être adaptée à la taille de la transaction et comprend notamment :
- le droit des sociétés et la propriété,
- les contrats essentiels,
- les litiges et les affaires administratives,
- le financement et les sûretés,
- la fiscalité et la TVA,
- la qualité financière, la dette nette et le fonds de roulement,
- les clients, le marché et les fournisseurs,
- la propriété intellectuelle et les licences,
- l'informatique, la cybersécurité et les données personnelles,
- les employés, retraites, bonus et incitations,
- l'environnement, l'immobilier et les questions techniques le cas échéant.
« Clean team » et informations sensibles sur la concurrence
Un processus d'acquisition peut impliquer que deux entreprises – parfois concurrentes – partagent des informations sensibles. Le modèle contient donc un support pour les « clean teams », des autorisations limitées de salle de données, des données agrégées et une gestion spécifique des prix, stratégies et autres informations sensibles au regard de la concurrence.
Examen de la concurrence – mis à jour pour 2026
Certaines acquisitions d'entreprises doivent être notifiées à l'Autorité suédoise de la concurrence (Konkurrensverket) ou à la Commission européenne avant leur réalisation. Les seuils suédois principaux reposent sur le chiffre d'affaires des entreprises concernées, mais à partir du 1er août 2026, l'Autorité de la concurrence a également acquis des possibilités étendues d'obtenir des informations et, dans certains cas, d'exiger la notification de concentrations d'entreprises qui ne sont pas couvertes par la règle habituelle des deux seuils.
L'annexe 6 contient donc un point de contrôle exprès pour l'examen de la concurrence et le « standstill » – au lieu de simplement demander si les seuils de chiffre d'affaires traditionnels sont atteints.
IDE (FDI) – investissements directs étrangers
Les investissements dans des activités suédoises protégées peuvent relever de la loi (2023:560) sur le contrôle des investissements directs étrangers. Les règles peuvent affecter tant les transactions suédoises qu'internationales selon la structure de l'investissement et la nature de l'activité.
Le modèle contient donc un point de filtrage FDI séparé dans l'annexe réglementaire. Si la transaction est concernée, le processus et le calendrier doivent être adaptés à l'examen en question.
Exclusivité / No-shop
L'annexe 7 permet de choisir si le vendeur doit être lié par une période d'exclusivité limitée dans le temps au cours de laquelle aucune transaction concurrente ne peut être activement initiée ou négociée.
L'exclusivité est maintenue séparément des conditions commerciales non contraignantes et est explicitement marquée comme contraignante. Les parties peuvent indiquer la date de début, la date de fin, les exceptions et la manière de gérer une offre non sollicitée.
Confidentialité et NDA
La LOI contient une partie de confidentialité contraignante pour les informations sur la transaction, la société cible et les négociations. Si les parties ont déjà un NDA séparé, l'annexe 8 peut être utilisée pour indiquer quel document prévaut et comment la salle de données doit être gérée.
Aucune obligation de réaliser la transaction
Une clause centrale indique expressément que les parties non contraignantes ne créent aucune obligation de vendre, d'acheter, d'investir, d'émettre des actions ou de finaliser la transaction. Aucune partie n'est obligée de conclure un contrat définitif simplement parce que la LOI a été signée.
Cela n'affecte cependant pas l'obligation de respecter les parties qui ont été explicitement rendues contraignantes, telles que la confidentialité et l'exclusivité.
Letter of Intent anglaise selon le droit suédois
Le pack contient une Letter of Intent complète en langue anglaise avec la même structure juridique et les 10 annexes (schedules). Elle est destinée aux transactions où les règles suédoises doivent être appliquées mais où l'acheteur, le vendeur, l'investisseur, les fonctions de groupe ou les conseillers travaillent en anglais.
La version anglaise est donc un document de transaction en anglais sous le droit suédois – et non un document standard selon le droit britannique ou américain.
Guide d'utilisation détaillé inclus
Le guide séparé passe en revue le processus de LOI étape par étape et explique notamment :
- la différence entre une LOI et un avant-contrat contraignant,
- comment choisir la structure de la transaction,
- comment formuler l'évaluation indicative,
- comment fixer le périmètre de la due diligence,
- comment vérifier les questions administratives et FDI,
- comment limiter dans le temps l'exclusivité,
- comment utiliser un NDA et une « clean team »,
- comment effectuer le contrôle final de la clause d'engagement,
- les erreurs courantes à éviter,
- quand solliciter un conseil juridique individuel.
Révisé pour 2026/2027
La revue juridique est datée du 4 octobre 2026. Le pack a été vérifié notamment par rapport à :
- la loi (1915:218) sur les contrats et autres actes juridiques dans le domaine du droit patrimonial,
- la loi sur la concurrence (2008:579) et les orientations actuelles de l'Autorité de la concurrence sur les concentrations d'entreprises,
- la loi (2023:560) sur le contrôle des investissements directs étrangers,
- les principes généraux du droit des contrats suédois sur la conclusion, l'interprétation et l'engagement des contrats.
La dénomination 2026/2027 signifie que le modèle a été examiné par rapport à la situation juridique à la date de révision et élaboré pour une utilisation durant ces années. En cas de changements ultérieurs de la réglementation ou d'une jurisprudence significative, un nouveau contrôle devrait être effectué.
Format et livraison
Téléchargement vérifié : 1 ZIP. Selon la liste des produits, trois types de documents, six fichiers de format interne, 40 pages et dix annexes intégrées (non inventoriées séparément).
- Word (DOCX) – entièrement modifiable.
- PDF – pour référence, impression et contrôle de la mise en page.
- Livraison numérique – aucun produit physique n'est envoyé.
Guides et sources juridiques pertinentes
Lisez le guide sur la déclaration d'intention et sur le moment où une LOI devient contraignante. Pour les acquisitions d'entreprises, consultez le guide sur la due diligence et le guide sur la cession de fonds de commerce. Pour l'examen de la concurrence, les orientations actuelles de l'Autorité de la concurrence sur les acquisitions d'entreprises s'appliquent.
Foire aux questions
Une déclaration d'intention signée est-elle toujours non contraignante ?
Non. Le contenu réel du contrat et l'intention des parties sont déterminants. Certaines parties, telles que la confidentialité et l'exclusivité, peuvent être explicitement contraignantes même lorsque les conditions d'acquisition sont préliminaires.
Est-il nécessaire de réglementer l'exclusivité séparément ?
Il est souvent approprié d'indiquer clairement si une période d'exclusivité est contraignante, combien de temps elle dure et quelles actions elle couvre. Une telle clause doit être adaptée à la transaction.
Les petites acquisitions d'entreprises doivent-elles également être contrôlées par rapport aux règles de concurrence ?
Oui. Depuis le 1er août 2026, il existe des pouvoirs étendus pour enjoindre à certaines entreprises d'informer des acquisitions qui ne sont pas autrement couvertes par l'obligation de notification habituelle. La portée et l'éventuelle exigence de notification doivent être vérifiées au cas par cas.
Puis-je obtenir six téléchargements Word et PDF séparés ?
Un fichier ZIP est vérifié. La liste des fichiers précédente décrit la LOI suédoise et anglaise ainsi que le guide en Word/PDF, mais le contenu du ZIP n'est pas inventorié dans cet examen.
Important
Ce pack de modèles est un outil de travail général et professionnel qui ne remplace pas un conseil juridique, fiscal ou financier individuel. Les transactions importantes, les sociétés cotées, les acquisitions internationales, l'earn-out, le « management rollover », l'assurance W&I, le financement complexe, l'examen de la concurrence, l'IDE, les activités réglementées ou les situations où les parties souhaitent créer des obligations contraignantes d'achat/investissement dès la LOI doivent être évaluées séparément.