Om dokumentmallen
Reporting de durabilité CSRD & ESRS 2026/2027 – pack complet 2-en-1 en suédois + anglais
Un package de travail et de documents professionnel pour les entreprises, les groupes et les conseillers ayant besoin de structurer le périmètre CSRD/ESRS, l'analyse de double matérialité, le registre IRO, l'index de publication, les données de la chaîne de valeur, les contrôles internes et la préparation à l'audit (assurance readiness).
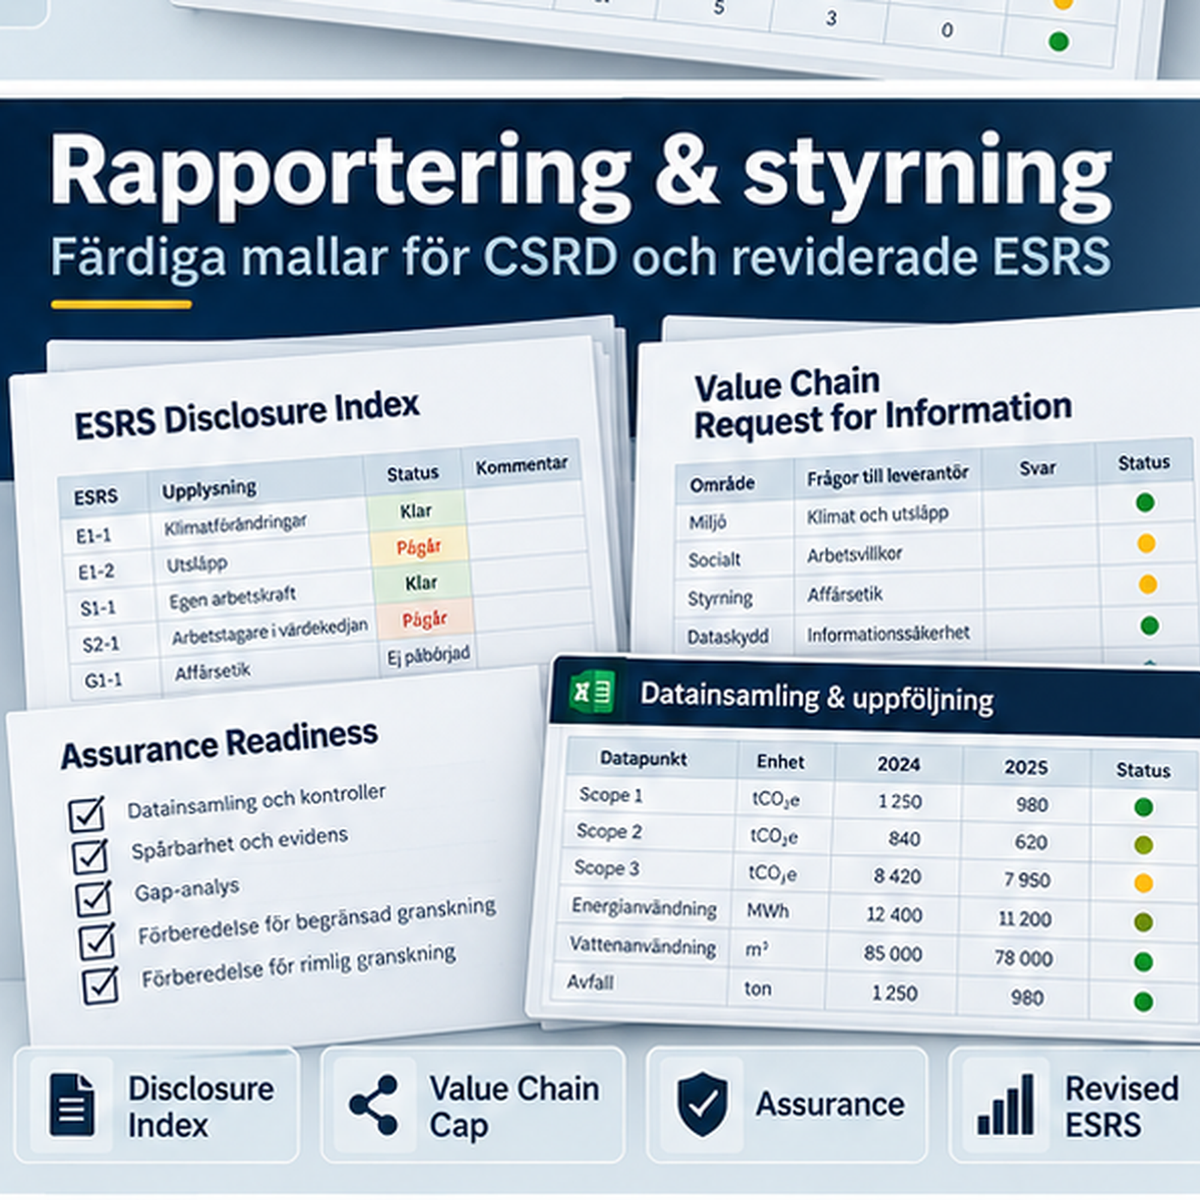
2-en-1 : huit modèles de documents distincts sont disponibles en suédois et en anglais. Le pack contient 16 DOCX + 16 PDF + un registre Excel avancé – soit 33 fichiers au total.
Le package est mis à jour selon la directive (UE) 2026/470, la nouvelle norme volontaire du règlement délégué (UE) 2026/1560 et les ESRS révisées du règlement délégué (UE) 2026/1563. Il distingue clairement le droit européen en vigueur, les dispositions à venir et la transposition suédoise qui n'est pas encore finalisée.
Ce qui est inclus dans le package
| Document | Suédois | Anglais | Usage |
|---|---|---|---|
| Plan de conformité & évaluation du périmètre | Oui | Yes | Périmètre, gouvernance, suivi du reporting et version ESRS. |
| Double analyse de matérialité | Oui | Yes | Matérialité d'impact + matérialité financière. |
| Registre IRO & processus parties prenantes | Oui | Yes | Impacts, risques, opportunités, dépendances et preuves. |
| Structure de rapport ESRS & Index de publication | Oui | Yes | Structure du rapport, cartographie des points de données et statut. |
| Demande chaîne de valeur & Autodéclaration | Oui | Yes | Exigences d'information proportionnelles et plafond. |
| Gouvernance des données, contrôles & preuves | Oui | Yes | Propriétaires des données, méthodes, contrôles et pistes d'audit. |
| Préparation à l'audit & Management Sign-off | Oui | Yes | Préparation à l'audit, journal des problèmes et lettre d'affirmation. |
| Guide d'utilisation détaillé | Oui | Yes | Étape par étape pour 2026/2027 et statut juridique. |
| Registre de conformité CSRD & ESRS | Excel (XLSX) | Dashboard, périmètre, IRO, matérialité, points de données, chaîne de valeur, contrôles, audit et délais. | |
La directive (UE) 2026/470 limite le champ d'application européen aux entreprises dépassant 450 millions d'euros de chiffre d'affaires net et 1 000 employés. En Suède, la transposition au 6 octobre 2026 est toujours en cours. Le rapport SOU 2026:27 propose un seuil de plus de 1 000 employés et plus de 4,9 milliards de couronnes suédoises de chiffre d'affaires net. Le pack marque donc le seuil suédois de 4,9 milliards comme une proposition, et non comme un droit positif définitif.
Périmètre CSRD après Omnibus I
La nouvelle réglementation européenne signifie que le reporting de durabilité obligatoire selon les articles 19a et 29a de la directive comptable s'adresse aux plus grandes entreprises et groupes. La directive doit être transposée au niveau national d'ici le 19 mars 2027. L'évaluation du périmètre du pack documente donc à la fois le test européen et le statut de transposition suédois actuel.
ESRS révisées 2026 – la bonne transition
Les ESRS révisées ont été publiées le 21 septembre 2026 en tant que règlement délégué (UE) 2026/1563 et prennent effet le 10 novembre 2026. Pour les exercices commençant en 2026, le règlement contient une option de transition. Pour les exercices débutant le 1er janvier 2027 ou plus tard, les ESRS révisées sont utilisées par les entreprises entrant dans le périmètre.
Les normes révisées sont plus courtes et plus ciblées. La Commission indique que le nombre de points de données obligatoires a été réduit de plus de 60 % et le nombre total de points de données de plus de 70 %. Le pack est donc construit autour de la matérialité, de l'IRO et de la gouvernance des données traçables – et non comme une liste de contrôle non critique de chaque point de données.
Double matérialité et IRO
Les modèles séparent la matérialité d'impact de la matérialité financière et documentent l'IRO de manière traçable. L'évaluation peut être liée aux preuves des parties prenantes, aux politiques, aux actions, aux objectifs, aux indicateurs, à la planification financière et à l'environnement de contrôle.
Norme volontaire et plafond de la chaîne de valeur
Le règlement délégué (UE) 2026/1560 est entré en vigueur le 24 septembre 2026 et établit une norme volontaire. Le plafond de la chaîne de valeur s'applique aux exercices débutant le 1er janvier 2027 ou plus tard et limite les informations que les entreprises soumises à la CSRD peuvent exiger des entreprises de la chaîne de valeur comptant au plus 1 000 employés.
La demande sur la chaîne de valeur du pack commence donc par une évaluation de protection/autodéclaration et est conçue pour demander le minimum d'informations nécessaires.
Tableau de bord Excel pour tout le processus de reporting
- Dashboard – IRO, matérialité, lacunes de points de données, demandes de chaîne de valeur, contrôles, audit et délais.
- Périmètre & Gouvernance – suivi du reporting, version ESRS et responsabilités.
- Sujets de matérialité et Registre IRO.
- Index de publication et Points de données.
- Chaîne de valeur, Contrôles, Audit et Parties prenantes.
- Délais et Sources.
Comment utiliser le pack
- Effectuez l'évaluation du périmètre et documentez le statut de transposition suédois.
- Déterminez l'année de reporting et la version ESRS appropriée.
- Menez la double matérialité et construisez le registre IRO.
- Créez l'Index de publication et liez les informations matérielles aux propriétaires des données.
- Demandez les données de la chaîne de valeur proportionnellement et respectez le plafond de la chaîne de valeur.
- Documentez les méthodes, estimations, preuves et contrôles internes.
- Exécutez la préparation à l'audit et la signature de la direction avant le rapport final.
Questions fréquentes
Les 450 millions d'euros et 1 000 employés sont-ils déjà la loi suédoise ?
C'est le nouveau niveau européen selon la directive (UE) 2026/470. La transposition suédoise doit être vérifiée séparément. Au 6 octobre 2026, le rapport SOU 2026:27 n'est qu'une proposition.
Les ESRS révisées sont-elles déjà en vigueur le 6 octobre 2026 ?
Non. Le règlement (UE) 2026/1563 est publié mais prend effet le 10 novembre 2026.
Les entreprises hors périmètre CSRD peuvent-elles utiliser le pack ?
Oui. L'évaluation du périmètre et la partie reporting volontaire peuvent être utilisées pour un reporting ESG/durabilité proportionnel, les exigences des clients ou le reporting de groupe.
Le suédois et l'anglais sont-ils inclus ?
Oui. Huit documents sont disponibles dans des versions suédoises et anglaises distinctes.
Excel est-il inclus ?
Oui. Un registre XLSX opérationnel avec tableau de bord et suivi est inclus.
Format et livraison
- 16 fichiers Word + 16 fichiers PDF + 1 fichier Excel = 33 fichiers.
- Word (DOCX), PDF et Excel (XLSX).
- Produit numérique – aucun article physique n'est expédié.
- Les documents sont marqués par version pour 2026/2027.
Base légale et sources officielles
- Directive (UE) 2026/470
- Règlement délégué (UE) 2026/1560 – norme volontaire/plafond chaîne de valeur
- Règlement délégué (UE) 2026/1563 – ESRS révisées
- Commission européenne – Corporate Sustainability Reporting
- SOU 2026:27 – Allégements des exigences de reporting de durabilité