Om dokumentmallen
Modèle de contrat de cession de fonds de commerce 2026/2027 – Word/PDF conforme au droit suédois
Il s'agit d'un modèle professionnel destiné aux entreprises souhaitant réaliser une cession de fonds de commerce (inkråmsöverlåtelse) – une opération dans laquelle l'acheteur acquiert des actifs, des droits et éventuellement des obligations spécifiques désignés d'une activité, plutôt que d'acheter les actions de la société.
Le pack est vérifié par rapport aux réglementations suédoises en vigueur et aux orientations officielles au 4 octobre 2026 et conçu comme un support de travail pour une utilisation en 2026/2027. Il contient des versions du contrat en suédois et en anglais conformes au droit suédois, ainsi qu'un guide d'utilisation détaillé distinct.
Livraison : 3 documents en format Word (DOCX) et PDF – soit un total de 6 fichiers et 27 pages A4. Le produit est livré numériquement sous forme de fichier ZIP téléchargeable. Aucun produit physique n'est expédié.
Ce qui est inclus
- Inkråmsöverlåtelseavtal 2026/2027 – suédois, 12 pages avec 28 sections contractuelles et 11 annexes pratiques.
- Asset Purchase Agreement 2026/2027 – Anglais / droit suédois, 9 pages pour les transactions où les parties souhaitent utiliser l'anglais tout en appliquant le droit suédois.
- Guide d'utilisation détaillé, 6 pages avec des instructions étape par étape, des points de contrôle et des explications sur les principaux choix juridiques.
Que régit le contrat principal ?
Le contrat principal suédois est structuré pour être adapté aussi bien à une cession d'activité relativement simple qu'à une transaction d'actifs (asset deal) plus complexe. Il contient des champs à remplir clairs, des clauses optionnelles et des annexes séparées afin que les parties puissent décrire précisément ce qui doit être cédé.
Le contrat traite notamment des parties et de la transaction, des définitions, des actifs cédés, des actifs exclus, des obligations reprises et restantes, des contrats clients et fournisseurs, des consentements de tiers, du prix de cession, des mécanismes de paiement, de la TVA, des conditions suspensives, de l'exploitation de l'activité jusqu'au closing, du personnel, du RGPD, du transfert de propriété, des garanties du vendeur et de l'acheteur, des réclamations, de la responsabilité, des garanties d'indemnisation spécifiques, de la confidentialité, de la clause optionnelle de non-concurrence et de non-sollicitation, du support de transition optionnel, des documents comptables, des assurances, des notifications, de la cession du contrat et du règlement des litiges.
11 annexes pour réduire le risque d'ambiguïté
Lors d'une cession de fonds de commerce, il est particulièrement important de ne pas se contenter d'une formulation générale selon laquelle les « actifs de l'activité » sont cédés. Le pack contient donc onze annexes permettant d'identifier et de documenter concrètement l'opération :
- immobilisations et actifs corporels,
- stocks,
- contrats à céder,
- droits de propriété intellectuelle,
- créances – annexe optionnelle,
- obligations reprises,
- répartition du prix de cession,
- aperçu du personnel,
- liste de contrôle pour la prise de possession (closing),
- divulgation (disclosure) et exclusions de garanties,
- garanties d'indemnisation spécifiques.
TVA – évaluation mise à jour pour 2026
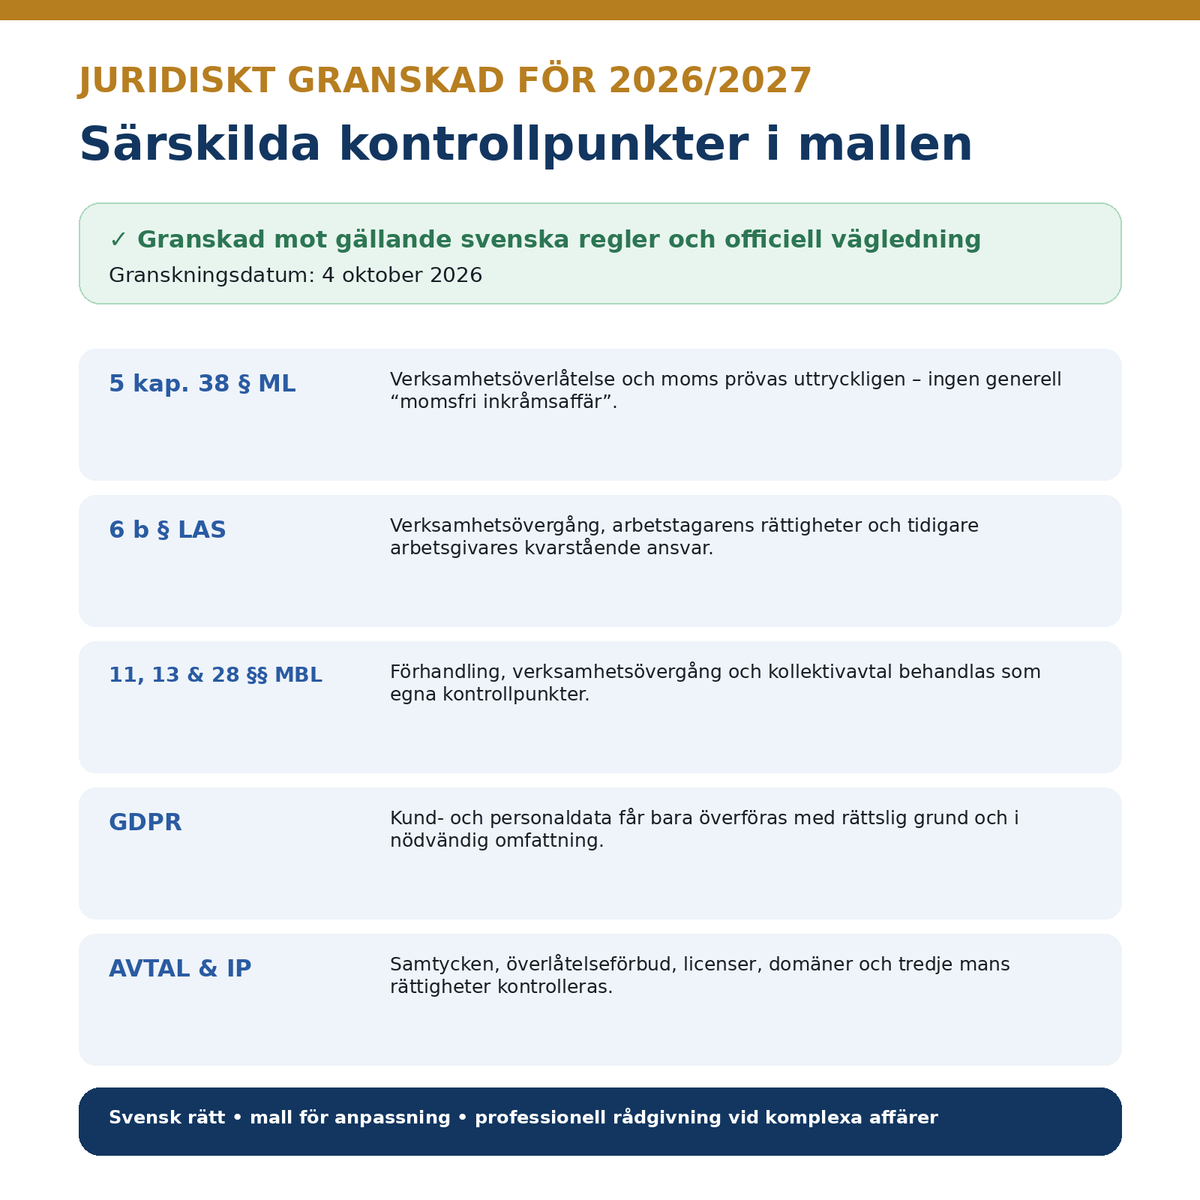
Le modèle contient une clause de TVA spécifique et prudente fondée sur le chapitre 5, article 38 de la loi sur la taxe sur la valeur ajoutée (2023:200). Une opération de cession de fonds de commerce n'est pas automatiquement exonérée de TVA simplement parce qu'elle est qualifiée de transfert d'entreprise. Les conditions doivent être évaluées au cas par cas selon la transaction réelle.
Le contrat invite donc les parties à évaluer avant la prise de possession si la cession relève, en tout ou en partie, des règles relatives au transfert d'entreprise et à traiter la transaction conformément à cette évaluation. Si la disposition n'est pas applicable, la TVA légale doit être appliquée pour la partie taxable. Cette structure est particulièrement importante car les orientations juridiques de l'Agence fiscale suédoise (Skatteverket) sur le transfert d'entreprise ont été mises à jour, notamment le 6 juillet et le 9 septembre 2026.
Personnel et transfert d'entreprise
Si la transaction constitue un transfert d'entreprise relevant de l'article 6 b de la loi (1982:80) sur la protection de l'emploi (LAS), les droits et obligations découlant des contrats de travail peuvent être transférés à l'acheteur en vertu de règles impératives. Le document traite donc la question du personnel séparément et contient une annexe dédiée.
Le modèle attire également l'attention sur les obligations d'information et de négociation applicables en vertu des articles 11 et 13 de la loi sur la codétermination (1976:580) (MBL), ainsi que sur le contrôle de l'article 28 de la MBL lors du transfert d'entreprise et des conventions collectives. Le contrat précise en outre que, conformément à l'article 6 b de la loi LAS, l'ancien employeur reste responsable envers le salarié des obligations financières relatives à la période précédant le transfert.
Contrats et consentement de tiers
Les baux, licences, contrats de leasing, contrats clients, contrats fournisseurs et autres contrats peuvent contenir des clauses d'interdiction de cession ou des exigences de consentement. Le modèle ne part donc pas du principe que chaque contrat est automatiquement transféré à l'acheteur. L'annexe 3 permet d'enregistrer la contrepartie, le délai de préavis, les clauses de "change-of-control"/exigences de cession et le statut du consentement.
Droits de propriété intellectuelle, données et RGPD
Le fonds de commerce peut comprendre, par exemple, des marques, des noms de domaine, du code logiciel, des droits d'auteur, des plans, des manuels, du savoir-faire, des relations clients et d'autres valeurs immatérielles. L'annexe 4 aide les parties à identifier ces droits et à déterminer qui les possède ou les concède réellement sous licence.
Les données personnelles sont traitées séparément. Les registres clients et les données du personnel ne peuvent être traités comme un actif physique ordinaire ; ils doivent être transférés et utilisés sur une base légale, conformément au RGPD, au principe de minimisation des données, aux obligations d'information, à la sécurité et aux autres exigences applicables en matière de protection des données.
Prix de cession et répartition du prix
Le contrat dispose de champs à remplir pour le prix de cession et les mécanismes de paiement, ainsi qu'une annexe spécifique pour répartir le prix entre les différentes catégories d'actifs. La répartition peut avoir des conséquences comptables et fiscales et doit donc être justifiée objectivement. Pour les opérations importantes, un contrôle fiscal et comptable spécifique est recommandé.
Garanties, divulgation et responsabilité
Le contrat principal contient une série de garanties de base concernant, entre autres, l'habilitation, la propriété des actifs cédés, les charges, les actifs essentiels et les stocks, les litiges connus, les droits de propriété intellectuelle, les contrats clients et fournisseurs essentiels, les informations sur le personnel ainsi que les informations fiscales et comptables dans la mesure où elles sont pertinentes pour l'acheteur.
L'annexe 10 est utilisée pour les divulgations (disclosures) et les exclusions de garanties concrètes. Le contrat contient également des champs personnalisables pour les montants minimis, les seuils (basket/tröskel), les plafonds de responsabilité, les délais de réclamation et les garanties spécifiques. Ces niveaux doivent être déterminés en fonction de la transaction réelle – ils ne doivent pas être laissés vides lors de la signature.
Liste de contrôle pour la prise de possession et closing
L'annexe 9 sert de liste de contrôle pour la prise de possession. Les parties peuvent y documenter la personne responsable, la date limite, le statut et les preuves/documents pour chaque action liée au closing. Le contrat principal lie le transfert de propriété à la réalisation des actions de prise de possession et au paiement, tout en tenant compte du fait que certains droits peuvent nécessiter un enregistrement spécifique ou le consentement de tiers.
Version anglaise conforme au droit suédois
Le pack comprend également un Asset Purchase Agreement séparé en anglais. Il ne s'agit pas d'un modèle conforme au droit anglais ou américain, mais d'une version contractuelle en langue anglaise destinée à une transaction où le droit matériel suédois s'applique. Il est utile, par exemple, lorsque les acheteurs, vendeurs, propriétaires, conseillers ou fonctions de groupe travaillent en anglais.
Guide d'utilisation détaillé
Le guide séparé explique comment utiliser le modèle, de la préparation jusqu'à la signature et la prise de possession. Il détaille la différence entre une cession d'actions et une cession de fonds de commerce, la manière de spécifier les actifs et les dettes, le contrôle des consentements, les situations nécessitant une gestion particulière du personnel, la lecture de la clause de TVA et l'utilisation des annexes.
Le guide contient également les erreurs courantes à éviter et les situations claires où les parties devraient solliciter des conseils juridiques, fiscaux ou comptables individuels.
Vérifié pour 2026/2027
La revue juridique est datée du 4 octobre 2026. Le contenu a été vérifié, notamment par rapport à :
- la loi (1915:218) sur les contrats et autres actes juridiques dans le domaine du droit patrimonial,
- la loi sur la vente (1990:931),
- la loi sur la taxe sur la valeur ajoutée (2023:200), notamment le chapitre 5, article 38,
- la loi (1982:80) sur la protection de l'emploi (LAS), notamment les articles 6 b et 7,
- la loi (1976:580) sur la codétermination dans la vie active (MBL), notamment les articles 11, 13 et 28,
- le règlement général sur la protection des données (RGPD) de l'UE et la législation suédoise complémentaire sur la protection des données,
- la loi sur la comptabilité (1999:1078),
- la loi (2018:558) sur les secrets commerciaux.
Format et livraison
3 documents • 6 fichiers • 27 pages
- Word (DOCX) – entièrement modifiable.
- PDF – pour référence, impression et vérification de la mise en page prévue.
- Téléchargement numérique – aucun produit physique n'est expédié.
Important à savoir
Ceci est un support contractuel général professionnel et non un conseil juridique individuel. Chaque cession de fonds de commerce doit être adaptée aux actifs réels, aux dettes, aux contrats, aux conditions du personnel, aux autorisations, aux situations fiscales et aux autres circonstances. Des conseils spécifiques doivent être sollicités pour les transactions importantes ou complexes, les parties internationales, l'insolvabilité, les biens immobiliers, les activités soumises à autorisation, les questions de personnel étendues ou les problématiques fiscales avancées.