Om dokumentmallen
Bilan de contrôle pour une société anonyme suédoise avec auditeur désigné – un pack de modèles numériques complet comprenant des modèles Excel en suédois et en anglais, un contrôle automatique des capitaux, une documentation spécifique pour l'auditeur et des guides d'utilisation détaillés.
Révision juridique : 4 octobre 2026
Conçu sur la base du chapitre 25 de la loi sur les sociétés anonymes, des règles comptables annuelles et des orientations actuelles du Conseil de comptabilité (Bokföringsnämnden) concernant le bilan de contrôle.
Ce qui est inclus dans le pack
| Modèle Excel suédois | Classeur complet pour le bilan de contrôle avec flux d'audit. |
| Modèle Excel anglais | Version linguistique anglaise pour une utilisation conforme au droit suédois. |
| Guide d'utilisation suédois | Guide détaillé étape par étape en Word et PDF. |
| Guide d'utilisation anglais | Guide détaillé en anglais en Word et PDF. |
| Livraison numérique | Tous les fichiers sont livrés ensemble dans un pack ZIP. |
Important : l'avis de l'auditeur n'est pas inclus
Si la société a un auditeur désigné, le bilan de contrôle doit être examiné par l'auditeur de la société. L'avis de l'auditeur doit être établi après l'examen effectif et ne peut donc pas être remplacé par un modèle général. Le pack contient plutôt une feuille de travail spécifique pour rassembler la documentation d'examen, les dates, les annexes et le statut de l'avis de l'auditeur.
Quand établir un bilan de contrôle ?
Le conseil d'administration doit immédiatement établir un bilan de contrôle lorsqu'il y a des raisons de supposer que les capitaux propres de la société, calculés selon les règles du bilan de contrôle, sont inférieurs à la moitié du capital social enregistré.
L'obligation s'applique également si une tentative de saisie montre que la société manque d'actifs pour couvrir intégralement la créance de saisie. Si la société dispose d'un auditeur, le bilan de contrôle doit ensuite être examiné par celui-ci.
Ce que le modèle Excel vous apporte
- colonnes séparées pour les valeurs comptables, les ajustements KBR et les valeurs KBR,
- contrôle automatique du bilan,
- test de capital par rapport à la moitié du capital social enregistré lors du premier examen,
- test de capital par rapport à la totalité du capital social enregistré avant la seconde assemblée de contrôle,
- spécification séparée des ajustements KBR et de la documentation de valorisation associée,
- répartition des réserves non imposées entre capitaux propres et impôts différés,
- page de signature du conseil d'administration,
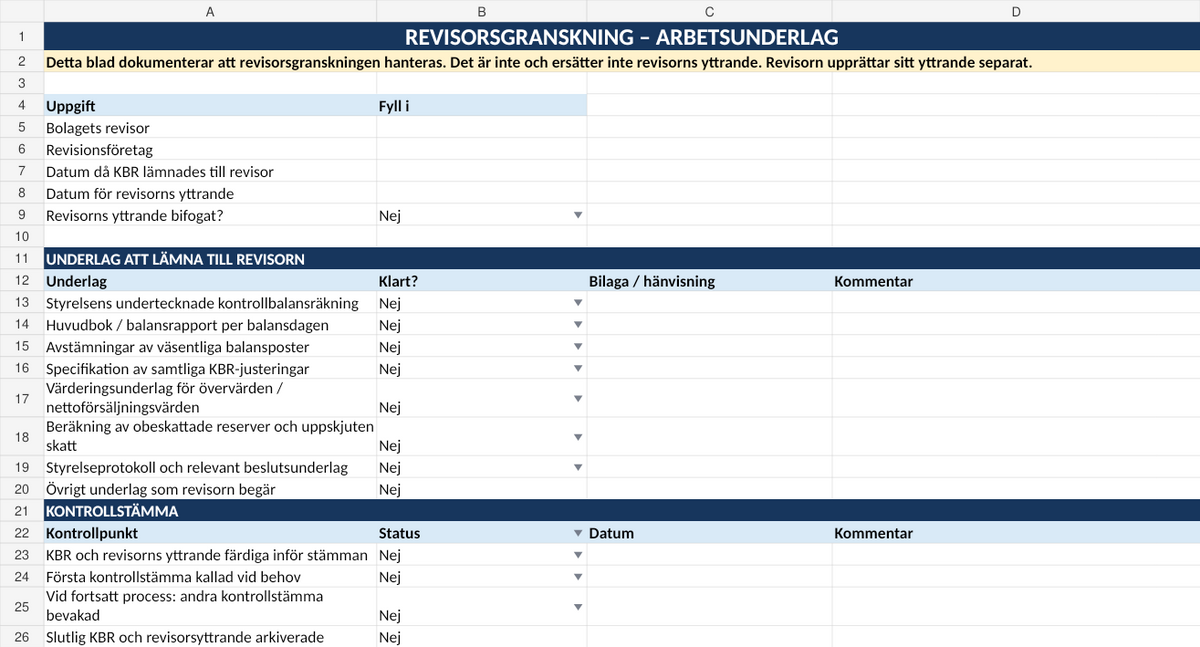
- une feuille AUDITEUR dédiée avec une liste de contrôle des documents pouvant être transmis à l'auditeur,
- points de contrôle pour garantir que l'avis de l'auditeur est disponible avant l'assemblée de contrôle.
Le flux d'audit est intégré au classeur
Sur la feuille spécifique destinée à l'auditeur, la société peut documenter l'identité de l'auditeur, la date à laquelle le bilan de contrôle a été soumis à l'examen, la date de l'avis de l'auditeur et si cet avis est joint. On y trouve également une liste de contrôle pour, par exemple, le grand livre, les rapprochements de bilan, la documentation de valorisation, la spécification des ajustements KBR et les procès-verbaux du conseil d'administration.
La feuille n'est qu'un support de travail et de documentation. L'auditeur détermine lui-même les mesures d'audit requises et la manière dont l'avis séparé doit être formulé.
Ajustements KBR et valorisation
Le bilan de contrôle repose sur la comptabilité ordinaire de la société, mais le chapitre 25, article 14 de la loi sur les sociétés anonymes autorise des ajustements spécifiques. Les actifs peuvent, sous certaines conditions, être inscrits à une valeur supérieure, les provisions et les dettes à une valeur inférieure, les actifs peuvent être comptabilisés à leur valeur nette de réalisation et les réserves non imposées doivent être réparties entre capitaux propres et impôts différés.
Chaque ajustement doit pouvoir être justifié et documenté. Dans cette version, c'est particulièrement important car la documentation doit pouvoir être examinée par l'auditeur de la société.
Première assemblée de contrôle
Si le bilan de contrôle examiné montre que les capitaux propres sont inférieurs à la moitié du capital social enregistré, le conseil d'administration doit convoquer dès que possible une première assemblée de contrôle. Le bilan de contrôle ainsi que l'avis de l'auditeur doivent être présentés lors de cette assemblée.
Seconde assemblée de contrôle
Si le capital n'est pas entièrement reconstitué et que la première assemblée de contrôle ne décide pas de la liquidation, une seconde assemblée de contrôle doit normalement être tenue dans les huit mois. Avant cette assemblée, le conseil d'administration doit établir un nouveau bilan de contrôle et le faire examiner par l'auditeur de la société. Pour que le processus de bilan de contrôle puisse être clôturé sans liquidation, le bilan de contrôle doit montrer que les capitaux propres atteignent au moins le capital social enregistré.
Suédois + anglais dans le même pack
Le modèle Excel anglais et le guide d'utilisation sont des versions linguistiques de documents conçus pour le droit suédois. Ils ne sont pas destinés à être utilisés comme des documents de droit des sociétés britanniques, américains ou d'autres pays étrangers.
À qui s'adresse ce pack ?
- aux sociétés anonymes suédoises ayant un auditeur désigné,
- aux conseils d'administration devant examiner une suspicion d'insuffisance de capital,
- aux entreprises souhaitant regrouper le KBR et la documentation d'audit de manière structurée,
- aux experts-comptables préparant la documentation pour l'examen de l'auditeur.
Format de fichier et livraison
Format : XLSX, DOCX et PDF.
Langue : suédois et anglais.
Livraison : téléchargement numérique. Aucun produit physique n'est envoyé.
En savoir plus sur la valorisation des postes dans un bilan de contrôle →
Questions fréquentes
Un avis d'auditeur prêt à l'emploi est-il inclus ?
Non. L'avis de l'auditeur doit être établi par l'auditeur de la société après l'examen effectif.
L'auditeur doit-il signer le bilan de contrôle lui-même ?
Le bilan de contrôle doit être signé par le conseil d'administration. L'auditeur émet son avis séparément.
Que se passe-t-il si le KBR est modifié après l'examen de l'auditeur ?
Une version significativement modifiée doit être soumise à nouveau à l'auditeur pour qu'il évalue si un nouvel examen ou un examen complémentaire est nécessaire avant que le document ne soit utilisé dans le processus de bilan de contrôle.
Le modèle peut-il être utilisé lors de la seconde assemblée de contrôle ?
Oui. L'étape de contrôle peut être sélectionnée dans le classeur, et le test de capital est alors adapté à l'exigence du capital social entièrement enregistré.
Le pack de modèles est un support pratique de document et de calcul et ne remplace pas les conseils juridiques, comptables ou d'audit personnalisés. Le conseil d'administration est responsable du bilan de contrôle et l'auditeur est responsable de son examen indépendant et de son avis.