Svenska Dokumentmallar
Styrelsens Arbetsordning & VD-instruktion 2026/2027 – Rapportinstruktion, Delegationsmatris & Guide Word/PDF
Styrelsens Arbetsordning & VD-instruktion 2026/2027 – Rapportinstruktion, Delegationsmatris & Guide Word/PDF
 Nedladdning av mallen är tillgänglig direkt efter genomfört köp. Våra dokumentmallar levereras alltid i anpassningsbara format.
 Om du är osäker på vilken mall som är lämplig eller hur du bör fylla i den, vänligen se relevant information under "Juridisk Information"-fliken i vår huvudmeny.
 Våra mallar är utformade i enlighet med gällande lagstiftning och praxis inom respektive område för att garantera att de dokument du upprättar är juridiskt korrekta.


Det gick inte att ladda hämtningstillgänglighet
Styrelsens Arbetsordning & VD-instruktion 2026/2027 – Rapportinstruktion, Delegationsmatris & Guide
Det här är ett komplett bolagsstyrningspaket för svenska aktiebolag som vill skapa en tydlig och dokumenterad ansvarsfördelning mellan styrelse, styrelseordförande och verkställande direktör. Paketet innehåller arbetsordning, VD-instruktion, rapportinstruktion, besluts- och delegationsmatris, styrelsens årshjul samt en detaljerad användarguide.
Mallpaketet är juridiskt genomgånget den 5 oktober 2026 mot gällande lydelse av aktiebolagslagen (2005:551), ändrad till och med SFS 2026:783, och tar särskild hänsyn till att reglerna skiljer sig mellan privata och publika aktiebolag.
Leverans: 6 separata dokument i både Word (DOCX) och PDF – totalt 12 filer och 15 A4-sidor per formatserie.
Detta ingår
- Styrelsens arbetsordning 2026/2027 – 3 sidor.
- VD-instruktion 2026/2027 – 3 sidor.
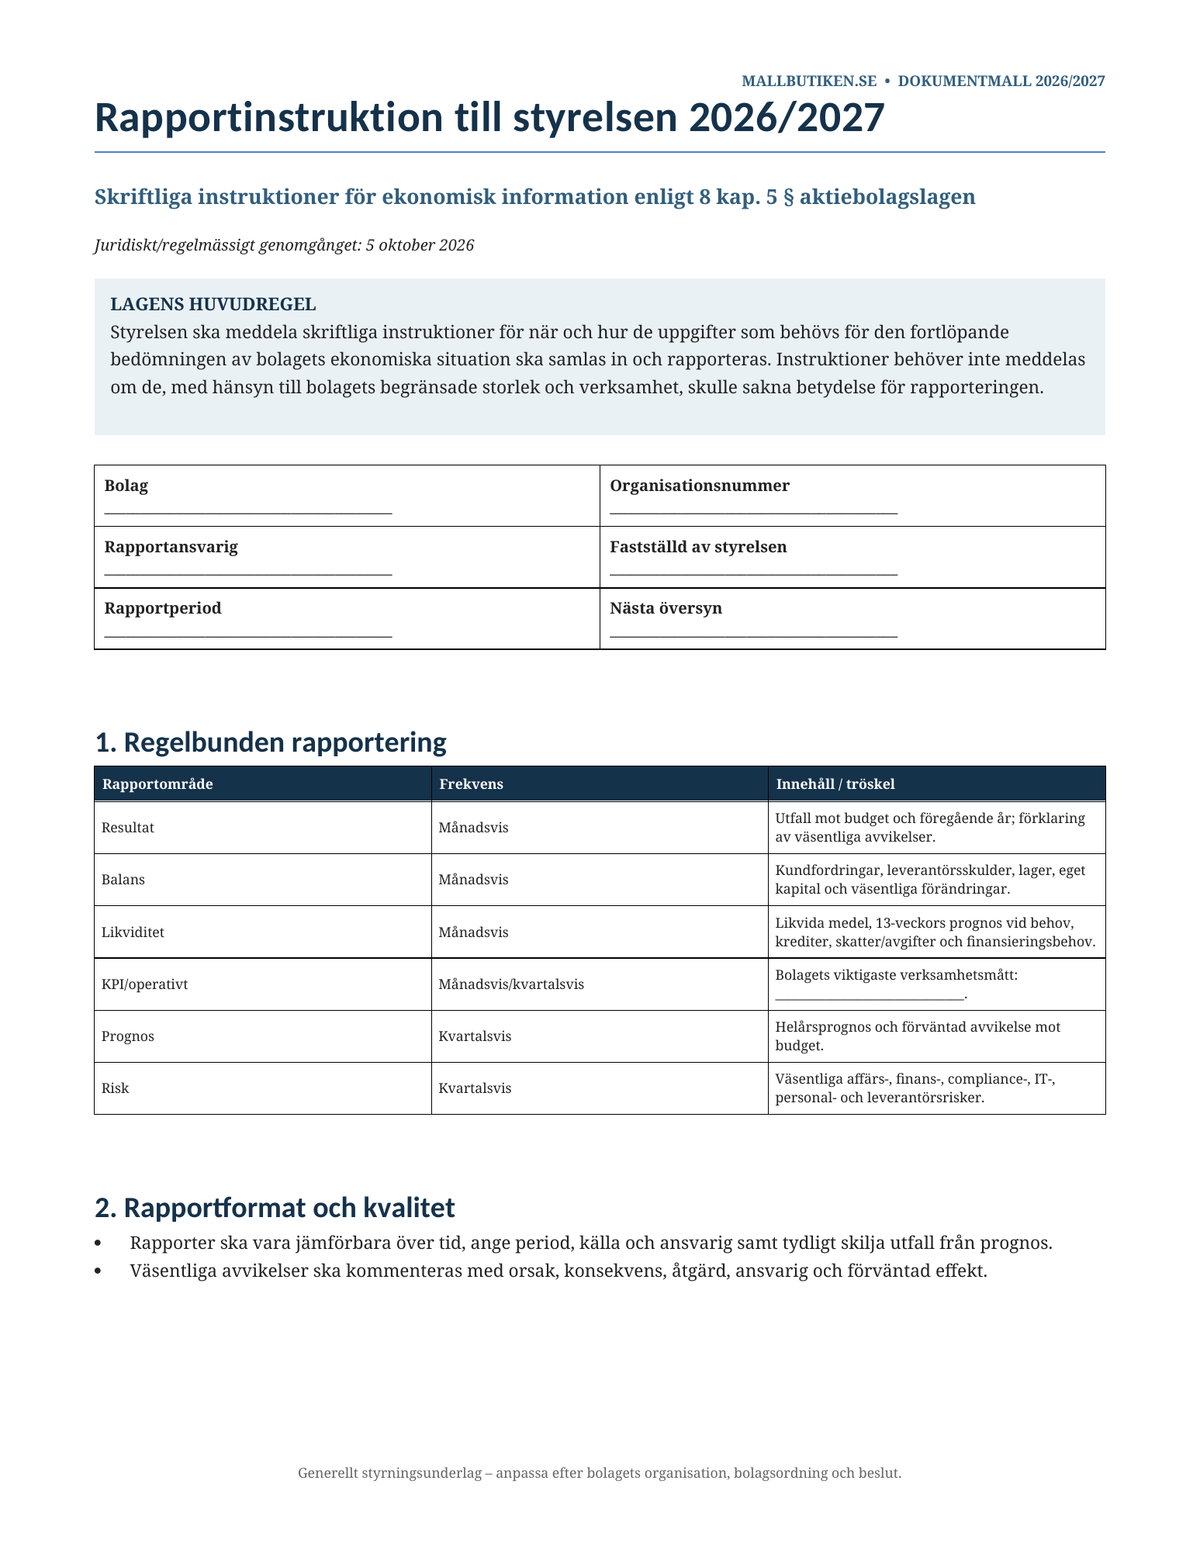
- Rapportinstruktion till styrelsen – 2 sidor.
- Besluts- & delegationsmatris Styrelse/VD – 2 sidor.
- Styrelsens årshjul – 2 sidor.
- Detaljerad användarguide – 3 sidor.
Viktig skillnad: privat och publikt aktiebolag
Det här paketet är medvetet utformat för att undvika en vanlig juridisk felaktighet i äldre mallar.
Privata aktiebolag har inte något generellt lagkrav på att varje år fastställa en skriftlig arbetsordning eller en särskild skriftlig VD-instruktion. De tidigare generella bestämmelserna i 8 kap. 6–7 §§ aktiebolagslagen upphävdes 2014.
Styrelsen i ett privat aktiebolag kan däremot frivilligt använda arbetsordning och VD-instruktion för att tydliggöra ansvar, mandat, beslutsgränser och rapportering. I praktiken är detta ofta värdefullt när bolaget har flera styrelseledamöter, extern VD, större verksamhet eller mer komplex organisation.
För publika aktiebolag gäller särskilda regler:
- Styrelsen ska enligt 8 kap. 46 a § ABL årligen fastställa en skriftlig arbetsordning.
- Styrelsen ska enligt 8 kap. 46 b § ABL ha skriftliga instruktioner om arbetsfördelningen mellan styrelsen, VD och andra organ som styrelsen inrättar.
- Ett publikt aktiebolag ska alltid ha verkställande direktör.
Styrelsens ansvar kan inte delegeras bort
Styrelsen ansvarar enligt 8 kap. 4 § aktiebolagslagen för bolagets organisation och förvaltningen av bolagets angelägenheter. Styrelsen ska bland annat:
- fortlöpande bedöma bolagets ekonomiska situation,
- säkerställa betryggande kontroll över bokföring och medelsförvaltning,
- se till att bolagets ekonomiska förhållanden i övrigt kontrolleras på ett lämpligt sätt,
- handla med omsorg när uppgifter delegeras,
- fortlöpande kontrollera om delegationen kan upprätthållas.
En delegationsmatris kan alltså tydliggöra vem som gör vad – men den tar inte bort styrelsens övergripande lagstadgade ansvar.
Styrelsens arbetsordning
Arbetsordningen ger en praktisk struktur för styrelsens eget arbete och innehåller bland annat:
- bolagskategori och rättslig utgångspunkt,
- styrelsens huvuduppgifter,
- ordförandens, ledamöternas, suppleanternas och VD:s roller,
- mötesfrekvens och kallelserutiner,
- krav på beslutsunderlag,
- beslutsförhet och jäv,
- protokoll och dokumentation,
- ärenden som normalt ska reserveras för styrelsen,
- rapportering och årlig översyn.
Vad ska en publikt AB:s arbetsordning minst reglera?
För ett publikt aktiebolag ska arbetsordningen enligt 8 kap. 46 a § ABL ange:
- hur arbetet i förekommande fall ska fördelas mellan styrelsens ledamöter,
- hur ofta styrelsen ska sammanträda,
- i vilken utsträckning suppleanterna ska delta i styrelsens arbete och kallas till sammanträden.
Mallen täcker dessa delar men innehåller även praktiska styrningsfrågor som många bolag behöver reglera utöver lagens miniminivå.
VD-instruktion – gränsen mellan styrelse och löpande förvaltning
VD ska enligt 8 kap. 29 § ABL sköta den löpande förvaltningen enligt styrelsens riktlinjer och anvisningar. Det finns ingen universell beloppsgräns i lagen som definierar löpande förvaltning. Bedömningen beror på bolagets verksamhet, storlek, art och de konkreta omständigheterna.
VD-instruktionen hjälper styrelsen att konkretisera denna gräns och innehåller bland annat:
- VD:s operativa ansvar,
- ekonomisk styrning och intern kontroll,
- avtal och kommersiella beslut,
- risk- och compliancefrågor,
- ärenden som ska underställas styrelsen,
- belopps- och risktrösklar,
- brådskande åtgärder,
- firmateckning och fullmakter,
- rapportering till styrelsen,
- jäv och intressekonflikter.
Brådskande åtgärder av ovanligt slag eller stor betydelse
En VD får normalt inte själv besluta om åtgärder som ligger utanför den löpande förvaltningen. Aktiebolagslagen har dock ett särskilt undantag när styrelsens beslut inte kan avvaktas utan väsentlig olägenhet för bolagets verksamhet.
I sådana situationer får VD vidta åtgärden, men styrelsen ska underrättas så snart som möjligt. Mallen har en särskild del för denna situation.
Rapportinstruktion – ett eget lagkrav med ett viktigt undantag
Enligt 8 kap. 5 § ABL ska styrelsen som huvudregel meddela skriftliga instruktioner för när och hur information som behövs för styrelsens ekonomiska bedömning ska samlas in och rapporteras.
Instruktioner behöver dock inte meddelas när de, med hänsyn till bolagets begränsade storlek och verksamhet, skulle sakna betydelse för rapporteringen till styrelsen.
Den separata rapportinstruktionen innehåller bland annat:
- månadsvis resultatrapport,
- balansrapport,
- likviditetsrapportering,
- KPI och operativa nyckeltal,
- prognos och budgetavvikelse,
- riskrapportering,
- omedelbar rapportering vid extraordinära händelser.
Omedelbar rapportering till styrelsen
Paketet hjälper bolaget att i förväg bestämma vilka händelser som inte ska vänta till nästa ordinarie styrelsemöte. Exempel:
- akut likviditets- eller finansieringsrisk,
- risk för kapitalbrist eller väsentlig förlust,
- större kund- eller leverantörsförlust,
- väsentlig tvist eller myndighetsärende,
- misstänkt oegentlighet eller bedrägeri,
- allvarlig IT-, cyber- eller personuppgiftsincident,
- annan händelse av ovanligt slag eller stor betydelse.
Besluts- och delegationsmatris
Den separata matrisen översätter den juridiska ansvarsfördelningen till praktiska mandat. Där kan bolaget ange vem som beslutar om bland annat:
- löpande inköp,
- investeringar inom och utanför budget,
- lån, krediter och säkerheter,
- kund- och leverantörsavtal,
- strategiska eller långfristiga avtal,
- anställning av personal,
- tillsättning och entledigande av VD,
- tvister och förlikningar,
- närståendetransaktioner.
Beloppsgränser lämnas medvetet öppna. Ett lämpligt mandat måste anpassas till det enskilda bolagets storlek, likviditet, riskprofil och affärsmodell.
Intern befogenhet är inte samma sak som firmateckning
En central del av guiden förklarar skillnaden mellan intern beslutanderätt och vem som juridiskt kan företräda bolaget utåt.
VD-instruktion och delegationsmatris reglerar främst interna mandat. Registrerad firmateckning och särskilda fullmakter måste kontrolleras separat. Ett bolag bör därför inte utgå från att en intern beloppsgräns automatiskt styr rättsverkningarna mot tredje man.
Styrelsens årshjul
Paketet innehåller ett tvåsidigt årshjul med ett praktiskt upplägg för:
- bokslut och föregående år,
- årsredovisning och årsstämma,
- strategi och halvårsuppföljning,
- likviditet, kontroll och beredskap,
- budget och affärsplan,
- årlig genomgång av styrdokument,
- möteskalender och återkommande styrelsepunkter.
Beslutsförhet och styrelseunderlag
Mallen uppmärksammar även 8 kap. 21 § ABL: styrelsen är normalt beslutsför när mer än hälften av hela antalet styrelseledamöter är närvarande, om inte bolagsordningen kräver mer. Beslut får inte fattas om samtliga ledamöter, så långt det är möjligt, inte har fått tillfälle att delta och fått ett tillfredsställande underlag.
Protokoll
Vid styrelsens sammanträden ska protokoll föras. Beslut ska antecknas, protokollet ska justeras på det sätt lagen kräver och ledamot eller VD har rätt att få avvikande mening antecknad.
Styrelseprotokollen ska föras i nummerföljd och förvaras på ett betryggande sätt.
Jäv
Paketet innehåller tydliga kontrollpunkter för jäv. Instruktioner eller delegation får inte användas för att kringgå aktiebolagslagens jävsregler. Vid närståendetransaktioner eller andra intressekonflikter ska frågan bedömas innan den berörda personen deltar i handläggning eller beslut.
För vilka bolag passar paketet?
Paketet kan anpassas för bland annat:
- privata aktiebolag med extern VD,
- ägarledda bolag som växer och behöver tydligare bolagsstyrning,
- bolag med flera styrelseledamöter,
- koncernbolag,
- publika aktiebolag,
- bolag inför investering, finansiering eller ägarförändring.
Finansiella företag och andra reglerade verksamheter kan omfattas av ytterligare specialregler som måste kontrolleras separat.
Rekommenderat arbetsflöde
- Kontrollera om bolaget är privat eller publikt och läs bolagsordningen.
- Anpassa arbetsordningen till styrelsens faktiska organisation.
- Definiera vad VD får hantera inom den löpande förvaltningen.
- Fyll i konkreta belopps- och kvalitativa trösklar i delegationsmatrisen.
- Fastställ vilken information styrelsen ska få och hur ofta.
- Bestäm vilka händelser som ska rapporteras omedelbart.
- Kontrollera registrerad firmateckning och fullmakter separat.
- Fastställ årshjul och möteskalender.
- Besluta styrdokumenten vid styrelsemöte och ange protokollreferens.
- Se över dokumenten regelbundet och alltid efter större organisatoriska förändringar.
Juridiskt granskat för 2026/2027
Paketet är genomgånget den 5 oktober 2026 mot aktiebolagslagen (2005:551), gällande lydelse till och med SFS 2026:783, framför allt:
- 8 kap. 4 § – styrelsens huvuduppgifter och delegation.
- 8 kap. 5 § – skriftliga instruktioner om rapportering till styrelsen.
- 8 kap. 17–24 §§ – ordförande, möten, beslutsförhet, jäv och protokoll.
- 8 kap. 27–29 §§ – VD och löpande förvaltning.
- 8 kap. 34–42 §§ – jäv, representation, firmateckning och kompetensöverskridande.
- 8 kap. 46 a–50 §§ – särskilda regler för publika aktiebolag.
Format och leverans
- 6 dokument.
- 12 filer totalt.
- Word (DOCX) + PDF.
- 15 A4-sidor per formatserie.
- Digital produkt – ingen fysisk vara skickas.
Vanliga frågor
Måste ett privat aktiebolag ha styrelsens arbetsordning?
Nej, inte som ett generellt krav enligt aktiebolagslagen. Bolaget kan däremot frivilligt använda en arbetsordning för tydligare styrning.
Måste ett publikt aktiebolag ha arbetsordning?
Ja. Styrelsen ska årligen fastställa en skriftlig arbetsordning enligt 8 kap. 46 a § ABL.
Måste ett privat AB ha en VD?
Nej. Ett privat aktiebolag får ha VD men behöver inte ha det. Publika aktiebolag ska däremot ha VD.
Är rapportinstruktion obligatorisk?
8 kap. 5 § ABL har som huvudregel krav på skriftliga rapportinstruktioner. Undantag finns om instruktionerna skulle sakna betydelse med hänsyn till bolagets begränsade storlek och verksamhet.
Bestämmer VD-instruktionen vem som får teckna bolagets firma?
Inte ensam. Registrerad firmateckning och särskilda fullmakter måste kontrolleras separat.
Kan samma mall användas av privat och publikt AB?
Ja, men dokumenten är markerade så att lagkrav och frivilliga styrningsval kan skiljas åt och måste anpassas till bolagets kategori.
Viktigt
Detta är generella bolagsstyrningsmallar. Reglerad verksamhet, större koncerner, noterade bolag, komplex firmateckning, närståendetransaktioner eller särskilda ägaravtal kan kräva ytterligare regler eller individuell juridisk rådgivning.