Svenska Dokumentmallar
Löpande skuldebrev – Word/PDF + English + guide
Löpande skuldebrev – Word/PDF + English + guide
- Filformat
- DOCX, PDF
- Dokumentspråk
- Svenska Engelska
- Antal filer
- 8
Digital nedladdning. Ingen fysisk produkt skickas.
Det gick inte att ladda hämtningstillgänglighet
Om dokumentmallen
Löpande skuldebrev – komplett mallpaket enligt svensk rätt med svensk och engelsk Word/PDF-mall samt detaljerade användarguider. Paketet är avsett för företag och privatpersoner som verkligen behöver ett skuldebrev som är utformat för att kunna överlåtas enligt skuldebrevslagens särskilda regler.
Juridiskt granskad: 6 oktober 2026
Genomgången omfattar skuldebrevslagen, räntelagen, preskriptionslagen samt gällande och beslutad konsumentkreditlagstiftning där den kan bli tillämplig.
Detta ingår i paketet
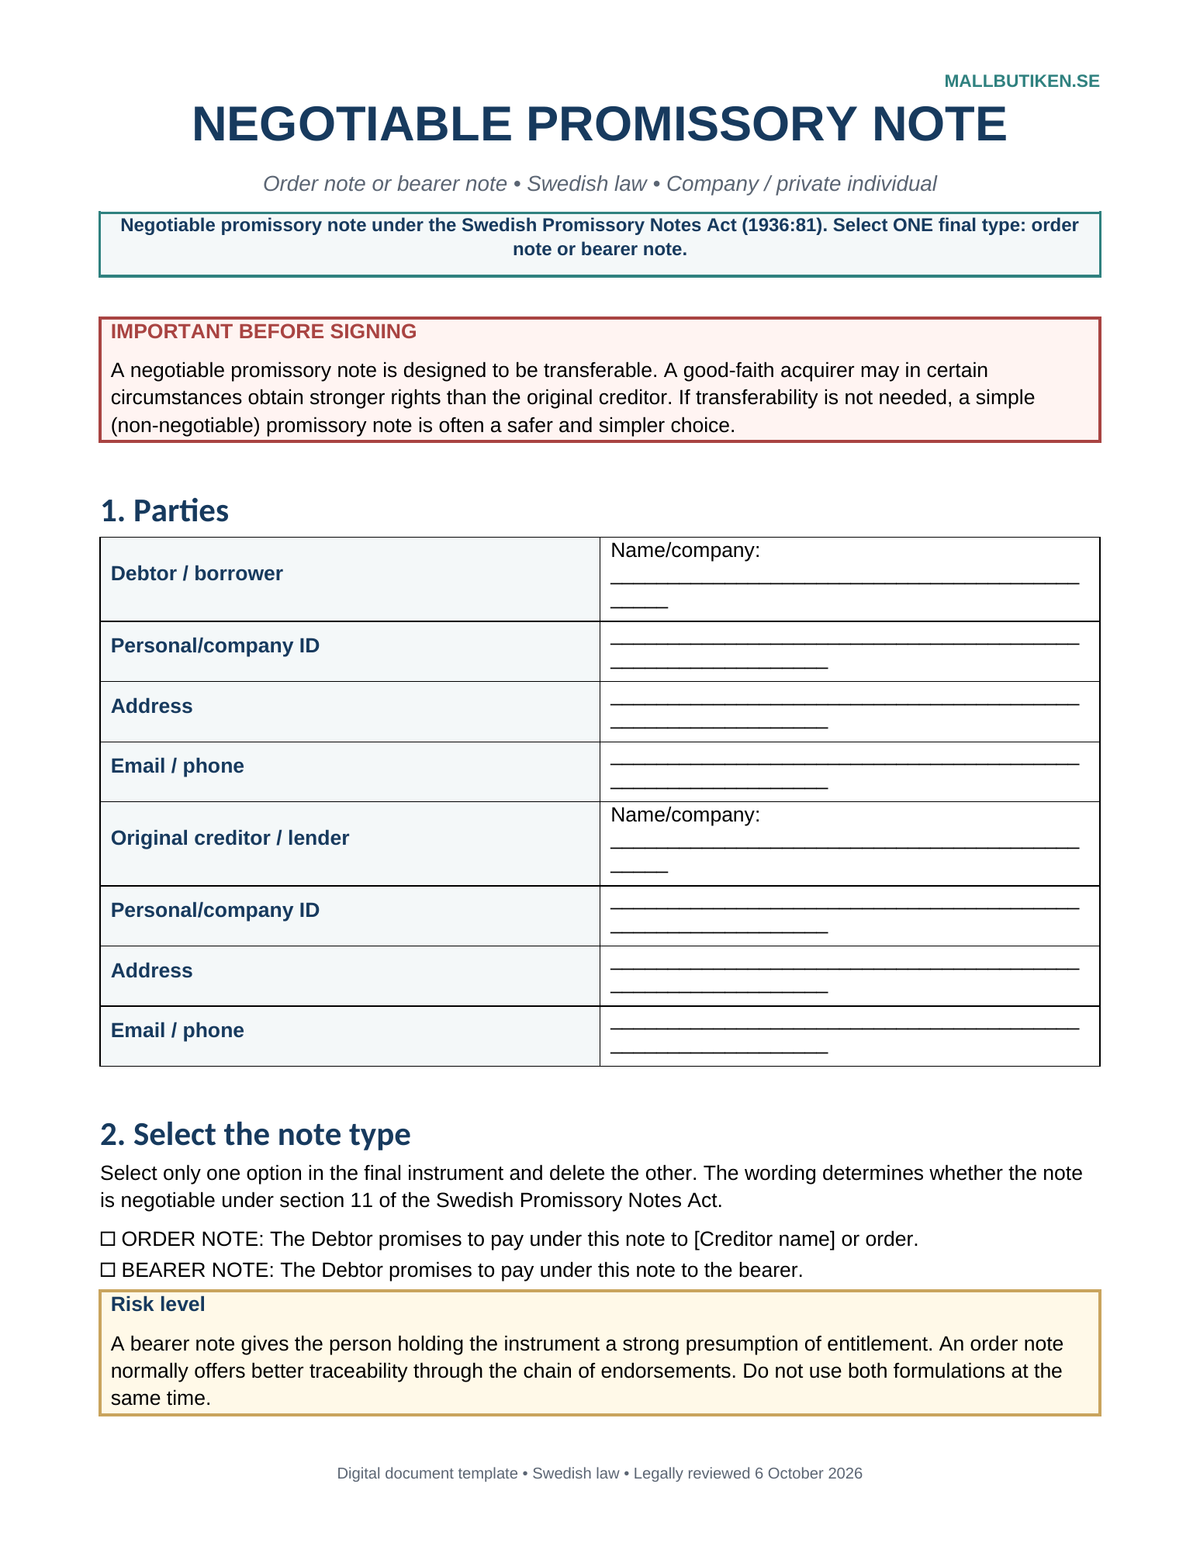
| Svenskt löpande skuldebrev – Word | Redigerbar mall med val mellan order- och innehavarskuldebrev. |
| Svenskt löpande skuldebrev – PDF | Utskriftsvänlig version. |
| Negotiable Promissory Note – English | Engelsk språkversion i Word + PDF, utformad för svensk rätt. |
| Svensk användarguide | Detaljerad guide i Word + PDF. |
| English user guide | Engelsk vägledning i Word + PDF. |
Vad gör ett skuldebrev ”löpande”?
Enligt 11 § skuldebrevslagen är ett skuldebrev löpande när det är ställt till innehavaren eller till viss man eller order. Det är inte bara en rubrikfråga. Den valda formuleringen påverkar vem som kan göra fordringen gällande och vilka rättsverkningar en senare överlåtelse får.
Order eller innehavare – välj en typ
Huvudmallen innehåller två tydliga alternativ som inte ska användas samtidigt:
- Orderskuldebrev: ställs till en namngiven borgenär eller order och kan överlåtas genom en spårbar överlåtelsekedja.
- Innehavarskuldebrev: ställs till innehavaren. Den som har handlingen i sin besittning presumeras som utgångspunkt ha rätt att kräva betalning.
För många privata och mindre kommersiella lån är orderskuldebrev lättare att administrera än innehavarskuldebrev. Om överlåtbarheten inte behövs alls är ett enkelt skuldebrev ofta ett mer kontrollerbart alternativ.
En viktig skillnad mot enkelt skuldebrev
En ny innehavare som efter överlåtelse har kommit i besittning av ett löpande skuldebrev i god tro kan enligt 15 § skuldebrevslagen i vissa situationer vara skyddad mot invändningar som gäldenären hade kunnat göra mot den tidigare borgenären. Det är en av de viktigaste anledningarna till att löpande skuldebrev bör användas med större försiktighet.
Endast ett undertecknat original
Den tidigare produkten rekommenderade ett original till vardera parten. Det är olämpligt för ett löpande skuldebrev. Den nya mallen och guiden utgår därför från ett enda undertecknat original. Gäldenären kan behålla en tydligt märkt kopia.
Vid slutbetalning ska originalhandlingen lämnas tillbaka till gäldenären och lämpligen markeras som slutbetald eller makulerad. Vid ränta och amortering innehåller paketet en särskild kvittens- och betalningshistorik.
Vad mallen reglerar
- gäldenär/låntagare och ursprunglig borgenär/långivare,
- val mellan order- och innehavarskuldebrev,
- kapitalbelopp och bevis om utbetalning,
- engångsbetalning, amorteringsplan eller betalning efter uppsägning,
- räntefritt lån eller avtalad ordinarie ränta,
- dröjsmålsränta,
- förtidsbetalning och försiktigt utformad klausul om förtida förfall,
- överlåtelse och presentation av originalhandlingen,
- separat pant eller borgen,
- betalningsuppgifter, meddelanden och särskilda instruktioner,
- överlåtelsepåskrifter för orderskuldebrev,
- betalnings- och kvittenshistorik.
Ränta och dröjsmålsränta
Mallen kan användas både för räntefria och räntebärande lån. När räntelagens standardregel i 6 § är tillämplig vid betalningsdröjsmål motsvarar räntan referensräntan plus åtta procentenheter. Om fordran redan löper med ränta kan 7 § påverka nivån efter förfallodagen.
Preskription – särskild regel för löpande skuldebrev
Preskriptionslagens huvudregel är tio år. Den särskilda treåriga preskriptionstiden för vissa konsumentfordringar gäller uttryckligen inte fordringar som grundar sig på löpande skuldebrev. Guiden tar därför upp dokumentation av betalningar, krav och preskriptionsavbrott.
Viktigt vid kreditköp till konsument
Ett löpande skuldebrev är inte ett lämpligt standarddokument för alla konsumentkrediter. Vid kreditköp får en kreditgivare inte ta emot ett löpande skuldebrev som inskränker konsumentens invändningsrätt om handlingen senare överlåts eller pantsätts till en godtroende borgenär.
Den nuvarande konsumentkreditlagen gäller till och med den 19 november 2026. Den nya konsumentkreditlagen träder i kraft den 20 november 2026 och behåller motsvarande förbud. Paketet markerar därför tydligt att professionell konsumentkredit kan kräva annan och mer omfattande dokumentation.
Överlåtelsepåskrift och betalningshistorik
Orderskuldebrevsmallen innehåller en bilaga med flera fält för överlåtelser så att överlåtare, förvärvare, datum och kvittens kan dokumenteras i anslutning till originalhandlingen. En separat betalningsbilaga gör det möjligt att följa kapital, ränta, kvarstående skuld och kvittens efter varje betalning.
Säkerhet – håll pant och borgen separat
Om lånet ska säkras med pant eller borgen kan skuldebrevet hänvisa till en separat säkerhetshandling. Själva pant- eller borgensåtagandet bör utformas separat så att dess omfattning, formkrav och villkor inte blir otydliga.
Vittnen
Bevittning är normalt inte ett generellt formkrav för ett skuldebrev. Mallen innehåller frivilliga vittnesfält för parter som vill ha ytterligare bevisstöd, utan att felaktigt framställa vittnen som ett krav för giltighet.
Svenska + engelska i samma paket
Den engelska versionen är en English-language version governed by Swedish law. Den passar svenska företag och privatpersoner som behöver dokumentet på engelska men där fordringen fortfarande ska bedömas enligt svensk rätt.
Detaljerade användarguider medföljer
Guiderna förklarar bland annat:
- skillnaden mellan löpande och enkelt skuldebrev,
- skillnaden mellan order- och innehavarskuldebrev,
- varför endast ett original bör undertecknas,
- hur utbetalning, amortering och ränta dokumenteras,
- hur överlåtelse och endorsement/påskrift hanteras,
- regler om presentation och återlämnande av originalet,
- preskription,
- konsumentkreditbegränsningar,
- pant, borgen, vittnen och vanliga misstag.
Filformat och leverans
Format: DOCX, PDF och ZIP.
Språk: svenska och engelska.
Antal filer: 8.
Leverans: digital nedladdning. Ingen fysisk produkt skickas.
Vanliga frågor
Vad är skillnaden mellan löpande och enkelt skuldebrev?
Ett löpande skuldebrev är särskilt utformat för omsättning och kan ge en godtroende ny innehavare ett starkare rättsligt skydd. Vid ett enkelt skuldebrev får en ny borgenär som huvudregel inte bättre rätt än den tidigare borgenären.
Ska båda parter ha varsitt original?
Nej. För ett löpande skuldebrev bör normalt endast ett original undertecknas. Motparten kan behålla en tydligt märkt kopia.
Kan ett löpande skuldebrev vara räntefritt?
Ja. Mallen innehåller både räntefritt och räntebärande alternativ.
Kan mallen användas vid konsumentkredit?
Inte som generell standardhandling. Särskilda tvingande konsumentkreditregler gäller och löpande skuldebrev är uttryckligen förbjudna i vissa kreditköpssituationer.
Behöver skuldebrevet bevittnas?
Inte som generell huvudregel. Frivilliga vittnen kan användas som extra bevisstöd.
Mallpaketet är ett generellt dokumentationsstöd och ersätter inte individuell juridisk, krediträttslig eller skattemässig rådgivning. Vid större belopp, professionell kreditgivning, internationella parter, komplicerade säkerheter eller planerad handel med fordringen bör kvalificerad rådgivare anlitas.
När bör du välja ett löpande skuldebrev?
Ett löpande skuldebrev är ställt till innehavaren eller till viss man eller order enligt 11 § skuldebrevslagen. Formen kan ge särskilda effekter när fordringen överlåts, bland annat för gäldenärens möjligheter att göra invändningar. Därför är det inte ett självklart standardval för vanliga privatlån.
- Vilket skuldebrev passar lånet? Beslutsstöd
- Enkelt och löpande skuldebrev jämförda enligt skuldebrevslagen
- Preskription, betalning och dokumentation
Behöver du i stället en fordran till en namngiven långivare? Se enkelt skuldebrev i Word/PDF. Konsumentkrediträtt och eventuella säkerheter ska bedömas separat innan formen väljs.