Svenska Dokumentmallar
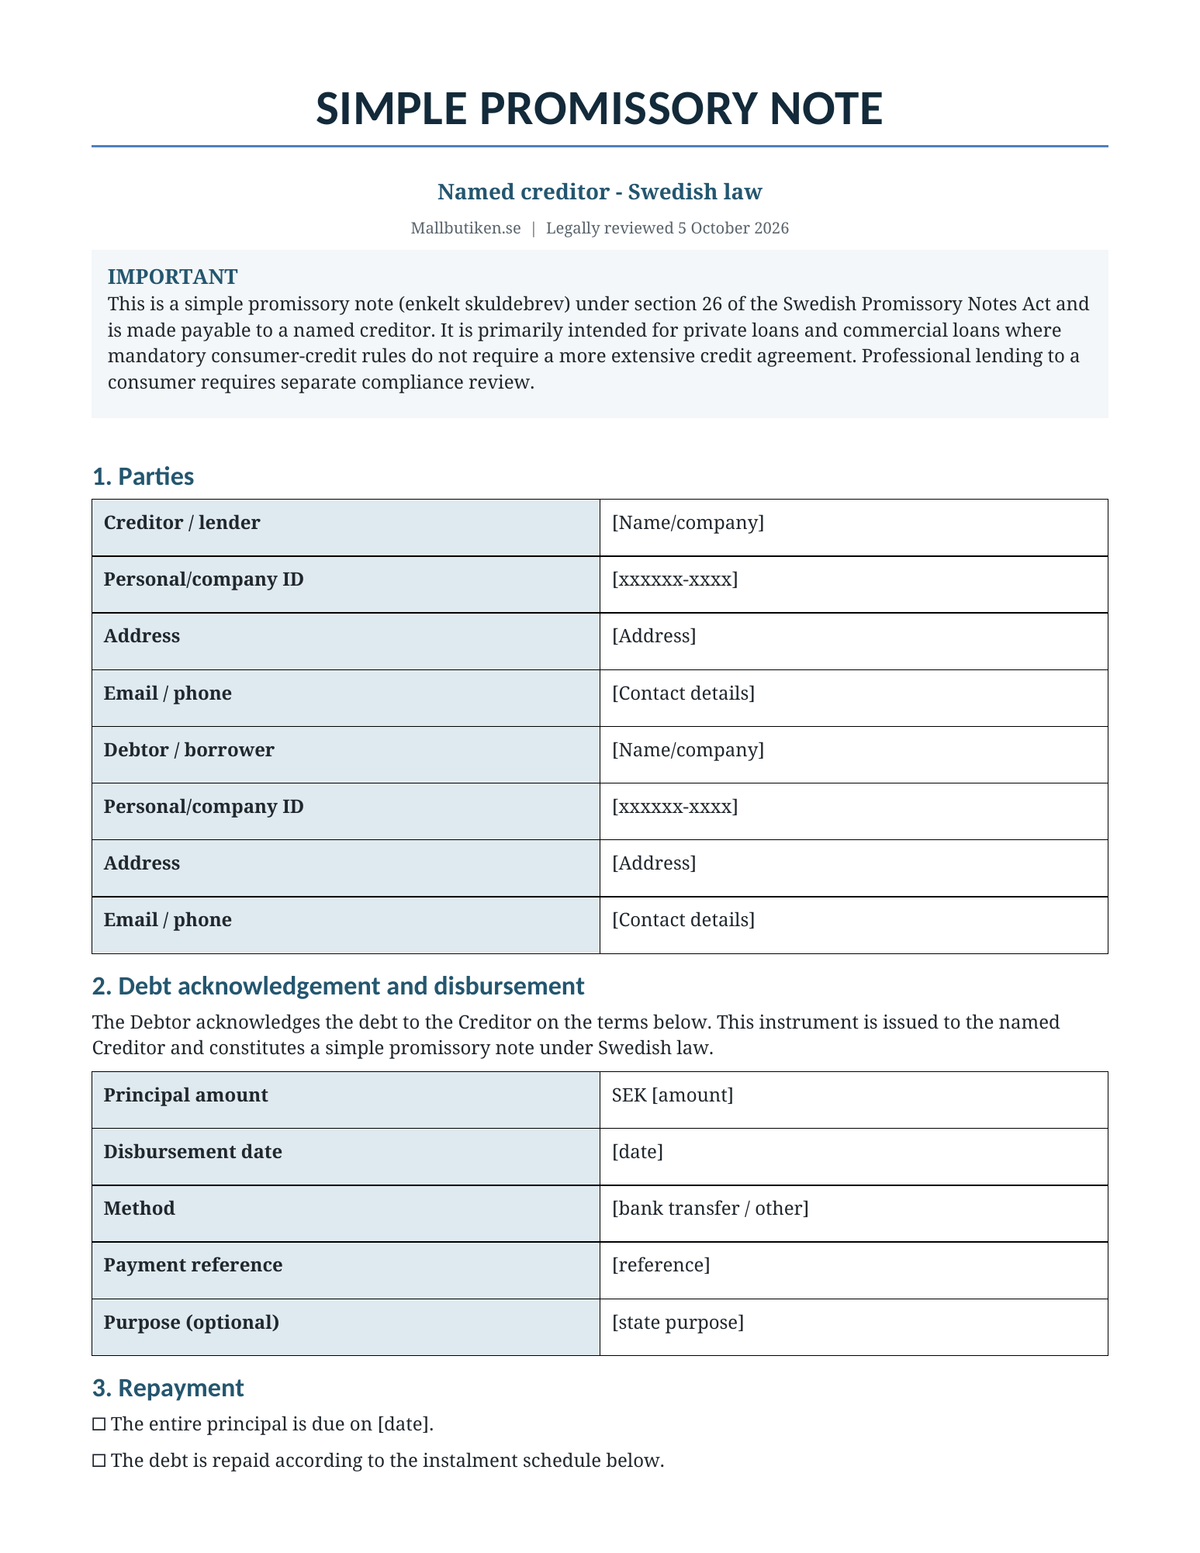
Enkelt skuldebrev – Word/PDF + English + guide
Enkelt skuldebrev – Word/PDF + English + guide
- Filformat
- DOCX, PDF
- Dokumentspråk
- Svenska Engelska
- Antal filer
- 8
Digital nedladdning. Ingen fysisk produkt skickas.
Det gick inte att ladda hämtningstillgänglighet
Om dokumentmallen
Enkelt skuldebrev – komplett mallpaket för lån enligt svensk rätt med svensk och engelsk Word/PDF-mall samt detaljerade användarguider. Paketet är utformat för att dokumentera ett lån till en bestämd borgenär med tydliga villkor om kapitalbelopp, återbetalning, ränta, dröjsmål, överlåtelse och eventuell säkerhet.
Juridiskt granskad: 5 oktober 2026
Genomgången omfattar skuldebrevslagen, räntelagen, preskriptionslagen, avtalslagen och särskilda konsumentkreditregler där de kan bli tillämpliga.
Detta ingår i paketet
| Svenskt enkelt skuldebrev – Word | Redigerbar mall för privatlån och kommersiella lån. |
| Svenskt enkelt skuldebrev – PDF | Utskriftsvänlig version. |
| Simple Promissory Note – English | Engelsk språkversion i Word + PDF, utformad för svensk rätt. |
| Svensk användarguide | Steg-för-steg-guide i Word + PDF. |
| English user guide | Engelsk vägledning i Word + PDF. |
Vad är ett enkelt skuldebrev?
Ett enkelt skuldebrev är ställt till en bestämd borgenär. Det skiljer sig från ett löpande skuldebrev och har andra regler vid exempelvis överlåtelse. Den nya mallen är därför särskilt utformad för ett tydligt lån mellan identifierade parter.
Vad mallen reglerar
- borgenär/långivare och gäldenär/låntagare,
- kapitalbelopp och faktisk utbetalning,
- fast förfallodag, amorteringsplan eller återbetalning efter uppsägning,
- räntefritt lån eller avtalad ordinarie ränta,
- dröjsmålsränta och hantering av sena betalningar,
- förtidsbetalning,
- valbar klausul om förtida förfall,
- separat hantering av pant eller borgen,
- överlåtelse av fordran,
- betalningsuppgifter, meddelanden och dokumentation,
- lagval, tvist och underskrifter.
Inbyggd amorteringsplan
Mallen innehåller en tabell för amorteringar med förfallodag, kapital, ränta/avgift och total betalning. Det gör det enklare att dokumentera ett lån som ska återbetalas i flera poster.
Ränta och dröjsmålsränta
Parterna kan välja mellan räntefritt lån och avtalad årlig ränta. För dröjsmål finns ett tydligt alternativ att använda räntelagens standardregel med referensräntan plus åtta procentenheter, samtidigt som mallen lämnar utrymme för annat giltigt villkor när det är tillåtet.
Förtida betalning och förtida förfall
Mallen gör det möjligt att låta låntagaren betala hela eller delar av skulden i förtid. En separat, valbar klausul om förtida förfall finns för väsentligt betalningsdröjsmål men är formulerad försiktigt eftersom tvingande regler kan begränsa hur en sådan klausul får användas.
Överlåtelse av ett enkelt skuldebrev
Vid överlåtelse av ett enkelt skuldebrev får den nye borgenären som huvudregel inte bättre rätt mot gäldenären än den tidigare borgenären hade. Mallen innehåller därför alternativ för fri överlåtelse eller krav på gäldenärens samtycke samt vägledning om skriftlig underrättelse och nya betalningsinstruktioner.
Säkerhet och borgen hålls juridiskt åtskilda
Om lånet ska säkras med pant eller personlig borgen markeras detta i skuldebrevet, men själva säkerheten bör dokumenteras i en separat pant- eller borgensförbindelse. Det minskar risken för otydlighet om säkerhetens omfattning och när den får tas i anspråk.
Preskription och bevisning
Guiden förklarar de centrala preskriptionsreglerna och varför parterna bör spara det undertecknade skuldebrevet, bevis på utbetalning, amorteringshistorik, krav och eventuella erkännanden. För vanliga fordringar och konsumentfordringar kan olika preskriptionstider gälla.
Viktigt vid lån från näringsidkare till konsument
Denna mall är främst avsedd för privatlån och kommersiella lån. Om en näringsidkare lämnar kredit till en konsument kan tvingande konsumentkreditregler kräva bland annat särskild förhandsinformation, kreditprövning och mer omfattande avtalsdokumentation. Använd därför inte det vanliga skuldebrevet som enda dokument i sådan kreditgivning.
Lån mellan aktiebolag och ägare
Om ett aktiebolag lånar ut pengar till aktieägare, styrelseledamot, VD eller närstående kan aktiebolagslagens särskilda regler om förbjudna lån bli aktuella. Den frågan måste kontrolleras separat innan skuldebrevet används.
Svenska + engelska i samma paket
Den engelska versionen är en språkversion under svensk rätt. Den passar svenska verksamheter eller privatpersoner som behöver dokumentera lånet på engelska. Den är inte avsedd som ett brittiskt, amerikanskt eller annat utländskt skuldebrev.
Detaljerad användarguide medföljer
Guiden går igenom skillnaden mellan enkelt och löpande skuldebrev, utbetalningsbevis, amortering, ränta, dröjsmålsränta, förtidsbetalning, säkerhet, överlåtelse, preskription, betalningsföreläggande, konsumentkredit och lån mellan bolag och ägare.
Filformat och leverans
Format: DOCX, PDF och ZIP.
Språk: svenska och engelska.
Antal filer: 8.
Leverans: digital nedladdning. Ingen fysisk produkt skickas.
Vanliga frågor
Behöver ett enkelt skuldebrev bevittnas?
Vittnen är normalt inte ett generellt formkrav för ett vanligt enkelt skuldebrev, men mallen innehåller frivilliga vittnesrader som kan användas om parterna önskar ytterligare bevisning.
Kan skuldebrevet vara räntefritt?
Ja. Mallen har ett uttryckligt alternativ för räntefritt lån. Om ränta ska tas ut bör räntesats, beräkningsgrund och betalningstid anges tydligt.
Kan långivaren sälja eller överlåta fordran?
Ja, en enkel fordran kan normalt överlåtas, men parterna kan avtala om begränsningar. Mallen innehåller båda alternativen.
Är mallen tillräcklig för ett företags konsumentlån?
Inte alltid. Professionell kreditgivning till konsument omfattas av särskilda tvingande regler och kan kräva ytterligare dokumentation och kontroller.
Mallpaketet är ett generellt dokumentationsstöd och ersätter inte individuell juridisk, skatte- eller krediträttslig rådgivning. Vid större belopp, säkerheter, konsumentkredit eller lån mellan bolag och närstående bör kvalificerad rådgivare anlitas.
När passar ett enkelt skuldebrev?
Ett enkelt skuldebrev ställs till en viss borgenär enligt 26 § skuldebrevslagen. Det är ofta en användbar utgångspunkt vid dokumentation av lån mellan privatpersoner eller företag med identifierad långivare. Ange kapitalbelopp, parter, förfallodag, eventuell ränta och återbetalningsvillkor.
- Välj rätt skuldebrev – praktisk checklista för privatlån och företag
- Enkelt eller löpande skuldebrev – vad är skillnaden?
- Vanliga frågor om ränta, amortering och preskription
Är överlåtelse av fordringen avsedd att ske genom ett order- eller innehavarskuldebrev? Jämför med mallen för löpande skuldebrev. Ett enkelt skuldebrev kan också överlåtas, men gäldenärens invändningar hanteras på annat sätt. Vid konsumentkrediter kan särskilda tvingande regler tillkomma.
Skuldebrev utan amortering, räntefritt eller med slutbetalning? Återbetalningsplan och låneränta är avtalsvillkor, inte samma sak som valet mellan enkelt och löpande skuldebrev. Om parterna inte avtalar om förfallotid är huvudregeln i 5 § skuldebrevslagen att betalning ska ske när långivaren kräver det. Ange därför uttryckligen om skulden ska betalas på en bestämd slutdag, efter anfordran eller genom delbetalningar. Ett amorteringsfritt lån innebär inte att skulden försvinner.
Behöver du hjälp med lån mellan privatpersoner? Läs guiden om privatlån och varför ett skuldebrev behövs. För en engelskspråkig avtalshandling enligt svensk rätt, jämför skuldebrev på engelska för enkelt privatlån. Om lånet saknar säkerhet gäller särskilda begränsningar för ränteavdrag: från inkomståret 2026 medges i regel inte avdrag för räntor på sådana lån. Se Skatteverkets aktuella regler.