
Varför skriva skuldebrev vid privatlån? 8 skäl och viktiga villkor
Varför skuldebrev är värdefullt vid privatlån: bevisning, återbetalning, ränta, delbetalningar, dröjsmål, preskription och tydlighet mellan parterna.

Ett privatlån kan vara bindande även utan ett omfattande skuldebrev, men en tydlig skriftlig betalningsutfästelse gör det betydligt lättare att visa vad som faktiskt avtalats. Det viktigaste värdet är därför inte en påstådd ”formell giltighet” utan tydlighet och bevisning.
- Beloppet blir tydligt. Dokumentera exakt hur mycket som lånas ut och när utbetalningen sker.
- Förfallodagen kan fastställas. Ange engångsbetalning eller amorteringsplan och vad som händer om en delbetalning missas.
- Räntan kan regleras. Skriv om lånet är räntefritt eller räntebärande och skilj vanlig ränta från dröjsmålsränta.
- Delbetalningar går att följa. Bestäm hur amorteringar ska kvitteras och hur kvarvarande skuld beräknas.
- Parterna får samma bild. Det minskar risken att en gåva senare påstås vara lån eller tvärtom.
- Överlåtelsefrågan blir begriplig. Ett enkelt skuldebrev är ställt till en viss borgenär och fungerar annorlunda än ett löpande skuldebrev.
- Preskription kan hanteras. Ett skuldebrev stoppar inte preskription av sig självt. Borgenären måste förstå preskriptionslagens regler och dokumentera eventuella preskriptionsavbrott.
- Tvist blir lättare att utreda. Datum, belopp, betalningsplan och villkor finns samlade i samma handling.
Vad bör ett enkelt skuldebrev innehålla?
För ett vanligt privatlån är det ofta lämpligt att ange parternas identitet, skuldbelopp, datum, betalningsvillkor, eventuell ränta, dröjsmålsvillkor och hur förtida betalning eller ändringar ska hanteras. Gäldenärens underskrift är central som bevis för betalningsutfästelsen.
Skuldebrev mellan sambor
Om sambor finansierar en bostad olika kan skuldebrev ibland kombineras med samboavtal, men dokumenten fyller olika funktioner. Ett skuldebrev reglerar en fordran. Ett samboavtal reglerar om viss samboegendom ska undantas från bodelningsreglerna. Det ena dokumentet ersätter därför inte automatiskt det andra.
Ränta och dröjsmål
Om parterna vill ha avtalad ränta bör den anges tydligt. Räntelagen fungerar som kompletterande lagstiftning. Om dröjsmålsränta ska beräknas enligt räntelagens 6 § motsvarar den vid varje tid referensräntan plus åtta procentenheter.
När är löpande skuldebrev relevant?
För ett vanligt familje- eller vänlån är ett enkelt skuldebrev ofta naturligt eftersom borgenären är identifierad. Ett löpande skuldebrev är konstruerat för enklare omsättning och medför andra regler om invändningar, innehav och betalning. Välj det inte bara för att ordet ”löpande” låter flexibelt.
Räntefritt, utan amortering eller slutbetalning – vad ska stå i skuldebrevet?
Ett enkelt skuldebrev kan utformas med eller utan avtalad ränta och med löpande amortering, en bestämd slutbetalningsdag eller återbetalning på anfordran. Att lånet saknar löpande amortering innebär inte att det är en gåva eller att betalningsskyldigheten upphör. Om ingen förfallotid har avtalats gäller som huvudregel 5 § skuldebrevslagen: gäldenären ska betala när borgenären begär det. Dokumentera parterna, kapitalbelopp, utbetalning, eventuell ränta och förfallovillkor tydligt.
För ett vanligt lån till namngiven privat långivare, använd vid behov den svenska mallen för enkelt skuldebrev. Behöver avtalet ha engelska som huvudspråk, jämför enkelt skuldebrev på engelska enligt svensk rätt. Välj inte löpande skuldebrev enbart därför att lånet betalas successivt; jämför enkla och löpande skuldebrev före valet.
Ränteavdrag 2026: För lån som saknar godtagbar säkerhet gäller från och med inkomståret 2026 normalt inget avdrag för ränteutgifter. Kontrollera Skatteverkets aktuella krav och lånets faktiska förutsättningar; skuldebrevets ordalydelse ger inte automatiskt avdragsrätt.
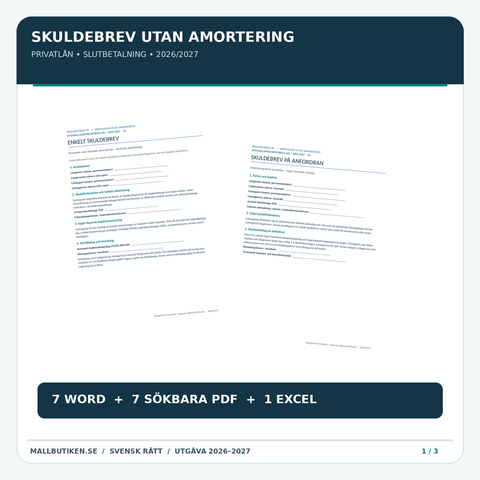
Privatlån utan löpande amortering? Om långivare och låntagare vill avtala om att hela kapitalbeloppet återbetalas vid en bestämd slutdag, kan ni jämföra med mallen för skuldebrev utan amortering och med slutbetalning. Ange förfallovillkoren tydligt. Mallen är avsedd som underlag för enstaka privatlån, inte yrkesmässig konsumentkreditgivning.
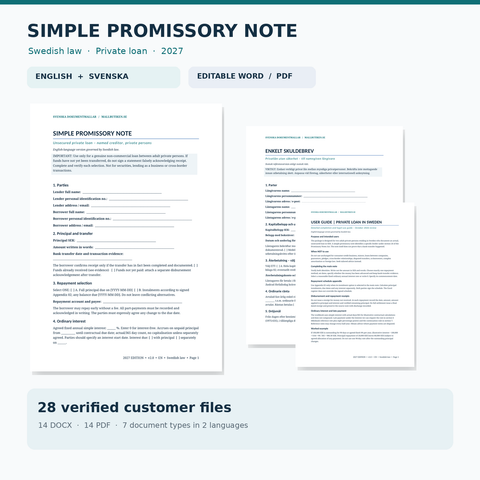
Enkelt Skuldebrev Mall
Redigerbar Word/PDF för privatlån. Pris i butiken: 29 kr.
Se skuldebrevsmallenDokumentmallar i artikeln

Fördjupa dig i ämnet
 Skuldebrev – guider, regler & dokumentmallar
Enkelt eller löpande skuldebrev – vad är skillnaden?
Jämför skuldebrevslagens två huvudkategorier: enkelt skuldebrev samt löpande innehavar- och orderskuldebrev. Se hur överlåtelse, invändningar och b...
 Skuldebrev – guider, regler & dokumentmallar
När kan ett skuldebrev eller en fordran vara ogiltig eller inte kunna krävas?
Skillnaden mellan ogiltighet, invändningar, preskription och bevisproblem vid skuldebrev – och vilka gamla missförstånd om formkrav, makar och förl...


