Svenska Dokumentmallar
Skuldebrev vid övertagande av firma – Word/PDF + English + guide
Skuldebrev vid övertagande av firma – Word/PDF + English + guide
- Filformat
- DOCX, PDF
- Dokumentspråk
- Svenska Engelska
- Antal filer
- 8
Digital nedladdning. Ingen fysisk produkt skickas.
Det gick inte att ladda hämtningstillgänglighet
Om dokumentmallen
Skuldebrev vid övertagande av firma – ett uppdaterat 2026/2027-paket för att dokumentera en köpeskillingsskuld när hela eller delar av en verksamhet överlåts, exempelvis från enskild näringsverksamhet till aktiebolag. Paketet innehåller svensk huvudmall i Word/PDF, English reference samt användarguider på svenska och engelska.
Juridiskt granskad: 6 oktober 2026
Mallen är utformad som ett enkelt skuldebrev enligt svensk rätt och behandlar bland annat köpeskillingsskuld, ränta, amortering, dröjsmål, förtida betalning, kvittning, överlåtelse, preskription och eventuell säkerhet.
Det här ingår
| Skuldebrev – DOCX | Redigerbar svensk huvudmall för köpeskillingsskuld. |
| Skuldebrev – PDF | Utskriftsklar svensk version. |
| Svensk användarguide – DOCX + PDF | Förklarar ränta, betalningsplan, kvittning, säkerhet, överlåtelse och preskription. |
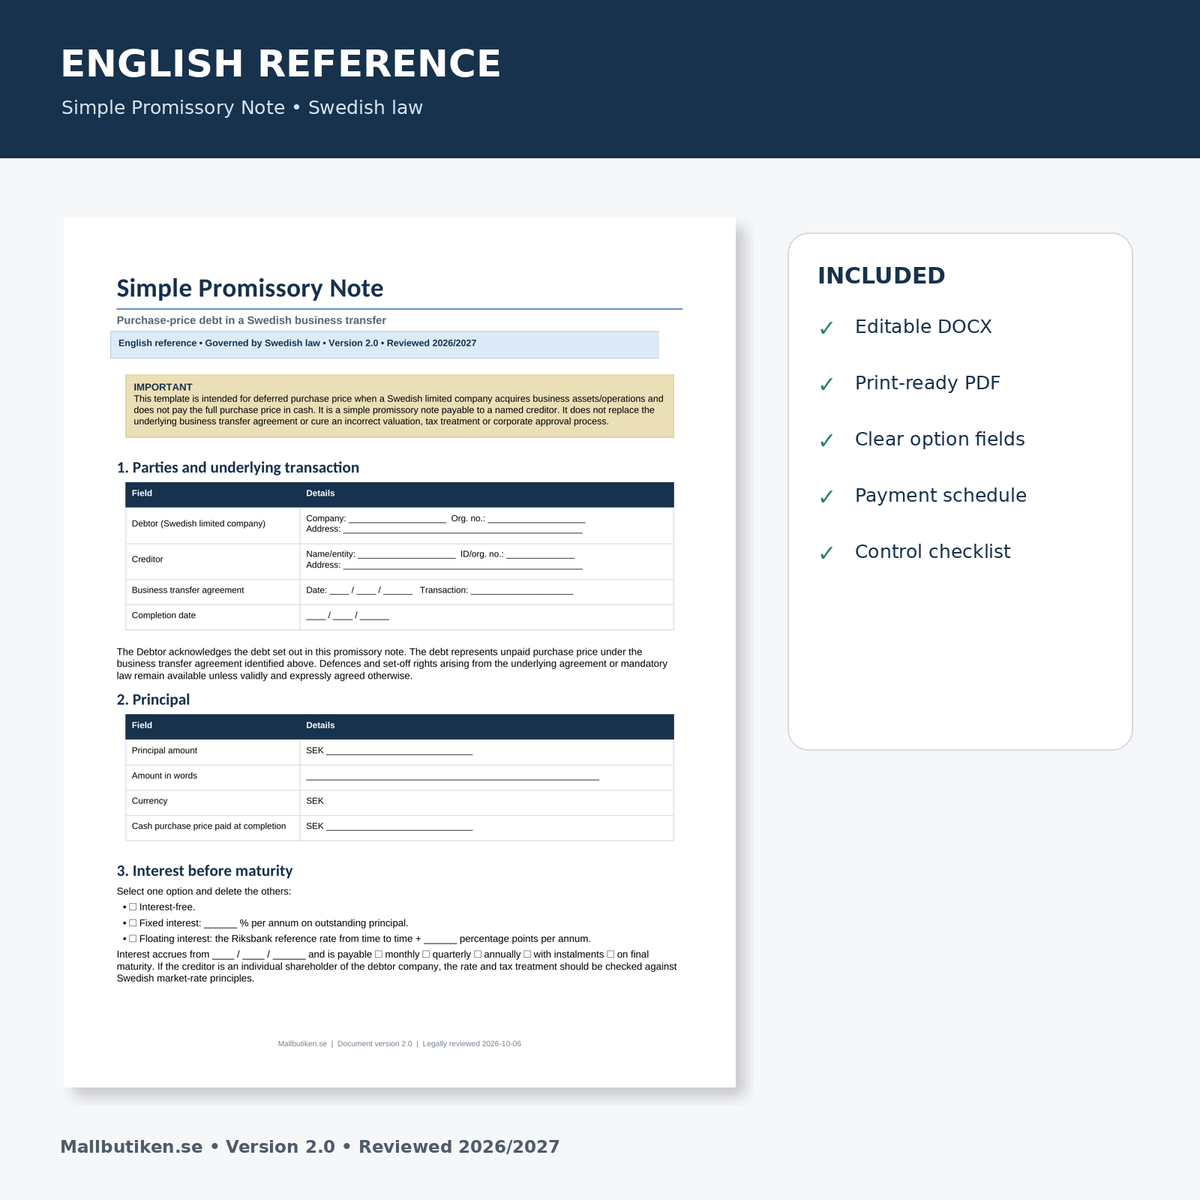
| English reference – DOCX + PDF | Simple Promissory Note governed by Swedish law. |
| English user guide – DOCX + PDF | Engelsk vägledning till samma svenska regelverk. |
Viktig rättelse: ett enkelt skuldebrev kan överlåtas
Den äldre produkttexten angav att ett enkelt skuldebrev inte kan överlåtas utan gäldenärens medgivande. Det är för kategoriskt och har nu rättats.
Ett enkelt skuldebrev är ställt till en bestämd borgenär och kan överlåtas. Den nya borgenären får som huvudregel inte bättre rätt mot gäldenären än den tidigare borgenären hade, och gäldenärens invändningar och vissa kvittningsrätter kan bestå. Underrättelse till gäldenären är dessutom viktig både praktiskt och sakrättsligt.
Anpassat för köpeskillingsskuld – inte bara ett generellt privatlån
Mallen knyter uttryckligen skulden till ett underliggande överlåtelseavtal. Där anges bland annat datum för verksamhetsöverlåtelsen, ursprunglig köpeskilling, eventuell kontantdel och den del av köpeskillingen som blir kvar som skuld.
Det gör det lättare att skilja säljarreversen från andra skulder mellan parterna och att dokumentera sambandet mellan köpeskilling, slutavräkning och eventuella senare justeringar.
Enkelt skuldebrev
Denna mall är avsedd som ett enkelt skuldebrev till en namngiven borgenär. Den ska inte användas som löpande skuldebrev till innehavaren eller till order utan att rättsverkningarna först bedöms separat.
Skuldbelopp och betalningsplan
Parterna kan välja mellan slutbetalning på ett bestämt datum eller amortering enligt en separat betalningsplan. Mallen innehåller en tabell för amorteringar, ränta och återstående kapitalbelopp samt en särskild historik för senare saldobekräftelser.
Ränta
Mallen innehåller separata val för:
- räntefri köpeskillingsskuld,
- fast årlig ränta, eller
- rörlig ränta baserad på Riksbankens referensränta plus avtalad marginal.
Ränta och beräkningsgrund bör anges tydligt. Om borgenären samtidigt är ägare eller närstående till aktiebolaget kan skattemässig bedömning av marknadsmässig ränta behövas.
Dröjsmålsränta
Räntelagen reglerar när dröjsmålsränta börjar löpa. Vid en på förhand bestämd förfallodag kan ränta som huvudregel löpa från förfallodagen. Den lagstadgade nivån enligt 6 § räntelagen är Riksbankens referensränta plus åtta procentenheter, om parterna inte har ett giltigt avtal som leder till annan hantering.
Förtida förfall
Det finns en valbar klausul om förtida förfall vid exempelvis väsentligt betalningsdröjsmål eller insolvensrelaterade händelser. Klausulen är utformad med skriftlig underrättelse och rättelsefrist i stället för att varje mindre försening automatiskt gör hela skulden omedelbart förfallen.
Förtida betalning
Mallen ger gäldenären möjlighet att betala hela eller delar av skulden i förtid enligt det val som parterna gör. Om särskild ersättning eller begränsning ska gälla måste den dokumenteras uttryckligt och bedömas mot omständigheterna.
Kvittning och krav enligt överlåtelseavtalet
Eftersom skulden är kopplad till en företagsöverlåtelse kan parterna samtidigt ha krav mot varandra enligt överlåtelseavtalet – exempelvis på grund av garantier, slutavräkning eller prisjustering.
Mallen innehåller därför ett särskilt avsnitt om hur kvittning ska hanteras utan att försöka avtala bort tvingande eller annars tillämpliga kvittningsregler.
Överlåtelse av skuldebrevet
Vid överlåtelse av ett enkelt skuldebrev får den nye borgenären normalt inte bättre rätt mot gäldenären än den tidigare borgenären hade. Gäldenären bör underrättas om överlåtelsen så att framtida betalningar görs till rätt mottagare och för att överlåtelsen ska få avsedd verkan mot överlåtarens borgenärer.
Preskription – normalt tio år
För den typiska affärsfordran som denna mall är avsedd för är den allmänna preskriptionstiden normalt tio år om preskriptionen inte avbryts.
Preskriptionsavbrott kan bland annat ske genom att gäldenären erkänner skulden, betalar ränta eller amortering, genom ett skriftligt krav/påminnelse eller genom rättsliga åtgärder. Efter preskriptionsavbrott börjar en ny preskriptionstid löpa.
Säkerhet och borgen
Det finns val för osäkrad skuld eller separat säkerhet. Om pant, företagsinteckning, personlig borgen eller annan säkerhet ska användas behövs ofta särskild dokumentation och ibland ytterligare åtgärder för att säkerheten ska få avsedd sakrättslig verkan.
När borgenären också är aktieägare eller styrelseledamot
Om aktiebolaget är gäldenär och borgenären samtidigt är aktieägare, styrelseledamot eller närstående bör bolagets beslut dokumenteras ordentligt. Aktiebolagslagen innehåller jävsregler för styrelsen samt regler om styrelseprotokoll.
I ett bolag med endast en aktieägare ska avtal mellan aktieägaren och bolaget som inte avser en löpande affärstransaktion på sedvanliga villkor antecknas i eller läggas till styrelsens protokoll.
Skattefrågor vid ägarlån och ränta
När borgenären är ägare i ett fåmansföretag bör räntan och övriga villkor granskas skattemässigt. Skatteverkets vägledning för lån från delägare till fåmansföretag utgår från marknadsmässig ränta och en individuell bedömning av bland annat risk och extern finansieringskostnad.
En säljarrevers efter verksamhetsöverlåtelse är inte nödvändigtvis identisk med ett vanligt kontant ägarlån, så den skattemässiga bedömningen bör göras utifrån det faktiska upplägget.
Betalningsföreläggande och domstol
Skuldebrevet är viktig bevisning om fordran och dess villkor, men dokumentet är inte i sig samma sak som en dom eller ett utslag. Om gäldenären inte betalar kan borgenären behöva ansöka om betalningsföreläggande hos Kronofogden eller väcka talan vid domstol beroende på situationen.
Tvistlösning
Den gamla mallen använde skiljeförfarande som generell standard. Det är borttaget. För en vanlig säljarrevers är svensk allmän domstol en mer neutral standardlösning, medan skiljeförfarande kan avtalas separat när skuldens storlek och parternas kommersiella behov motiverar det.
English reference ingår
Paketet innehåller även en fullständig Simple Promissory Note – Business Transfer på engelska. Den engelska versionen är en referensversion och är uttryckligen governed by Swedish law.
Filformat och leverans
Format: DOCX, PDF och ZIP.
Språk: Svenska huvudversion + English reference.
Antal filer: 8.
Totalt: 12 sidor i de fyra dokumenten.
Leverans: digital nedladdning. Ingen fysisk produkt skickas.
Vanliga frågor
Kan ett enkelt skuldebrev överlåtas utan gäldenärens godkännande?
Ja, som utgångspunkt kan ett enkelt skuldebrev överlåtas. Gäldenärens rättsliga ställning skyddas dock genom särskilda regler, och underrättelse om överlåtelsen är viktig.
Är tio års preskription alltid garanterad?
Nej. Tio år är den generella preskriptionstiden för den typ av affärsfordran som mallen huvudsakligen är avsedd för, men särskilda regler och omständigheter kan påverka bedömningen. Preskriptionsavbrott måste också kunna visas.
Måste skuldebrevet bevittnas?
Det finns inget generellt vittneskrav för denna typ av enkelt skuldebrev. Vittnen kan användas om parterna vill stärka bevisningen kring undertecknandet.
Måste skuldebrevet ha ränta?
Nej. Parterna kan välja räntefri skuld eller avtala om ränta. Vid relationer mellan ägare och bolag bör även den skattemässiga behandlingen kontrolleras.
Är en pant- eller borgensklausul i skuldebrevet alltid tillräcklig?
Nej. Beroende på typen av säkerhet kan separata handlingar, underrättelser, registrering eller andra åtgärder krävas.
Detta paket är ett generellt dokumentationsstöd enligt svensk rätt och ersätter inte individuell juridisk, skattemässig eller redovisningsmässig rådgivning.