Om dokumentmallen
Överlåtelseavtal för ombildning från enskild näringsverksamhet till aktiebolag – ett uppdaterat 2026/2027-paket för inkråmsöverlåtelse enligt svensk rätt. Paketet innehåller svensk huvudmall i Word/PDF, English reference samt användarguider på svenska och engelska.
Juridiskt och skattemässigt granskad: 6 oktober 2026
Uppdaterad med aktuella regler om underprisöverlåtelse, periodiseringsfond, expansionsfond, verksamhetsöverlåtelse enligt mervärdesskattelagen, bokföring samt verksamhetsövergång för anställda.
Det här ingår
| Överlåtelseavtal – DOCX | Redigerbar svensk huvudmall för inkråmsöverlåtelse. |
| Överlåtelseavtal – PDF | Utskriftsklar svensk version. |
| Svensk användarguide – DOCX + PDF | Förklarar skatt, moms, fonder, skulder, avtal, personal och bokföring. |
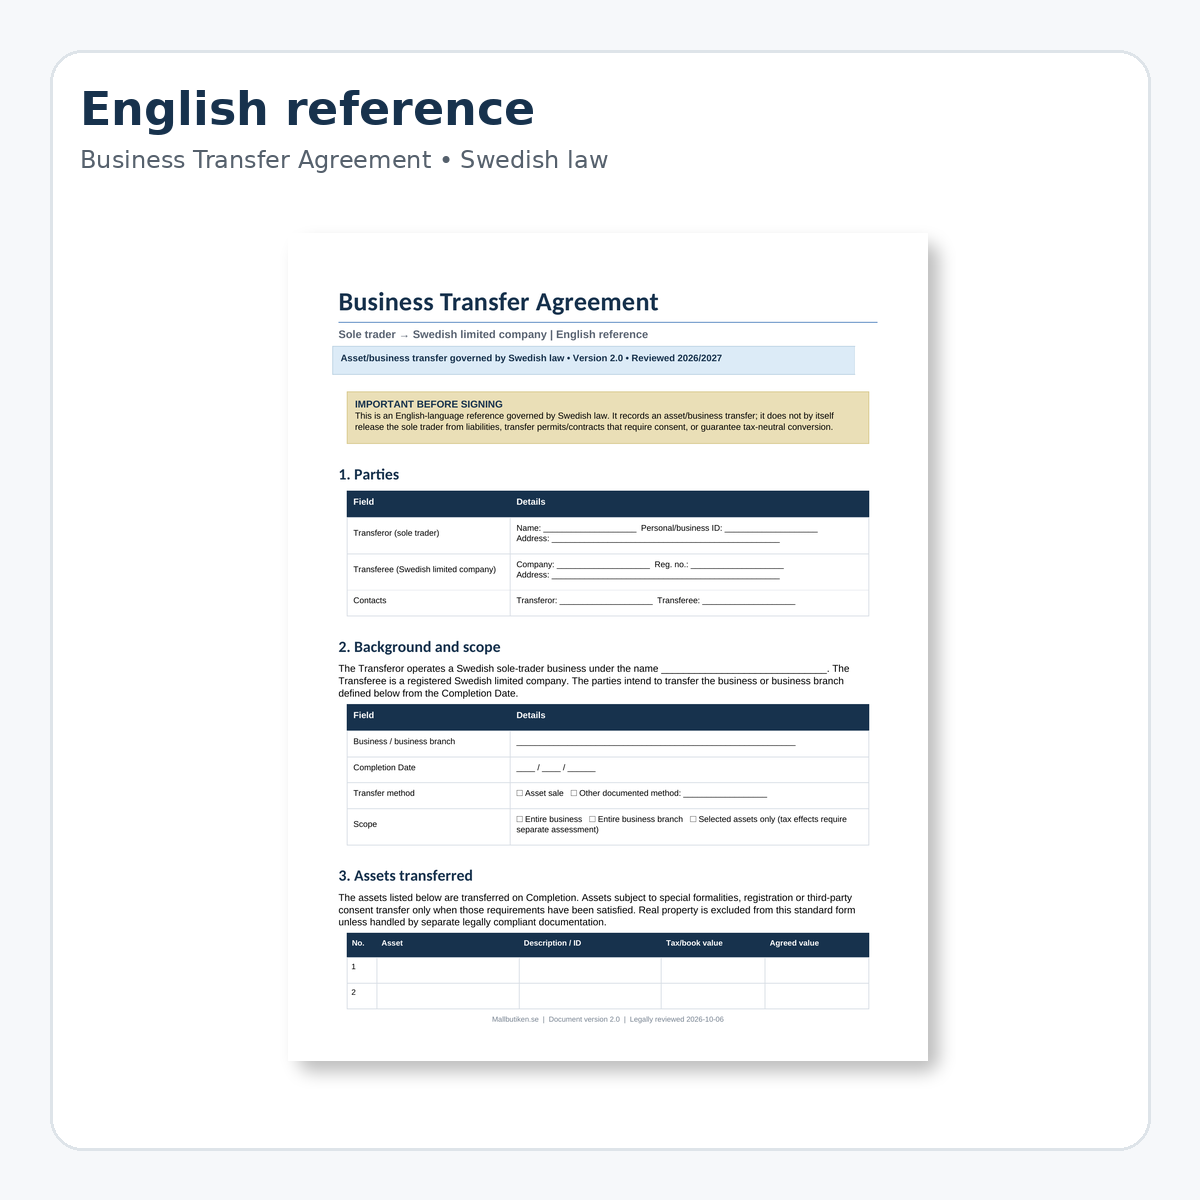
| English reference – DOCX + PDF | Business Transfer Agreement governed by Swedish law. |
| English user guide – DOCX + PDF | Engelsk vägledning till samma svenska regelverk. |
Viktigt: ombildning är mer än ett avtal
En enskild näringsverksamhet är inte en separat juridisk person från näringsidkaren, medan aktiebolaget är en egen juridisk person. Därför behöver tillgångar, skulder, avtal, tillstånd, personal, skatteregistreringar och bokföring hanteras uttryckligen.
Det nya avtalet skiljer därför på vad som överlåts civilrättsligt, vad som kräver tredje mans samtycke och vilka skattemässiga villkor som måste kontrolleras separat.
Inkråmsöverlåtelse eller apport?
En ombildning kan vanligtvis genomföras genom att det registrerade aktiebolaget köper verksamhetens inkråm eller genom apport vid själva bolagsbildningen. Denna produkt är primärt utformad för inkråmsöverlåtelse.
Vid apport krävs särskilda bolagsrättsliga handlingar och revisorsintyg. Standardmallen ska därför inte användas som ersättning för apportdokumentationen.
Tillgångar och värdefördelning
Mallen innehåller separata tabeller för inventarier, lager, goodwill, immateriella rättigheter, kundfordringar och andra tillgångar. Bokfört/skattemässigt värde och avtalat överlåtelsevärde hålls isär för att underlätta bokföring och skattebedömning.
Skulder – bolaget kan inte ensidigt befria dig från personligt ansvar
Den gamla produkten beskrev skulder som om de utan vidare kunde “övertas” av aktiebolaget. Det är för förenklat.
Aktiebolaget kan internt åta sig att bära en skuld, men den enskilde näringsidkaren blir inte automatiskt befriad mot banken, leasegivaren eller annan borgenär. Om ett faktiskt gäldenärsbyte ska ske behöver borgenärens samtycke normalt dokumenteras.
Den nya mallen har därför en särskild bilaga för skulder, säkerheter och borgenärssamtycken.
Avtal och tillstånd följer inte automatiskt med
Leasingavtal, hyresavtal, leverantörsavtal, kundavtal, programvarulicenser, domäner och myndighetstillstånd kan innehålla överlåtelseförbud eller samtyckeskrav. Vissa tillstånd måste sökas på nytt när verksamheten flyttas till en ny juridisk person.
Mallen innehåller en särskild kontrollista för avtal, tillstånd och immateriella rättigheter.
Underprisöverlåtelse och uttagsbeskattning
Om verksamhetstillgångar förs över till aktiebolaget till ett pris under marknadsvärdet kan uttagsbeskattning normalt bli aktuell. Vid ombildning finns dock regler som under vissa förutsättningar gör det möjligt att överföra tillgångarna till skattemässigt värde utan uttagsbeskattning.
Skatteverkets vägledning anger för den typiska ombildningssituationen bland annat att hela verksamheten eller en hel verksamhetsgren ska föras över, att aktierna ska vara kvalificerade och att aktiebolaget inte ska ha tidigare underskott.
Övertagna skulder räknas dessutom som en del av ersättningen för tillgångarna.
Periodiseringsfond
Periodiseringsfonder kan under särskilda förutsättningar tas över av aktiebolaget. Överföringen får bland annat inte utlösa uttagsbeskattning, och den enskilde näringsidkaren ska göra ett tillskott till aktiebolaget som motsvarar de periodiseringsfonder som förs över.
Aktiebolaget ska dessutom göra motsvarande avsättning i räkenskaperna. Paketet innehåller särskilda fält för fondbelopp, år och tillskott.
Expansionsfond – 79,4 %
För expansionsfond gäller andra krav. Enligt gällande regler kan expansionsfonden upphöra utan återföring om bland annat samtliga realtillgångar överlåts till aktiebolaget, näringsidkaren begär att fonden inte ska återföras och ett tillskott motsvarande minst 79,4 % av expansionsfonden görs till bolaget.
Detta är nu uttryckligen inbyggt i både avtalsmallen och användarguiden.
Moms vid verksamhetsöverlåtelse
Den äldre produkttexten beskrev verksamhetsöverlåtelse som generellt momsfri. Den nya versionen är mer korrekt.
Enligt 5 kap. 38 § mervärdesskattelagen behandlas en kvalificerad överlåtelse av tillgångar i samband med verksamhetsöverlåtelse inte som en leverans av varor eller ett tillhandahållande av tjänster, men endast när lagens förutsättningar är uppfyllda. Bland annat måste den moms som annars skulle ha tagits ut vara avdragsgill eller återbetalningsbar för mottagaren.
Investeringsvaror och fastigheter kan kräva ytterligare momsbedömning.
Anställda och verksamhetsövergång
Om överlåtelsen omfattas av 6 b § lagen om anställningsskydd kan rättigheter och skyldigheter enligt anställningsförhållandena övergå till aktiebolaget. En arbetstagare kan motsätta sig övergången, och den tidigare arbetsgivaren kan fortfarande ha ansvar för ekonomiska förpliktelser som hänför sig till tiden före övergången.
Eventuella MBL-förhandlingar, kollektivavtal och personalrelaterade skulder behöver därför bedömas separat. Mallen innehåller en särskild personalbilaga.
Bokföring och brytdag
Avtalet har nu fält för tydlig brytdag, kund- och leverantörsfakturor kring övergången, lager, kundfordringar, skulder och praktisk överlämning av bokföringsmaterial.
Räkenskapsinformation ska som huvudregel bevaras i sju år efter utgången av det kalenderår då räkenskapsåret avslutades. En ombildning innebär inte att det historiska arkivansvaret försvinner.
Fastigheter kräver separat hantering
Om verksamheten innehåller näringsfastighet ska denna standardmall inte användas ensam. Fastighetsöverlåtelse har särskilda formkrav och kan medföra frågor om lagfart, stämpelskatt, kapitalbeskattning och momsjustering.
Företagsnamn, domäner, varumärken och kundregister
Även immateriella och digitala tillgångar behöver identifieras uttryckligen. Kundregister och andra personuppgifter får inte flyttas slentrianmässigt utan måste hanteras enligt tillämpliga dataskyddsregler.
Sju separata bilagetyper
- Tillgångsförteckning och värdefördelning
- Skulder, säkerheter och borgenärssamtycken
- Avtal, tillstånd, IP och samtycken
- Anställda och personalrelaterade skulder
- Periodiseringsfond, expansionsfond och skatteunderlag
- Momsbedömning och eventuella investeringsvaror
- Bokföring, brytdag och praktisk överlämning
English reference ingår
Paketet innehåller även ett fullständigt Business Transfer Agreement – Sole Trader to Swedish Limited Company på engelska. Den engelska versionen är en referensversion och är uttryckligen governed by Swedish law.
När professionell rådgivning är särskilt lämplig
Ta individuell skatte-, redovisnings- eller juridisk rådgivning vid större goodwillvärden, fastigheter, periodiserings-/expansionsfonder, flera verksamhetsgrenar, större lån/leasing, anställda, negativt skattemässigt kapital, komplicerad moms eller större ekonomiska värden.
Behöver köpeskillingen dokumenteras med revers? Se även Skuldebrev vid övertagande av firma →
Filformat och leverans
Format: DOCX, PDF och ZIP.
Språk: Svenska huvudversion + English reference.
Antal filer: 8.
Totalt: 17 sidor i de fyra dokumenten.
Leverans: digital nedladdning. Ingen fysisk produkt skickas.
Vanliga frågor
Kan jag föra över allt till bokfört värde utan skatt?
Inte automatiskt. Reglerna om uttagsbeskattning och underpris måste vara uppfyllda. Vid större värden bör upplägget kontrolleras av skatterådgivare eller redovisningskonsult.
Försvinner mina gamla skulder när aktiebolaget tar över dem?
Nej, inte automatiskt. En intern överenskommelse med aktiebolaget befriar dig normalt inte mot den ursprungliga borgenären. Kontrollera om borgenären accepterar gäldenärsbytet.
Kan periodiseringsfond och expansionsfond behandlas på samma sätt?
Nej. De omfattas av olika regler. Expansionsfonden har bland annat ett aktuellt tillskottskrav på minst 79,4 % av fondens belopp.
Ska moms tas ut på överlåtelsen?
Det beror på om verksamhetsöverlåtelseregeln i mervärdesskattelagen är tillämplig. Bedömningen ska göras innan fakturering och bokföring av överlåtelsen.
Är avtalet lämpligt om verksamheten innehåller fastighet?
Inte som ensam handling. Fast egendom kräver särskild dokumentation och separat juridisk och skattemässig bedömning.
Detta paket är ett generellt dokumentationsstöd och ersätter inte individuell juridisk, skattemässig eller redovisningsmässig rådgivning.