
Enkelt eller löpande skuldebrev – vad är skillnaden?
Jämför skuldebrevslagens två huvudkategorier: enkelt skuldebrev samt löpande innehavar- och orderskuldebrev. Se hur överlåtelse, invändningar och betalning skiljer sig.

Skuldebrevslagen delar i huvudsak in skuldebrev i enkla och löpande. Löpande skuldebrev delas i sin tur in i innehavarskuldebrev och orderskuldebrev. Äldre benämningar som ”hypoteksskuld” eller ”konsumtionsskuld” ska inte beskrivas som egna huvudtyper i skuldebrevslagen.
Enkelt, löpande, order eller innehavare – vad är skillnaden?
Kort svar: Ett enkelt skuldebrev är ställt till en bestämd borgenär. Ett löpande skuldebrev är ställt till innehavaren eller till en person eller order. Orderskuldebrev och innehavarskuldebrev är alltså två former av löpande skuldebrev – inte två separata huvudtyper utöver enkelt och löpande.
| Typ | Förenklat formuleringsexempel | Vad är viktigt? |
|---|---|---|
| Enkelt skuldebrev | ”Jag är skyldig Anna Andersson 50 000 kr enligt detta avtal.” | Anna är angiven borgenär. Vid överlåtelse får den nye borgenären som huvudregel inte bättre rätt än Anna hade (27 §). |
| Orderskuldebrev | ”Jag ska betala 50 000 kr till Anna Andersson eller order.” | Handlingen är löpande; innehav och en överlåtelsekedja kan ha betydelse. Gäldenärens invändningar kan påverkas vid överlåtelse. |
| Innehavarskuldebrev | ”Jag ska betala 50 000 kr till innehavaren av detta skuldebrev.” | Innehavet får särskild betydelse. Kontroll av originalhandling och betalningsmottagarens behörighet är avgörande. |
Exemplen är avsiktligt förenklade för att visa vem skuldebrevet är ställt till. De är inte fullständiga skuldebrev och ska inte kopieras som färdiga avtal. Reglerna om löpande skuldebrev finns framför allt i 11–25 §§, och om enkla skuldebrev i 26–31 §§ skuldebrevslagen (1936:81).
Vilken skuldebrevsmall ska jag välja?
För ett privatlån till en namngiven långivare är en mall för enkelt skuldebrev (29 kr) ofta en rimlig utgångspunkt. Ett löpande skuldebrev (49 kr) bör väljas medvetet när man har behov av den omsättningsbara formen och förstår riskerna. Om du behöver dokumentera olika insatser mellan sambor, se även samboavtal och skuldebrev.
| Enkelt skuldebrev | Löpande skuldebrev | |
|---|---|---|
| Definition | Ställt till viss person | Ställt till innehavaren eller till viss person eller order |
| Överlåtelse | Kan överlåtas, men ny borgenär får normalt inte bättre rätt än överlåtaren | Utformat för omsättning och särskilda godtrosregler |
| Typiskt privatlån | Ofta lämpligt | Behövs normalt bara när omsättningsfunktionen är avsedd |
| Originalhandling | Viktig bevisning | Särskilt central; innehav och återställande regleras uttryckligt |
Enkelt skuldebrev
26 § definierar enkelt skuldebrev som ett skuldebrev ställt till viss person. Det kan överlåtas, men enligt 27 § får den nye borgenären som huvudregel inte bättre rätt mot gäldenären än den tidigare borgenären hade. Det gör att gäldenärens invändningar har ett starkare skydd än vid många förvärv av löpande skuldebrev.
Löpande skuldebrev
11 § anger att skuldebrev till innehavaren eller till viss person eller order är löpande. Ett innehavarskuldebrev knyter rätten starkt till innehavet. Ett orderskuldebrev är ställt till viss person eller order och kan överlåtas genom den mekanism lagen förutsätter.
För en godtroende förvärvare finns särskilda regler som i vissa fall begränsar gäldenärens möjlighet att göra samma invändningar som mot den ursprunglige borgenären. Därför bör privatpersoner inte välja löpande form utan att förstå konsekvenserna.
Vad händer om skuldebrevet säljs eller överlåts?
Ett enkelt skuldebrev kan överlåtas. Den nya borgenären får normalt inte bättre rätt mot gäldenären än den ursprungliga hade (27 § skuldebrevslagen). Vid överlåtelse är det viktigt att underrätta gäldenären om vem som ska få betalningen. Enligt 29 § kan betalning till den tidigare borgenären i vissa fall fortfarande vara giltig om gäldenären inte kände till och inte hade skälig anledning att misstänka överlåtelsen. Enligt 31 § krävs som huvudregel att gäldenären underrättas för att överlåtelsen ska gälla mot överlåtarens borgenärer; undantag finns.
Vid löpande skuldebrev blir innehavet av originalhandlingen och eventuell överlåtelsekedja särskilt viktigt. Enligt 21 § är gäldenären som huvudregel inte skyldig att betala ett löpande skuldebrev utan att handlingen återställs. Godtrosreglerna i 15 § kan också påverka vilka invändningar gäldenären får göra mot en ny borgenär. Detta är en central anledning till att ett löpande skuldebrev inte bör väljas slentrianmässigt för ett privatlån.
Rättskälla: skuldebrevslagen, särskilt 15, 21, 27, 29 och 31 §§.
Överlåtelse av en företagsfordran är inte samma sak som att utfärda ett nytt skuldebrev. Den som ska dokumentera själva överlåtelsen, underrätta gäldenären och spara bevis om underrättelsen kan använda vår mall för fordringsöverlåtelse och denuntiation i Word, PDF och Excel. Paketet är avsett för enkla penningfordringar mellan företag och inte för löpande skuldebrev eller fullständiga factoringupplägg. Beakta särskilt gäldenärens invändningar och 27, 29 och 31 §§ skuldebrevslagen; undantag kan gälla.
Vad är inte en separat skuldebrevstyp?
Ett lån kan vara säkrat med pant, avse ett bostadsköp eller vara en konsumentkredit utan att ”pantlån”, ”hypoteksskuld” eller ”konsumtionsskuld” blir egna skuldebrevskategorier enligt skuldebrevslagens systematik. Säkerhet och kreditregler är separata frågor som kan omfattas av annan lagstiftning.
Vilket passar privatlån?
När en privatperson lånar pengar till en bestämd vän, släkting eller sambo är ett enkelt skuldebrev ofta lättare att förstå eftersom borgenären anges. Om parterna faktiskt vill att fordringshandlingen ska kunna cirkulera med de särskilda rättsverkningar som gäller för löpande skuldebrev måste den formen väljas medvetet.
Vad bör ett enkelt skuldebrev mellan privatpersoner innehålla?
Om du behöver dokumentera ett vanligt privatlån bör texten vara tydlig om både parterna och själva betalningsåtagandet. Ett praktiskt underlag kan innehålla:
- långivarens och låntagarens namn och identifieringsuppgifter,
- lånebelopp och när pengarna har betalats ut eller ska betalas ut,
- om ränta ska betalas och hur den i så fall beräknas,
- återbetalningens förfallodag eller avbetalningsplan,
- vad som ska gälla vid sen betalning och hur betalningar dokumenteras,
- datum och låntagarens underskrift samt gärna tydlig dokumentation av parternas överenskommelse.
Det här är en praktisk checklista, inte en fullständig förteckning över tvingande formkrav. Skuldebrevets rättsverkningar påverkas av innehållet och tillämpliga regler. För ett vanligt lån till en viss vän eller familjemedlem kan du börja med en redigerbar mall för enkelt skuldebrev i stället för att använda ett löpande orderskuldebrev av misstag.
Skuldebrev mellan sambor – behövs också samboavtal?
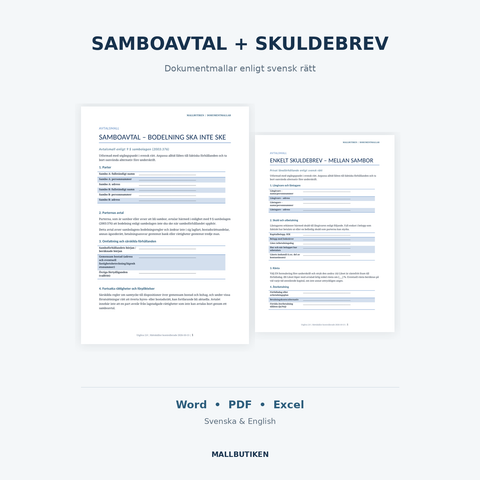
I vissa fall. Ett skuldebrev avser en fordran, medan ett samboavtal enligt sambolagen kan ändra vilken egendom som ingår i bodelningen. Vid olika kontantinsatser i en gemensam bostad kan båda behöva bedömas tillsammans. Läs guiden om skuldebrev och samboavtal vid olika kontantinsats innan du väljer dokumenttyp.
Välj rätt skuldebrevsmall utifrån situationen
För ett vanligt lån där långivaren är namngiven kan enkelt skuldebrev (29 kr) vara en lämplig utgångspunkt. Om fordringshandlingen medvetet ska kunna cirkulera som order- eller innehavarskuldebrev behöver du förstå och bedöma löpande skuldebrev (49 kr). Om du är osäker: använd checklistan för val av skuldebrev och läs fördjupningen om preskription. Preskription påverkas inte automatiskt av att handlingen finns sparad.
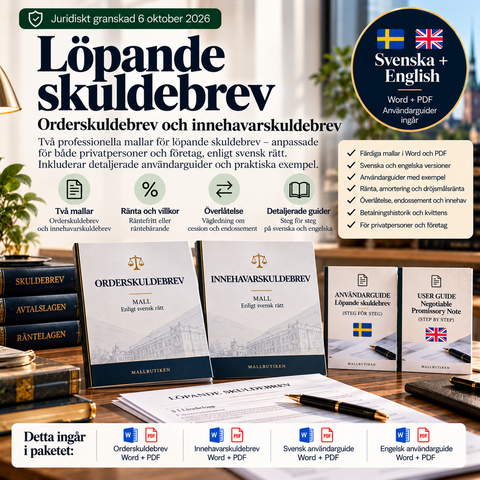
Mallar för båda typerna
Enkelt skuldebrev kostar 29 kr. Löpande skuldebrev kostar 49 kr.
Enkelt skuldebrev Löpande skuldebrevDokumentmallar i artikeln

Fördjupa dig i ämnet
 Samboavtal – guider, regler & dokumentmallar
Samboavtal och skuldebrev vid olika kontantinsats – så fungerar upplägget
Guide för sambor som köper bostad med olika kontantinsats: varför samboavtal och skuldebrev ofta behöver användas tillsammans och hur upplägget bör...
 Skuldebrev – guider, regler & dokumentmallar
Vilket skuldebrev ska jag välja? Checklista för privatlån och företag
Checklista för att välja mellan enkelt och löpande skuldebrev utifrån parter, behov av överlåtelse, återbetalning, ränta, säkerhet och användningso...
 Skuldebrev – guider, regler & dokumentmallar
När preskriberas skulder? 10 år, 3 år och preskriptionsavbrott
Guide till preskription av fordringar: huvudregeln 10 år, konsumentfordringar 3 år, undantag för löpande skuldebrev och hur preskriptionsavbrott fu...


