
Bokslut i aktiebolag – steg för steg 2026

Bokslutet är arbetet där årets löpande bokföring stäms av, periodiseras och avslutas. För ett aktiebolag leder bokslutsarbetet vidare till en årsredovisning – aktiebolaget kan inte välja ett förenklat årsbokslut i stället för årsredovisning.
Hur gör man bokslut i aktiebolag? Ett konkret exempel
Exempel: Ett mindre privat aktiebolag har kalenderår som räkenskapsår och ska stänga bokföringen per 31 december 2026. Bokslutsarbetet innebär att bolaget stämmer av räkenskaperna, dokumenterar eventuella periodiseringar och därefter tar fram en årsredovisning enligt rätt K-regelverk.
| Arbetsmoment | Praktiskt exempel | Spara som bevis |
|---|---|---|
| Bank och reskontra | Jämför bankkonto 1930 med bankutdrag samt öppna kund- och leverantörsfakturor med huvudboken. | Kontoutdrag, avstämningsbilaga och åtgärdslista. |
| Periodisering | Ett abonnemang på 12 000 kr exklusive moms betalas den 1 oktober 2026 för tolv månader. Illustrativt avser 3 000 kr 2026 och 9 000 kr 2027, förutsatt att den aktuella redovisningsregeln kräver periodisering. | Faktura, beräkning och relevant bokslutsverifikation. |
| Lager och anläggningstillgångar | Dokumentera lagerinventering och bedöm avskrivning/nedskrivning enligt företagets redovisningsregelverk. | Inventeringslista, anläggningsregister och underlag. |
| Årsredovisning och beslut | Upprätta, underteckna och vid behov revidera årsredovisningen. För kalenderårsbolag: ordinarie årsstämma senast 30 juni 2027, normalt inlämning senast 31 juli 2027. | Årsredovisning, fastställelseintyg och stämmoprotokoll. |
Viktigt om K2 och K3: BFN:s ändringar för räkenskapsår som inleds 2026 innebär att vissa bolag behöver byta till K3. Varken bokslutsprogram eller en Word-mall avgör om bolaget får använda K2.
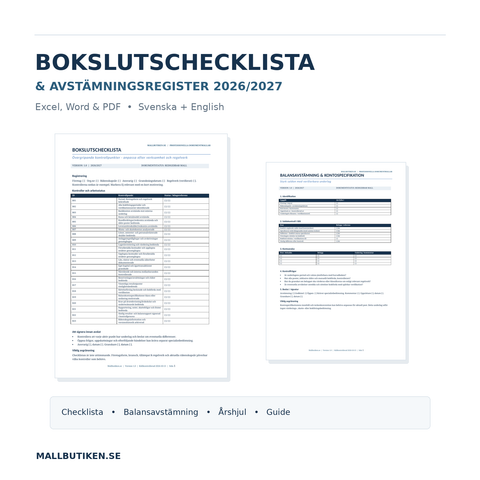
Arbetsunderlag: Bokslutschecklista och avstämningsregister – Excel/Word/PDF (79 kr). För bolag som får tillämpa K2: Årsredovisningsmall för aktiebolag (49 kr).
Bokföringsnämnden – ändringar K2/K3 från 2026. Beloppen ovan är räkneexempel, inte en rekommenderad bokföringsregel för alla företag.
1. Slutför den löpande bokföringen
Säkerställ att alla affärshändelser som tillhör räkenskapsåret är bokförda och att underlagen är kompletta. Kontrollera bland annat bank, kund- och leverantörsfakturor, löner, skatter, korttransaktioner och eventuella manuella verifikationer.
2. Stäm av balanskontona
Balansräkningens poster ska kunna styrkas. Stäm därför av exempelvis:
- bank och kassa,
- kundfordringar och leverantörsskulder,
- skattekonto och moms,
- lån och räntor,
- anläggningstillgångar och avskrivningar,
- lager,
- upplupna och förutbetalda poster,
- eget kapital.
Gamla saldon ska inte bara rullas vidare. Varje väsentlig post behöver förklaras och kunna verifieras.
3. Periodisera intäkter och kostnader
Intäkter och kostnader ska redovisas i rätt period enligt tillämpligt regelverk. Kontrollera förutbetalda kostnader, upplupna kostnader, upplupna intäkter och förutbetalda intäkter samt de förenklingsregler som kan gälla enligt K2.
Behöver du avgöra vilken typ av periodisering som passar? Läs även guiden om förutbetalda och upplupna intäkter och kostnader, med exempel, K2/K3-avgränsningar och avstämningsunderlag.
4. Värdera tillgångar och skulder
Gå igenom bland annat lagerinkurans, osäkra kundfordringar, nedskrivningsbehov och avskrivningar. Företagets val mellan K2 och K3 kan påverka hur flera poster ska redovisas.
Från räkenskapsår som inleds efter 31 december 2025 får vissa företag inte längre använda K2, exempelvis bostadsrättsföreningar, företag med vissa utlandsfilialer och vissa företag med kryptotillgångar eller särskilda finansiella instrument. Kontrollera alltid BFN:s aktuella tillämpningsområde.
5. Beräkna skatt och bokslutsdispositioner
När det redovisningsmässiga resultatet är framtaget behöver bolaget hantera aktuell skatt, temporära skillnader där regelverket kräver det och eventuella bokslutsdispositioner. Periodiseringsfond och koncernbidrag har egna skatte- och redovisningsregler och ska inte bokas mekaniskt enbart för att ”sänka skatten”.
6. Bedöm kapitalbrist
Bokslutsarbetet kan visa att eget kapital är svagt. Om det finns skäl att anta att det egna kapitalet understiger hälften av registrerat aktiekapital kan styrelsens KBR-skyldighet ha uppstått redan tidigare – det är inte tillåtet att vänta till årsredovisningen.
Se när kontrollbalansräkning krävs.
7. Upprätta årsredovisningen
Efter bokslutet sammanställs årsredovisningen med förvaltningsberättelse, resultat- och balansräkning, noter och övriga delar som krävs. För större företag tillkommer bland annat kassaflödesanalys.
Läs komplett guide till årsredovisning för aktiebolag 2026.
8. Underskrift, årsstämma och Bolagsverket
Årsredovisningen ska undertecknas enligt reglerna, granskas av revisor om bolaget har revisor och läggas fram på årsstämman inom sex månader från räkenskapsårets slut. Därefter lämnas den till Bolagsverket inom en månad efter stämman och senast sju månader efter räkenskapsårets slut.
Vanliga bokslutsfel
- Oavstämda balanskonton.
- Gamla kund- eller leverantörssaldon utan utredning.
- Fel periodisering.
- Missad lagerinventering eller inkurans.
- Felaktig avskrivning eller nedskrivning.
- Fel K2/K3-regelverk.
- Kapitalbrist som upptäcks men inte hanteras.
- Skatteberäkning som inte stämmer med bokslutsdispositionerna.
För mindre aktiebolag som får använda K2 finns Årsredovisning Mall (K2) – Aktiebolag för 49 kr.
Praktisk bokslutschecklista och avstämningsregister
Innan årsredovisningen sammanställs är det värdefullt att dokumentera vilka balanskonton som har stämts av, vem som genomfört kontrollerna och vilka differenser som återstår. Arbeta exempelvis med bankkonton, kund- och leverantörsreskontra, moms, skatter, lager och periodiseringar – anpassat efter verksamheten.
För ett sammanhållet arbetsflöde kan du använda Bokslutschecklista & Avstämningsregister 2026/2027 i Excel, Word och PDF. Se även guiden om bankavstämning och differenser på konto 1930 och vår vägledning om trevägsmatchning vid fakturakontroll. En checklista är ett arbetsstöd, inte en ersättning för tillämpligt regelverk eller korrekta bokföringsunderlag.
Källor
- BFN – ändringar i K2 och K3 från 2026
- Bolagsverket – årsredovisning och tidsgränser
- Bokföringslagen (1999:1078)
Jämför du olika verksamhetsformer? Se skillnaderna mellan årsredovisning i aktiebolag, förenklat årsbokslut i enskild firma och bokslut i ideell förening.
Dokumentmallar i artikeln

Fördjupa dig i ämnet
 Guider för företag – avtal, HR, AI & compliance
Förutbetalt eller upplupet? Periodisering av kostnader och intäkter vid bokslut
Förutbetald kostnad eller upplupen intäkt? Jämför fyra typer av periodisering vid bokslut, se exempel, kontrollera K2/K3 och välj rätt avstämningsm...
 Kontrollbalansräkning – guider & vägledning
När krävs en kontrollbalansräkning? Regler och exempel
När krävs kontrollbalansräkning? Guide till de två lagstadgade situationerna i 25 kap. 13 § ABL, hälftengränsen, varningssignaler och praktiska exe...
 Årsredovisning – guider, regler & mallar
Årsredovisning för aktiebolag – komplett guide 2026
Komplett 2026-guide till årsredovisning för aktiebolag: innehåll, K2/K3, tidsfrister, revisionsplikt, digital inlämning och vanliga misstag.


