
Årsstämma i aktiebolag – regler, dagordning och tidsfrister 2026

Varje aktiebolag ska hålla ordinarie bolagsstämma – årsstämma – inom sex månader efter räkenskapsårets slut. På årsstämman läggs årsredovisningen fram och aktieägarna fattar bland annat beslut om resultat- och balansräkningen, vinst eller förlust och ansvarsfrihet.
Årsstämma i aktiebolag – datum och protokoll i korthet
Kort svar: Ett aktiebolag håller årsstämma senast sex månader efter räkenskapsårets slut. Årsredovisningen ska därefter normalt ha kommit in till Bolagsverket inom en månad efter årsstämman och senast sju månader efter räkenskapsårets slut. De här tidsfristerna är inte samma sak.
| Moment | Praktiskt kontrollsteg |
|---|---|
| Inför årsstämman | Kontrollera kallelsetid och kallelsesätt mot bolagsordningen och 7 kap. ABL. Ta fram årsredovisning, revisionsberättelse om bolaget har revisor, röstlängd och beslutsförslag. |
| Under stämman | Besluta om fastställelse av balans- och resultaträkning, resultatdisposition, ansvarsfrihet och eventuella val. Protokollför faktiska beslut och omröstningar. |
| Efter årsstämman | Se till att protokollet undertecknas och justeras enligt 7 kap. 48 § ABL. Det ska hållas tillgängligt för aktieägarna senast två veckor efter stämman. Lämna årsredovisningen med fastställelseintyg till Bolagsverket. |
Ska årsstämmoprotokollet skickas till Bolagsverket?
Inte normalt när du bara lämnar in årsredovisningen. Bolagsverket anger att protokollet inte ska bifogas den vanliga årsredovisningen. Vid vissa registreringsärenden, exempelvis styrelsebyte, ändring av bolagsordning eller nyemission, kan däremot en bestyrkt protokollkopia behöva skickas in.
Vilken mall behöver du?
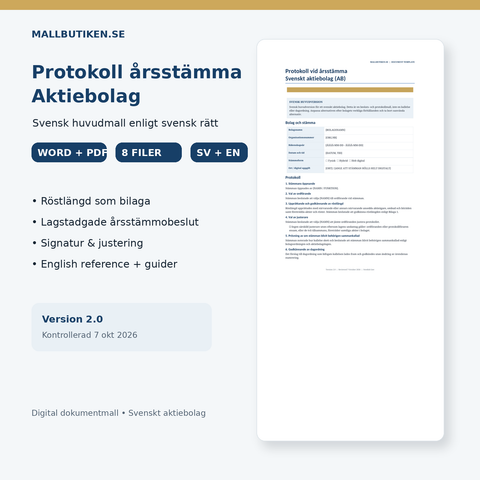
Årsstämmoprotokoll – svenska (49 kr) för aktieägarnas beslut, Annual General Meeting Minutes (49 kr) när ett engelskspråkigt protokoll behövs enligt svensk rätt, och styrelseprotokoll – svenska (49 kr) för styrelsens egna möten. Styrelsemöte och årsstämma har olika beslutskompetens och protokollkrav.
Källor: Aktiebolagslagen 7 kap. 10–11 och 48–49 §§ och Bolagsverket om årsstämmoprotokoll.
När måste årsstämman hållas?
Enligt 7 kap. 10 § aktiebolagslagen ska årsstämman hållas inom sex månader från räkenskapsårets utgång. För ett bolag med kalenderår innebär det senast den 30 juni året efter.
Detta ska skiljas från inlämningsfristen till Bolagsverket: årsredovisningen ska normalt ha kommit in senast en månad efter stämman och senast sju månader efter räkenskapsårets slut.
När ska kallelsen skickas?
Huvudregeln för ordinarie bolagsstämma är att kallelse ska utfärdas tidigast sex veckor och senast fyra veckor före stämman. I bolagsordningen för ett privat aktiebolag får det föreskrivas att kallelse får ske senare, dock senast två veckor före stämman.
Kallelsesättet ska följa aktiebolagslagen och bolagsordningen. Se vår separata guide om kallelse till årsstämma.
Vad ska årsstämman besluta om?
Aktiebolagslagen anger att årsstämman ska besluta om:
- fastställelse av resultaträkningen och balansräkningen,
- disposition av bolagets vinst eller förlust enligt den fastställda balansräkningen,
- ansvarsfrihet gentemot bolaget för styrelseledamöter och verkställande direktör,
- andra ärenden som enligt lagen eller bolagsordningen ska behandlas.
Därutöver kan exempelvis styrelseval, revisorsval och arvoden finnas på dagordningen när det är aktuellt.
Vem har rätt att delta?
Huvudregeln i 7 kap. 2 § ABL är att en aktieägare som är införd i aktieboken på dagen för bolagsstämman har rätt att delta. För avstämningsbolag gäller särskilda regler.
Bolagsordningen får också innehålla krav på att aktieägare ska anmäla sitt deltagande senast en viss dag som anges i kallelsen. Den dagen får enligt lagen inte ligga tidigare än femte vardagen före stämman.
Kan aktieägaren använda ombud?
Ja. Aktieägare kan som huvudregel utöva sin rätt genom ombud med skriftlig, undertecknad och daterad fullmakt enligt 7 kap. 3 § ABL.
Vilka handlingar ska finnas inför stämman?
Årsredovisningen och, när bolaget har revisor, revisionsberättelsen ska vara färdiga och tillgängliga inom de tidsramar som gäller. Bolagsverket anger i sin praktiska tidslinje att årsredovisningen ska vara färdig senast två veckor före årsstämman om bolaget saknar revisor och senast sex veckor före om bolaget har revisor.
Styrelsen bör även förbereda dagordning, förslag till resultatdisposition och andra beslutsunderlag som krävs för de ärenden som ska behandlas.
Protokoll från årsstämman
Stämmans beslut ska dokumenteras i protokoll enligt aktiebolagslagen. Protokollet ska bland annat återge beslut och, där det är relevant, omröstningsresultat. Se till att protokollet och bilagorna stämmer överens med vad som faktiskt beslutats.
Vad händer efter årsstämman?
- Resultat- och balansräkning är fastställda.
- Beslutet om resultatdisposition dokumenteras.
- Fastställelseintyg upprättas på kopian som lämnas till Bolagsverket.
- Årsredovisningen lämnas in i tid.
- Förändringar som ny styrelse eller revisor anmäls till Bolagsverket när registrering krävs.
Se även årsredovisningsguiden 2026 och vinstdisposition i aktiebolag.
Vanliga misstag
- Att hålla årsstämman efter sexmånadersfristen.
- Att utgå från fyra veckors kallelsetid utan att kontrollera bolagsordningen – eller tvärtom använda två veckor utan stöd i bolagsordningen.
- Att använda fel deltaganderegel och glömma aktieboken.
- Att sakna korrekt förslag till resultatdisposition.
- Att lämna in årsredovisningen senare än en månad efter stämman eller efter sjumånadersfristen.
- Att glömma registreringspliktiga ändringar efter stämman.
Mallbutikens Årsredovisning Mall (K2) – Aktiebolag kostar 49 kr. Kontrollera att bolaget får tillämpa K2 under 2026.
Årsstämmoprotokoll på engelska
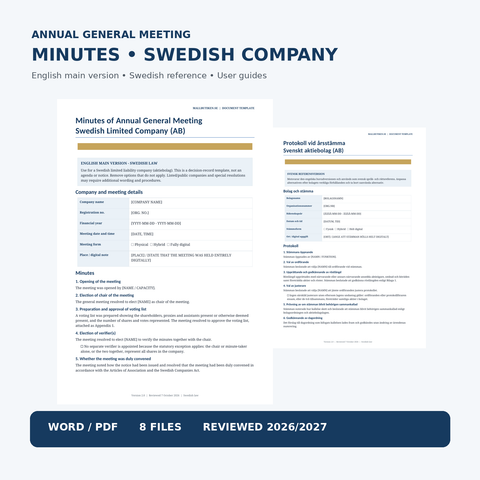
Ska besluten dokumenteras för engelskspråkiga delägare? Se vår engelska mall för årsstämmoprotokoll (Annual General Meeting Minutes) enligt svensk aktiebolagsrätt. Använd den tillsammans med korrekt kallelse, röstlängd och beslut enligt bolagets förutsättningar.
Efterutdelning – när behövs extra bolagsstämma?
Årsstämman kan besluta om ordinarie vinstutdelning i samband med att årsredovisningen fastställs. Om bolaget vill besluta om ytterligare utdelning vid en senare extra bolagsstämma gäller särskilda krav på utdelningsförslag, styrelsens motiverade yttrande, beslutsunderlag, försiktighetsbedömning och anmälan till Bolagsverket. Det tillgängliga beloppet utgår från senast fastställda balansräkning med hänsyn till tidigare beslutade värdeöverföringar.
För ett privat aktiebolag som behöver dokumentera en sådan efterutdelning finns ett separat mallpaket för vinstutdelning och efterutdelning – styrelseförslag, stämmoprotokoll och Excelregister. Paketet ersätter inte prövningen av utdelningsutrymme eller anmälan till Bolagsverket. Se också Bolagsverkets vägledning om beslut på extra bolagsstämma.
Extra bolagsstämma jämfört med årsstämma
Årsstämman är bolagets ordinarie årliga stämma. En extra bolagsstämma kan behövas mellan årsstämmorna, exempelvis för att ändra bolagsordningen eller välja ny styrelse. Det påverkar bland annat ärendelista, kallelsefrister och beslutens dokumentation. En vanlig extra bolagsstämma och en bolagsordningsändring har olika kallelsefrister enligt 7 kap. 19–20 §§ aktiebolagslagen.
För dessa situationer finns ett separat paket för extra bolagsstämma med kallelse, protokoll, röstlängd och Excel. Det är inte samma sak som ett årsstämmoprotokoll. Vid extra vinstutdelning behövs dessutom särskilda utdelningsunderlag, som beskrivs i avsnittet om efterutdelning ovan. Se aktiebolagslagens regler om bolagsstämma.
Källor
Dokumentmallar i artikeln

Fördjupa dig i ämnet
 Årsredovisning – guider, regler & mallar
Kallelse till årsstämma – regler och tidsfrister för aktiebolag
Guide till kallelse till årsstämma: kallelsetider för privat aktiebolag, bolagsordning, innehåll, föranmälan, extra bolagsstämma och vanliga kallel...
 Årsredovisning – guider, regler & mallar
Årsredovisning för aktiebolag – komplett guide 2026
Komplett 2026-guide till årsredovisning för aktiebolag: innehåll, K2/K3, tidsfrister, revisionsplikt, digital inlämning och vanliga misstag.
 Årsredovisning – guider, regler & mallar
Vinstdisposition i aktiebolag – utdelning, balansering och försiktighetsregel
Guide till vinstdisposition i aktiebolag: fritt och bundet eget kapital, utdelningsutrymme, försiktighetsregeln, styrelsens yttrande och resultatdi...


