
Kontrollbalansräkning – genomförande, frågor och svar

En kontrollbalansräkning är inte en frivillig intern kvalitetskontroll av bokföringen. Det är en särskild balansräkning som styrelsen i ett aktiebolag måste agera med när någon av situationerna i 25 kap. 13 § aktiebolagslagen är uppfylld. Här får du en praktisk genomgång av processen och svar på de vanligaste frågorna.
När måste en kontrollbalansräkning upprättas?
Skyldigheten ligger på styrelsen. Tröskeln är inte att det definitivt har konstaterats att kapitalet är förbrukat. Det räcker att det finns skäl att anta att bolagets eget kapital, beräknat enligt reglerna för kontrollbalansräkning, understiger hälften av det registrerade aktiekapitalet.
Den andra lagstadgade situationen är att en verkställighet enligt 4 kap. utsökningsbalken har visat att bolaget saknar tillgångar till full betalning av utmätningsfordringen.
Läs även vår fördjupning: När krävs kontrollbalansräkning? Regler och exempel.
Hur går processen till?
- Identifiera varningssignalen. Styrelsen följer bolagets ekonomiska ställning och bedömer om 25 kap. 13 § ABL har aktualiserats.
- Upprätta KBR genast. Den ska utgå från tillämplig årsredovisningslagstiftning men får innehålla de särskilda justeringar som 25 kap. 14 § ABL medger.
- Låt bolagets revisor granska den, om bolaget har revisor.
- Bedöm resultatet. Visar KBR att eget kapital understiger hälften av registrerat aktiekapital ska styrelsen snarast möjligt kalla till första kontrollstämman.
- Första kontrollstämman. Stämman prövar om bolaget ska gå i likvidation.
- Eventuell rådrumsperiod. Om verksamheten fortsätter kan en andra kontrollstämma behöva hållas inom åtta månader från den första kontrollstämman.
- Återställ hela aktiekapitalet. Vid den andra kontrollstämman är målet inte bara att nå över halva aktiekapitalet. Den nya KBR:n ska visa att eget kapital uppgår till minst hela det registrerade aktiekapitalet för att likvidationsplikten på den grunden ska falla bort.
För en steg-för-steg-guide, se Hur går en kontrollbalansräkning till?.
Måste en revisor granska kontrollbalansräkningen?
Aktiebolagslagen anger att styrelsen ska låta bolagets revisor granska kontrollbalansräkningen. Om bolaget har en vald revisor ska revisorn alltså involveras enligt reglerna. Ett privat aktiebolag som lagligen saknar revisor har naturligtvis ingen bolagsrevisor som kan göra granskningen. Det är därför viktigt att skilja mellan bolag med och utan revisor i den praktiska processen.
Revisorns roll är inte att ”godkänna” affärsbeslutet om bolaget ska fortsätta. Revisorn granskar kontrollbalansräkningen och lämnar ett yttrande; beslutet om fortsatt verksamhet eller likvidation behandlas enligt aktiebolagslagens regler.
När behövs första och andra kontrollstämman?
Om den första kontrollbalansräkningen visar att det egna kapitalet understiger hälften av det registrerade aktiekapitalet ska styrelsen snarast möjligt kalla till första kontrollstämman.
Om KBR:n som läggs fram där inte visar att det egna kapitalet vid stämman uppgår till minst hela det registrerade aktiekapitalet och stämman inte beslutar om likvidation, ska frågan normalt prövas på nytt vid en andra kontrollstämma inom åtta månader från den första kontrollstämman. Detta är en viktig skillnad mot den vanliga men felaktiga formuleringen att åttamånadersfristen skulle räknas från den första KBR:n.
När kan personligt betalningsansvar uppstå?
Styrelseledamöter kan enligt 25 kap. 18 § ABL bli solidariskt ansvariga för bolagets förpliktelser om styrelsen underlåter vissa åtgärder, exempelvis att upprätta KBR, kalla till första kontrollstämman eller ansöka om likvidation när lagen kräver det.
Vanliga frågor
Är en kontrollbalansräkning samma sak som en vanlig balansräkning?
Nej. Den bygger på redovisningen men har ett särskilt syfte enligt aktiebolagslagen och tillåter vissa särskilda värderingsjusteringar. Läs hur poster får värderas i en KBR.
Måste KBR skickas till Bolagsverket?
Kontrollbalansräkningen är inte en årsredovisning som rutinmässigt skickas in till Bolagsverket. Däremot är den central i den lagstadgade kapitalbristprocessen och kan få betydelse vid en senare rättslig prövning. Dokumentationen bör därför vara spårbar och väl underbyggd.
Kan ett aktieägartillskott återställa kapitalet?
Ett korrekt genomfört kapitaltillskott kan påverka bolagets eget kapital, men hur ett tillskott utformas, redovisas och eventuellt villkoras måste bedömas separat. Kapitalbristprocessen upphör inte bara för att pengar sätts in; bolagets ställning måste kunna visas enligt reglerna.
Hur dokumenterar man värderingsjusteringar?
Justeringar enligt 25 kap. 14 § ABL ska redovisas särskilt. Se vår guide om underlag, noter och bilagor.
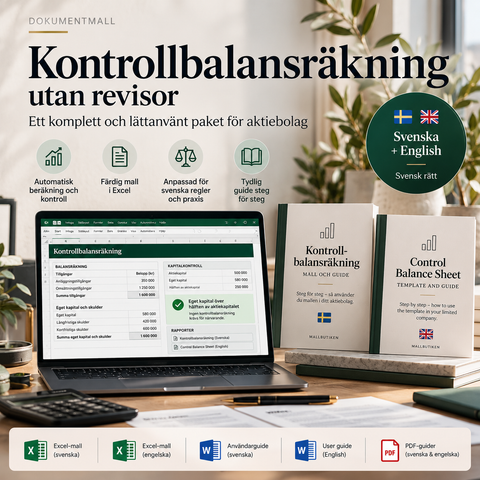
För aktiebolag som saknar revisor finns Mallbutikens Kontrollbalansräkning Mall – Utan Revisor (Excel). Mallen kostar 49 kr. Kontrollera alltid att den anpassas till bolagets faktiska förhållanden och aktuella redovisningsregler.
Gäller detta även en bostadsrättsförening?
Nej, inte samma kontrollbalansräkningsförfarande. Den här guiden beskriver reglerna i 25 kap. aktiebolagslagen för aktiebolag. En bostadsrättsförening är en ekonomisk förening och har inte det aktiekapital som KBR-reglernas hälftengräns bygger på.
Välj rätt typ av arbetsunderlag:
- Aktiebolag utan vald revisor: kontrollbalansräkning i Excel utan revisor.
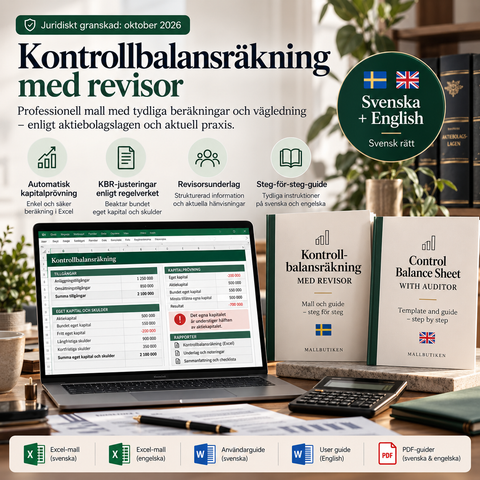
- Aktiebolag med vald revisor: kontrollbalansräkning i Excel med revisorsunderlag.
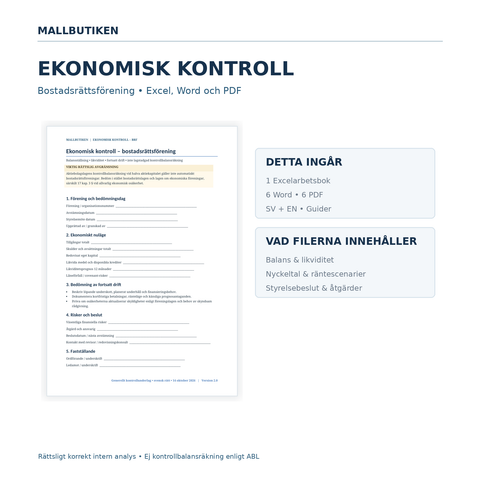
- Bostadsrättsförening: ekonomisk kontroll för BRF med likviditet, risker och styrelseunderlag – inte en formell KBR enligt aktiebolagslagen.
Styrelsens ansvar i en förening behöver bedömas enligt de regler som gäller för föreningsformen. Dokumenten är inte utbytbara.
Källor och vidare läsning
Dokumentmallar i artikeln
Fördjupa dig i ämnet
 Kontrollbalansräkning – guider & vägledning
När krävs en kontrollbalansräkning? Regler och exempel
När krävs kontrollbalansräkning? Guide till de två lagstadgade situationerna i 25 kap. 13 § ABL, hälftengränsen, varningssignaler och praktiska exe...
 Kontrollbalansräkning – guider & vägledning
Hur går en kontrollbalansräkning till? Steg för steg
Steg-för-steg-guide till kontrollbalansräkning: från kapitalbrist och KBR till första kontrollstämma, åttamånadersfrist, andra kontrollstämma och e...
 Kontrollbalansräkning – guider & vägledning
Kontrollbalansräkning – värdering av tillgångar och skulder
Så värderas tillgångar, skulder, fordringar och obeskattade reserver i en kontrollbalansräkning enligt 25 kap. 14 § ABL och god redovisningssed.

