Svenska Dokumentmallar
Kontrollbalansräkning med revisor – Excelmall + svensk/engelsk guide
Kontrollbalansräkning med revisor – Excelmall + svensk/engelsk guide
 Nedladdning av mallen är tillgänglig direkt efter genomfört köp. Våra dokumentmallar levereras alltid i anpassningsbara format.
 Om du är osäker på vilken mall som är lämplig eller hur du bör fylla i den, vänligen se relevant information under "Juridisk Information"-fliken i vår huvudmeny.
 Våra mallar är utformade i enlighet med gällande lagstiftning och praxis inom respektive område för att garantera att de dokument du upprättar är juridiskt korrekta.


Det gick inte att ladda hämtningstillgänglighet
Kontrollbalansräkning för svenskt aktiebolag med vald revisor – ett komplett digitalt mallpaket med svensk och engelsk Excelmall, automatisk kapitalprövning, särskilt revisorsunderlag och detaljerade användarguider.
Juridiskt granskad: 4 oktober 2026
Utformad med utgångspunkt i 25 kap. aktiebolagslagen, årsredovisningsregler och Bokföringsnämndens aktuella vägledning om kontrollbalansräkning.
Detta ingår i paketet
| Svensk Excelmall | Komplett arbetsbok för kontrollbalansräkning med revisorsflöde. |
| English Excel template | Engelsk språkversion för användning enligt svensk rätt. |
| Svensk användarguide | Detaljerad steg-för-steg-guide i Word och PDF. |
| English user guide | Detaljerad engelsk guide i Word och PDF. |
| Digital leverans | Samtliga nya filer levereras samlade i ett ZIP-paket. |
Viktigt: revisorns yttrande ingår inte
Om bolaget har en vald revisor ska kontrollbalansräkningen granskas av bolagets revisor. Revisorns yttrande måste upprättas efter den faktiska granskningen och kan därför inte ersättas med en generell mall. Paketet innehåller i stället ett särskilt arbetsblad för att samla granskningsunderlag, datum, bilagor och status på revisorsyttrandet.
När ska kontrollbalansräkning upprättas?
Styrelsen ska genast upprätta en kontrollbalansräkning när det finns skäl att anta att bolagets eget kapital, beräknat enligt kontrollbalansreglerna, understiger hälften av det registrerade aktiekapitalet.
Skyldigheten gäller också om ett utmätningsförsök visar att bolaget saknar tillgångar till full betalning av utmätningsfordringen. Har bolaget revisor ska kontrollbalansräkningen därefter granskas av revisorn.
Vad Excelmallen hjälper dig med
- separata kolumner för bokförda värden, KBR-justeringar och KBR-värden,
- automatisk balanskontroll,
- kapitaltest mot halva registrerade aktiekapitalet vid den första prövningen,
- kapitaltest mot hela registrerade aktiekapitalet inför andra kontrollstämman,
- separat specifikation av KBR-justeringar och tillhörande värderingsunderlag,
- uppdelning av obeskattade reserver mellan eget kapital och uppskjuten skatt,
- styrelsens underskriftssida,
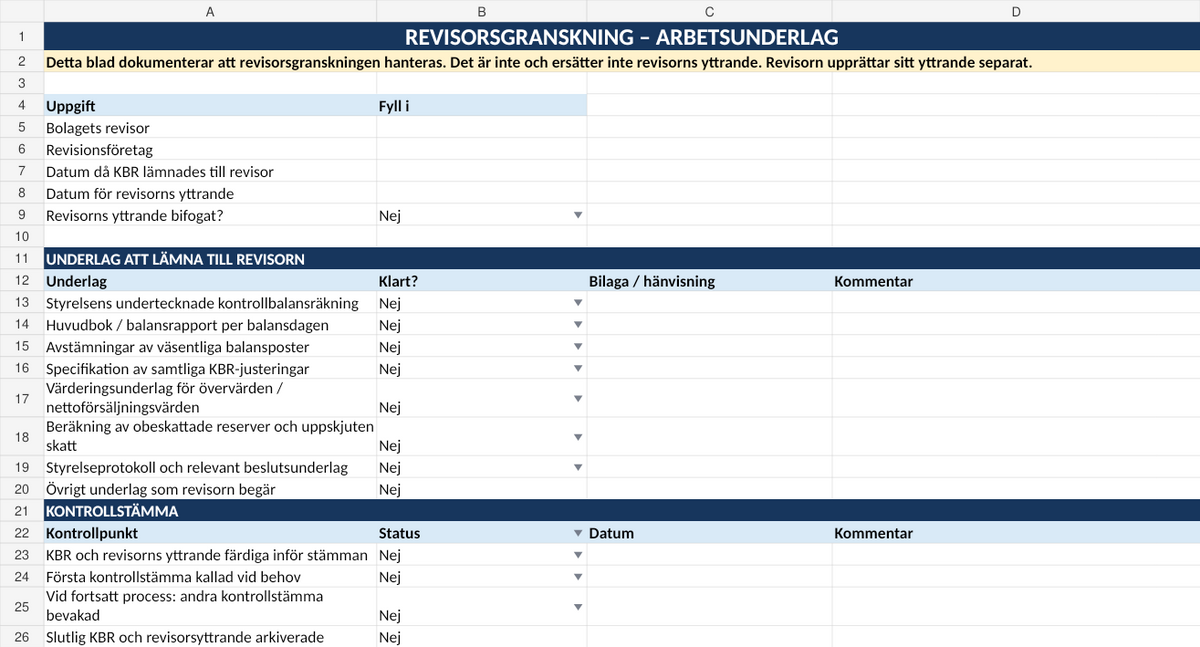
- ett särskilt REVISOR-blad med checklista över underlag som kan behöva lämnas till revisorn,
- kontrollpunkter för att säkerställa att revisorns yttrande finns inför kontrollstämman.
Revisorsflödet är inbyggt i arbetsboken
På det särskilda revisorsbladet kan bolaget dokumentera vem revisorn är, när kontrollbalansräkningen lämnats för granskning, datum för revisorns yttrande och om yttrandet är bifogat. Där finns också en checklista för exempelvis huvudbok, balansavstämningar, värderingsunderlag, specifikation av KBR-justeringar och styrelseprotokoll.
Bladet är endast ett arbets- och dokumentationsstöd. Revisorn bestämmer själv vilka granskningsåtgärder som krävs och hur det separata yttrandet ska formuleras.
KBR-justeringar och värdering
Kontrollbalansräkningen utgår från bolagets ordinarie redovisning, men 25 kap. 14 § aktiebolagslagen medger särskilda justeringar. Tillgångar kan under vissa förutsättningar tas upp till högre värde, avsättningar och skulder till lägre värde, tillgångar kan redovisas till nettoförsäljningsvärde och obeskattade reserver ska delas upp mellan eget kapital och uppskjuten skatteskuld.
Varje justering ska kunna motiveras och dokumenteras. I den här versionen är det särskilt viktigt eftersom underlaget ska kunna granskas av bolagets revisor.
Första kontrollstämman
Om den granskade kontrollbalansräkningen visar att eget kapital understiger hälften av det registrerade aktiekapitalet ska styrelsen snarast möjligt kalla till första kontrollstämma. Både kontrollbalansräkningen och revisorns yttrande ska läggas fram på stämman.
Andra kontrollstämman
Om kapitalet inte är fullt återställt och den första kontrollstämman inte beslutar om likvidation ska en andra kontrollstämma normalt hållas inom åtta månader. Inför den stämman ska styrelsen upprätta en ny kontrollbalansräkning och låta bolagets revisor granska den. För att kontrollbalansprocessen ska kunna avslutas utan likvidation behöver kontrollbalansräkningen visa att eget kapital uppgår till minst det registrerade aktiekapitalet.
Svenska + engelska i samma paket
Den engelska Excelmallen och användarguiden är språkversioner av dokument som är utformade för svensk rätt. De är inte avsedda att användas som brittiska, amerikanska eller andra utländska bolagsrättsliga dokument.
För vem passar paketet?
- svenska aktiebolag med vald revisor,
- styrelser som behöver utreda misstänkt kapitalbrist,
- företag som vill samla KBR och revisorsunderlag strukturerat,
- redovisningskonsulter som förbereder underlag inför revisorns granskning.
Filformat och leverans
Format: XLSX, DOCX och PDF.
Språk: svenska och engelska.
Leverans: digital nedladdning. Ingen fysisk produkt skickas.
Läs mer om värdering av poster i en kontrollbalansräkning →
Vanliga frågor
Ingår ett färdigt revisorsyttrande?
Nej. Revisorns yttrande ska upprättas av bolagets revisor efter den faktiska granskningen.
Ska revisorn underteckna själva kontrollbalansräkningen?
Kontrollbalansräkningen ska undertecknas av styrelsen. Revisorn lämnar sitt yttrande separat.
Vad händer om KBR:n ändras efter revisorns granskning?
En väsentligt ändrad version bör lämnas till revisorn igen för bedömning av om ny eller kompletterande granskning behövs innan dokumentet används i kontrollbalansprocessen.
Kan mallen användas vid andra kontrollstämman?
Ja. Kontrollsteget kan väljas i arbetsboken, och kapitaltestet anpassas då till kravet på fullt registrerat aktiekapital.
Mallpaketet är ett praktiskt dokument- och beräkningsstöd och ersätter inte individuell juridisk, redovisningsmässig eller revisionsmässig rådgivning. Styrelsen ansvarar för kontrollbalansräkningen och revisorn ansvarar för sin självständiga granskning och sitt yttrande.