
Hur går en kontrollbalansräkning till? Steg för steg

Processen för kontrollbalansräkning har en tydlig lagstadgad ordning. Det viktigaste är att styrelsen agerar i rätt tid, använder rätt kapitalgräns och inte blandar ihop dagen för den första KBR:n med tidsfristen för den andra kontrollstämman.
Steg 1: Identifiera när skyldigheten uppstår
Styrelsen ska genast upprätta KBR när det finns skäl att anta att eget kapital, beräknat enligt 25 kap. 14 § ABL, understiger hälften av det registrerade aktiekapitalet. Detsamma gäller i den verkställighetssituation som anges i 25 kap. 13 § 2.
Det är alltså inte nödvändigt att vänta tills ett årsbokslut definitivt bevisar kapitalbristen. Läs när kontrollbalansräkning krävs.
Steg 2: Upprätta kontrollbalansräkningen genast
KBR:n utgår från tillämplig årsredovisningslagstiftning. Särskilda justeringar får göras enligt 25 kap. 14 § ABL, exempelvis vissa högre tillgångsvärden eller nettoförsäljningsvärden när lagens förutsättningar är uppfyllda.
Justeringarna ska redovisas särskilt och obeskattade reserver ska delas upp på eget kapital och uppskjuten skatteskuld.
Se värderingsguiden för detaljer.
Steg 3: Underteckna och hantera revisorsgranskningen
Kontrollbalansräkningen ska undertecknas av styrelsen. Aktiebolagslagen anger också att styrelsen ska låta bolagets revisor granska KBR:n. Har bolaget ingen vald revisor finns ingen bolagsrevisor att låta utföra granskningen.
Har bolaget revisor ska dennes yttrande över KBR:n läggas fram om processen går vidare till kontrollstämma.
Steg 4: Kalla till första kontrollstämman om kapitalet är under halva aktiekapitalet
Om KBR:n visar att eget kapital understiger hälften av det registrerade aktiekapitalet ska styrelsen snarast möjligt kalla till en bolagsstämma som prövar om bolaget ska gå i likvidation. Detta är den första kontrollstämman.
Kontrollbalansräkningen och revisorns yttrande, när bolaget har revisor, ska läggas fram på stämman.
Steg 5: Om bolaget fortsätter – arbeta med kapitalåterställningen
Om stämman inte beslutar om likvidation kan bolaget fortsätta under kontrollperioden. Det innebär inte att styrelsen kan ignorera kapitalfrågan. Bolaget behöver följa ekonomin och vidta relevanta åtgärder.
Möjliga kapitalåtgärder kan exempelvis vara lönsamhetsförbättring, kostnadsanpassning, kapitaltillskott eller andra bolagsrättsligt och redovisningsmässigt korrekta åtgärder. Vilken lösning som är lämplig beror på bolagets situation.
Steg 6: Håll andra kontrollstämman inom åtta månader från den första
Om den KBR som lades fram vid första kontrollstämman inte visar att eget kapital vid stämman uppgick till minst hela det registrerade aktiekapitalet och stämman inte beslutade om likvidation, ska frågan prövas igen inom åtta månader från den första kontrollstämman.
Inför den andra kontrollstämman ska styrelsen upprätta en ny kontrollbalansräkning. Den ska enligt lagen granskas av bolagets revisor när bolaget har revisor och läggas fram på stämman tillsammans med revisorns yttrande.
Steg 7: Bedöm om likvidationsansökan krävs
Om andra kontrollstämman inte hålls i tid, eller om den KBR som läggs fram där inte uppfyller lagens krav på återställt kapital och stämman inte beslutar om likvidation, ska styrelsen enligt 25 kap. 17 § ABL ansöka hos rätten om likvidation.
Ansökan ska göras inom två veckor från den andra kontrollstämman eller, om den inte hölls, från den dag då den senast skulle ha hållits.
Personligt betalningsansvar – vad gäller?
Om styrelsen underlåter lagstadgade åtgärder kan styrelseledamöter bli solidariskt ansvariga för bolagets förpliktelser som uppkommer under den tid underlåtenheten består. Den gamla artikeln beskrev detta som ett generellt retroaktivt ansvar för alla skulder efter kapitalförlusten. Det är inte korrekt och är nu borttaget.
Personligt betalningsansvar är en allvarlig fråga där exakta tidpunkter och omständigheter kan vara avgörande. Vid faktisk kapitalbrist bör styrelsen därför söka kvalificerad rådgivning tidigt.
Checklista
- Följ eget kapital löpande.
- Dokumentera när styrelsen fick skäl att anta kapitalbrist.
- Upprätta KBR genast.
- Särredovisa värderingsjusteringarna.
- Underteckna KBR:n.
- Involvera bolagets revisor när sådan finns.
- Kalla snabbt till första kontrollstämman om hälftengränsen underskrids.
- Räkna åtta månader från första kontrollstämman, inte från KBR-datumet.
- Kontrollera att hela registrerade aktiekapitalet är återställt vid andra kontrollstämman.
- Bevaka tvåveckorsfristen för eventuell likvidationsansökan.
Behöver du räkneexempel? Läs Hur räknar man ut en kontrollbalansräkning?.
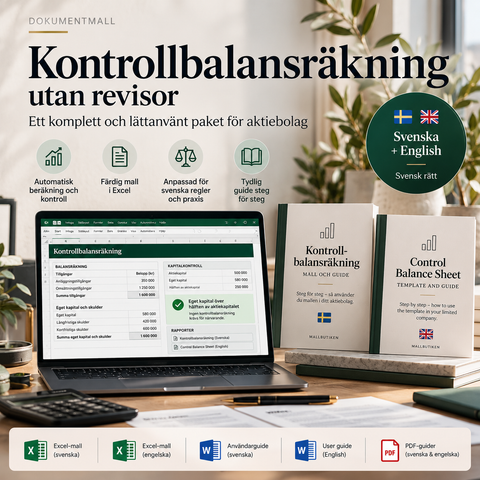
För privata aktiebolag utan vald revisor finns Kontrollbalansräkning Mall – Utan Revisor för 49 kr. Den hjälper till att strukturera beräkningen men ersätter inte styrelsens juridiska och redovisningsmässiga bedömning.
Välj Excelmall efter om bolaget har revisor
Aktiebolag utan vald revisor: använd mallen för kontrollbalansräkning utan revisor. Saknar bolaget vald revisor ska inte en ej utsedd revisor anges som granskare.
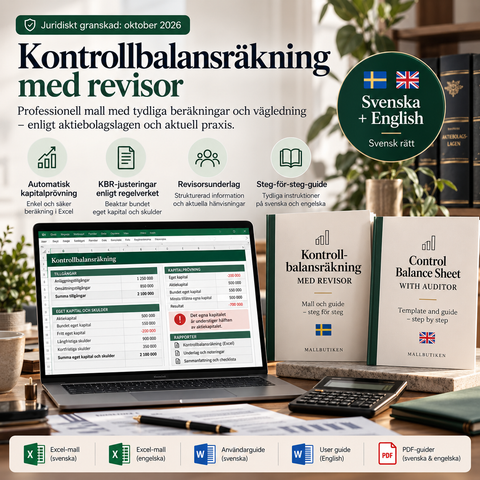
Aktiebolag med vald revisor: använd kontrollbalansräkning i Excel med revisorsunderlag och svensk/engelsk guide. Revisorn ska granska kontrollbalansräkningen enligt 25 kap. aktiebolagslagen, medan styrelsen ansvarar för att upprätta och underteckna den och vid behov kalla till kontrollstämma. Mallpaketet ersätter inte revisorns egen granskning eller yttrande.
Reglerna är beskrivna i Bokföringsnämndens vägledning och aktiebolagslagen 25 kap. 13–17 §§.
Behöver du kontrollbalansräkningen på engelska?
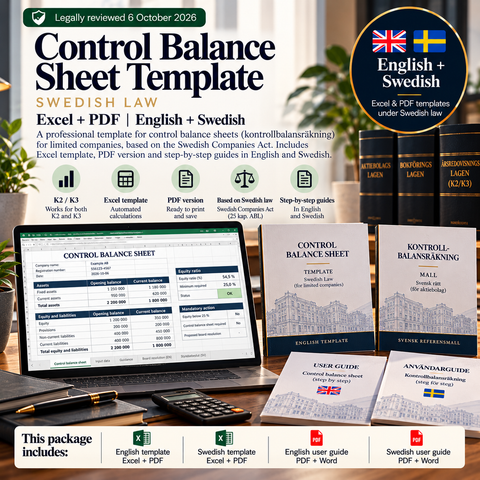
För ett svenskt aktiebolag som behöver ett engelskspråkigt arbetsunderlag med svensk rätt som grund finns Control Balance Sheet – engelsk Excel/PDF med svensk referens och guider. Engelska dokumentversioner ändrar inte vilka regler som gäller. Kontrollera om bolaget har vald revisor, vilken redovisningsnorm som ska användas och vilka underlag som behövs för kapitalprövningen.
Om dokumentet i stället ska vara svensk huvudversion finns de separata KBR-mallarna utan vald revisor och med revisorsunderlag. Mallarna ersätter inte styrelsens ansvar eller revisorns granskning när sådan krävs.
Källor
Dokumentmallar i artikeln
Fördjupa dig i ämnet
 Kontrollbalansräkning – guider & vägledning
När krävs en kontrollbalansräkning? Regler och exempel
När krävs kontrollbalansräkning? Guide till de två lagstadgade situationerna i 25 kap. 13 § ABL, hälftengränsen, varningssignaler och praktiska exe...
 Kontrollbalansräkning – guider & vägledning
Kontrollbalansräkning – värdering av tillgångar och skulder
Så värderas tillgångar, skulder, fordringar och obeskattade reserver i en kontrollbalansräkning enligt 25 kap. 14 § ABL och god redovisningssed.
 Kontrollbalansräkning – guider & vägledning
Hur räknar man ut en kontrollbalansräkning? Exempel och formel
Så räknar du ut en kontrollbalansräkning med formel och exempel. Guide till hälftengränsen, tillåtna KBR-justeringar, obeskattade reserver och full...

