
Vilket skuldebrev ska jag välja? Checklista för privatlån och företag
Checklista för att välja mellan enkelt och löpande skuldebrev utifrån parter, behov av överlåtelse, återbetalning, ränta, säkerhet och användningsområde.

Valet bör i första hand stå mellan enkelt och löpande skuldebrev – inte mellan påhittade kategorier efter vad lånet ska användas till. Börja med vem som ska få betalning och om fordringen verkligen behöver vara konstruerad för omsättning.
- Är borgenären en bestämd person? För privatlån mellan vänner, släktingar eller sambor är enkelt skuldebrev ofta naturligt.
- Behöver handlingen vara löpande? Om den ska kunna omsättas med löpande skuldebrevs särskilda rättsverkningar kan innehavar- eller orderskuldebrev vara relevant.
- Är parterna konsument och näringsidkare? Då kan konsumentkreditlagen och andra tvingande regler bli viktiga utöver skuldebrevslagen.
- Finns en säkerhet? Pant eller annan säkerhet regleras separat. Att ett lån har säkerhet skapar inte i sig en särskild skuldebrevstyp.
- Hur ska lånet återbetalas? Ange förfallodag eller amorteringsplan och hur extra betalningar hanteras.
- Ska ränta tas ut? Ange räntesats, beräkningsgrund och när räntan betalas. Skilj ordinarie ränta från dröjsmålsränta.
- Vad händer vid dröjsmål? Reglera påföljder tydligt och kontrollera räntelagens regler.
- Kan borgenären bytas? Förstå skillnaderna i gäldenärens invändningsrätt innan du väljer löpande form.
- Hur dokumenteras betalningar? Kvittera delbetalningar och slutbetalning.
- Hur hanteras preskription? Ett dokument som ligger i en låda hindrar inte att fordringen preskriberas.
Vad händer om låntagaren slutar betala?
Kontrollera först vad som faktiskt är förfallet, vilka delbetalningar som gjorts och om ränta har avtalats. Skuldebrevet bör skilja vanlig låneränta från dröjsmålsränta. Spara kontoutdrag och betalningsbekräftelser och kontrollera preskriptionstid och eventuella avbrott; ett underskrivet skuldebrev stoppar inte preskriptionen på egen hand.
Om ett penningkrav har förfallit kan borgenären i vissa fall ansöka om betalningsföreläggande hos Kronofogden. Ett sådant förfarande innebär inte automatiskt att ett tvistigt krav är materiellt riktigt. Läs Kronofogdens vägledning, frågor och svar om ränta och betalning samt guiden om preskription.
Snabbval
- Privatlån till en namngiven person: normalt enkelt skuldebrev.
- Lån mellan sambor: ofta enkelt skuldebrev; bedöm separat om samboavtal behövs.
- Fordringshandling som avsiktligt ska cirkulera: bedöm löpande skuldebrev.
- Lån med pant: välj skuldebrevstyp efter betalningsrelationen och dokumentera säkerheten separat.
Beslutsstöd: enkelt eller löpande skuldebrev?
| Situation | Vad bör du överväga? |
|---|---|
| Lån mellan två privatpersoner med namngiven långivare | Enkelt skuldebrev är ofta en lämplig utgångspunkt: fordringen är ställd till en viss person. |
| Företagslån med samma identifierade borgenär under avtalstiden | Även här kan ett enkelt skuldebrev vara relevant. Granska säkerhet, ränta, förfallodag och eventuella tvingande regler separat. |
| Fordran som avsiktligt ska kunna cirkulera som order- eller innehavarskuldebrev | Löpande skuldebrev kan passa men medför särskilda överlåtelse- och invändningsregler. Välj inte formen enbart för att den verkar mer flexibel. |
Rättslig grund: 11 § skuldebrevslagen definierar löpande skuldebrev; 26 § definierar enkelt skuldebrev och 27 § reglerar invändningar vid överlåtelse av ett enkelt skuldebrev. Ett enkelt skuldebrev kan också överlåtas, men med andra rättsverkningar.
För detaljer om rättsverkningarna, läs enkelt eller löpande skuldebrev – skillnaderna, och för praktiska villkor skuldebrevs-FAQ om ränta och återbetalning.
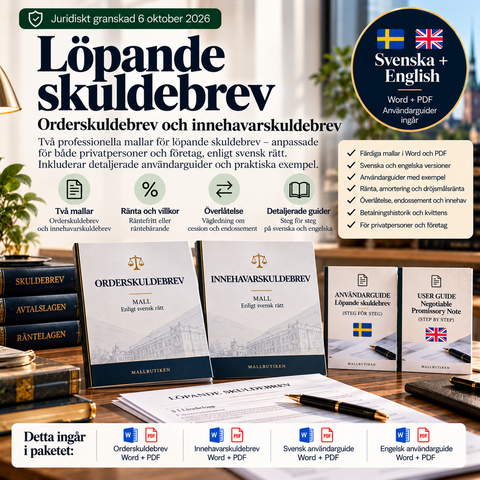
Dokumentmallar i artikeln

Fördjupa dig i ämnet
 Skuldebrev – guider, regler & dokumentmallar
Vanliga frågor om skuldebrev – ränta, överlåtelse och preskription
Aktuella svar om skuldebrev: enkelt eller löpande, underskrift, vittnen, ränta, betalning, överlåtelse och preskription enligt svensk rätt.
 Skuldebrev – guider, regler & dokumentmallar
När preskriberas skulder? 10 år, 3 år och preskriptionsavbrott
Guide till preskription av fordringar: huvudregeln 10 år, konsumentfordringar 3 år, undantag för löpande skuldebrev och hur preskriptionsavbrott fu...
 Skuldebrev – guider, regler & dokumentmallar
Enkelt eller löpande skuldebrev – vad är skillnaden?
Jämför skuldebrevslagens två huvudkategorier: enkelt skuldebrev samt löpande innehavar- och orderskuldebrev. Se hur överlåtelse, invändningar och b...


