Om dokumentmallen
Skuldeftergift och slutregleringsavtal för företag – Word, PDF och Excel
Behöver två företag dokumentera att en identifierad skuld efterges helt eller delvis eller att en skuld ska anses slutreglerad först efter att ett överenskommet belopp faktiskt har betalats? Det här paketet ger separata mallar för omedelbar skuldeftergift, villkorad slutreglering, fordringsbilaga, slutkvittens och kontrolljournal, med Excelregister för administrativa belopp. Avsett för enskilda svenska B2B-penningfordringar.
01. Paketets innehåll
7 redigerbara Worddokument (DOCX), 7 motsvarande sökbara PDF-filer samt 1 Excelarbetsbok (XLSX). Totalt 15 filer i ZIP-format. Fem svenska arbetsdokument, en svensk användarguide och en engelsk användarguide. Utgåva 2027, svensk rätt.
02. Vad filerna innehåller
Avtal som skiljer på definitiv eftergift och villkorad uppgörelse, fordrings- och saldospecifikation, slutkvittens efter verifierad fullföljd, risk-/moms-/skattekontroll, guider och Excel med nio flikar. Inga dokument intygar automatiskt att en skuld är preskriberad eller att en eftergift har skattemässig effekt.
Samtliga filer i ZIP-paketet
| Nr | Dokument | Syfte | Format |
|---|---|---|---|
| 01 | Avtal om skuldeftergift – B2B | Omedelbar eftergift eller uttrycklig villkorad eftergift av identifierad skuld. | DOCX + PDF |
| 02 | Villkorad slutregleringsuppgörelse | Eftergift inträder först efter verifierad betalning och uppfyllda villkor. | DOCX + PDF |
| 03 | Fordringsbilaga och saldospecifikation | Specificera kapital, ränta, krediteringar, invändningar och kvarstående belopp. | DOCX + PDF |
| 04 | Eftergiftsbesked och slutkvittens | Bekräftelse att villkor faktiskt uppfyllts och angiven fordran slutreglerats. | DOCX + PDF |
| 05 | Kontroll och riskbedömning | Behörighet, borgen, säkerheter, moms, skatt och dokumentationskontroller. | DOCX + PDF |
| 06 | Svensk användarguide | Rättsliga avgränsningar, instruktioner och fyra fiktiva testfall. | DOCX + PDF |
| 07 | English User Guide | Engelsk vägledning till de svenska mallarna. Ingen engelsk huvudmall. | DOCX + PDF |
| 08 | Excel – Eftergiftsregister 2027 | Nio flikar för fordringar, eftergifter, verkliga betalningar, villkor, säkerheter, momskontroll, dokumentation och dashboard. | XLSX |
Omedelbar skuldeftergift eller villkorad slutreglering – vad är skillnaden?
Vid omedelbar skuldeftergift kommer parterna uttryckligen överens om att borgenären definitivt avstår från en angiven del av den identifierade fordringen. Vid villkorad slutreglering ska en eftergift av resterande belopp inträda först om en bestämd betalning faktiskt har kommit borgenären tillhanda och eventuella andra avtalade villkor uppfyllts. Därför ska man inte utfärda slutkvittens innan betalningen är verifierad.
Avtal ska ange exakt vilka poster som berörs: kapital, dröjsmålsränta, avgifter, invändningar och eventuella förbehåll. Det är viktigt att inte av misstag skriva bort andra fordringar. Avtalslagen (1915:218) utgör en del av den allmänna avtalsrättsliga grunden. Enligt 36 § kan oskäliga avtalsvillkor jämkas eller lämnas utan avseende efter individuell prövning.
Borgen, säkerheter och tredjemansrätt
En skuld kan vara förenad med exempelvis borgensåtagande, pant eller en fordringsöverlåtelse. Det går inte att förutsätta att ett bilateralt eftergiftsavtal automatiskt får en viss effekt på borgensmans ansvar, pant eller annan tredje mans rätt. Sådana frågor måste bedömas särskilt och relevanta avtal och samtycken kontrolleras.
Skatt och moms vid skuldeftergift
En frivillig skuldnedskrivning är inte automatiskt ett skattefritt ackord. Skatteverket skiljer på bland annat underhandsackord, annan frivillig eftergift och skulduppgörelser inom en företagsrekonstruktion. Skatteeffekter beror på faktiska omständigheter, exempelvis obestånd, uppgörelsens karaktär och tillämpliga underskottsregler. Låt redovisnings- eller skatteansvarig bedöma båda parternas behandling. Skatteverkets vägledning om ackord och skulduppgörelser.
För mervärdesskatt är det också avgörande att skilja mellan konstaterad kundförlust och prisnedsättning i efterhand, exempelvis efter en slutlig skulduppgörelse. Det kan finnas krav på kreditnota och motsvarande rättelser. Paketet drar ingen automatisk slutsats om momsnedsättning. Se Skatteverkets vägledning om moms vid kundförluster och prisnedsättningar.
Excelregister med nio flikar
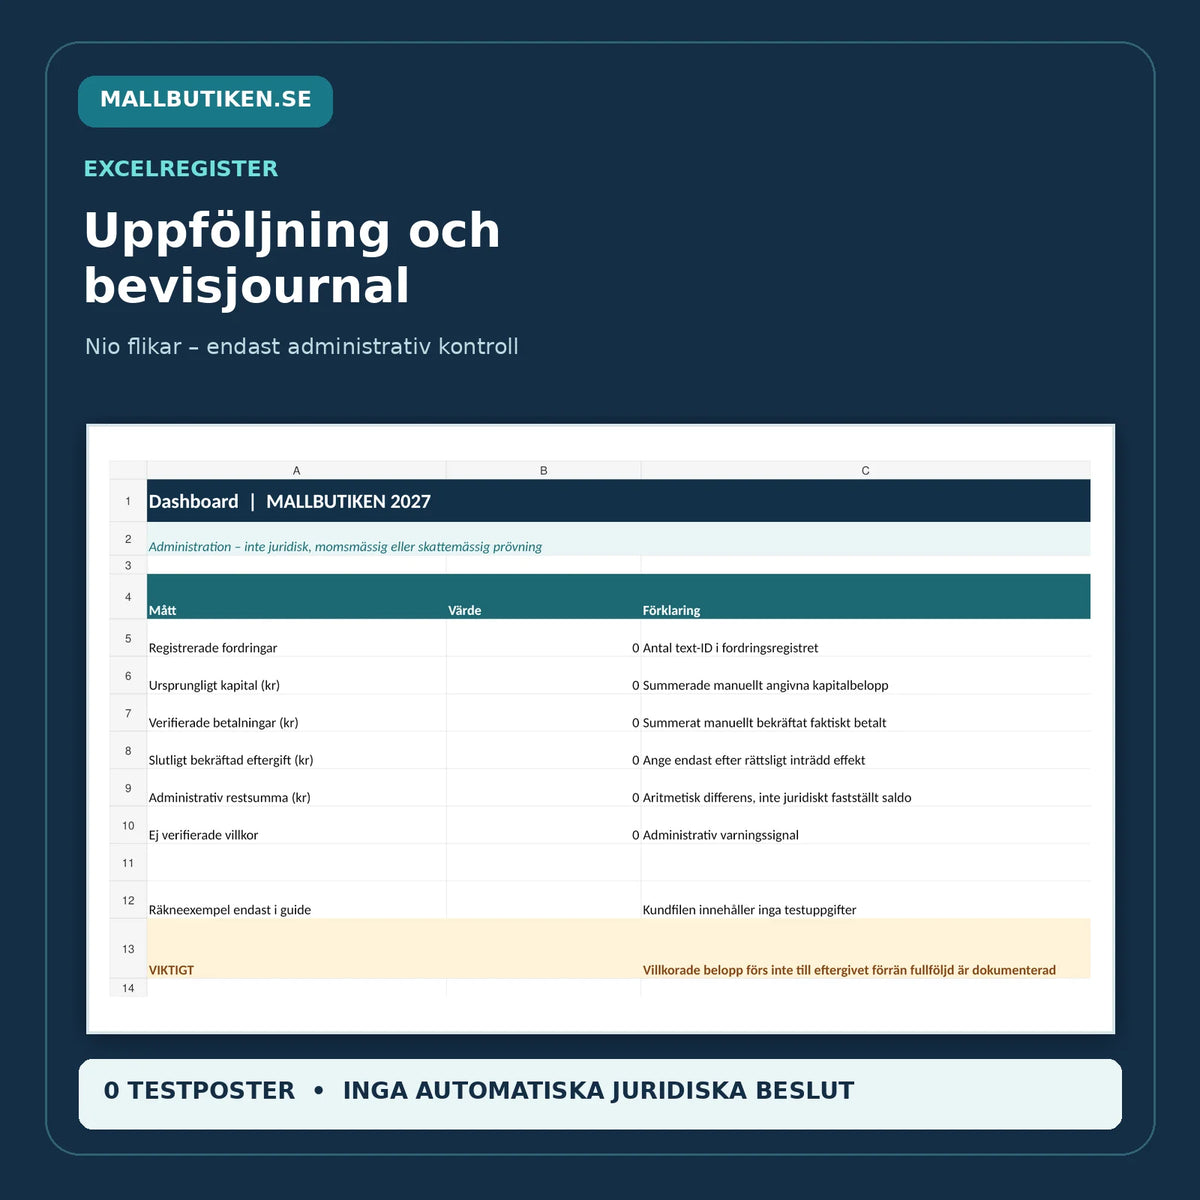
Excel omfattar Dashboard, Fordringar, Eftergifter, Betalningar, Villkorskontroll, Säkerheter, Moms & Skatt, Bevisjournal och Läs mig. Registret skiljer mellan ursprunglig fordran, faktiskt verifierade betalningar och slutligt inträdd eftergift. En framtida eller obekräftad eftergift ska inte bokas som definitiv i det administrativa restsaldot. Formlerna är endast aritmetiska och bevisar inte rättslig giltighet.
Så använder du mallarna
- Identifiera båda företagen, firmatecknare och det ursprungliga avtalet.
- Samla fakturor, historiska betalningar, ränta, kostnader och eventuella invändningar.
- Kontrollera säkerheter, tidigare överlåtelser och eventuella tredje parters rätt.
- Välj dokument för direkt eftergift eller separat villkorad slutreglering.
- Specificera exakt eftergivet belopp, eventuella förbehåll och relevant ikraftträdande.
- Låt ekonomi- eller skatteansvarig bedöma moms, skatt och verifikationskrav.
- Underteckna och dokumentera behörighet och avtalad betalningsinstruktion.
- Utfärda slutkvittens först efter att erforderliga villkor är uppfyllda och betalning har verifierats.
Vanliga frågor
Vad betyder skuldeftergift?
Att en borgenär avstår från en identifierad fordran eller del av den. Avtalets ordalydelse och giltighet avgör vad som faktiskt omfattas och när eftergiften får effekt.
Är skuldeftergift samma sak som ackord?
Nej, inte alltid. Ett ackord har särskild ekonomisk och skattemässig innebörd. En vanlig frivillig eftergift leder inte automatiskt till samma skattebehandling.
Får gäldenären en slutkvittens direkt när avtalet är undertecknat?
Inte om eftergiften är villkorad av betalning eller annan prestation. Slutkvittens bör utfärdas först efter dokumenterad fullföljd.
Får företaget automatiskt dra av momsen eller hela fordran som kundförlust?
Nej. Frågan kräver separat prövning av transaktionen och eventuell kreditnota. Skatteverkets regler om kundförlust och prisnedsättning kan leda till olika redovisning.
Beräknar Excel när en skuld är juridiskt borta?
Nej. Excel ger en administrativ beräkning utifrån faktiskt inmatat kapital, verifierade betalningar och manuellt bekräftad slutlig eftergift.
Ingår engelska avtal?
Nej, de fem arbetsmallarna är på svenska. En engelsk användarguide ingår.
Relaterade mallar
- Avbetalningsavtal och betalningsplan B2B
- Preskriptionsavbrott och fordringsbevakning
- Fordringsöverlåtelse och denuntiation
- Enkelt skuldebrev
Officiella rättskällor
- Avtalslagen (1915:218)
- Preskriptionslagen (1981:130), bland annat 5–6 §§
- Skatteverket – ackord, skulduppgörelser och beskattning
- Skatteverket – moms, kundförluster och prisnedsättningar
Utgåva 2027. Intern AI-assisterad käll- och dokumentkontroll utförd 20 oktober 2026; ingen extern jurist-, revisors- eller skatterådgivargranskning har gjorts. Avsett för avgränsade B2B-fordringar, inte konsumentkrediter, konkursförfarande eller formell företagsrekonstruktion.