
Часті запитання щодо договору дарування — 15 поширених запитань та помилок, яких слід уникати

Ось короткі відповіді на найпоширеніші запитання про договори дарування, а також про помилки, що можуть мати найбільш серйозні юридичні наслідки.
1. Чи повинні всі дарунки оформлюватися письмовим договором дарування?
Ні. Загальної вимоги щодо обов'язкового письмового оформлення для всіх дарунків не існує. Проте для нерухомого майна та житла, що перебуває у власності житлового кооперативу (bostadsrätt), діють особливі вимоги до форми. У випадку грошей та іншого рухомого майна договір дарування часто використовується як доказ та для визначення умов.
2. Чи є усна обіцянка подарувати щось обов’язковою до виконання, якщо є свідки?
Як загальне правило — ні. Закон про дарування визначає специфічні способи, якими обіцянка щодо рухомого майна може набрати чинності до моменту фактичного передання дарунка. Той факт, що хтось чув обіцянку, сам по собі не є універсальною формою, що зобов’язує до виконання.
3. Коли грошовий дарунок вважається завершеним?
Щодо грошей та рухомого майна Закон про дарування зазначає, що дарунок вважається завершеним, коли предмет дарування переходить у володіння отримувача. Для банківських коштів та деяких інших активів діють окремі правила.
4. Чи потрібно завіряти договір дарування?
Загалом — ні. У разі дарування нерухомості Земельна служба (Lantmäteriet) вимагає, щоб підпис дарувальника був засвідчений двома особами для процедури реєстрації права власності (lagfart). Для звичайного договору дарування грошових коштів такої загальної вимоги щодо засвідчення підписів немає.
5. Чи повинен отримувач підписувати договір при даруванні нерухомості?
Так. Земельна служба зазначає, що і дарувальник, і обдарований повинні підписати документ про дарування.
6. Як швидко потрібно подавати заяву на реєстрацію права власності?
Особа, яка отримала нерухомість або право оренди землі у подарунок, повинна подати заяву на реєстрацію права власності або внесення до реєстру протягом трьох місяців після набуття права.
7. Чи може дарування нерухомості призвести до сплати гербового збору?
Так. Якщо отримувач бере на себе борги (кредити) або виплачує компенсацію, може виникнути обов'язок зі сплати гербового збору. Земельна служба зазначає, що дарунок підлягає оподаткуванню гербовим збором, коли сума кредиту чи компенсації становить щонайменше 85 відсотків від податкової вартості попереднього року.
8. Чи є дарунок оподатковуваним доходом?
Справжній дарунок без зустрічного зобов'язання не оподатковується для отримувача згідно із Законом про податок на доходи. Однак, якщо передання майна насправді є оплатою за роботу чи іншу послугу, воно може підлягати оподаткуванню.
9. Чи є дарунок дітям автоматично авансом у рахунок спадщини?
Основне правило — так, якщо отримувачем є прямий спадкоємець, за винятком випадків, коли дарувальник передбачив інше або обставини свідчать про інший намір. Тому чіткий договір дарування може запобігти майбутнім суперечкам щодо спадщини.
10. Чи можу я написати, що дарунок не вважається авансом у рахунок спадщини?
Так. При даруванні прямому спадкоємцю дарувальник може зазначити, що дарунок не повинен враховуватися як аванс у рахунок спадщини.
11. Чи можна оформити дарунок як окрему власність (enskild egendom)?
Так, якщо дарунок надходить від особи, яка не є подружжям отримувача, дарувальник може встановити умову, що подароване майно є окремою власністю отримувача. Ця умова має бути викладена письмово та чітко.
12. Чи може один із подружжя подарувати іншому щось і водночас зробити це окремою власністю?
Не за допомогою того ж типу умов, що й зовнішній дарувальник. Якщо подружжя хоче зробити майно окремим, зазвичай використовується шлюбний договір.
13. Чи потрібно реєструвати дарунок між подружжям?
Дарунок може стати чинним між подружжям шляхом звичайного завершення дарування, але реєстрація в Податковій службі (Skatteverket) зазвичай є необхідною для того, щоб дарунок мав силу проти кредиторів дарувальника. Дарування нерухомості між подружжям має бути зареєстроване в Податковій службі до подання заяви на реєстрацію права власності.
14. Чи можу я написати, що подароване майно ніколи не підлягає стягненню?
Будьте обережні. Умова в договорі дарування не створює автоматично загального захисту від примусового стягнення чи банкрутства. Захист від кредиторів та заборона відчуження — це окремі правові питання.
15. Чи може дарувальник просто забрати назад завершений дарунок?
Ні, не просто тому, що дарувальник передумав. Скасування може залежати від спеціальних умов, підстав для недійсності чи правил щодо конкретного майна, але загального права на довільне відкликання вже завершених дарунків не існує.
Три важливі особливі випадки, які можуть змінити відповідь
Дарування житла (bostadsrätt) із прийняттям боргів або виплатою компенсації
Якщо отримувач виплачує компенсацію або перебирає на себе борги, не варто виходити з того, що вся передача майна є неоподатковуваним дарунком. У випадку з житлом (bostadsrätt) принцип поділу може призвести до того, що передача майна частково вважатиметься продажем, а частково — дарунком. Приклад: ринкова вартість 2 000 000 крон, компенсація 1 000 000 крон — за наявності наміру дарування це може означати 50% продажу та 50% дарунка. Правила Податкової служби щодо житла не слід плутати з принципом переваги (huvudsaklighetsprincipen) для нерухомості.
Якщо дарувальник має відтермінування сплати податку на прибуток з житла (bostadsuppskov), це відтермінування, можливо, доведеться анулювати при даруванні. Дивіться посібник щодо дарування житла та податків, а також приклади від Податкової служби.
Дарунок дітям, який прямо не є авансом у рахунок спадщини
Таке формулювання може призвести до того, що дарунок не буде зараховуватися як аванс згідно з основним правилом розділу 6, ст. 1 Спадкового кодексу (ärvdabalken). Проте це не гарантує, що дарунок, який за своєю метою нагадує заповіт, не може стати об'єктом оцінки обов'язкової частки згідно з розділом 7, ст. 4. Для інших спадкоємців, окрім прямих, діє інший підхід, і звичайні дарунки зазвичай виключаються з врахування. Читайте посібник про аванси у рахунок спадщини, оцінку та обов'язкову частку.
Дарування між подружжям та захист від кредиторів
Дарунок може бути дійсним між подружжям через завершення або реєстрацію, але для дії проти кредиторів дарувальника розділ 8, ст. 1 Шлюбного кодексу (äktenskapsbalken) як основне правило вимагає реєстрації, за винятком звичайних особистих подарунків, вартість яких є розумно співмірною з фінансовим станом дарувальника. Дарунки, на які поширюються інші вимоги щодо реєстрації, повинні відповідати і їм. Див. Шлюбний кодекс, розділ 8, ст. 1.
8 поширених помилок
- Використання одного й того самого шаблону для нерухомості та грошей.
- Забування про вказівку кадастрового номера або частки, що передається.
- Нерозрізнення дарунка та позики.
- Невизначення того, чи є дарунок дітям авансом у рахунок спадщини.
- Неправильний запис про «окрему власність» при даруванні між подружжям.
- Пропуск реєстрації права власності або членства в асоціації.
- Плутанина між 85-відсотковим порогом для гербового збору та принципом переваги в податку на доходи.
- Віра в те, що реєстрація в органі влади означає автоматичне схвалення всіх цивільно-правових умов.
Дивіться основний посібник з договорів дарування та що говорить закон про обов'язкові до виконання дарунки.
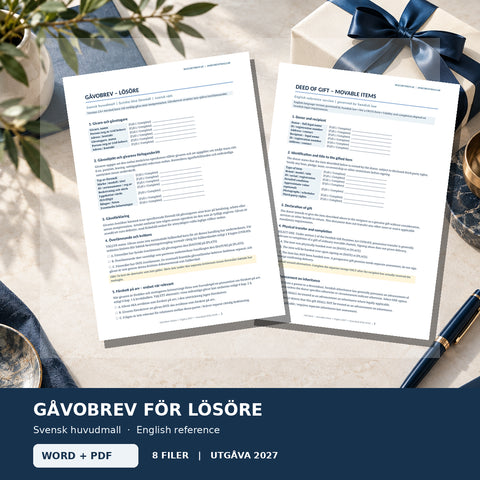
Гроші – 29 крон · Рухоме майно – 49 крон · Житло (bostadsrätt) – 49 крон · Нерухомість – 49 крон.
Для чистого грошового дарунка може підійти договір дарування грошей (29 крон). Коли дарунок має розглядатися як аванс у рахунок спадщини, також є договір дарування як аванс у рахунок спадщини (79 крон). При даруванні житла використовується договір дарування житла (49 крон), а для нерухомості — договір дарування нерухомості (49 крон). Завжди перевіряйте вимоги до форми майна та можливі податкові наслідки.
Оберіть поглиблений матеріал залежно від майна, яке збираєтеся дарувати
Один і той самий договір дарування не слід використовувати для всіх типів майна без відповідної адаптації. Дотримуйтесь посібника, який відповідає вашій ситуації:
- Житло (bostadsrätt): письмове передання прав, підписи та членство в асоціації
- Нерухомість: дарування ідеальної частки або ділянки землі, що підлягає поділу
- Діти та спадкоємці: як документувати аванси у рахунок спадщини та умови договору
Зверніть увагу: Не існує загальної вимоги реєструвати всі дарунки в органах влади. Спеціальні правила діють, зокрема, для реєстрації права власності на нерухомість та захисту кредиторів при даруванні між подружжям.
Джерела
Шаблони в цій статті


Докладніше про тему
 Договір дарування – інструкції, формальні вимоги та шаблони документів
Договір дарування права на житло — формальні вимоги, членство та податки
Посібник із дарування квартири (bostadsrätt): письмовий договір дарування, відомості про квартиру, членство в кооперативі, умови, кредити та принци...
 Договір дарування – інструкції, формальні вимоги та шаблони документів
Аванс у рахунок спадщини – договір дарування, зарахування та обов'язкова частка у спадщині 2026
Ось як працює аванс у рахунок спадщини у 2026 році: презумпція щодо подарунків дітям, зарахування, оцінка, обов'язкова частка у спадщині та чому до...
 Договір дарування – інструкції, формальні вимоги та шаблони документів
Договір дарування – повний посібник щодо вимог до форми, умов та податків на 2026 рік
Перевірений фактами посібник щодо договору дарування 2026: гроші, рухоме майно, нерухомість, житловий кооператив, умови, аванс у рахунок спадщини, ...


