
Skatter vid konkurs i aktiebolag – moms, AGI, F-skatt och bokföring

Kort svar: När ett aktiebolag försätts i konkurs upphör inte kraven på korrekt skatteredovisning för tiden före konkursbeslutet. Företrädarna måste säkerställa att bolagets uppgifter om bland annat moms, arbetsgivardeklarationer och inkomstskatt går att redovisa. Efter beslutet gäller en annan ansvarsfördelning: konkursförvaltaren företräder konkursboet, och Skatteverket hanterar bolagets registreringar för F-skatt, moms och arbetsgivare. Skilj därför alltid bolagets förhållanden före konkursen från konkursboets eventuella fortsatta verksamhet. Skatteverkets vägledning om att avsluta aktiebolag är en bra utgångspunkt.
Vad händer med skatter när ett aktiebolag går i konkurs?
Konkursdagen innebär inte att äldre skatte- och deklarationsuppgifter försvinner. Bolagets händelser och redovisningsperioder före konkursbeslutet behöver kunna stämmas av mot bokföring, bank, skattekonto och tidigare deklarationer. Skatteverket får besked om konkursen och återkallar normalt F-skattegodkännandet samt avregistrerar moms och arbetsgivarregistrering enligt de regler som gäller. Om konkursboet driver verksamhet vidare behandlas dess redovisning separat.
Detta är ett praktiskt område där ansvarig företrädare, redovisningskonsult och konkursförvaltare bör samordna sig. Skatteverkets allmänna information förenklar ibland det rättsliga förloppet; därför är det viktigt att inte anta att varje enskild blankett eller tidsfrist automatiskt upphör på konkursdagen.
1. Moms – skilj mellan tiden före och efter konkursbeslutet
Stäm först av bolagets momsredovisning för tiden fram till konkursen: försäljningar, inköp, kundfakturor, kreditnotor, periodiseringar och eventuella rättelser. Enligt Skatteverkets rättsliga vägledning ska konkursgäldenärens sista momsdeklaration omfatta relevanta förhållanden fram till konkursutbrottet. Om konkursboet därefter omsätter varor eller tjänster kan särskilda momsregler gälla för boet. Därför ska personalen inte fortsätta använda gäldenärsbolagets tidigare momsflöde utan förvaltarens instruktioner.
Arbetsunderlag: period, deklarations-ID, fakturaintervall, bokföringskonto, momsbelopp, tidigare inlämnad deklaration, eventuella avvikelser och vem som ska kontrollera uppgiften. Bevara ursprungsdokumenten även om senare rättelser blir nödvändiga.
2. Arbetsgivardeklaration (AGI) och personal
Om bolaget har haft anställda behöver utbetalda löner, skatteavdrag och arbetsgivaravgifter stämmas av för relevanta perioder före konkursen. En ofullständig lönelista är inte samma sak som ett färdigt deklarationsunderlag. Separera löneuppgifter som redan är utbetalda från obetalda lönefordringar. De sistnämnda kan behöva hanteras i konkursförfarandet och i en eventuell lönegarantiprövning.
Vid fortsatt drift kan konkursboet ha egna skyldigheter som arbetsgivare. Förväxla därför inte de tidigare företrädarnas redovisningsansvar med förvaltarens ansvar för boets dispositioner. För personalens ersättningsfrågor, läs personal vid konkurs: lön, semester och lönegaranti.
3. F-skatt och debiterad preliminärskatt
Skatteverket får information om konkursen och vidtar åtgärder avseende bolagets F-skatt och debiterade preliminärskatt. Bolagets företrädare bör spara beslut, skattekontoutdrag och eventuella omprövningar. Det är inte korrekt att anta att redan förfallna skatter upphör att existera bara för att F-skatten återkallas.
Samla beslut om preliminärskatt och kontrollera om det finns perioder med en uppskattning som inte längre motsvarar de faktiska omständigheterna. Låt behörig företrädare eller rådgivare hantera eventuell omprövning enligt aktuella regler och myndighetsanvisningar.
Företrädaransvar och skatteskulder: De nya reglerna från 2026 kan ge en företrädare personligt rådrum på två månader för vissa skatter. Det är inte ett anstånd för bolaget. Läs guiden om rådrum och skatterättsligt företrädaransvar för villkor, personliga ansökningar och undantag.
4. Inkomstdeklaration och bolagets avregistrering
Ett aktiebolag kan fortfarande omfattas av deklarationsskyldighet under avvecklingsförfarandet. Skatteverkets vägledning anger att aktiebolag ska lämna inkomstdeklaration till dess att bolaget avregistrerats. Kontrollera därför vilket beskattningsår och vilka redovisningsperioder som berörs i just ärendet. Konkursboet och konkursgäldenären är inte samma skattesubjekt för alla ändamål, och reglerna kan variera mellan skatteslag.
Om du är aktieägare finns en separat privat deklarationsfråga: vid ett aktiebolags konkurs kan aktierna skattemässigt anses avyttrade. En eventuell K10- eller K12-blankett gäller ägarens situation och ska inte blandas ihop med bolagets moms- eller AGI-redovisning. Se Verksamts information om konkurs av aktiebolag och Skatteverkets vägledning om bolagets inkomstdeklaration.
5. Bokföring, verifikationer och digitalt arkiv
Enligt Bokföringsnämndens vägledning ska ett aktiebolag ha löpande bokföring, verifikationer och räkenskapsinformation som arkiveras i ordnat skick enligt bokföringslagens regler. Konkurs förändrar vem som har rådigheten över konkursboets tillgångar, men det gör inte att befintliga bokföringsuppgifter får raderas, manipuleras eller lämnas utan spårbarhet.
Förbered huvudbok, verifikationslista, SIE-export, balans- och resultatrapporter, bankutdrag, fakturor, avtal, lagerunderlag, skattekontoutdrag och uppgifter om ekonomisystemets administratör. Spara exportdatum och filversion. Dela åtkomst genom en säker överlämningsrutin; lägg inte lösenord eller personuppgifter okrypterat i Excel. Läs Bokföringsnämndens aktuella redovisningsregler för aktiebolag.
Praktisk checklista – de första momenten
- Fastställ datum: registrera dagen för konkursbeslutet och avgränsa relevanta skatteperioder.
- Hämta underlag: skattekontoutdrag, momsdeklarationer, arbetsgivardeklarationer, preliminärskattebeslut, verifikationslistor och bankkontoutdrag.
- Stäm av belopp: skilj mellan deklarerat, bokfört, betalt, obetalt och omtvistat.
- Skilj ansvar: ange vilket underlag som företrädarna ansvarar för och vad som ska överlämnas till konkursförvaltaren.
- Markera oklarheter: lista saknade fakturor, oredovisad lön, felaktiga momsperioder och eventuella rättelsebehov; hitta inte på belopp.
- Ordna överlämning: ge förvaltaren en spårbar dokumentlista och säkra åtkomst till bokföringssystemet.
- Kontrollera personligt ansvar: vid förfallna skatter eller andra risker bör kvalificerad hjälp sökas omgående; en mall kan inte ge ansvarsfrihet.
Tre exempel på när olika handlingar behövs
Exempel A: Aktiebolag utan anställda. Prioritera moms, kund- och leverantörsfakturor, bankkonton, bolagets inkomstskatt och dokumentöverlämning. Någon arbetsgivardeklaration ska inte skapas enbart för att paketet innehåller en personalmall.
Exempel B: Bolag med tre anställda och obetalda löner. Separera faktiska tidigare löneutbetalningar/AGI från innestående lönekrav. Använd personalunderlag för konkursförvaltaren, men gör inga egna lönegarantibeslut.
Exempel C: Konkursboet driver verksamheten vidare. Konkursförvaltaren behöver ta ställning till boets registrering, moms och eventuella anställda. Tidigare styrelse ska inte fortsätta fakturera som om ingenting hänt.
Dokumentmallar och Excelregister – vilka delar är relevanta?
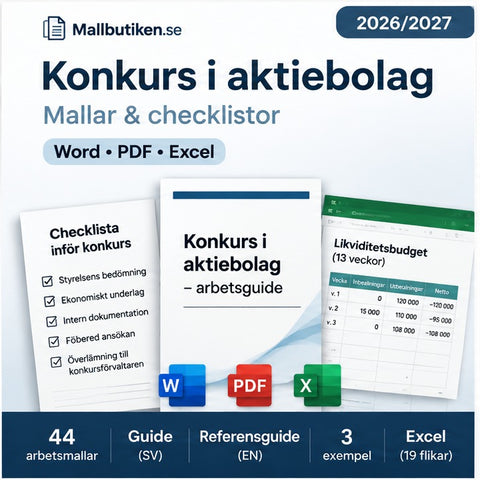
Konkurs i aktiebolag – dokumentpaket Word/PDF/Excel innehåller bland annat en checklista för skatter, AGI och deklarationer, index för bokföringshandlingar, register för bank- och skattekontouppgifter samt ett Excelregister med separata flikar för skatter, anställda, skulder och dokumentöverlämning. Dokumentpaketet är frivilligt arbetsstöd och innehåller inte Skatteverkets officiella deklarationsformulär som privata betalblanketter.
För den större helheten, se konkurs i aktiebolag – steg för steg, överlämning till konkursförvaltare eller alla konkurs- och obeståndsmallar. Vid akut betalningssvårighet behöver bolaget fortfarande få en separat obeståndsbedömning.
Vanliga frågor om skatter vid konkurs
Behöver jag lämna momsdeklaration när bolaget har gått i konkurs?
Redovisningen för bolagets verksamhet fram till konkursen måste hanteras. Därefter kan konkursboet ha andra redovisningsskyldigheter. Kontrollera rätt period och ansvarig enligt Skatteverkets anvisningar.
Vad händer med AGI när löner är obetalda?
Skilj utbetalda belopp och gjorda skatteavdrag från de anställdas obetalda lönefordringar. Redovisningen och eventuell lönegaranti ska bedömas i rätt ordning.
Återkallas F-skatt automatiskt?
Skatteverket får underrättelse om konkursen och återkallar bolagets F-skattegodkännande enligt tillämpliga regler. Kontrollera faktiskt beslut i bolagets ärende.
Hur länge ska bokföring sparas?
Bokföringsnämnden anger att aktiebolagens räkenskapsinformation ska arkiveras i sju år enligt bokföringslagens bestämmelser. Förutsättningar för överlämning och förvaring ska utredas med konkursförvaltaren.
Kan en styrelseledamot bli ansvarig för obetalda skatter?
Ja, personligt ansvar kan uppstå enligt särskilda regler och omständigheter. Det uppstår inte automatiskt för varje styrelseledamot och skuld. Sök kvalificerad rådgivning om situationen är aktuell.
Kontrollerade källor
- Skatteverket – avsluta aktiebolag (konkurs, skatter, moms och AGI)
- Skatteverket – vad händer när ett företag börjar gå sämre?
- Skatteverket – deklarera åt aktiebolag
- Verksamt – konkurs av aktiebolag
- Bokföringsnämnden – vad gäller för aktiebolag?
- Konkurslagen (1987:672)
Källorna kontrollerade 21 november 2026. Informationen är generell och ger inte individuella skattebeslut eller juridiska råd. Ange aldrig egna automatiska deadlines eller rättsverkningar utan att kontrollera de tillämpliga reglerna.
Dokumentmallar i artikeln
Fördjupa dig i ämnet
 Guider för företag – avtal, HR, AI & compliance
Personal vid konkurs i aktiebolag – lön, semester och lönegaranti 2026/2027
Så hanteras anställda, obetald lön, semesterersättning och lönegaranti när ett aktiebolag går i konkurs. Med checklista, källor och dokumentunderlag.
 Guider för företag – avtal, HR, AI & compliance
Rådrum 2026 för aktiebolag – två månader, företrädaransvar och skatteskulder
Nya rådrumsregler 2026: när en företrädare kan få två månader, vad skyddet omfattar, hinder, ansökan till Skatteverket och skillnaden mot konkurs o...
 Guider för företag – avtal, HR, AI & compliance
Konkurs i aktiebolag 2026/2027 – steg för steg från kris till överlämning
När kan ett aktiebolag gå i konkurs? Stegvis om obestånd, kontrollbalansräkning, gratis konkursansökan, tingsrätt, förvaltare och vilka handlingar ...


