
Månadsavstämning i företag – moms, AGI, semesterskuld och leverantörsfakturor
Vilka avstämningar behöver göras inför månadsavslut? Jämför moms, arbetsgivardeklaration (AGI), semesterskuld och leverantörsfakturor. Praktisk ordning, kontrollpunkter och länkar till rätt dokumentstöd enligt svenska regler.

Vägledning för småföretag, ekonomiassistenter, löneadministratörer och redovisningskonsulter i Sverige · Faktauppgifter kontrollerade 24 oktober 2026
Inför ett månadsavslut bör företaget stämma av de delar av bokföringen som faktiskt berörs: exempelvis leverantörsfakturor, moms, utbetalda löner och arbetsgivardeklaration (AGI) samt semesterskuld. Det är olika kontroller med olika underlag. En momsavstämning ersätter inte AGI-kontroll, och semesterskuld är ingen egen skattedeklaration.
Den praktiska ordningen är att bestämma period och ansvar, jämföra underlagen, utreda differenser, rätta i rätt system och först därefter godkänna deklarations- eller bokslutsunderlag. En avstämningsmall hjälper till att dokumentera kontrollen, men skickar inte in några uppgifter och fastställer inte skatteberäkningar.
Vilket avstämningsunderlag ska du välja?
| Fråga vid månadsavslut | Relevant dokumentpaket | Jämför framför allt |
|---|---|---|
| Stämmer momskonton och momsrapport före deklaration? | Momsavstämning och momsdeklarationsunderlag | Bokförda momsbelopp, transaktioner, period, rapport och utredda avvikelser. |
| Stämmer lönejournal, individuppgifter och skatteavdrag? | AGI-avstämning och arbetsgivardeklaration | Faktiskt utbetalda ersättningar, lönesystem, AGI-utkast, skatt, avgifter och bokföring. |
| Stämmer upplupen semesterlöneskuld med löneunderlaget? | Semesterlöneskuld och semesterskuldavstämning | Individuella semesteruppgifter, lönesystemets skuldrapport och bokförda skuldkonton. |
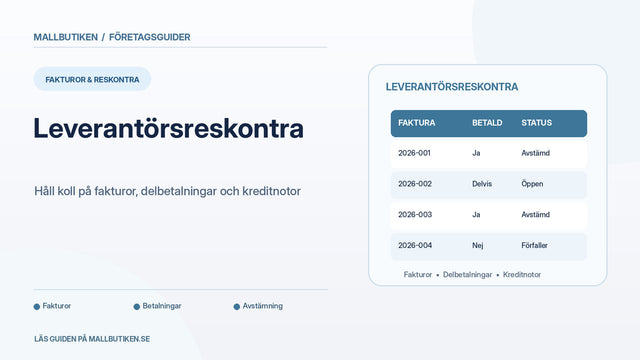
| Stämmer obetalda leverantörsfakturor och betalningar? | Leverantörsreskontra och betalningsbevakning | Fakturor, kreditnotor, delbetalningar, förfallolista och huvudbok. |
Tabellen jämför fyra aktiva Mallbutiken-produkter enligt Shopify-katalogen. Att en produkt är aktiv verifierar inte i sig den digitala leveransfilens koppling eller innehåll. De är administrativa dokumentstöd, inte ersättningar för redovisningssystem, myndighetsdeklarationer, löneprogram eller professionell skattebedömning.
1. Börja med period, bokföringsmetod och ansvar
Gör en enkel arbetslista: redovisningsperiod, ansvarig för respektive kontroll, vilken rapportversion som används, datum för godkännande och var avvikelselistan sparas. Det underlättar när en redovisningskonsult förbereder underlagen och en behörig företrädare ska granska och lämna uppgifterna.
Kontrollera först vilken period uppgifterna faktiskt hör till. Företag kan ha månads-, kvartals- eller årsvis momsdeklaration medan arbetsgivardeklaration normalt lämnas per kalendermånad. Bokföringsmetoden kan påverka tidpunkten för momsredovisningen. En månatlig intern avstämningsrutin innebär därför inte att alla företag ska lämna momsdeklaration varje månad. Se Skatteverkets vägledning om momsperioder och bokföringsmetoder.
På samma sätt måste man skilja mellan intern kontroll och deklarationens faktiska inlämningsdatum. Hämta företagets aktuella datum hos Skatteverket, eftersom de påverkas av registrering, redovisningsperiod och andra omständigheter.
2. Stäm av leverantörsfakturor och betalningar
Gå igenom fakturor som registrerats, betalats, krediterats eller fortfarande står öppna. Kontrollera att kreditnotor och delbetalningar inte har räknats dubbelt och att leverantörsreskontrans totalsumma kan förklaras mot relevanta bokföringskonton. När det finns avvikelser ska de utredas innan avstämningen markeras klar.
Den här kontrollen är viktig både för likviditetsuppföljningen och för att fakturor ska behandlas i rätt redovisningsperiod. Hur en faktura påverkar momsredovisningen beror även på företagets bokföringsmetod och den aktuella transaktionen. För en djupare genomgång finns redan guiden om leverantörsreskontra, delbetalningar och kreditnotor.
3. Momsavstämning – jämför bokföring och momsrapport
En momsavstämning börjar i företagets faktiska transaktioner. Kontrollera bland annat att momsrapportens belopp överensstämmer med redovisningen, att transaktionerna hör till rätt period och att särskilda händelser har hanterats enligt sina egna regler. Vid exempelvis EU-handel, byggtjänster eller förskott kan kompletterande kontroller behövas.
Skatteverket anger att deklarationstidpunkter och perioder varierar med registrering och beskattningsunderlag. Även valet mellan faktureringsmetod och bokslutsmetod påverkar när moms ska redovisas. Det går alltså inte att avgöra rätt period eller avdragsrätt bara genom att fylla i en mall. Läs Skatteverkets aktuella anvisningar om momsdeklaration.
4. AGI-avstämning – utbetald lön är inte samma sak som semesterskuld
AGI betyder arbetsgivardeklaration på individnivå. Den gäller de uppgifter arbetsgivaren ska redovisa om ersättningar, skatteavdrag och arbetsgivaravgifter för relevant period. Jämför lönejournal och faktiskt utbetalda ersättningar med uppgifter per betalningsmottagare i utkastet och med företagets bokföring.
Skatteverket beskriver huvudregeln att löner och förmåner ska redovisas i arbetsgivardeklarationen månaden efter utbetalningen eller förmånen. Företagets inlämningsdag behöver ändå kontrolleras mot den aktuella AGI-vägledningen.
Stäm av att eventuella differenser utreds per person och typ av ersättning utan att sprida löneuppgifter till obehöriga. Behörig person behöver kontrollera om en uppgift gäller skattepliktig lön, förmån, ersättning eller annan särskild situation; en avstämningsmall utför inte den bedömningen åt företaget.
5. Semesterskuld – avstämning för bokföring, inte en egen deklaration
Semesterlöneskulden beskriver företagets förpliktelser som hör ihop med intjänade men ännu inte uttagna eller reglerade semesterförmåner. Jämför lönesystemets individuella uppgifter och eventuella skuldrapport med de belopp som har bokförts, och utred varför summorna skiljer sig.
Semesterskuld och AGI är inte utbytbara. En förändring av företagets bokförda semesterskuld innebär inte automatiskt att motsvarande belopp ska tas upp som en kontant utbetald lön i AGI för samma månad. Beräkning, intjänande, ersättning och redovisningsmässig hantering ska bedömas enligt faktiska uppgifter, semesterlagen (1977:480), eventuellt kollektivavtal och det redovisningsregelverk företaget följer.
Pakets Excelregister kan underlätta differensuppföljningen men ersätter inte löneberäkningar eller beslut om bokslutsvärdering.
En praktisk ordning för månadens kontroller
- Lås kontrollperioden: ange vilken månad varje underlag avser och vilken redovisnings- eller deklarationsperiod som gäller.
- Samla underlag: huvudbok, reskontra, relevanta kontoutdrag, momsrapport, lönejournal, AGI-utkast och semesterskuldrapport i den mån verksamheten använder dem.
- Stäm av leverantörer och betalningar: markera fakturor, kreditnotor, delbetalningar och kvarstående differenser.
- Kontrollera moms: jämför relevanta momskonton och rapport, utred transaktioner med oklar period eller momshantering.
- Kontrollera löner och AGI: jämför utbetalda ersättningar, individuppgifter och redovisade skatteavdrag/avgifter.
- Stäm av semesterskulden: kontrollera lönesystemets rapport mot bokförda skuldbelopp om en sådan periodavstämning ingår i rutinen.
- Dokumentera differenser: ange vad som avviker, bakomliggande underlag, ansvarig, åtgärd och datum för ny kontroll.
- Godkänn rätt version: kontrollera korrigeringar och signera den interna avstämningen. Den faktiska deklarationen måste sedan granskas och lämnas av behörig person i godkänd tjänst.
Företagets omfattning och risker avgör hur detaljerad en rutin behöver vara. Bokföringsnämnden beskriver krav och vägledning om löpande bokföring, verifikationer och systemdokumentation på sin sida med gällande vägledningar. En checklista är en hjälp för arbetet, inte ett generellt myndighetskrav på ett visst kommersiellt formulär.
Två vanliga situationer
Ett litet tjänsteföretag med löner och kvartalsmoms
Företaget har tre anställda och redovisar moms kvartalsvis. Det kan ändå vara praktiskt att varje månad kontrollera leverantörsfakturor och utbetalda löner inför AGI samt följa eventuella semesterskulder. Momskontot kan följas upp internt månadsvis, men momsdeklarationen lämnas enligt företagets registrerade kvartalsperiod. Underlagen får inte blandas ihop så att ett månatligt internprotokoll framställs som en inlämnad kvartalsdeklaration.
En avvikelse hittas efter att AGI och moms redan har lämnats
Företaget upptäcker både en leverantörsfaktura som behandlats i fel period och en felaktig löneuppgift. Börja med att identifiera respektive händelse och påverkan på bokföring, moms och arbetsgivardeklaration. Därefter bedöms varje rättelse separat enligt Skatteverkets anvisningar. Det är inte korrekt att anta att en och samma rättelseblankett automatiskt ändrar båda deklarationerna.
Vad vet vi om att kontrollera och dokumentera differenser?
Olumoh (2025) undersökte samband mellan redovisningskontroller och finansiell rapportkvalitet genom en tvärsnittsstudie med 140 respondenter inom mikrofinansbanker i delstaten Kwara i Nigeria. I den undersökta miljön var upptäckande och korrigerande kontroller statistiskt förknippade med högre rapportkvalitet. Studien visar inte att en viss mall minskar fel hos svenska företag och kan inte fastställa orsakssamband för denna guide. Den illustrerar i stället varför kontroll och hantering av upptäckta avvikelser är relevanta frågor. Läs studien i Copernican Journal of Finance & Accounting.
Kort checklista före intern attest
- Rätt period, rätt version och rätt ansvarig framgår.
- Relevanta fakturor, kreditnotor och betalningar har jämförts med bokföringen.
- Momsrapporten är kontrollerad mot underlag och rätt redovisningsperiod.
- AGI-utkast och lönejournal är jämförda per relevant betalningsmottagare.
- Semesterlöneskulden är avstämd där företaget har en sådan skuld eller periodrutin.
- Avvikelser är utredda, åtgärdade eller tydligt markerade som öppna.
- Det framgår att en intern attest inte är samma sak som myndighetens mottagningskvittens.
- Behörig person granskar deklarationer och aktuella sista datum separat.
Officiella svenska källor
- Skatteverket: När ska jag deklarera moms? Perioder och bokföringsmetoder.
- Skatteverket: Rätta en momsdeklaration.
- Skatteverket: När ska jag lämna arbetsgivardeklaration?
- Skatteverket: Rätta en arbetsgivardeklaration.
- Bokföringsnämnden: Vägledningar om bokföring.
- Riksdagen: Semesterlag (1977:480).
Faktakontroll: 24 oktober 2026. Exemplen är förenklade och ger inte skatte-, löne- eller redovisningsråd för ett enskilt företag. Anpassa avstämningar och deklarationer efter företagets verkliga registrering, affärshändelser, avtal och gällande regler.
Plantillas de este artículo
Más sobre el tema
 Guías para empresas: contratos, RR. HH., IA y cumplimiento
Cuentas por pagar: conciliación, pagos parciales y notas de crédito
Así es como realizas el seguimiento de las facturas de proveedores, vinculas pagos parciales y notas de crédito, y concilias las deudas pendientes ...


