Svenska Dokumentmallar
DAC8 2026 – Residencia fiscal de clientes de criptoactivos, autodeclaración y registro de bloqueos | Word/PDF/Excel
DAC8 2026 – Residencia fiscal de clientes de criptoactivos, autodeclaración y registro de bloqueos | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- Cinco documentos de trabajo en sueco guía de usuario en sueco y Guía de usuario en inglés. Excel y los documentos de trabajo en sueco no están traducidos.
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
¿Necesita el proveedor de servicios de criptoactivos obtener certificados sobre la residencia fiscal de los clientes y demostrar cómo se han revisado los datos de los clientes? A partir del 1 de enero de 2026, entrarán en vigor nuevas normas suecas en virtud de DAC8 y CARF de la OCDE. Este paquete de documentos especializados ayuda a los proveedores de servicios de criptoactivos obligados a presentar información a recopilar la documentación adecuada de los clientes, documentar la comprobación de razonabilidad, hacer seguimiento de los certificados faltantes y preparar la primera presentación de información de control sueca.
Datos rápidos: Cinco documentos de trabajo suecos, una guía de usuario sueca y una English User Guide, cada uno en formato DOCX editable y en PDF buscable/imprimible sin campos de formulario interactivos. Además, un libro de trabajo de Excel sueco con nueve pestañas y 377 fórmulas. 7 documentos independientes × 2 formatos + 1 XLSX = 15 archivos de clientes. Derecho sueco, versión 1.0. La entrega digital en ZIP se realiza solo después de la publicación manual y la conexión del archivo de entrega por separado.
01 · Contenido del paquete
Cinco plantillas de trabajo suecas, una guía de usuario sueca y una English User Guide. Los siete documentos se incluyen en formato DOCX y en PDF buscable correspondiente; se incluye un registro de Excel por separado. 7 DOCX + 7 PDF + 1 XLSX = 15 archivos de clientes. Las versiones en PDF son copias del formato, no siete plantillas jurídicas independientes adicionales.
02 · Contenido de los archivos
Declaraciones de autodeclaración separadas para usuarios individuales y entidades, revisión de certificados frente al KYC existente, registro de decisiones sobre solicitudes y recordatorios, así como determinación manual sobre el bloqueo de transacciones. La base anual organiza la clasificación, las transacciones de criptoactivos sumadas y la cadena de custodia para la presentación de información de control a la Agencia Tributaria sueca.
¿Para quién es útil esta plantilla?
Destinada a: proveedores de servicios de criptoactivos suecos obligados a presentar información y a sus funciones de cumplimiento, fiscales, de conocimiento del cliente y de presentación de información. Los actores pueden ser, por ejemplo, aquellos que ofrecen servicios relevantes de intercambio o transferencia de criptoactivos. No destinada a: personas físicas que solo poseen, compran o declaran sus propios criptoactivos; esto no es un anexo K4 privado ni una guía para declarar ganancias de criptoactivos. La obligación de presentación de información y la posible obligación de registro sueca deben determinarse para el operador real.
Los nuevos plazos, especialmente en Suecia
1 de enero de 2026: Entran en vigor las normas suecas sobre la revisión de clientes y la obligación de presentar información. Nueva relación con el cliente a partir de 2026: las medidas de revisión pertinentes deben estar completadas antes de que se puedan realizar transacciones obligadas a presentarse para el cliente. Relaciones anteriores al 1 de enero de 2026: norma transitoria especial hasta el 1 de enero de 2027 para la obtención y verificación de la razonabilidad de la residencia fiscal. 1 de abril de 2027: Primer día de presentación de información sueca indicado por la Agencia Tributaria para el año natural 2026. Guía de la Agencia Tributaria.
Manifiesto exacto de archivos
| Documento | Función | Idioma | Formato |
|---|---|---|---|
| 01 Autodeclaración – cliente de criptoactivos individual | Residencia fiscal, certificados, control de recepción y referencia a datos de clientes protegidos | Sueco | DOCX + PDF buscable |
| 02 Autodeclaración – entidad y control determinante | Clasificación de la entidad, residencia fiscal y revisión de personas con control determinante | Sueco | DOCX + PDF buscable |
| 03 Comprobación de razonabilidad frente al KYC | Comparación con datos de conocimiento del cliente existentes, desviaciones y complementos | Sueco | DOCX + PDF buscable |
| 04 Recordatorios y bloqueo manual de transacciones | Primera solicitud, dos recordatorios, condición de 60 días y decisión real documentada | Sueco | DOCX + PDF buscable |
| 05 Información anual de control 2026 – preparación | Clasificación de usuarios, sumas de activos, control de calidad y plazo de presentación sueco | Sueco | DOCX + PDF buscable |
| 06 Guía de usuario sueca | Flujo de trabajo, normas especiales para clientes existentes/nuevos, seguridad y fuentes oficiales | Sueco | DOCX + PDF buscable |
| 07 English User Guide | Instrucciones en inglés para las plantillas de trabajo jurídicas suecas | Inglés | DOCX + PDF buscable |
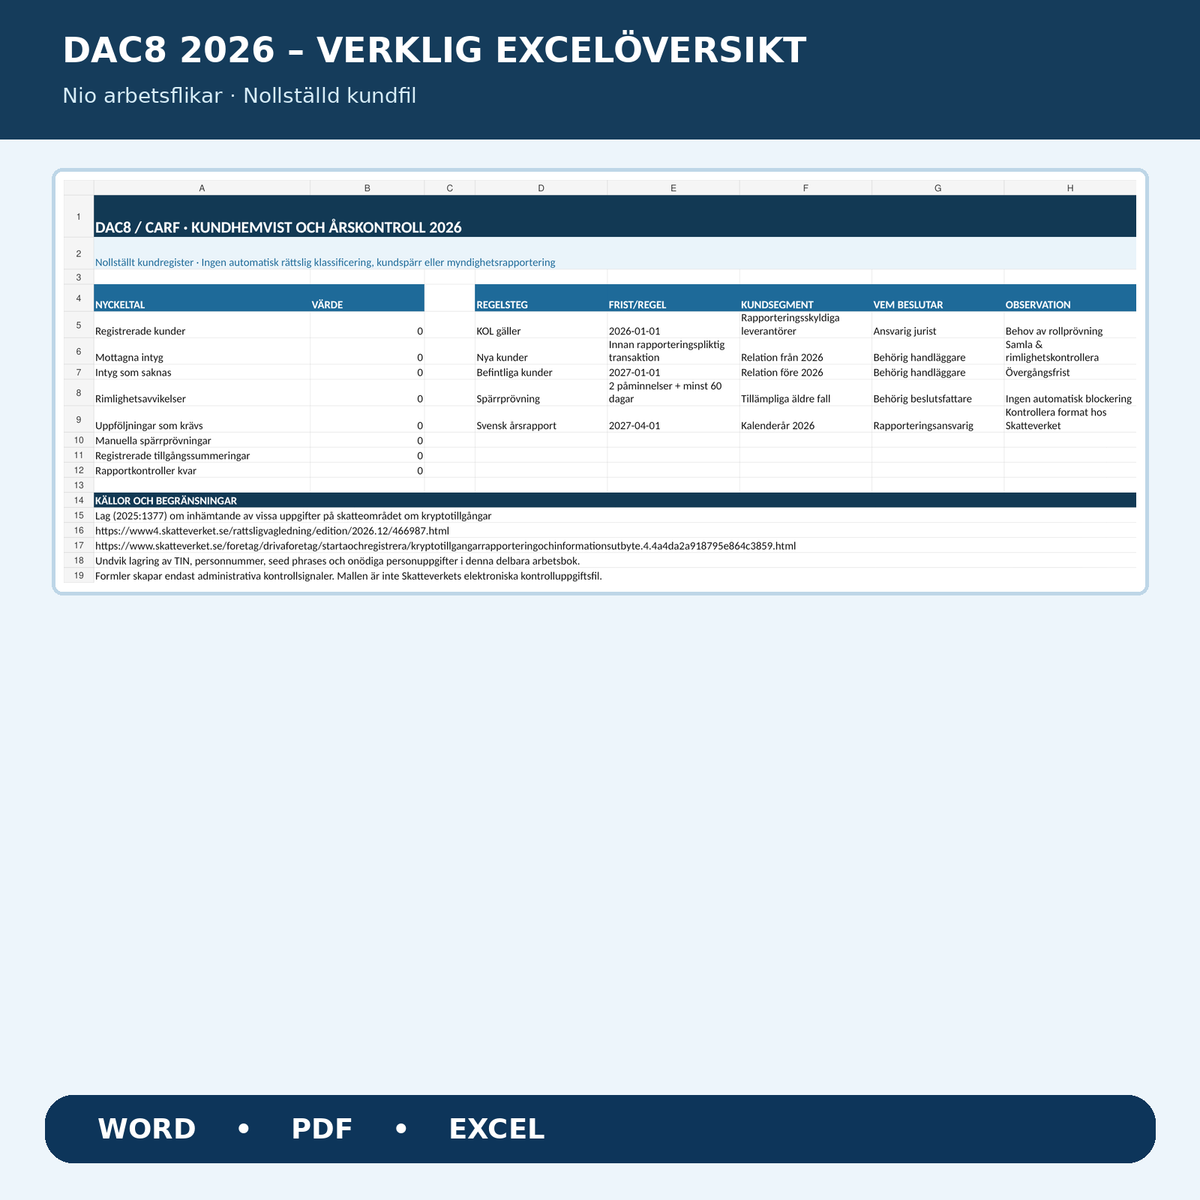
| 08 Excel – residencia fiscal del cliente y registro de control | 9 pestañas, 377 fórmulas y señales de advertencia administrativas | Sueco | XLSX |
Cómo funciona la herramienta de Excel de nueve pestañas
Las pestañas de trabajo son Visión general, Registro de clientes, Autodeclaración, Comprobación de razonabilidad, Recordatorios, Decisión de bloqueo, Transacciones, Presentación e Instrucciones. Hay 377 fórmulas administrativas para distinguir los certificados recibidos de los realmente revisados, mostrar cuándo falta documentación e identificar los casos que requieren seguimiento. El libro de trabajo de cliente vacío muestra 0 en todos los indicadores clave.
Caso de prueba del control de calidad: Un certificado faltante da FALTA CERTIFICADO. Datos de KYC contradictorios dan COMPROBAR DESVIACIÓN. Cuando una relación antigua con el cliente tiene una primera solicitud documentada, ambos recordatorios y al menos 60 días, Excel muestra COMPROBAR BLOQUEO MANUAL. Los valores de transacción negativos ficticios se marcan para corrección. No hay clientes de prueba, números de registro fiscal ni datos de transacciones reales en el archivo de entrega.
Importante sobre recordatorios y bloqueos
Según la ley (2025:1377), capítulo 7, artículo 14, el proveedor obligado a presentar información debe impedir en los casos indicados que el usuario realice transacciones obligadas a presentarse cuando falten los datos necesarios después de dos recordatorios adicionales a la primera solicitud y hayan transcurrido al menos 60 días. Esto no es una exención general de 60 días para la revisión de nuevos clientes. Excel no toma decisiones jurídicas vinculantes ni bloquea cuentas reales. Todas las decisiones, medidas técnicas y efectos deben documentarse en el sistema de control de acceso de la empresa.
Gestión segura de datos de clientes
Este es un registro de trabajo y control. Almacene el TIN, el número de identificación personal, los documentos completos del cliente, las contraseñas, las claves privadas y otros datos sensibles en un sistema de clientes y KYC separado y protegido. Utilice únicamente identificadores internos de clientes y referencias de documentación en Excel. La información de control de la ley sueca contiene requisitos especiales de documentación y conservación, entre ellos, normalmente al menos siete años después del vencimiento del año natural al que se refieren los datos, según el capítulo 7, artículo 15. Gestione el RGPD, los accesos, la transparencia y la eliminación de datos de forma paralela.
Cómo utilizar los archivos
- Determine primero si la empresa es un proveedor obligado a presentar información y qué categoría de clientes está afectada.
- Seleccione la autodeclaración adecuada y obtenga el certificado a través de un canal de recogida seguro.
- Compruebe el certificado frente a los datos de cliente y KYC relevantes ya conocidos.
- Documente la solicitud, los recordatorios y la posible comprobación de bloqueo manual, sin mezclar la relación nueva y la existente con el cliente.
- Sume los usuarios afectados y los activos obligados a presentarse, revise y siga las instrucciones técnicas actuales de la Agencia Tributaria sueca para la presentación de información de control.
Preguntas y respuestas
¿Todos los que poseen bitcoin deben utilizar este paquete?
No. Los documentos están destinados a los proveedores obligados a presentar información de servicios de criptoactivos. No son la declaración fiscal de una persona física.
¿Qué ocurre con los clientes que ya existían en 2025?
Las normas transitorias especiales hacen que la certificación de residencia pertinente y la comprobación de razonabilidad en general deban realizarse a más tardar el 1 de enero de 2027.
¿Las empresas que son clientes necesitan certificados especiales?
Sí, las entidades deben clasificarse. Si la entidad no está exenta o activa según las normas pertinentes, las personas con control determinante pueden necesitar ser identificadas y revisadas por separado.
¿Puede Excel desactivar automáticamente el comercio de criptoactivos de los clientes?
No. Excel solo proporciona señales de control administrativo. Un bloqueo real de transacciones requiere una decisión separada y un control técnico de ejecución/efecto.
¿Puede Excel crear un archivo DAC8 válido para la Agencia Tributaria sueca?
No. Esto es una base para el control de calidad interno, no un formato de archivo aprobado por la autoridad ni una presentación electrónica.
¿Los archivos PDF son rellenables digitalmente?
No. Son buscables e imprimibles. Utilice DOCX para la edición o el sistema de recogida seguro de la empresa para datos sensibles de clientes.
¿Hay certificados jurídicos en inglés?
No. Las plantillas de trabajo y Excel están en sueco; solo la English User Guide contiene instrucciones en inglés.
Fuentes jurídicas y transparencia
KOL, ley (2025:1377) · Agencia Tributaria: obligación de llevar a cabo el procedimiento de revisión · Agencia Tributaria: criptoactivos – presentación de información e intercambio de información. Versión 1.0 del 8 de noviembre de 2026. Las plantillas han sido sometidas a un control de fuentes jurídicas asistido por IA y a pruebas técnicas de archivos; no se ha realizado ninguna revisión independiente por parte de un abogado o asesor fiscal externo ni ninguna aprobación de la autoridad.