Svenska Dokumentmallar
Crédito al consumo 2026 – dificultades de pago, aplazamientos y medidas para clientes | Word/PDF/Excel
Crédito al consumo 2026 – dificultades de pago, aplazamientos y medidas para clientes | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- Cinco plantillas de trabajo suecas y guía de usuario en sueco; una guía en inglés de las plantillas suecas; registros de Excel en sueco
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
¿Tiene un consumidor dificultades para pagar su crédito? Documente lo que el prestamista debe hacer cuando se detectan dificultades económicas, qué acciones de contacto y apoyo se han llevado a cabo, si es adecuado ofrecer una opción de pago adaptada y cómo comprobar los requisitos específicos de las líneas de crédito. El paquete especializado proporciona al prestamista un flujo de trabajo operativo antes de las medidas de cobro.
Actualidad: La nueva ley de crédito al consumo (2026:1011) entrará en vigor el 20 de noviembre de 2026. El paquete es una plantilla para la preparación y el tratamiento individualizado real; no es una regla general que todos los créditos deban renegociarse.
Contenido del paquete
Cinco plantillas de trabajo suecas y dos guías, todas en Word (DOCX) editable y en PDF buscable e imprimible: 01 detección temprana de dificultades de pago, 02 carta al cliente y asesoramiento presupuestario/de deudas, 03 evaluación individualizada de idoneidad, 04 oferta de alivio de pago/modificación del contrato, 05 línea de crédito y oferta especial de doce meses, 06 guía de usuario sueca y 07 English User Guide. Además, se incluye 08 Excel – registro de casos y medidas. En total 7 Word + 7 PDF + 1 Excel = 15 archivos de cliente.
Contenido de los archivos
Campos para el tipo de crédito y la fecha del contrato, control de transición, señales de alerta temprana, referencia de asesoramiento, mora verificada, evaluación individualizada de idoneidad, comunicación con el cliente, posibles opciones de pago, certificación de la función competente, cadena de custodia y seguimiento. En Excel solo se almacenan IDs de casos y estados anonimizados, no nombres, números de identificación personal, números de cuenta, saldos de crédito ni datos sensibles del cliente.
¿Qué archivos recibe exactamente?
| Archivo de trabajo | Función práctica | Idioma y formato |
|---|---|---|
| 01 Procedimiento para la detección temprana | Establezca los indicadores de riesgo, la función responsable, el seguimiento y el proceso para el asesoramiento presupuestario/de deudas. | Sueco · DOCX editable + PDF buscable |
| 02 Carta al cliente sobre asesoramiento | Informe objetivamente sobre las dificultades detectadas y dónde puede acudir el cliente para obtener apoyo. | Sueco · DOCX + PDF |
| 03 Evaluación individualizada de idoneidad | Evalúe las circunstancias personales, la capacidad de reembolso, las posibles alternativas y la decisión documentada en caso de mora. | Sueco · DOCX + PDF |
| 04 Oferta de modificación del contrato | Base para una oferta de plan de pago ajustado u otra alternativa adecuada; requiere una verificación real del contrato y la aceptación. | Sueco · DOCX + PDF |
| 05 Línea de crédito – 12 meses | Evaluación separada de la información antes de la rescisión o reducción y posibilidad de realizar doce pagos mensuales de igual cuantía según las condiciones aplicables. | Sueco · DOCX + PDF |
| 06 Guía de usuario sueca | Orden de trabajo, excepciones, reglas de transición, ejemplos y referencias bibliográficas. | Sueco · DOCX + PDF |
| 07 English User Guide | Explica cómo utilizar las plantillas suecas. Las plantillas de trabajo no están traducidas al inglés. | Inglés · DOCX + PDF |
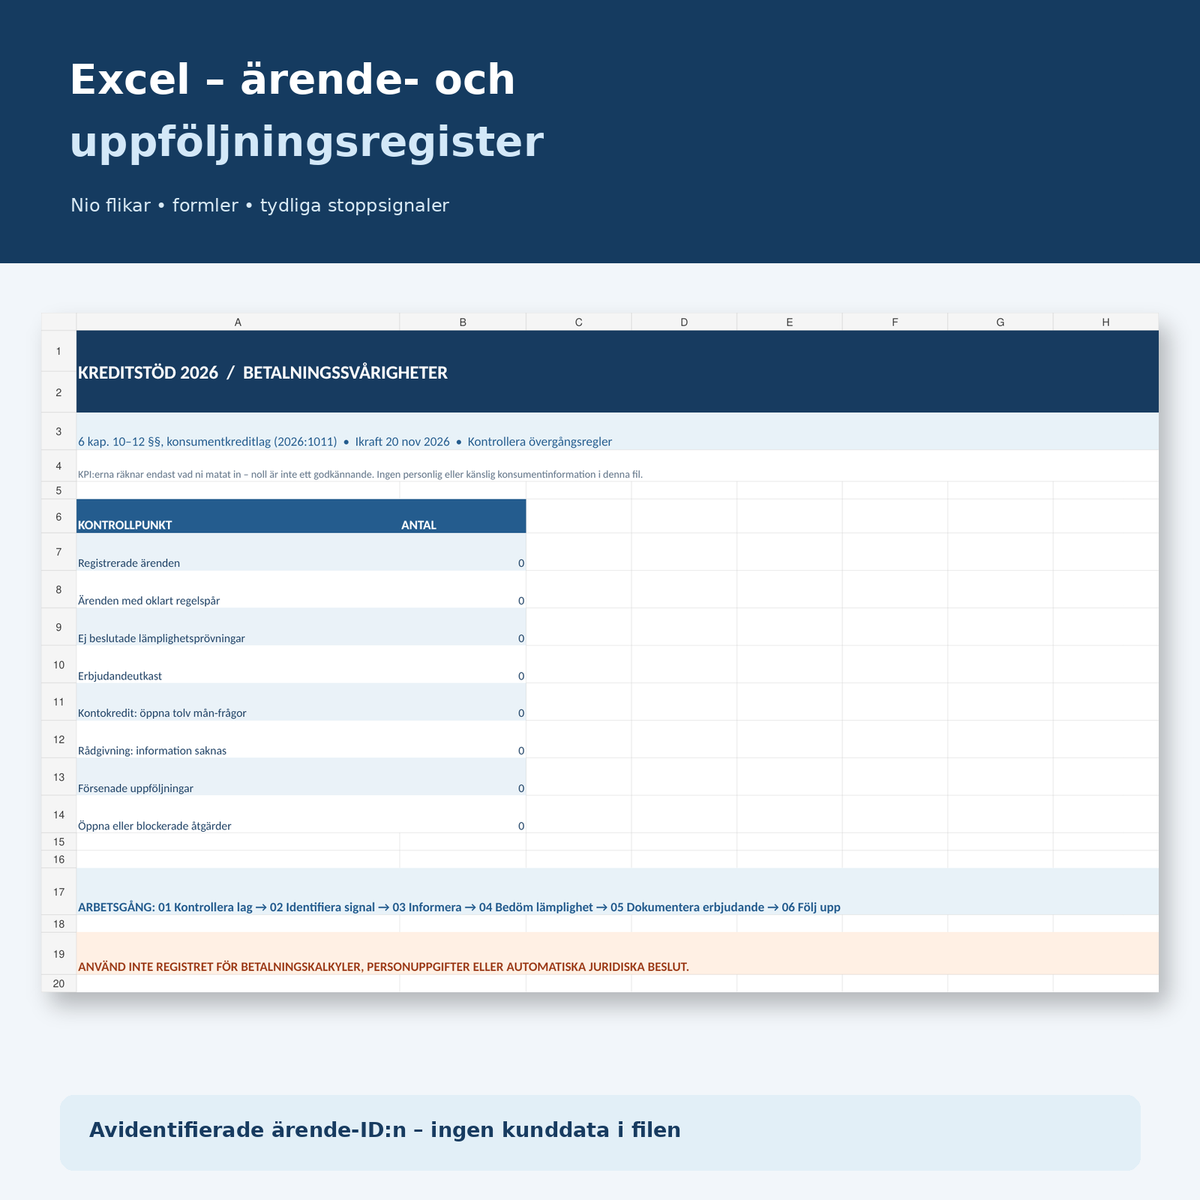
| 08 Registro Excel | Nueve pestañas con estado manual de casos, documentación, puntos de control y consolidación basada en fórmulas. | Sueco · XLSX editable |
Nueve pestañas de Excel con puntos de control
Visión general, Casos, Idoneidad, Ofertas, Línea de crédito, Asesoramiento, Seguimiento, Medidas y Léame. Hay opciones de estado y fórmulas que cuentan los casos registrados, los asuntos de transición no aclarados, las evaluaciones de idoneidad abiertas, los borradores de ofertas, los asuntos especiales de líneas de crédito, la falta de información de asesoramiento, los seguimientos retrasados y las medidas abiertas o bloqueadas.
Excel solo cuenta lo que el usuario realmente registra. Cero casos o advertencias no significa automáticamente que se cumplan los requisitos de la ley. El archivo de registro no contiene datos personales, ningún calculador de intereses ni ningún motor de decisiones jurídicas automático.
Base legal – diferencias importantes
Cap. 6, § 11 – detección temprana: el prestamista debe contar con procedimientos y directrices para detectar tempranamente las dificultades económicas para cumplir el contrato de crédito. Cuando se detecten tales dificultades, el cliente debe recibir información sobre dónde puede acudir para obtener apoyo en asuntos presupuestarios y de deudas.
Cap. 6, § 12 – alternativas en caso de mora: si el consumidor está en mora, el prestamista debe, cuando sea adecuado, ofrecer alternativas a las medidas de ejecución que impliquen la modificación del contrato de crédito. La evaluación individualizada debe tener en cuenta las circunstancias personales del consumidor y su capacidad de reembolso. No es un derecho incondicional a la prórroga ni una prohibición automática de cobro.
Cap. 6, §§ 9–10 – ciertas líneas de crédito: la rescisión o reducción del límite de crédito en ciertas líneas de crédito pactadas requiere información especial, en los casos afectados, al menos 30 días antes de que la modificación entre en vigor. El prestamista debe, bajo las condiciones del § 10, ofrecer la posibilidad de pagar el importe vencido en doce pagos mensuales de igual cuantía junto con los intereses de crédito antes de que se tomen medidas de ejecución. Es una regla especial, no una garantía general de doce meses para todos los préstamos.
Cap. 6, § 13 – excepciones: cierta línea de crédito de facturación especial queda exenta del § 8 del cap. 6, mientras que los créditos de valores quedan exentos, entre otros, de los §§ 11–12 del cap. 6. El alcance exacto de las exenciones debe comprobarse antes de utilizar una plantilla.
Disposiciones transitorias: los contratos de crédito celebrados antes del 20 de noviembre de 2026 continúan estando, por regla general, sujetos a la antigua ley de crédito al consumo con las excepciones expresamente indicadas. Por lo tanto, un prestamista no debe aplicar mecánicamente todas las nuevas reglas de proceso a los contratos antiguos.
Para contexto: Información de la Autoridad Sueca de Consumo de noviembre de 2026 y Recomendaciones generales de la Autoridad de Supervisión Financiera FFFS 2026:32. Las recomendaciones generales de la FI tienen un estatus jurídico diferente al de las disposiciones legales vinculantes.
Cómo utilizar el paquete
- Identifique al prestamista, el tipo de crédito, las condiciones de autorización/supervisión y la fecha del contrato.
- Compruebe qué marco normativo y qué excepciones se aplican al caso individual.
- Documente las señales tempranas y la información sobre el asesoramiento presupuestario y de deudas municipal.
- En caso de mora verificada: evalúe individualmente si la modificación del contrato o el alivio de pago es adecuado.
- Evalúe por separado si la línea de crédito está sujeta a la información de 30 días y a la oferta de doce meses.
- Decida con la función competente, verifique los importes y condiciones reales en el sistema de crédito/economía de la empresa y proporcione la información correcta al cliente.
- Guarde la documentación en un expediente de cliente protegido y utilice únicamente referencias de casos anonimizadas en Excel.
Diferencia con otras plantillas de Mallbutiken
BNPL – checkout y control de crédito se centra en los créditos al consumo antes de que se conceda el crédito. Evaluación automatizada de crédito se refiere a la revisión humana y el rechazo. Impugnar requerimientos de cobro está destinado a quien objeta un requerimiento. Este producto se refiere a las acciones del prestamista cuando un consumidor ya tiene o corre el riesgo de tener dificultades de pago.
Preguntas frecuentes
¿Un prestamista debe conceder siempre una prórroga de pago?
No. El § 12 del cap. 6 requiere una evaluación individualizada de si una alternativa de modificación del contrato es adecuada en caso de mora de pago.
¿El cliente debe recibir información sobre asesoramiento de deudas?
Para los prestamistas sujetos al § 11 del cap. 6, existe una obligación de información cuando se detectan dificultades económicas. Deben comprobarse la ley de crédito, las excepciones y las reglas de transición.
¿Todos los clientes tienen derecho a doce meses de pago fraccionado?
No. La regla especial de doce meses del § 10 del cap. 6 se refiere a ciertas situaciones en las que el prestamista rescinde o reduce el límite de crédito de una línea de crédito.
¿Puede Excel considerarse un expediente de cliente completo?
No. Los archivos están destinados al registro de procesos y a referencias de pruebas seguras. Los datos personales del cliente y la documentación de crédito deben estar en un sistema con control de acceso.
¿Puedo utilizar el paquete para contratos de crédito antiguos?
Solo después de comprobar las reglas de transición. Los contratos antiguos están, en principio, sujetos a la ley anterior con ciertas excepciones expresas.
¿Los archivos PDF se pueden rellenar digitalmente?
No. Los PDF son buscables y adecuados para imprimir; DOCX y XLSX son los archivos editables.
¿Se incluyen cartas al cliente o contratos de crédito en inglés?
No. Las plantillas de trabajo están en sueco. English User Guide ayuda a los usuarios de habla inglesa a comprenderlas.
Versión y transparencia jurídica
Versión 1.0 · 12 de noviembre de 2026. Las fuentes han sido revisadas con asistencia de IA basándose en el derecho público sueco y la información de las autoridades. No se ha llevado a cabo ninguna revisión jurídica externa, evaluación real de crédito, certificación jurídica, cálculo de pagos ni certificación de autoridades. Compruebe el estado legal, la supervisión aplicable y sus contratos con los clientes con la función experta antes de su uso. El archivo ZIP de cliente no se vincula a Digital Products hasta que el borrador del producto haya sido aprobado para su publicación.