Svenska Dokumentmallar
Crédito al consumo 2026 – Información previa de SECCI, prueba de entrega y control de siete días | Word/PDF/Excel
Crédito al consumo 2026 – Información previa de SECCI, prueba de entrega y control de siete días | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- 5 plantillas de trabajo en sueco + guía de usuario en sueco; Guía de usuario en inglés por separado; libro de trabajo de Excel en sueco.
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
Compruebe que se haya proporcionado la información previa correcta antes del contrato de crédito y que esta pueda demostrarse. Para prestamistas suecos y los intermediarios de crédito afectados que trabajan con la nueva ley de crédito al consumo (2026:1011). Comprobación especializada de los 27 puntos de información de SECCI, envío en el plazo adecuado, medio duradero y legible, e información actualizada sobre el derecho de desistimiento cuando se aplique la regla especial de los siete días.
Datos rápidos: Ley sueca que entra en vigor el 20 de noviembre de 2026 · 5 documentos de trabajo suecos, 1 guía sueca y 1 guía de usuario en inglés por separado · 7 archivos Word (DOCX) editables, 7 PDF correspondientes, buscables e imprimibles, y 1 libro de trabajo de Excel (XLSX) con 9 pestañas. Un total de 15 archivos para clientes en ZIP tras la activación por separado de la entrega digital. Los archivos PDF no tienen campos de formulario interactivos.
01 · Contenido del paquete
Cinco plantillas de control suecas, una guía de usuario sueca y una guía de usuario en inglés por separado. Los siete documentos están disponibles tanto en DOCX como en PDF. Además, un registro de Excel sueco con 9 pestañas y fórmulas de control probadas. 7 DOCX + 7 PDF + 1 XLSX = 15 archivos reales – no 15 documentos jurídicos diferentes.
02 · Contenido de los archivos
Comprobación del rol y excepciones relevantes; una comparación punto por punto con los 27 puntos de información según el art. 1 del cap. 3; registro del medio duradero y legible realmente elegido y del momento de la entrega; información actualizada sobre el derecho de desistimiento según el art. 2 del cap. 3 únicamente cuando se cumplan las condiciones; prueba de versión y entrega del proveedor; y registro de desviaciones y decisiones. Excel distingue entre lo realizado, lo documentado y lo verificado por separado.
¿A quién le resulta útil el paquete SECCI?
Ejemplo 1 – prestamista: Una empresa financiera modifica sus datos de precios individuales antes del 20 de noviembre y debe comprobar que la información previa estandarizada real contenga el tipo de interés, las comisiones, el plan de pagos y la notificación de desistimiento correctos para una oferta concreta.
Ejemplo 2 – intermediarios y proveedores: Un intermediario de crédito y su proveedor de sistemas necesitan mostrar qué formulario se generó, qué parte lo entregó, cuándo pudo leerlo realmente el consumidor y qué controles se tomaron tras una versión incorrecta.
No es el paquete adecuado: Una tienda Shopify común con opciones externas de factura/BNPL que principalmente necesite probar su caja y su socio de crédito debería utilizar en su lugar BNPL y factura en el comercio electrónico. Para anuncios de crédito se utiliza Publicidad de crédito 2026. Este paquete no es el propio contrato de crédito, el modelo de evaluación crediticia, la ficha informativa estandarizada de la UE para créditos hipotecarios ni un formulario SECCI oficial.
Contenido exacto de los archivos
| Archivo | Función | Formato |
|---|---|---|
| 01 – Comprobación del rol y aplicabilidad | Prestamista/intermediario, tipo de crédito, excepciones, contratos anteriores y responsabilidad | DOCX + PDF |
| 02 – SECCI: Comprobación de 27 puntos | Comprobación de los 27 puntos numerados según el art. 1 del cap. 3 frente al original real de SECCI | DOCX + PDF |
| 03 – Plazos, entrega y 7 días | Plazo razonable, forma duradera y legible, registro real de envío e información condicionada sobre el derecho de desistimiento | DOCX + PDF |
| 04 – Cuestiones del proveedor y cadena de pruebas | Cuestiones de responsabilidad, certificado del proveedor, versiones de formularios y prueba de recepción | DOCX + PDF |
| 05 – Desviación, corrección y Go/No-Go | Desviaciones, re-comprobación, decisión manual y señal de parada | DOCX + PDF |
| 06 – Guía de usuario sueca | Flujo de trabajo sueco, fuentes, delimitaciones y cuatro escenarios de prueba | DOCX + PDF |
| 07 – English User Guide | Instrucciones en inglés para las plantillas de trabajo suecas, no formularios principales traducidos | DOCX + PDF |
| 08 – Registro de Excel con nueve pestañas | Productos de crédito, puntos SECCI, entrega, derecho de desistimiento, proveedores, desviación y decisiones | XLSX |
Los cinco formularios principales están en sueco. El archivo en inglés es una English User Guide para las plantillas suecas, no traducciones de los documentos principales.
Excel – nueve pestañas de trabajo con señales de control
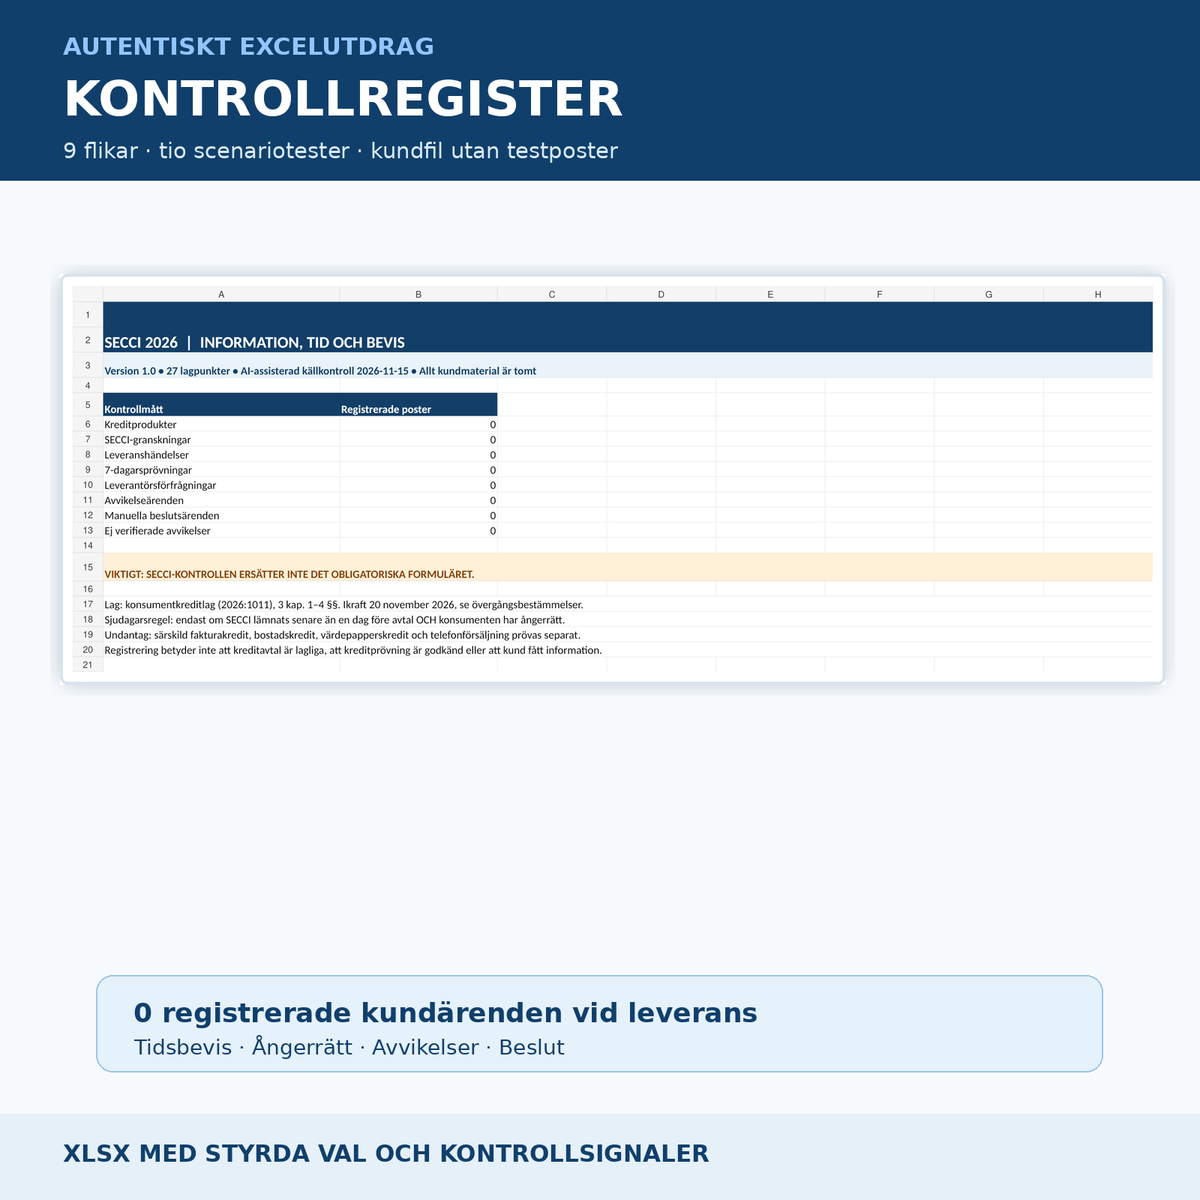
Las pestañas son Resumen, Productos de crédito, SECCI-27, Registro de entrega, Desistimiento 7d, Proveedores, Desviaciones, Decisiones y Léame. El resumen contiene ocho indicadores clave administrativos. El registro de clientes está vacío en la entrega – todos los indicadores clave muestran 0. En SECCI-27 se lleva una fila por cada producto de crédito y punto legal real; la herramienta de control no rellena automáticamente ningún dato obligatorio del consumidor.
La lógica de estado probada distingue, por ejemplo, entre: información proporcionada tarde sin derecho de desistimiento, derecho de desistimiento poco claro, falta de información actualizada, información enviada después de siete días y una desviación marcada como «Realizada» que aún carece de prueba de verificación independiente. Excel no calcula el tipo de interés efectivo, no determina la aplicabilidad legal ni certifica nunca el cumplimiento de la ley.
Flujo de trabajo
- Determine quién es el prestamista y el intermediario de crédito afectado, la ley de crédito y el momento del contrato.
- Compruebe las delimitaciones: crédito de factura especial, crédito de valores, crédito hipotecario, venta telefónica y reglas de transición.
- Obtenga el formulario estándar real específico para el consumidor «Información estandarizada europea sobre créditos al consumo».
- Revise los 27 puntos de información de la ley frente a cada versión concreta del formulario.
- Documente cuándo y en qué forma legible y duradera el consumidor recibió realmente la información.
- Si la información se proporcionó más tarde que un día antes del contrato: compruebe si el consumidor tiene derecho de desistimiento; en ese caso, se requiere información actualizada sobre el derecho de desistimiento y cómo ejercerlo dentro de los siete días posteriores al contrato.
- Haga un seguimiento de las desviaciones y realice una comprobación manual competente por separado. Guarde únicamente el ID de caso seudonimizado en el libro de trabajo.
Requisitos legales y limitaciones importantes
Nueva ley: La ley de crédito al consumo (2026:1011) entra en vigor el 20 de noviembre de 2026 con reglas de transición especiales para contratos de crédito anteriores.
Información previa: El art. 1 del cap. 3 contiene 27 puntos de información numerados. Según el art. 3 del cap. 3, la información debe proporcionarse de acuerdo con el formulario Información estandarizada europea sobre créditos al consumo. Debe ser clara, comprensible y todos los datos deben tener la misma visibilidad. Según el art. 4 del cap. 3, el consumidor debe poder elegir una forma legible y duradera disponible.
Información tardía: Según el art. 2 del cap. 3, la información debe proporcionarse en un plazo razonable antes del contrato. Cuando se proporciona más tarde que un día antes del contrato, un consumidor que tiene derecho de desistimiento dentro de los siete días posteriores a la celebración del contrato debe recibir de nuevo información sobre el derecho de desistimiento según el art. 1, párrafo 10 del cap. 3, así como sobre cómo ejercerlo. Esto no es un requisito general de siete días para todos los créditos.
Reglas especiales: Para el crédito hipotecario pueden aplicarse las reglas del cap. 8 y otra ficha informativa estandarizada de la UE. En cierta venta telefónica existen reglas especiales en el art. 5 del cap. 3. El crédito de factura especial requiere una comprobación frente a la definición y las excepciones especiales de la ley. La declaración de un proveedor o el control interno no sustituyen la responsabilidad legal por el producto de crédito real.
Preguntas y respuestas
¿Se incluye el propio formulario SECCI que debe entregarse al consumidor?
No. El producto contiene plantillas internas de control y prueba para el formulario estándar obligatorio real. Obtenga y complete el formato oficial correcto para el contrato de crédito.
¿Debo siempre enviar nueva información sobre el derecho de desistimiento dentro de los siete días?
No. La regla especial del art. 2 del cap. 3 presupone tanto que la información se proporcionó más tarde que un día antes del contrato como que el consumidor tiene derecho de desistimiento. El derecho de desistimiento real debe evaluarse por separado.
¿Los documentos también se aplican a los préstamos hipotecarios?
No como un flujo principal terminado. Los créditos hipotecarios necesitan una comprobación especial según el cap. 8 y normalmente otra ficha informativa estandarizada de la UE.
¿Puede Excel demostrar que un consumidor ha recibido SECCI?
No. El libro de trabajo registra referencias a registros de entrega reales y pruebas de archivo que deben comprobarse en el sistema responsable.
¿Puedo introducir números de identificación personal y consultas crediticias?
No se recomienda. Utilice IDs de referencia internos seudonimizados y gestione los datos personales en sistemas seguros y con control de acceso.
¿Todos los documentos están en sueco e inglés?
Cinco plantillas de control y Excel están en sueco. Se incluye una guía sueca y una English User Guide por separado. Los documentos principales no están traducidos al inglés.
¿Puedo editar los archivos PDF?
Los PDF son de texto y se pueden imprimir sin campos interactivos. Utilice los archivos Word para la edición.
Fuentes legales, fechas y calidad
Fuente legal principal: SFS 2026:1011, especialmente cap. 1, cap. 3, arts. 1–5, cap. 8 y las disposiciones transitorias. Complementario: Guía de la Agencia Sueca de Consumidores para las actividades afectadas; directiva (UE) 2023/2225. Versión del producto 1.0 · Control de fuentes asistido por IA el 15 de noviembre de 2026. No se ha llevado a cabo ninguna revisión jurídica externa independiente, certificación de la autoridad ni garantía de cumplimiento legal.