Om dokumentmallen
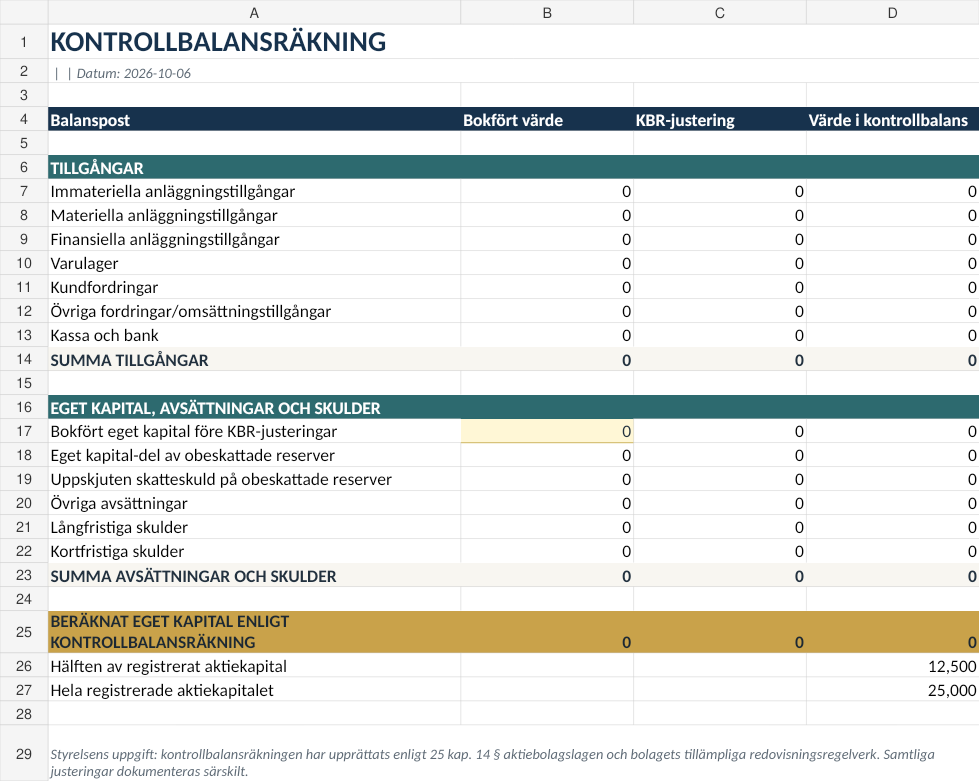
Bilan de contrôle – Modèle Excel en anglais sous le droit suédois pour les sociétés anonymes suédoises qui doivent évaluer une insuffisance de capital social conformément au chapitre 25 de la loi suédoise sur les sociétés (Aktiebolagslagen). Le pack comprend un classeur Excel automatisé en anglais, un classeur de référence en suédois, des versions PDF imprimables et des guides d'utilisation détaillés dans les deux langues.
Révisé sur le plan juridique et comptable : 6 octobre 2026
Révisé conformément au chapitre 25 de la loi suédoise sur les sociétés, aux directives actuelles du BFN sur les bilans de contrôle, aux principes K2/K3 et aux règles fiscales suédoises en vigueur pour les sociétés.
Que comprend le pack ?
| Bilan de contrôle en anglais – Excel | Classeur automatisé avec saisies, ajustements, tests de capital, contrôles et signatures du conseil d'administration. |
| PDF imprimable en anglais | Version imprimée statique pour la documentation et le remplissage manuel. |
| Excel + PDF de référence en suédois | Versions de référence en suédois correspondant pour les conseils d'administration, les comptables et les conseillers. |
| Guides d'utilisation en anglais + suédois | Guides détaillés Word/PDF couvrant le processus juridique, les ajustements de valorisation et les erreurs courantes. |
Un bilan de contrôle n'est pas un test d'insolvabilité
L'obligation légale concerne l'insuffisance de capital. Le conseil d'administration doit immédiatement établir un bilan de contrôle lorsqu'il y a lieu de supposer que les capitaux propres, calculés selon le chapitre 25, article 14, sont inférieurs à la moitié du capital social enregistré, ou lorsque le seuil d'intervention séparé prévu par la loi est atteint. L'insolvabilité et l'incapacité de payer ses dettes sont des questions juridiques distinctes.
Seuils juridiques automatisés
Le classeur Excel calcule et affiche :
- les capitaux propres selon le bilan de contrôle,
- la moitié du capital social enregistré,
- le capital social enregistré total,
- une alerte sur le statut du capital,
- des conseils pour la date de la deuxième assemblée de contrôle lorsqu'une première date est saisie,
- des rappels sur le statut de l'auditeur.
Moitié du capital social vs capital social total
Si le bilan de contrôle montre des capitaux propres inférieurs à la moitié du capital social enregistré, le conseil d'administration doit, dès que possible, convoquer une première assemblée de contrôle pour examiner la liquidation. Si la première assemblée de contrôle ne permet pas de démontrer que le capital social enregistré total a été rétabli et que la liquidation n'est pas décidée, une deuxième assemblée de contrôle doit généralement être tenue dans un délai de huit mois. Il ne suffit donc pas de rétablir simplement la société au seuil de la moitié du capital avant la seconde assemblée.
Conçu pour les ajustements du chapitre 25, article 14
Le classeur sépare les valeurs comptables ordinaires des ajustements du bilan de contrôle et fournit des champs de documentation dédiés. Il prend en charge :
- les ajustements de valeur d'actif autorisés lorsque les principes comptables généralement admis le justifient,
- la valeur nette de réalisation lorsque les conditions légales sont remplies,
- les réductions autorisées de provisions ou de dettes,
- la documentation séparée de chaque ajustement,
- la ventilation des réserves non imposées en une composante de capitaux propres et une dette d'impôt différé.
Réserves non imposées et calcul de l'impôt
Le classeur ventile automatiquement les réserves non imposées en utilisant un taux d'imposition saisi. Par défaut, il est réglé sur 20,6 %, le taux actuel de l'impôt sur les sociétés en Suède, mais la saisie est modifiable car l'effet fiscal réel doit toujours être vérifié pour la société et pour chaque poste spécifique du bilan.
K2 et K3
Le BFN précise qu'une petite entreprise peut utiliser les règles K3 au lieu des K2 lors de l'établissement d'un bilan de contrôle. Une grande entreprise ne peut pas utiliser les K2, et les règles K2 et K3 ne doivent pas être mélangées dans un même bilan de contrôle. Le classeur inclut donc une sélection claire entre les cadres K2/K3, et le guide d'utilisation explique la distinction.
Signatures de l'auditeur et du conseil d'administration
Si la société dispose d'un auditeur, celui-ci examine le bilan de contrôle. Le bilan de contrôle lui-même doit être signé par le conseil d'administration. Le classeur inclut un champ pour le statut de l'auditeur et une feuille séparée pour la signature du conseil.
Risque de responsabilité personnelle
Le non-respect de la procédure légale du bilan de contrôle peut entraîner une responsabilité personnelle de paiement pour les obligations de la société contractées pendant la période de non-conformité. Le pack met donc l'accent sur les dates, la documentation, le processus du conseil d'administration et la distinction entre la première et la seconde assemblée de contrôle.
Structure du classeur
- DÉBUT (START) – détails de la société, capital social, date, K2/K3, statut de l'auditeur et taux d'imposition.
- AJUSTEMENTS – valeurs comptables ordinaires, ajustements KBR autorisés et documentation justificative.
- BILAN DE CONTRÔLE – calculs automatisés du bilan et du capital.
- VÉRIFICATIONS – alertes basées sur des formules et contrôles de plausibilité.
- SIGNATURES – page dédiée à la signature du conseil d'administration.
Anglais + Suédois dans un seul pack
Le classeur en anglais est la version principale de ce produit. Le classeur suédois est inclus comme référence pour les conseils, comptables, auditeurs et conseillers suédois. Il s'agit d'un modèle en langue anglaise régi par le droit suédois, et non d'un modèle de bilan basé sur un droit étranger.
La société dispose d'un auditeur ? Voir le pack en suédois avec flux de travail de l'auditeur →
Portée importante
Le pack est conçu pour les sociétés anonymes suédoises ordinaires non financières. Les entreprises financières et les sociétés soumises à des règles sectorielles spécifiques en matière de capital ou de comptabilité peuvent nécessiter un traitement différent. Les réévaluations d'actifs, les litiges, les effets fiscaux complexes, les structures de groupe ou l'incertitude concernant la responsabilité personnelle doivent être examinés par un comptable, un auditeur ou un avocat qualifié.
Formats de fichiers et livraison
Formats : XLSX, PDF, DOCX et ZIP.
Langues : Anglais et suédois.
Nombre de fichiers : 8.
Livraison : téléchargement numérique. Aucun produit physique n'est expédié.
Questions fréquentes
Quand un bilan de contrôle doit-il être établi ?
Immédiatement lorsque le conseil d'administration a des raisons de supposer que les capitaux propres, calculés selon les règles légales de bilan de contrôle, sont inférieurs à la moitié du capital social enregistré, ou lorsque le seuil d'intervention séparé dans la loi est atteint.
Le bilan de contrôle est-il un test d'insolvabilité ?
Non. L'insuffisance de capital et l'insolvabilité sont des questions juridiques différentes.
Un auditeur doit-il l'examiner ?
Si la société possède un auditeur, celui-ci examine le bilan de contrôle. Le classeur lui-même peut également être utilisé par les sociétés sans auditeur, mais le statut réel de l'auditeur de la société doit être vérifié.
La moitié du capital social doit-elle être rétablie dans les huit mois ?
Non. Si le processus se poursuit jusqu'à une deuxième assemblée de contrôle, le niveau de rétablissement pertinent est le capital social enregistré total, et non simplement la moitié.
Les règles K2 et K3 peuvent-elles être mélangées ?
Non. Les directives du BFN indiquent que les cadres ne doivent pas être mélangés dans le même bilan de contrôle.
Ce pack est une aide au calcul et à la documentation en vertu du droit suédois et ne remplace pas un conseil comptable, d'audit ou juridique individuel.