Svenska Dokumentmallar
Registre de périodisation & Rapprochement de clôture – Postes prépayés et à payer | Word/PDF/Excel
Registre de périodisation & Rapprochement de clôture – Postes prépayés et à payer | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Cinq modèles de travail suédois et guide suédois ainsi qu’un guide d’utilisation séparé en anglais
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Registre des charges et produits constatés d’avance & Procédure de clôture est un ensemble de documents pratiques pour les entreprises suédoises et les consultants comptables souhaitant assurer le suivi des charges constatées d’avance, des charges à payer, des produits constatés d’avance et des produits à recevoir. Documentez les factures et les contrats, vérifiez les périodes comptables, suivez les comptes de bilan et conservez une trace interne auditable avant la clôture.
Délimitation importante : Cet ensemble constitue une aide manuelle à la documentation et au rapprochement des soldes. Il ne calcule pas automatiquement le montant de régularisation, le compte comptable, le traitement de la TVA, l’évaluation K2/K3 ou la vérification des extournes. L’utilisateur est responsable de la vérification de la réglementation en vigueur et de chaque opération commerciale.
01. Contenu de l’ensemble
15 fichiers prêts à l’emploi dans un fichier ZIP : sept documents DOCX modifiables, sept versions PDF correspondantes consultables, et un classeur Excel (XLSX) comprenant neuf onglets. Cinq modèles de travail suédois, un guide d’utilisation suédois et un guide d’utilisation séparé en anglais. Les modèles de travail sont en suédois.
02. Contenu des fichiers
Procès-verbal de rapprochement, support manuel pour chaque poste de régularisation, annexe de clôture avec comptes de bilan, liste de contrôle K2/K3 et procès-verbal des écarts, des validations et des extournes. Le fichier Excel comprend des registres, des périodes, des soldes, des contrôles, des écarts, des validations et une vue d’ensemble calculée par des formules.
Tous les documents de l’ensemble
| Fichier | Utilisation | Format |
|---|---|---|
| 01. Procès-verbal de régularisation | Périodes, types, grand livre et contrôle des écarts | Word + PDF |
| 02. Support de régularisation | Facture/contrat, période de prestation et montant décidé manuellement | Word + PDF |
| 03. Annexe de clôture – régularisations | Documentation des comptes d’actifs/de passifs et contrôle des extournes | Word + PDF |
| 04. Liste de contrôle K2/K3 | Évaluation du cadre comptable, du principe de régularisation et des simplifications | Word + PDF |
| 05. Validation, écart & extourne | Validation interne, écarts en suspens et références de vérification | Word + PDF |
| 06. Guide d’utilisation suédois | Processus, conditions légales, limites et sources | Word + PDF |
| 07. English User Guide | Instructions en anglais pour l’utilisation des modèles suédois | Word + PDF |
| 08. Registre des régularisations & rapprochement | Neuf onglets modifiables avec statut de contrôle, écarts et vue d’ensemble | Excel / XLSX |
Registre Excel à neuf onglets
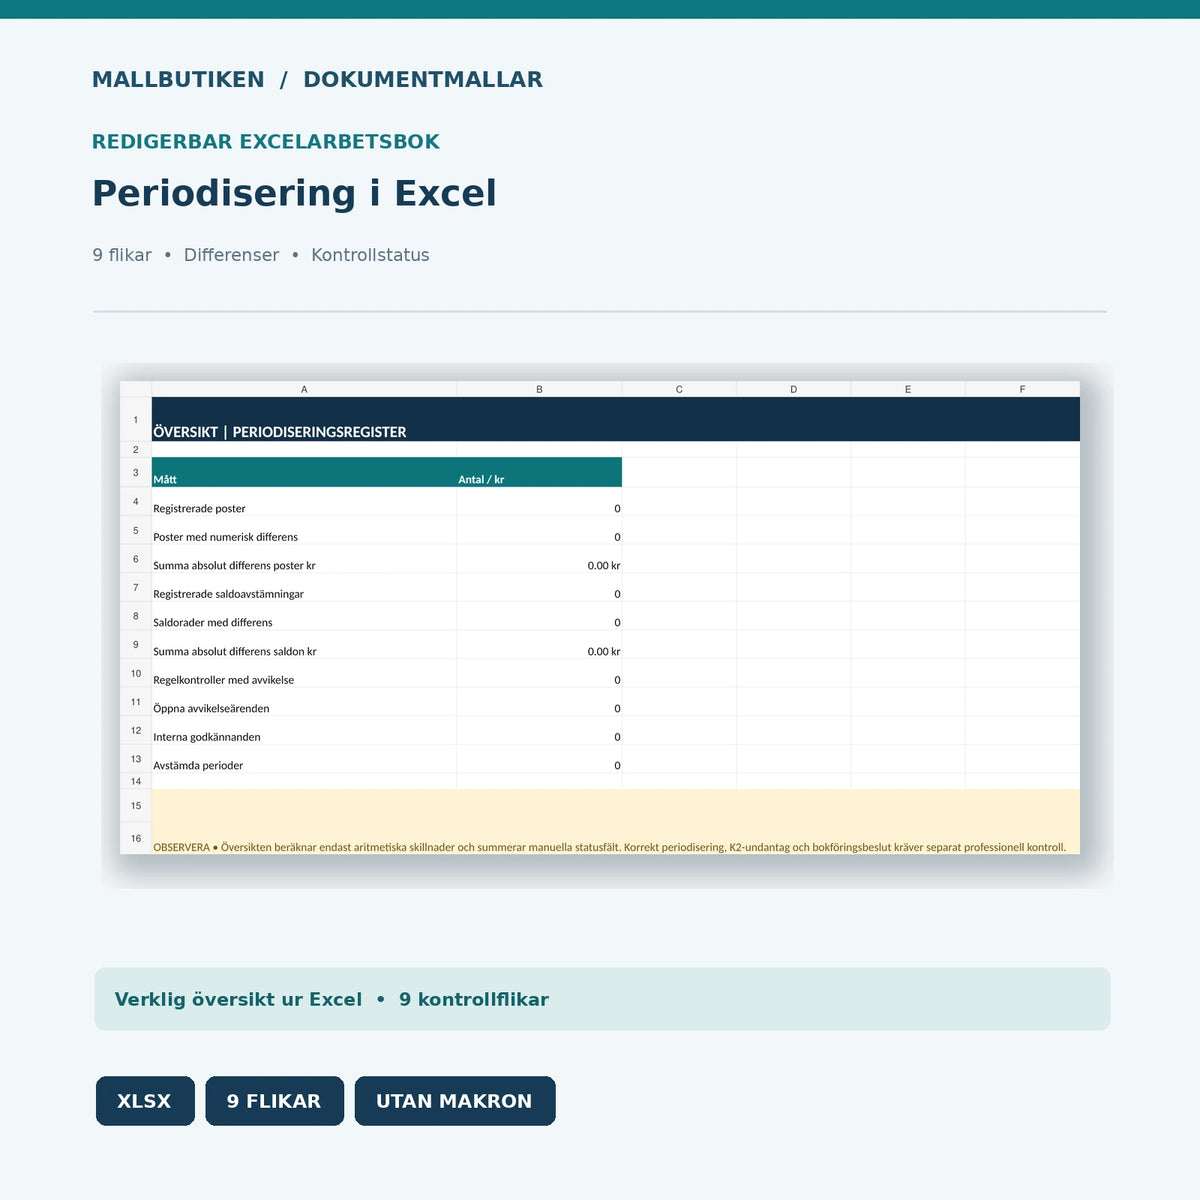
Start, Poster, Perioder, Saldon, Kontroller, Avvikelser, Attest, Oversikt et Las_mig. Excel compare un montant de fin de période établi manuellement avec un solde comptable saisi manuellement, et n’affiche un écart que si les deux cellules contiennent des valeurs numériques, même si l’une d’elles est égale à 0. Les champs vides ne génèrent aucun écart trompeur. La vue d’ensemble récapitule les lignes enregistrées et les statuts de contrôle manuels.
Le programme ne contient aucune macro, aucun lien avec un plan comptable, aucune ventilation mensuelle automatisée, aucun calcul de TVA ni aucune intégration avec un logiciel comptable. Les montants et les dates doivent être déterminés à partir de documents réels et de la réglementation en vigueur.
Quatre types courants de régularisation
Charges constatées d’avance : une dépense qui concerne en tout ou en partie une période future. Produits à recevoir : des produits relatifs à la période qui n’ont pas encore été comptabilisés ou facturés conformément à la réglementation applicable. Charges à payer : les charges de la période qui n’ont pas encore été comptabilisées. Produits constatés d’avance : des montants reçus correspondant à des prestations à fournir au cours d’une période ultérieure. La classification correcte doit toujours être vérifiée séparément.
Comment utiliser les modèles de régularisation
- Déterminez la date de fin de période et la réglementation applicable. Vérifiez si l’entreprise applique les règles K2, K3, les règles de clôture annuelle ou une autre réglementation, ainsi que la version applicable de ces règles.
- Rassemblez les documents sources pertinents. Identifiez les factures, les contrats et les périodes de prestation susceptibles de chevaucher la date de fin de période.
- Évaluez les postes manuellement. Déterminez le type de transaction, la période comptable et le montant à la date de fin de période avant de saisir les montants dans Excel.
- Comparez avec le grand livre. Rapprochez le poste de bilan correspondant, documentez les écarts et décidez d’éventuelles écritures comptables manuelles.
- Examinez et validez. Conservez les références de rapport et de vérification et contrôlez toute extourne au cours de la période suivante.
Régularisation et règle des 7 000 couronnes de K2 à partir de 2026
Le principe de régularisation de la loi sur les comptes annuels implique en principe que les produits et les charges doivent être rattachés à l’exercice comptable auquel ils se rapportent, indépendamment de la date de paiement. Consultez la loi sur les comptes annuels (1995:1554).
Selon les directives actualisées de la Commission comptable suédoise sur K2, les points 2.4 et 2.4A, des règles de simplification spécifiques existent pour certains revenus, dépenses et avances inférieurs à 7 000 couronnes lorsque les nouvelles règles s’appliquent. Cette simplification ne s’applique pas à un montant de 7 000 couronnes. L’évaluation porte sur un revenu, une dépense ou une avance individuel pertinent, et non uniquement sur la part qui ferait normalement l’objet d’une régularisation. La division artificielle de la facturation afin de rester en dessous du seuil ne constitue pas une pratique comptable appropriée.
Vérifiez également les exigences relatives à l’application constante et à la matérialité, ainsi que la version de K2 applicable à l’exercice comptable en cours. La simplification de K2 ne peut pas être appliquée comme une règle générale à K3. Consultez également la synthèse de la Commission comptable suédoise sur les changements à partir de 2026.
Assurance qualité juridique et comptable : Recherche interne assistée par l’IA et examen technique des fichiers réalisés le 24 octobre 2026. Aucun juriste externe, consultant comptable agréé ni auditeur n’a examiné le produit.
Modèles associés
Complétez avec Liste de contrôle de clôture & Registre de rapprochement, Rapprochement bancaire & Rapprochement de compte, Provision pour congés payés & Rapprochement de la provision pour congés payés ainsi que Rapprochement de la TVA & Support de déclaration de TVA.
Questions fréquentes
Qu’est-ce qu’un registre des régularisations ?
Il s’agit d’une liste de postes se rapportant à plusieurs périodes ou à une période différente de celle de la facturation ou du paiement. Le registre permet d’assurer un suivi auditable des montants évalués comme régularisés et des extournes.
Excel calcule-t-il automatiquement la régularisation d’une facture ?
Non. Excel affiche les écarts arithmétiques de solde. Les montants, les dates et les comptes à utiliser doivent être décidés manuellement conformément aux contrats et aux règles comptables en vigueur.
Le seuil de 7 000 couronnes s’applique-t-il toujours ?
Non. Il concerne certaines simplifications de K2 conformément à la réglementation actualisée applicable et s’applique aux montants inférieurs à 7 000 couronnes. Les conditions de l’entreprise, les transactions individuelles, la matérialité et l’application constante doivent être prises en compte.
Les fichiers conviennent-ils également à K3 ?
Oui, comme aide administrative au rapprochement. Les principes de K3 doivent toutefois être appliqués séparément ; le modèle n’utilise pas automatiquement les règles de K2.
Peut-on importer le fichier Excel dans Fortnox ou un autre logiciel comptable ?
Aucune intégration bancaire ou comptable prête à l’emploi n’est incluse, et nous ne prétendons pas que le fichier peut être directement importé sous forme de vérifications.
Les modèles sont-ils disponibles en anglais ?
Les modèles de travail sont en suédois. Un guide d’utilisation séparé en anglais explique comment les utiliser.
Les modèles ont-ils été examinés par un expert externe ?
Non. Seul un contrôle interne des sources et des fichiers assisté par l’IA a été effectué.
Version 1.0 · 24 octobre 2026 · Svenska Dokumentmallar / Mallbutiken.se · Livré sous forme de fichier ZIP numérique après l’achat.
Vous devez choisir le bon type de régularisation ? Lisez le guide sur les charges et produits constatés d’avance avant de remplir le registre des régularisations.