Om dokumentmallen
Förskottsbetalningsavtal mellan företag – Word, PDF och Excel
Behöver köpare och leverantör skriva ett förskottsbetalningsavtal B2B före en beställd varu- eller tjänsteleverans? Detta dokumentpaket hjälper er att avtala om belopp, betalningsdag, leveransmilstolpar, leveranskontroll, avräkning av förskott och vad som ska dokumenteras om leveransen uteblir och en återbetalning kan krävas.
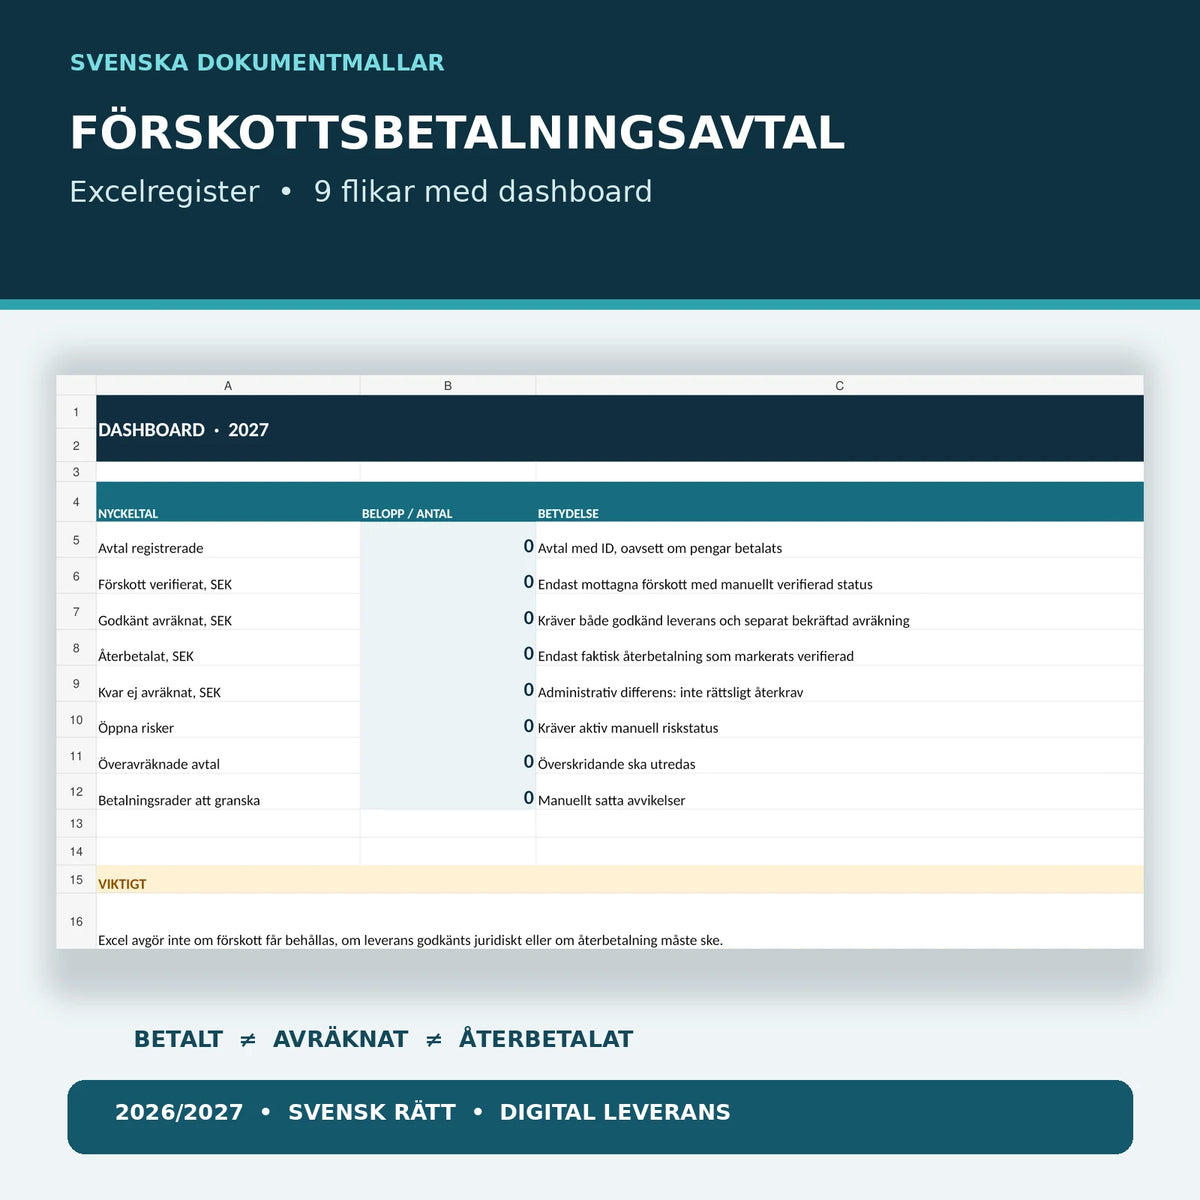
Med Excelregistret kan ni särskilja planerat förskott, bankverifierad betalning, faktiskt godkänd leverans, manuellt bekräftad avräkning och verifierad återbetalning. På så sätt blandas inte avtalsbeslut ihop med faktiska transaktioner.
01. Paketets innehåll
7 redigerbara Worddokument (DOCX), 7 sökbara A4-PDF:er och 1 Excelarbetsbok (XLSX) med nio flikar. Totalt 15 filer i ett ZIP-paket. Fem svenska arbetsmallar, en svensk användarguide och en English User Guide. Utgåva 2027, avgränsad till svenska kommersiella förskott mellan näringsidkare.
02. Vad filerna innehåller
Fullständigt förskottsbetalningsavtal, förskotts- och leveransplan, kvittens, leveransgodkännande, återbetalningskrav, svensk och engelsk guide samt Excelregister med dashboard, separata förskott, leveranser, återbetalningar, momsunderlag, risker och kontroller. Verktyget fastställer inte automatiskt rätt till återbetalning.
Alla 15 filer – dokumentförteckning
| Nr | Dokument | Innehåll | Format |
|---|---|---|---|
| 01 | Förskottsbetalningsavtal mellan företag | Pris, förskottsbelopp, leverans, avräkning, återbetalning och villkor. | DOCX + PDF |
| 02 | Förskotts- och leveransplan | Milstolpar, datum, etappbelopp, bevis och godkännande. | DOCX + PDF |
| 03 | Kvittens för mottaget förskott | Mottagningsbekräftelse, bankunderlag och separat momskontroll. | DOCX + PDF |
| 04 | Leverans- och acceptansprotokoll | Godkänd eller tvistig leverans och separat bekräftad avräkning. | DOCX + PDF |
| 05 | Återbetalningskrav och slutavräkning | Grunden för eventuellt återkrav, avräknade belopp, tidigare återbetalning och ränta. | DOCX + PDF |
| 06 | Svensk användarguide | Arbetsgång, kontrollpunkter, avgränsningar och rättskällor. | DOCX + PDF |
| 07 | English User Guide | Engelsk vägledning till de svenska arbetsmallarna. | DOCX + PDF |
| 08 | Excel – Förskottsregister 2027 | Nio flikar: Dashboard, Avtal, Förskott, Leveranser, Återbetalningar, Fakturor_Moms, Risker, Kontroll och Läs_mig. | XLSX |
Hur fungerar förskottsbetalning mellan företag?
Ett förskott innebär att en köpare betalar helt eller delvis före den avtalade leveransen. För varuköp gäller normalt köplagen (1990:931), men den är i stora delar dispositiv enligt 3 §. Parterna kan därför avtala om förskottsbetalning, objektiva leveransvillkor och avräkning. Enligt 49 § gäller, när inget annat avtalats, en utgångspunkt om betalning mot att varan hålls tillgänglig – förskottet ska därför tydligt avtalas när det ska krävas före leverans.
Vad är skillnaden mellan förskott och handpenning?
Förskottsbetalning är typiskt en del av den avtalade ersättningen som ska avräknas när leveransen godkänns enligt avtalet. Handpenning är ett närliggande begrepp, men betyder inte automatiskt att säljaren får behålla pengarna vid avbeställning. Det måste bedömas enligt parternas villkor och tillämplig rätt. Detta paket gäller inte generellt köp av fastighet eller handpenning för konsumentköp.
Får leverantören behålla förskottet om leveransen uteblir?
Inte automatiskt. Vid dröjsmål med varuleverans innehåller köplagen bland annat regler om fullgörelse, hävning och skadestånd (22–29 §§). Vid giltig hävning reglerar 64–65 §§ återgången för varuköp. För tjänster eller avtal med specialregler krävs separat bedömning av huvudavtal och rättsläge. Ett återbetalningskrav kan vara bestridet; att en part fyller i en mall gör inte anspråket automatiskt befogat.
Kan det utgå ränta på ett förskott som återbetalas?
Ja, i vissa situationer. 2 § räntelagen (1975:635) anger särskilda regler om ränta när en betalning ska återgå efter hävning på grund av kontraktsbrott eller liknande grund. Vilken ränta, vilken period och vad som därefter gäller vid dröjsmål ska prövas för det konkreta ärendet. Excel räknar inte ut någon sådan juridisk ränta utan kontroll.
När ska moms på ett förskott redovisas?
För en beställd momspliktig vara eller tjänst kan den beskattningsgrundande händelsen inträffa när säljaren får betalt i förskott, även innan leveransen har skett. En viktig förutsättning är bland annat att den aktuella transaktionen är momspliktig när förskottet tas emot och att transaktionen är tillräckligt identifierad. Avgörande regler återfinns bland annat i 7 kap. 7 § mervärdesskattelagen (2023:200). Moms på uppkomna förskott hanteras i arbetsboken separat från leveransgodkännande. Skatteverkets rättsliga vägledning om förskott.
Excel med nio flikar och tydliga spärrar
Förskottsregistret summerar enbart betalningar som användaren manuellt har markerat Verifierad. En avräkning tas med först när både leveransstatus är Godkänd och avräkningsstatus separat är Bekräftad. En återbetalning inkluderas först när den faktiskt skett och manuellt markerats Verifierad. Eventuell överavräkning flaggas för kontroll.
Exempel på administrativ avstämning: 20 000 kr mottaget förskott − 8 000 kr godkänd avräkning − 4 000 kr faktiskt återbetalat = 8 000 kr ännu inte avräknat. Det säger inte att 8 000 kr juridiskt måste återbetalas.
Så använder du mallpaketet
- Identifiera köpare, leverantör, organisationsnummer, order och huvudavtal.
- Specificera vara eller tjänst, nettobelopp, moms och exakt förskottsbelopp.
- Avtala om milstolpar, utbetalningsvillkor, säkerheter och vad som gäller om leverans uteblir.
- Bekräfta faktiskt mottagen betalning med bank- och verifikationsunderlag.
- Dokumentera leverans, godkännande och eventuella invändningar.
- Stäm av avräkning mot förskottet efter separat skriftligt godkännande.
- Bedöm rätt till eventuellt återkrav och hantera ränta och moms individuellt.
- Arkivera alla handlingar tillsammans med huvudavtalet och bokföringsverifikationerna.
Vanliga frågor om förskottsbetalningsavtal
Måste företag skriva ett separat avtal om förskott?
Inte alltid, men ett skriftligt avtal underlättar att bevisa belopp, villkor, leveransdatum och eventuell återbetalningsgrund. Köplagens regler är i stora delar dispositiva.
Blir ett förskott automatiskt en förverkad handpenning?
Nej. Avtalsvillkor och tillämplig rätt avgör vilken rätt säljaren kan ha att behålla eller avräkna ett belopp.
Är en faktura bevis på att förskottet betalats?
Nej. Kvittensen ska utgå från faktisk betalning, exempelvis kontrollerat bankunderlag.
Om en leverans godkänns, bokförs förskottet automatiskt som avräknat?
Nej. Excel kräver ett separat manuellt bekräftat avräkningsbeslut. Moms och bokföring måste också kontrolleras.
Ger paketet en förskottsgaranti eller ett spärrat klientkonto?
Nej. En eventuell garanti, bankgaranti eller escrow-lösning måste skapas och verifieras i ett separat rättsligt instrument.
Kan mallen användas för byggentreprenader eller konsumentköp?
Den är inte utformad för sådana situationer. AB/ABT, konsumentskyddsregler och branschspecifika villkor kräver egna handlingar.
Ingår engelska avtal?
Nej. De fem arbetsmallarna är svenska. En separat engelsk användarguide ingår.
Relaterade dokumentmallar
- Handpenningavtal – separat mall
- Uppdragsbekräftelse & beställningsbekräftelse B2B
- Avbetalningsavtal & betalningsplan B2B
- Moderbolagsgaranti – separat borgensåtagande
Officiella rättskällor
- Köplagen (1990:931), bland annat 1–3, 22–29, 49, 64–65 §§
- Räntelagen (1975:635), bland annat 2–4 och 6 §§
- Skatteverket – förskott och a contobetalningar
- Lagen (1984:292) om avtalsvillkor mellan näringsidkare
Utgåva 2027. Intern AI-assisterad juridisk käll- och dokumentkontroll utförd 20 oktober 2026. Ingen extern jurist eller skatterådgivare har granskat paketet. Dokumenten utgör generella arbetsmallar och ersätter inte individuell rättslig bedömning.