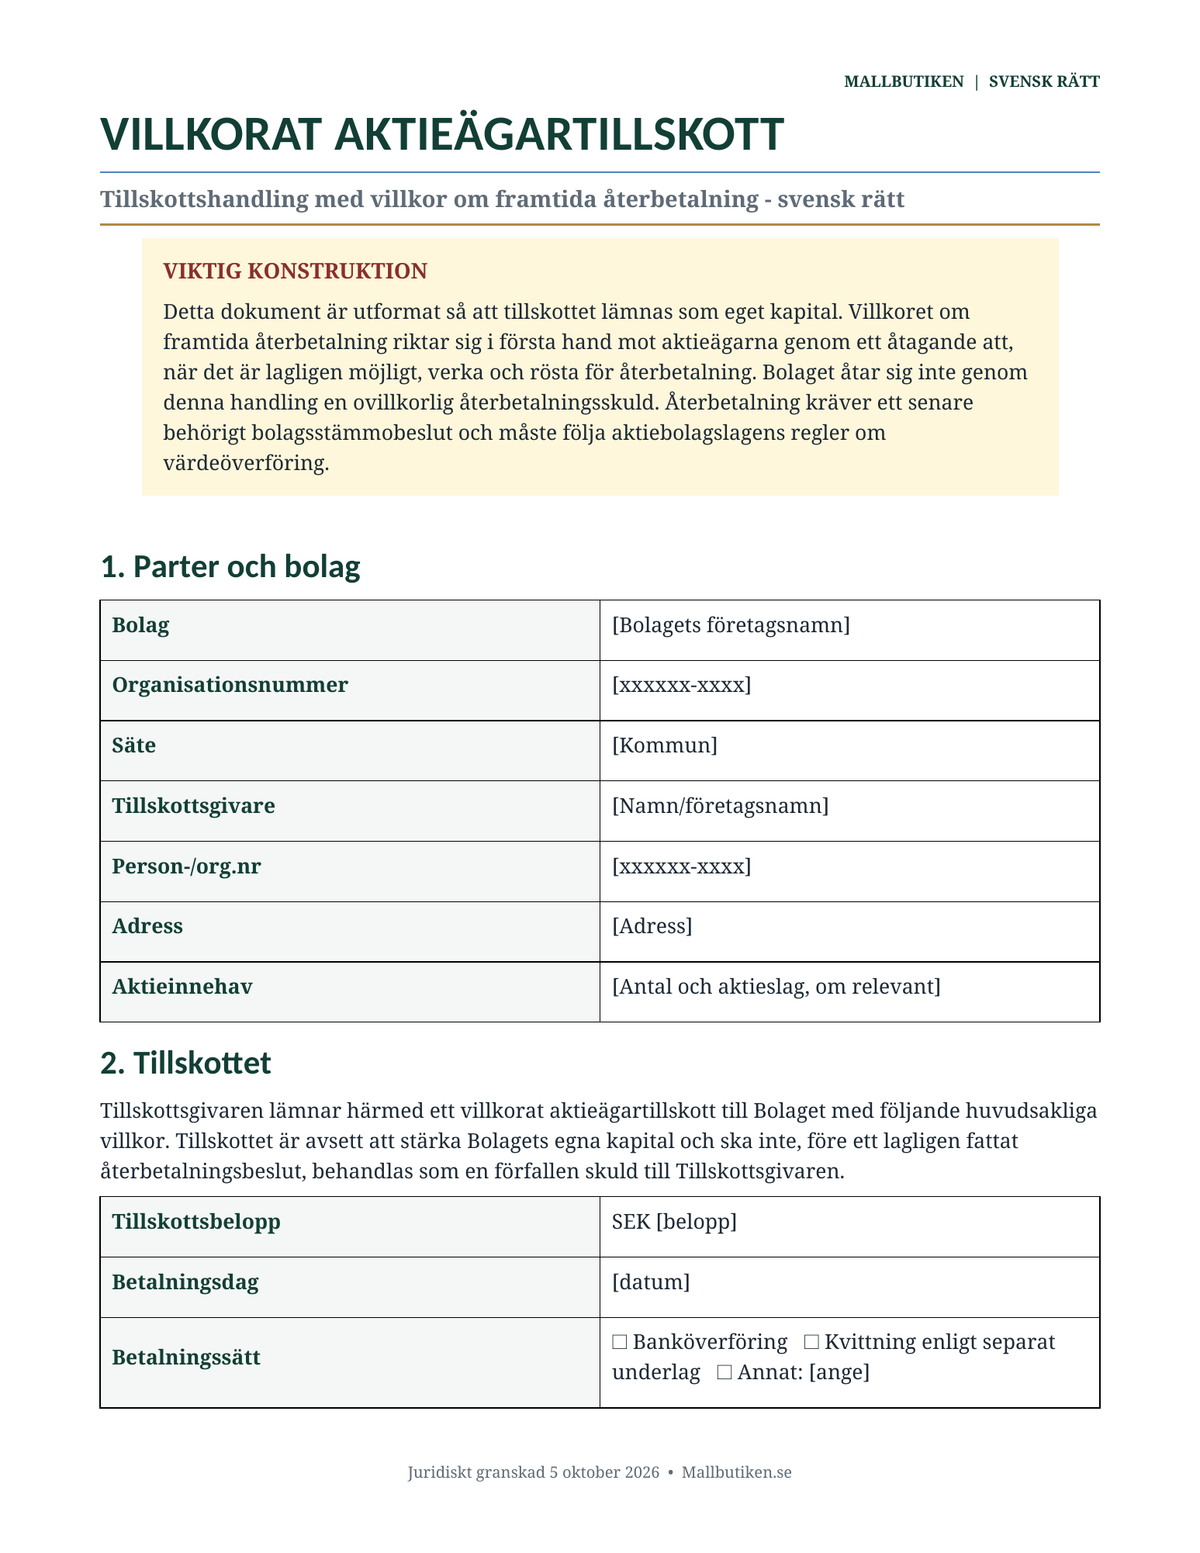
حول هذا القالب
مساهمة مشروطة من المساهمين – نموذج باللغة الإنجليزية وفقاً للقانون السويدي مخصص للشركات السويدية محدودة المسؤولية التي تحتاج إلى توثيق مساهمة من المساهمين تعمل على تعزيز حقوق الملكية مع الحفاظ على حق مشروط في الاسترداد المستقبلي. تتضمن الحزمة أيضاً نسخة مرجعية باللغة السويدية وأدلة مستخدم مفصلة باللغتين.
تمت المراجعة القانونية: 5 أكتوبر 2026
تمت المراجعة وفقاً لقواعد قانون الشركات السويدي المتعلقة بتحويلات القيمة والتوزيعات، والتوجيهات الحالية الصادرة عن مصلحة الضرائب السويدية ومجلس معايير المحاسبة، والسوابق القضائية ذات الصلة.
ما الذي تتضمنه الحزمة؟
| نموذج باللغة الإنجليزية – Word | اتفاقية مساهمة مشروطة من المساهمين قابلة للتعديل. |
| نموذج باللغة الإنجليزية – PDF | نسخة جاهزة للطباعة من نفس الوثيقة. |
| دليل المستخدم باللغة الإنجليزية – Word + PDF | توجيهات مفصلة مع أمثلة ومنطق الاسترداد. |
| Svensk referensmall – Word + PDF | نسخة مرجعية باللغة السويدية للمؤسسات ثنائية اللغة. |
| Svensk användarguide – Word + PDF | دليل مرجعي باللغة السويدية مطابق للنسخة الإنجليزية. |
تختلف عن قروض المساهمين
تمت صياغة النموذج بعناية بحيث تؤدي المساهمة إلى تعزيز حقوق ملكية الشركة. لا تتعهد الشركة بدين استرداد غير مشروط عند تقديم المساهمة. بدلاً من ذلك، يوجه شرط الاسترداد نحو المساهمين ويعتمد على صدور قرار مستقبلي قانوني عندما يكون الاسترداد ممكناً قانوناً.
لماذا يعد هذا الهيكل مهماً؟
توضح توجيهات مصلحة الضرائب السويدية أن شروط الاسترداد الفعلية تعد حاسمة. إذا تم توجيه مطالبة الاسترداد ضد الشركة كدين غير مشروط، فقد يتم التعامل مع المعاملة كالتزام بدلاً من اعتبارها مساهمة مشروطة من المساهمين.
ما يغطيه النموذج
- بيانات الشركة والمساهم،
- مبلغ المساهمة وتفاصيل الدفع،
- شروط الاسترداد المستقبلي،
- متطلبات صدور قرار قانوني مستقبلي من الجمعية العمومية،
- الأولوية بين عدة مساهمات مشروطة من المساهمين،
- نقل حق الاسترداد،
- إقرار الشركة،
- انضمام/موافقة المساهمين الآخرين حيثما كان ذلك مناسباً،
- القانون المطبق، وبند تسوية النزاعات، والتوقيعات.
الاسترداد يتطلب أكثر من مجرد توفر السيولة النقدية
بموجب القانون السويدي، يُعامل استرداد المساهمة المشروطة من المساهمين مدنياً كأنه توزيع/تحويل قيمة. وهذا يعني أنه يجب توفر احتياطيات قابلة للتوزيع، كما يجب استيفاء قواعد حماية رأس المال والحذر، ويجب على الجمعية العمومية اتخاذ قرار صحيح.
لذلك، لا يوجد حق تلقائي في الاسترداد في تاريخ محدد مسبقاً لمجرد أنه تم تقديم المساهمة.
الأولوية بين عدة مساهمات
إذا كانت الشركة لديها بالفعل مساهمة واحدة أو أكثر من المساهمات المشروطة من المساهمين، فيجب توثيق ترتيب الأولوية. يوفر النموذج خيارات للأولوية المتساوية، أو الأولوية التابعة، أو أي ترتيب آخر متفق عليه صراحةً.
نقل حق الاسترداد
قد يلزم التعامل مع الحق في الاسترداد المستقبلي بشكل منفصل عن الأسهم، على سبيل المثال في حالة بيع الأسهم. لذلك، تتضمن الحزمة قسماً خاصاً بالنقل والموافقة، بالإضافة إلى توجيهات حول توثيق تغييرات الملكية.
اعتبارات المحاسبة والضرائب
تتعامل التوجيهات المحاسبية السويدية مع مساهمات المساهمين المستلمة كحقوق ملكية. بالنسبة للمساهم، قد تختلف المعاملة المحاسبية والضريبية عن المساهمة غير المشروطة. كما تعامل مصلحة الضرائب السويدية حق الاسترداد بشكل منفصل في حسابات أرباح رأس المال. قد تستدعي المساهمات الكبيرة، وهياكل المجموعات، وتغييرات الملكية استشارة قانونية ومحاسبية وضريبية مستقلة.
الفائدة
لا ينص النموذج القياسي على فوائد جارية قبل اتخاذ قرار الاسترداد المستقبلي. تذكر توجيهات مصلحة الضرائب السويدية أن الشركة ليس عليها التزام يشبه الدين تجاه المساهم حتى تتخذ الجمعية العمومية قراراً بشأن الاسترداد.
الإنجليزية + السويدية في نفس الحزمة
النسخة الإنجليزية هي الوثيقة الأساسية في هذا المنتج. تم تضمين النسخة السويدية كمرجع لمجالس الإدارة السويدية والمحاسبين والمستشارين وهياكل الملكية ثنائية اللغة. كلا الإصدارين مصممان وفقاً للقانون السويدي، وليس قانون الشركات في المملكة المتحدة أو الولايات المتحدة أو أي دولة أجنبية أخرى.
دليل مستخدم مفصل مرفق
تشرح الأدلة الفرق بين المساهمة المشروطة من المساهمين والقرض، وكيفية إكمال النموذج، ولماذا يتم توجيه شرط الاسترداد نحو المساهمين، وكيف يعمل الاسترداد المستقبلي، والأولوية، وقابلية النقل، والمحاسبة، والضرائب، وتغييرات الملكية، والأخطاء الشائعة.
هل تفضل حزمة تبدأ باللغة السويدية؟ شاهد المنتج السويدي ←
تنسيقات الملفات والتسليم
التنسيقات: DOCX و PDF و ZIP.
اللغات: الإنجليزية والسويدية.
عدد الملفات: 8.
التسليم: تحميل رقمي. لا يتم شحن منتج مادي.
أسئلة متكررة
هل يمكن للشركة التعهد بالاسترداد في تاريخ محدد؟
يجب تجنب ذلك عموماً في المساهمات المشروطة من المساهمين. يمكن أن يجعل تاريخ الاستحقاق غير المشروط وواجب الاسترداد المباشر الترتيب شبيهاً بالقرض أو الدين.
هل يحتاج المساهمون الآخرون إلى قبول الشرط؟
عندما يُقصد من شرط الاسترداد إلزام تصويت المساهمين في المستقبل، يجب على المساهمين المعنيين قبول هذا الترتيب. يتضمن النموذج قسماً مخصصاً للانضمام/الموافقة.
هل يمكن نقل حق الاسترداد بشكل منفصل عن الأسهم؟
نعم. تعترف توجيهات مصلحة الضرائب السويدية بالنقل المنفصل لحق الاسترداد، لذا يجب توثيق النقل بوضوح.
هل يمكن إجراء الاسترداد بمجرد أن تصبح الشركة مربحة؟
ليس تلقائياً. يجب أولاً استيفاء متطلبات الاحتياطيات القابلة للتوزيع، وحماية رأس المال، والحذر، وصدور قرار قانوني من الجمعية العمومية.
تعد هذه الحزمة أداة توثيق عامة ولا تحل محل الاستشارة القانونية أو المحاسبية أو الضريبية الفردية. قد تتطلب هياكل الملكية الأكثر تعقيداً، أو المساهمات المتعددة، أو المبالغ الأكبر مراجعة مهنية.