حول هذا القالب
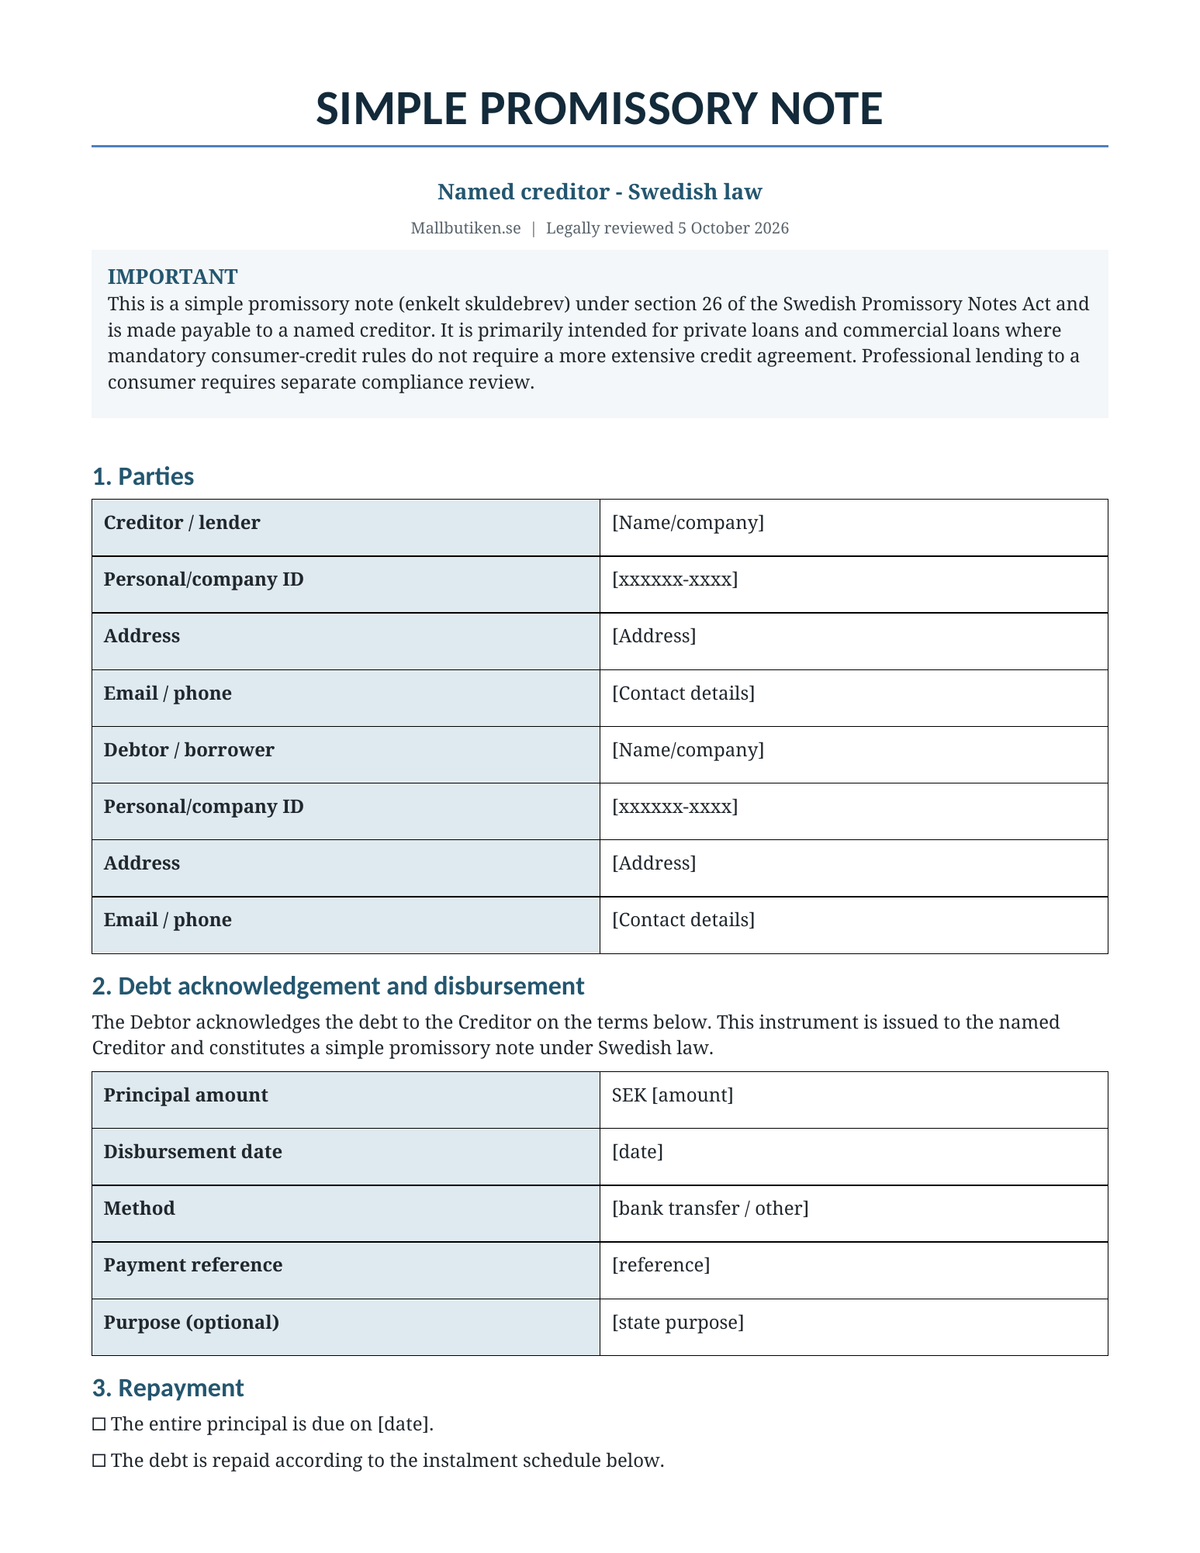
سند إذني بسيط – حزمة نماذج كاملة للقروض وفقاً للقانون السويدي تتضمن نماذج Word/PDF باللغتين السويدية والإنجليزية، بالإضافة إلى أدلة استخدام مفصلة. صُممت الحزمة لتوثيق قرض لدائن محدد مع شروط واضحة تتعلق بمبلغ رأس المال، والسداد، والفائدة، والتأخير، والتحويل، وأي ضمانات محتملة.
مراجعة قانونية: 5 أكتوبر 2026
تشمل المراجعة قانون السندات الإذنية، وقانون الفائدة، وقانون التقادم، وقانون العقود، وقواعد ائتمان المستهلك الخاصة حيثما تكون قابلة للتطبيق.
ما تتضمنه الحزمة
| سند إذني بسيط سويدي – Word | نموذج قابل للتعديل للقروض الشخصية والتجارية. |
| سند إذني بسيط سويدي – PDF | نسخة جاهزة للطباعة. |
| Simple Promissory Note – English | نسخة إنجليزية بصيغة Word + PDF، مصممة وفقاً للقانون السويدي. |
| دليل المستخدم بالسويدية | دليل خطوة بخطوة بصيغة Word + PDF. |
| دليل المستخدم بالإنجليزية | دليل إرشادي بالإنجليزية بصيغة Word + PDF. |
ما هو السند الإذني البسيط؟
السند الإذني البسيط هو سند موجه إلى دائن محدد. يختلف هذا النوع عن السند الإذني المتداول وله قواعد مختلفة في حالات مثل التحويل. لذا، صُمم النموذج الجديد خصيصاً لتوثيق قرض واضح بين أطراف محددة.
ما ينظمه النموذج
- الدائن/المقرض والمدين/المقترض،
- مبلغ رأس المال والدفع الفعلي،
- تاريخ الاستحقاق الثابت، أو خطة السداد، أو السداد بعد الإنذار،
- قرض بدون فائدة أو فائدة عادية متفق عليها،
- فائدة التأخير والتعامل مع المدفوعات المتأخرة،
- السداد المبكر،
- بند اختياري بشأن الاستحقاق المبكر،
- معالجة منفصلة للرهن أو الكفالة،
- تحويل الدين،
- بيانات الدفع والمراسلات والتوثيق،
- القانون الواجب التطبيق، والنزاعات، والتوقيعات.
خطة سداد مدمجة
يحتوي النموذج على جدول للسداد يتضمن تاريخ الاستحقاق، ومبلغ رأس المال، والفائدة/الرسوم، وإجمالي الدفع. مما يسهل توثيق القرض الذي سيتم سداده على أقساط متعددة.
الفائدة وفائدة التأخير
يمكن للأطراف الاختيار بين قرض بدون فائدة أو فائدة سنوية متفق عليها. بالنسبة للتأخير، يوجد خيار واضح لاستخدام القاعدة القياسية لقانون الفائدة (سعر الفائدة المرجعي + 8 نقاط مئوية)، مع ترك مساحة في النموذج لشروط أخرى صحيحة عندما يكون ذلك مسموحاً به.
السداد المبكر والاستحقاق المبكر
يسمح النموذج للمقترض بسداد كامل الدين أو جزء منه قبل الموعد المحدد. يوجد بند اختياري منفصل للاستحقاق المبكر في حالات التأخير الجسيم في الدفع، ولكنه صِيغ بحذر لأن القواعد الآمرة قد تحد من كيفية استخدام مثل هذا البند.
تحويل السند الإذني البسيط
عند تحويل سند إذني بسيط، لا يحصل الدائن الجديد كقاعدة عامة على حقوق تجاه المدين أفضل مما كان لدى الدائن السابق. لذلك، يتضمن النموذج خيارات للتحويل الحر أو اشتراط موافقة المدين، بالإضافة إلى توجيهات بشأن الإخطار الخطي وتعليمات الدفع الجديدة.
فصل الضمانات والكفالة قانونياً
إذا كان القرض سيُضمن برهن أو كفالة شخصية، يتم الإشارة إلى ذلك في السند الإذني، ولكن يجب توثيق الضمان نفسه في عقد رهن أو كفالة منفصل. يقلل هذا من مخاطر الغموض بشأن نطاق الضمان ومتى يمكن المطالبة به.
التقادم والإثبات
يوضح الدليل قواعد التقادم المركزية وسبب وجوب احتفاظ الأطراف بالسند الإذني الموقع، وإثباتات الدفع، وسجل السداد، والمطالبات، وأي إقرارات. قد تنطبق فترات تقادم مختلفة على الديون العادية وديون المستهلكين.
هام عند الاقتراض من تجار إلى مستهلكين
هذا النموذج مخصص في المقام الأول للقروض الشخصية والتجارية. إذا منح تاجر ائتماناً لمستهلك، فقد تتطلب قواعد ائتمان المستهلك الآمرة توفير معلومات مسبقة خاصة، وتقييم الجدارة الائتمانية، ووثائق تعاقدية أكثر شمولاً. لذا، لا تستخدم السند الإذني العادي كوثيقة وحيدة في هذا النوع من منح الائتمان.
القروض بين الشركات المساهمة والمساهمين
إذا أقرضت شركة مساهمة أموالاً لمساهم أو عضو مجلس إدارة أو مدير تنفيذي أو أحد الأقارب، فقد تنطبق القواعد الخاصة لقانون الشركات بشأن "القروض المحظورة". يجب التحقق من هذه المسألة بشكل منفصل قبل استخدام السند الإذني.
السويدية + الإنجليزية في نفس الحزمة
النسخة الإنجليزية هي نسخة لغوية خاضعة للقانون السويدي. وهي مناسبة للشركات السويدية أو الأفراد الذين يحتاجون إلى توثيق القرض باللغة الإنجليزية، ولا تهدف لأن تكون سنداً إذنيًا بريطانياً أو أمريكياً أو أجنبياً آخر.
دليل مستخدم مفصل مرفق
يتناول الدليل الفرق بين السند الإذني البسيط والمتداول، وإيصالات الدفع، والسداد، والفائدة، وفائدة التأخير، والسداد المبكر، والضمانات، والتحويل، والتقادم، وأوامر الدفع، وائتمان المستهلك، والقروض بين الشركات والملاك.
صيغ الملفات والتسليم
الصيغ: DOCX وPDF وZIP.
اللغة: السويدية والإنجليزية.
عدد الملفات: 8.
التسليم: تنزيل رقمي. لا يتم إرسال أي منتج مادي.
أسئلة متكررة
هل يحتاج السند الإذني البسيط إلى شهود؟
الشهود ليسوا عادةً شرطاً شكلياً عاماً للسند الإذني البسيط، ولكن النموذج يحتوي على سطور اختيارية للشهود يمكن استخدامها إذا رغب الأطراف في إثبات إضافي.
هل يمكن أن يكون السند الإذني بدون فائدة؟
نعم. يحتوي النموذج على خيار صريح للقرض بدون فائدة. إذا كان سيتم فرض فائدة، فيجب تحديد سعر الفائدة وأساس الحساب ومدة الدفع بوضوح.
هل يمكن للمقرض بيع أو تحويل الدين؟
نعم، يمكن عادةً تحويل الدين البسيط، ولكن يمكن للأطراف الاتفاق على قيود. يحتوي النموذج على كلا الخيارين.
هل النموذج كافٍ لقروض المستهلكين التجارية؟
ليس دائماً. يخضع منح الائتمان المهني للمستهلكين لقواعد آمرة خاصة وقد يتطلب وثائق وفحوصات إضافية.
حزمة النماذج هي أداة توثيق عامة ولا تغني عن الاستشارة القانونية أو الضريبية أو القانونية الائتمانية الفردية. في حالة المبالغ الكبيرة، أو الضمانات، أو ائتمان المستهلك، أو القروض بين الشركات والأقارب، يجب الاستعانة بمستشار مؤهل.