
Körjournal 2026 – vad ska den innehålla enligt Skatteverket?
Guide till körjournal för företag och förmånsbil: vilka uppgifter Skatteverket rekommenderar, 100 mil/10 tillfällen, 3 000 tjänstemil och drivmedelsförmån.

Kort svar: En löpande och noggrann körjournal är ett av de viktigaste underlagen för att visa hur en företagsbil används. Skatteverket rekommenderar bland annat mätarställning, datum, körsträcka, start- och slutadress och syftet med tjänsteresor.
När är körjournal särskilt viktig?
Körjournalen används ofta som bevis när en arbetsgivare eller anställd behöver skilja privat körning från tjänstekörning. För att privat användning av arbetsgivarens bil ska kunna betraktas som ringa måste den hålla sig inom både högst 10 privata tillfällen och högst 100 mil under kalenderåret. Resor mellan bostad och ordinarie arbetsplats räknas normalt som privata resor. Se Skatteverkets vägledning om 100 mil och 10 tillfällen.
Vad bör körjournalen innehålla?
- mätarställning vid årets början och slut
- bilens registreringsnummer
- aktuellt år
- datum för varje resa
- mätarställning vid start och slut
- körda kilometer
- start- och slutadress
- ärende eller syfte med tjänsteresan
- besökta företag, platser eller kontaktpersoner vid tjänsteresor
- gärna förare samt tankning eller laddning
Exempel: en ifylld körjournalsrad
Det här är ett fiktivt exempel på uppgifter för en tjänsteresa, inte en verklig körning eller ett skattemässigt godkännande:
| Datum | Bil | Från–till | Mätarställning | Sträcka | Syfte |
|---|---|---|---|---|---|
| 2026-10-05 | ABC 123 (fiktivt) | Stockholm–Solna | 12 430–12 446 km | 16 km | Kundmöte, exempelbolag |
Komplettera med korrekt körväg, faktiska adresser, besökt företag eller kontaktperson och övriga uppgifter som behövs i ditt fall. Det finns inget generellt lagkrav på ett särskilt formulär för körjournal; poängen är ett tillförlitligt underlag för hur bilen använts. Läs Skatteverkets rekommendationer till bilförare.
Primärkällor och avgränsningar
Skatteverket – körjournal för arbetsgivare beskriver de uppgifter som normalt behövs och situationerna med privat körning, omfattande tjänstekörning och drivmedelsförmån. För enskild firma, bilförmån och avdragsfrågor kan andra fakta vara relevanta. Bedöm alltid den aktuella situationen och dokumentera resorna löpande.
Körjournal i enskild firma – egen privatbil eller bil i verksamheten?
Kort svar: Skattereglerna beror på vilken bil du använder. En privat bil som används för kundbesök och andra resor i näringsverksamheten behandlas inte på samma sätt som en bil som bokförts som tillgång eller leasas i verksamheten. Körjournalen hjälper dig att styrka vilka resor som hör till verksamheten, men är inte i sig ett krav på ett visst myndighetsformulär.
| Vilken bil? | Huvudregel för enskild näringsidkare 2026 |
|---|---|
| Privatägd bil (även privatleasad bil) | För körningar i näringsverksamheten får du normalt avdrag med 25 kr per svensk mil, det vill säga 2,50 kr/km. Spara uppgifter om datum, färdväg, körsträcka och affärsmässigt syfte. Det är ett avdrag från inkomsten, inte en utbetalning från Skatteverket. |
| Bil som tillgång eller leasad i näringsverksamheten | För verksamhetens bilkostnader gäller regler om bland annat drift, leasing och värdeminskning. Om bilen också används privat i mer än ringa omfattning ska bilförmån normalt tas upp som intäkt i enskild firma. Privat drivmedel behöver hanteras särskilt. |
Vad är ringa privat användning i enskild firma?
Har du bil i näringsverksamheten krävs normalt att du kan visa både högst 10 privata användningstillfällen och högst 100 svenska mil per kalenderår för att undvika bilförmån på grund av privat användning. Resor mellan bostaden och verksamhetslokalen räknas i denna bedömning normalt som privata. Om du överskrider någon av gränserna behöver bilförmånen bedömas.
Gäller avdraget på 25 kr/mil även bilen som bokförts i firman?
Nej, inte som en extra schablon ovanpå verksamhetens bilkostnader. Schablonen gäller resor i näringsverksamheten med egen privat bil. För en bil som tillhör eller leasas i verksamheten tillämpas i stället reglerna för verksamhetens kostnader och eventuell privat användning. Har du en förmånsbil från en separat anställning som också används i firman gäller särskilda drivmedelsregler.
Hur dokumenterar jag resor med privat bil för avdrag?
Anteckna löpande datum, resans start och mål, mätarställning eller kontrollerbar körsträcka samt varför resan gjordes i verksamheten, exempelvis kundbesök. Skilj dessa resor från privata resor och från resor mellan bostad och ordinarie verksamhetslokal, där andra avdragsregler kan gälla. Det går att använda både Excel och en elektronisk körjournal, men kontrollera att den visar syftet med tjänsteresorna.
Myndighetskällor: Skatteverket – resor i näringsverksamheten, Skatteverket – bilkostnader och Skatteverket – uttag och förmåner i enskild firma. Driver du aktiebolag som arbetsgivare gäller andra förmånsregler; jämför vår guide till bilpolicy och förmånsbil.
3 000 mil i tjänsten
Om en anställd med förmånsbil kör minst 3 000 mil i tjänsten under året kan förmånsvärdet i vissa fall reduceras. Skatteverket anger att förmånsvärdet kan sättas ned till 75 procent när villkoren för minst 3 000 tjänstemil är uppfyllda. En detaljerad körjournal är ett centralt underlag för att visa tjänstekörningens omfattning. Läs Skatteverkets vägledning för arbetsgivare.
Drivmedel och trängselskatt
Om arbetsgivaren betalar drivmedel för privat körning uppkommer normalt drivmedelsförmån. Körjournalen gör det möjligt att skilja privat och tjänstemässig körning. Samma princip är viktig när arbetsgivaren betalar trängselskatt eller infrastrukturavgifter som avser privata resor.
Papper, Excel eller elektronisk körjournal?
Skatteverket accepterar att körjournal förs på papper, i dator eller elektroniskt. Avgörande är att uppgifterna är tillräckligt detaljerade och förs löpande. En elektronisk lösning behöver ofta kompletteras med syfte och kund eller plats för tjänsteresan.
Elektronisk körjournal och GDPR – regler för GPS i tjänstebilar
Skatteverket godtar både elektroniska och pappersförda körjournaler. En GPS-enhet kan registrera resorna automatiskt, men uppgifter om syfte och besökta kunder behöver ofta kompletteras. När anställdas position registreras gäller också GDPR. Skatteverket.
Får arbetsgivaren använda GPS-körjournalen för personalövervakning?
Data som samlas in för skatteredovisning får inte återanvändas för att kontrollera anställdas raster, arbetsmönster eller prestationer. Behandlingen behöver ett lagligt och nödvändigt ändamål. Rättslig förpliktelse kan vara relevant för nödvändigt skatteunderlag; samtycke från anställda är normalt inte en lämplig grund för övervakning. IMY – GPS.
Vad bör företaget kontrollera innan elektronisk körjournal införs?
Dokumentera syfte, rättslig grund och nödvändighet. Samla bara nödvändiga uppgifter, begränsa åtkomst och lagring av råa GPS-positioner och skydda privata resor. Informera förarna om vad som samlas in, varför, vem som får se det och hur länge det sparas. Kontrollera att själva körjournalen innehåller Skatteverkets rekommenderade reseuppgifter. IMY – GDPR.
Vanliga misstag
- resor fylls i långt i efterhand
- syfte saknas
- pendling till arbetsplats registreras som tjänsteresa
- mätarställning saknas
- privata resor blandas ihop med tjänstekörning
- underlaget sparas inte tillsammans med övrig redovisningsdokumentation
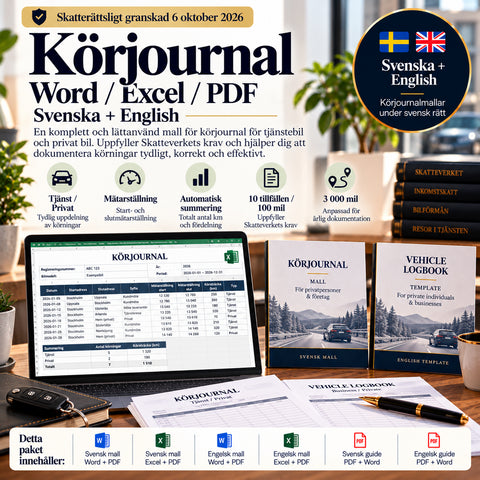
Se Mallbutikens körjournal i Excel, Word och PDF.
Körjournal enligt Skatteverket – vanliga frågor i praktiken
Måste man ha körjournal på en företagsbil?
Det finns inget generellt krav att använda ett visst körjournalsformulär för varje företagsbil. Däremot kan arbetsgivaren eller föraren behöva tillförlitliga uppgifter för att visa skillnaden mellan privat körning och tjänstekörning. Det gäller särskilt bilförmån, fri drivmedelsförmån och resor till och från arbetet. För den som vill visa att privat användning varit ringa måste både högst 10 privata tillfällen och högst 100 svenska mil (1 000 km) per kalenderår vara uppfyllda. Resor mellan hem och ordinarie arbetsplats räknas normalt som privata.
Vad gäller för 3 000 tjänstemil med förmånsbil?
Gränsen är minst 3 000 svenska mil, det vill säga 30 000 kilometer, i tjänsten under kalenderåret – inte 3 000 kilometer. Då kan bilförmånsvärdet sättas ned till 75 procent av fullt värde. Arbetsgivaren bedömer miltalet i den aktuella anställningen. Om tjänstekörningen avser förmånsbilar hos flera arbetsgivare kan den anställde i förekommande fall räkna ihop resorna i sin egen deklaration enligt Skatteverkets vägledning. Körjournalen ska kunna styrka tjänsteresorna.
Räcker en automatisk GPS-körjournal för Skatteverket?
Automatisk registrering av körväg och kilometer kan vara ett bra underlag, men den visar inte alltid varför resan gjordes eller vilken kund eller plats som besöktes. Komplettera vid behov med förare, tjänsteärende, start- och stoppadress, mätarställningar och eventuella privata resor. Stäm av körningarna löpande i stället för att rekonstruera dem långt efteråt.
Är körjournal och reseräkning samma dokument?
Nej. Körjournalen dokumenterar fordonets körningar och hur bilen har använts. En reseräkning används för att sammanställa exempelvis bilersättning, traktamente och utlägg. De kan komplettera varandra men fyller inte automatiskt samma bevisfunktion. Läs även vår guide till reseräkning, traktamente och milersättning.
Officiella källor: Skatteverket – körjournal för förare, Skatteverket – körjournal för arbetsgivare och Skatteverket – bilförmån och omfattande tjänstekörning.
FAQ
Är körjournal lagstadgad i alla situationer?
Nej, men den är ett mycket viktigt bevisunderlag för flera skattefrågor kring bilförmån och tjänstekörning.
Räcker GPS-data?
Inte alltid. Automatisk kördata behöver ofta kompletteras med resans affärsmässiga syfte och besökt kund eller plats.
Hur ofta bör den uppdateras?
Helst i direkt anslutning till varje resa.
Artikeln är generell information och ersätter inte skatte- eller redovisningsrådgivning.
Dokumentmallar i artikeln
Fördjupa dig i ämnet
 Guider för företag – avtal, HR, AI & compliance
Bilpolicy och förmånsbil 2026 – skatt, körjournal och återlämning
Guide för arbetsgivare om bilpolicy och förmånsbil 2026: privat körning, körjournal, drivmedel, 3 000 mil i tjänsten, laddel och återlämning.
 Guider för företag – avtal, HR, AI & compliance
Reseräkning 2026/2027 – traktamente, milersättning och checklista
Praktisk guide till reseräkning, traktamente och milersättning med skattebelopp 2026, krav på underlag, kvitton och checklista. Kontrollera 2027 år...


