
PEP-kontroll 2026 – skärpt kundkännedom, 18 månader och AML-checklista

PEP-kontroll innebär att ett företag som omfattas av penningtvättslagen bedömer om kunden eller kundens verkliga huvudman har en politiskt utsatt ställning, eller är familjemedlem eller känd medarbetare till en sådan person. Om tillämpliga PEP-förhållanden identifieras kräver lagen särskilda åtgärder: bland annat att utreda varifrån relevanta tillgångar kommer, tillämpa skärpt fortlöpande uppföljning och inhämta godkännande från behörig beslutsfattare i angivna situationer. PEP är däremot inte en brottsmisstanke och innebär inte ett automatiskt förbud mot kundrelationen.
Rättsligt kontrollerad 19 oktober 2026. Här beskrivs nu gällande svenska regler i lag (2017:630) om åtgärder mot penningtvätt och finansiering av terrorism, särskilt 1 kap. 8–10 §§ och 3 kap. 8, 10 och 19–20 §§. Den nya EU-penningtvättsförordningens huvudsakliga tillämpningsdatum är 10 juli 2027; den ska inte förväxlas med dagens svenska bestämmelser. Individuella fall kan kräva särskild juridisk bedömning.
- PEP avser en fysisk person som har eller har haft en viktig offentlig funktion i en stat eller internationell organisation.
- Företag som omfattas av lagen ska bedöma PEP-status hos kunden och verklig huvudman och relevanta familje- och medarbetarrelationer.
- En faktisk PEP-träff måste identifieras och verifieras; liknande namn i ett screeningsystem räcker inte som slutlig rättslig bedömning.
- 3 kap. 19 § innehåller särskilda åtgärder för relevanta PEP-fall, även när kunden är familjemedlem eller känd medarbetare.
- När den offentliga funktionen upphört ska dessa åtgärder enligt 3 kap. 20 § fortsätta i 18 månader; därefter avgör fortsatt hög risk om åtgärderna ska behållas.
- En dokumentationsmall kan stödja arbetet, men inte ersätta verkliga identitetskontroller, riskbedömningar eller behöriga beslut.
Vad är en PEP enligt svensk penningtvättslag?
PEP står för politically exposed person och betyder på svenska person i politiskt utsatt ställning. Enligt 1 kap. 8 § 5 är det en fysisk person som har eller har haft en viktig offentlig funktion i en stat eller en internationell organisation. Det avser inte alla som är politiskt aktiva eller offentligt kända.
Enligt 1 kap. 9 § omfattar viktiga offentliga funktioner bland annat stats- och regeringschefer, ministrar, parlamentsledamöter, personer i politiska partiers styrelser, vissa domare vid högsta rättsliga organ, höga företrädare för revisionsmyndigheter och centralbanker, ambassadörer, höga officerare samt personer i statsägda företags förvaltnings-, lednings- eller kontrollorgan. För internationella organisationer anges vissa ledande befattningar.
Bedöm den faktiska funktionen, dess rättsliga kategori och relevanta tidsperiod. Det räcker inte att personen är kommunalt anställd, arbetar i offentlig sektor eller delar namn med en PEP i en kommersiell databas.
Familjemedlemmar och kända medarbetare – vad omfattas?
I 1 kap. 10 § definieras en PEP:s familjemedlem bland annat som make, registrerad partner, sambo, barn och deras makar, registrerade partner eller sambor, samt föräldrar. Definitionen ska inte utan stöd utsträckas till alla avlägsna släktingar.
Känd medarbetare är inte detsamma som en vanlig arbetskollega. Begreppet omfattar under lagens förutsättningar personer som tillsammans med en PEP är verkliga huvudmän eller har/hade vissa nära affärsförbindelser och andra relevanta nära förbindelser, samt vissa personer som ensamma är verkliga huvudmän för konstruktioner som i verkligheten skapats till förmån för en PEP.
Av 3 kap. 10 § följer att kunden och kundens verkliga huvudman ska bedömas i förhållande till PEP, familjemedlem eller känd medarbetare. Den särskilda åtgärdsregeln i 3 kap. 19 § omfattar PEP hos kunden eller verklig huvudman och också när kunden är familjemedlem eller känd medarbetare. En komplex ägarstruktur måste därför analyseras utifrån den aktuella regelns förutsättningar och inte reduceras till en enda kryssruta.
Vilka företag måste göra PEP-kontroll?
Skyldigheten gäller verksamhetsutövare som omfattas av penningtvättslagens tillämpningsområde, bland annat relevanta finansiella företag och vissa särskilt uppräknade verksamheter inom redovisning, revision, juridik, fastighetsförmedling och andra branscher. Exakt vilka tjänster som omfattas framgår av 1 kap. 2–4 §§; det är inte en generell PEP-skyldighet för varje svenskt aktiebolag.
En redovisningsbyrå som omfattas av lagen behöver exempelvis arbeta med kundkännedom i sin egen verksamhet. Att en kund har ett aktiebolag gör däremot inte automatiskt det bolaget till en rapporteringsskyldig penningtvättsverksamhet. Läs även guiden om uppdragsavtal för ekonomitjänster och vår översikt över AML, KYC och penningtvättsregler.
Så kan PEP-kontrollen genomföras steg för steg
Följande arbetsgång är ett praktiskt exempel på hur lagen kan omsättas i kontroller. Det är inte en av myndighet utfärdad obligatorisk mall.
- Avgör om penningtvättslagen gäller. Fastställ rätt verksamhetskategori och vilka kundrelationer och transaktioner som omfattas.
- Identifiera och kontrollera kundens identitet. Utgå från 3 kap. 7 § och tillförlitliga källor. För juridiska personer ska ägar- och kontrollstruktur analyseras enligt 3 kap. 8 §.
- Fastställ verklig huvudman. Undersök och vid behov kontrollera de fysiska personer som ytterst äger eller kontrollerar kunden; ett registerutdrag ensamt löser inte alla ägarfrågor.
- Bedöm PEP och närstående. Använd relevanta uppgifter och riskbaserade kontroller för kund och verklig huvudman, familjerelationer och kända medarbetare enligt 3 kap. 10 §.
- Granska möjliga träffar. Kontrollera identifierande fakta och relevant offentlig funktion. Skilj mellan bekräftad träff, misstänkt namnlikhet och en verifierad felträff.
- Bedöm konsekvenser för kundrelationen. Beakta de särskilda åtgärderna enligt 3 kap. 19 § och kundens riskprofil enligt 2 kap. 3 §.
- Inhämta beslut och ytterligare underlag. Dokumentera när godkännande från behörig beslutsfattare krävs och hur kontroll av tillgångars ursprung görs i relevant omfattning.
- Följ upp. Anpassa fortlöpande övervakning och ompröva PEP-status och risk när förhållanden ändras, inklusive efter avslutad offentlig funktion.
- Dokumentera och skydda uppgifter. Ange de fakta och rättsliga grunder som behövs men undvik onödig insamling eller vidare spridning av personuppgifter.
Vilka skärpta kundkännedomsåtgärder krävs för PEP?
Enligt 3 kap. 19 § ska verksamhetsutövaren, när regelns förutsättningar är uppfyllda, alltid vidta tre slags ytterligare åtgärder. Dessa är särskilda PEP-krav och ska inte förväxlas med varje annan form av skärpt kundkännedom på grund av exempelvis högrisktredjeländer.
| PEP-åtgärd | Bindande regel | Praktisk tillämpning |
|---|---|---|
| Tillgångarnas ursprung | 3 kap. 19 § första stycket 1 | Vidta lämpliga åtgärder för att ta reda på varifrån tillgångarna som hanteras inom kundrelationen eller transaktionen kommer. Underlagens omfattning måste anpassas till vad som ska klarläggas. |
| Skärpt uppföljning | 3 kap. 19 § första stycket 2 | Öka den fortlöpande uppföljningen och övervaka aktiviteter och transaktioner i förhöjd omfattning. |
| Behörigt godkännande | 3 kap. 19 § första stycket 3 | Inhämta godkännande från behörig beslutsfattare inför beslut om att ingå eller avbryta en affärsförbindelse. |
En behörig beslutsfattare definieras i 1 kap. 8 § 9 genom tillräcklig kännedom om verksamhetens riskexponering och befogenhet att fatta riskpåverkande beslut. Det är alltså inte nödvändigtvis en person med en viss befattningstitel eller alltid företagets styrelseordförande.
Hur länge räknas man som PEP – 18-månadersregeln
Enligt 3 kap. 20 § ska åtgärderna i 19 § fortsätta att tillämpas under 18 månader efter att personen upphört att utöva den viktiga offentliga funktionen. Efter den perioden ska 19 §-åtgärderna fortsätta om risken för penningtvätt eller finansiering av terrorism i den aktuella kundrelationen bedöms som hög. Det är alltså fel att alltid avsluta PEP-relaterad skärpt uppföljning automatiskt på dag 18 månader.
När åtgärderna enligt 19 § inte längre ska tillämpas på den tidigare PEP-personen föreskriver 20 § även hur detta påverkar familjemedlemmar och kända medarbetare. Bedöm därför hela den relevanta situationen och dokumentera riskmotiveringen vid omklassificering.
PEP-status, hög kundrisk och falska träffar – tre olika saker
En PEP-kontroll är en särskild del av kundkännedomen. Kundens övergripande riskprofil ska enligt 2 kap. 3 § grundas på verksamhetens allmänna riskbedömning och relevant kundinformation. En PEP-träff medför särskilda skyldigheter när de lagstadgade förutsättningarna är uppfyllda, men andra riskfaktorer – exempelvis affärsförbindelsens art, transaktionsmönster, geografi och ägarstruktur – kan fortfarande vara avgörande för helhetsbedömningen.
En falsk namnträff innebär att ett screeningsystem identifierat en möjlig namnlikhet, men att personen efter kontroll inte är den registrerade PEP-personen. En verifierad PEP-träff ska i stället hanteras enligt relevanta regler. Att bara samla utskrivna träfflistor utan att dokumentera beslut kan ge både felaktiga kontroller och onödig personuppgiftsbehandling.
Det finns ingen generell regel i 2017:630 om att varje verksamhetsutövare måste prenumerera på en viss kommersiell PEP-databas. Företaget ansvarar för att kontrollen blir tillräcklig med hänsyn till tillämpliga regler, kundrisk och verksamhetens förhållanden.
Exempel på dokumentation i ett PEP-ärende
Följande uppgifter är förslag till struktur i ett internt KYC-register. Samtliga fält är inte i sig individuellt obligatoriska enligt en enda paragraf; verksamhetsutövaren måste bestämma vilken dokumentation som behövs och hur den ska skyddas.
| Registerfält | Vad dokumenteras? | Varför är det användbart? |
|---|---|---|
| Kund-ID och berörd person | Identifiering av den relation kontrollen avser | Hålla isär kund, verklig huvudman och närstående |
| Kontrolldatum och underlag | Kontrolldatum, källa och datum på källuppgifter | Spårbarhet och förnyad bedömning |
| PEP-kategori och funktion | Faktisk offentlig roll och relevanta datum | Rätt definition enligt 1 kap. 8–10 §§ |
| Träffbedömning | Bekräftad, felaktig eller ännu ej färdigutredd träff | Undvika automatisk felklassificering |
| Skärpta åtgärder | Undersökning av tillgångars ursprung och uppföljningsåtgärder | Underlag för 3 kap. 19 § |
| Beslutsfattare | Godkännande, datum och relevant beslut | Verifiera beslut enligt 3 kap. 19 § |
| Uppföljning och omprövning | Planerad kontroll och ändrad riskklass vid behov | Hantera fortlöpande uppföljning och 18-månadersregeln |
Åtkomst till ärendeinformationen ska begränsas till relevanta personer. Dokumenten kan innehålla känsliga bedömningar och personuppgifter och måste därför hanteras utifrån såväl penningtvättslagens särskilda bestämmelser som tillämplig dataskyddslagstiftning. Bevarandetid, rättslig grund och informationsbegränsningar bedöms separat; undvik att införa egna generella lagringstider utan lagstöd.
Vad ändras när EU:s AML-förordning börjar tillämpas 2027?
EU antog 2024 ett nytt penningtvättspaket, bland annat förordning (EU) 2024/1624. Enligt Finansdepartementets promemoria från juli 2026 föreslås genomgripande förändringar i svensk reglering och att lagändringarna i huvudsak träder i kraft 10 juli 2027. Finansinspektionen anger att den nya EU-förordningen ska tillämpas från samma datum.
Detta betyder inte att alla formuleringar i EU:s nya lagtext redan gäller i oktober 2026. Dessutom arbetar EU:s penningtvättsmyndighet AMLA med förslag till tekniska standarder som kan få egna datum efter att kommissionen antagit dem. Kontrollera därför inför 2027 både gällande EU-rätt, beslutad svensk lag och faktiskt antagna kompletterande regler – inte enbart ett äldre förslag.
Den här guiden redogör i huvudsak för PEP enligt svensk rätt den 19 oktober 2026. En framtida uppdatering behöver verifiera vilka regler som då ersätter eller ändrar dagens krav, exempelvis bestämmelser om PEP-klassificering och kundkännedom.
Exempel: ett företag har en PEP som verklig huvudman
En redovisningsverksamhet som omfattas av penningtvättslagen inleder en affärsförbindelse med ett bolag. Verksamheten kontrollerar kundens identitet och ägarstruktur och identifierar en verklig huvudman som innehar en sådan viktig offentlig funktion som avses i 1 kap. 9 §. Enligt 3 kap. 19 § blir då de särskilda PEP-åtgärderna relevanta för kundrelationen.
Byrån dokumenterar vilken fysisk person och offentlig funktion som identifierats, kontrollerar relevanta fakta, genomför lämplig utredning av tillgångarnas ursprung och planerar skärpt övervakning. Inför beslut om att ingå affärsförbindelsen inhämtas godkännande från en behörig beslutsfattare. Det dokumenteras i kundärendet utan att verksamheten drar slutsatsen att PEP-personen skulle vara misstänkt för brott enbart på grund av sin funktion.
Detta är ett pedagogiskt scenario. En verklig verksamhet måste beakta sin tillsynsmyndighets regler, faktisk ägarstruktur, vilken tjänst den tillhandahåller och andra kundrisker.
Checklista: kontrollera PEP och skärpt kundkännedom
- Kontrollera att verksamheten och kundrelationen omfattas av penningtvättslagen.
- Identifiera kund och verklig huvudman och kartlägg faktisk ägar- och kontrollstruktur.
- Bedöm PEP-status, relevanta familjemedlemmar och kända medarbetare enligt lagens definitioner.
- Kontrollera möjliga namnträffar mot identifierande fakta och faktisk offentlig funktion.
- Dokumentera riskprofilen och varför relevanta PEP-åtgärder ska eller inte ska tillämpas.
- Vid tillämplig PEP: utred tillgångarnas ursprung i lämplig omfattning.
- Planera och dokumentera skärpt fortlöpande uppföljning och transaktionsövervakning.
- Inhämta godkännande från behörig beslutsfattare vid tillämpliga beslut om affärsförbindelse.
- Dokumentera relevant funktion, upphörandedatum och hur 18-månadersregeln hanteras.
- Skydda personuppgifter och granska rutinerna när lagstiftningen ändras under 2027.
Vanliga frågor om PEP-kontroll
Är PEP samma sak som en högriskkund eller en brottsmisstänkt?
Nej. PEP-status bygger på viss offentlig funktion och relevanta närståenderelationer. Särskilda kundkännedomsåtgärder kan vara obligatoriska, men det är inte bevis för brott och ersätter inte en självständig riskbedömning.
Måste företag kontrollera verkliga huvudmän för PEP?
Verksamhetsutövare som omfattas av lagen ska enligt 3 kap. 10 § bedöma om kunden eller kundens verkliga huvudman är PEP, familjemedlem eller känd medarbetare. Reglerna om identifiering och kontroll av verklig huvudman framgår bland annat av 3 kap. 8 §.
Vilka anhöriga räknas som familjemedlemmar?
Definitionen i 1 kap. 10 § innefattar make, registrerad partner, sambo, barn samt deras makar, registrerade partner eller sambor, och föräldrar. Andra relationer kan behöva bedömas utifrån reglerna om kända medarbetare eller andra riskförhållanden.
Hur länge fortsätter PEP-åtgärder efter att uppdraget har upphört?
Enligt nu gällande svensk 3 kap. 20 § ska 19 §-åtgärderna fortsätta i 18 månader efter upphörandet och därefter om kundrelationens risk bedöms som hög. Vid perioder som passerar juli 2027 måste också den då gällande nya EU- och svenska regleringen kontrolleras.
Måste varje PEP-relation avslutas eller nekas?
Nej. Lagen kräver särskilda åtgärder och behöriga beslut när förutsättningarna är uppfyllda, inte automatiskt avslut på grund av PEP-status. Andra kundkännedoms-, risk- och misstankeregler kan självständigt begränsa vad verksamheten får göra.
Räcker det med ett automatiskt PEP-screeningsvar?
Inte alltid. Verksamheten måste kunna bedöma faktiska identiteter, funktioner, närståenderelationer och relevanta risker. Ett namnmatchningsresultat eller frågeformulär är underlag för bedömningen, inte automatiskt hela den rättsliga prövningen.
Gäller den nya AML-förordningen från 2024 redan nu?
Nej, dess huvudsakliga tillämpning börjar den 10 juli 2027. Svenska 2017:630 används fortsatt i den här guidens bedömning per den 19 oktober 2026; nya EU- och svenska regler ska kontrolleras på respektive tillämpningsdatum.
Strukturera PEP- och KYC-arbetet
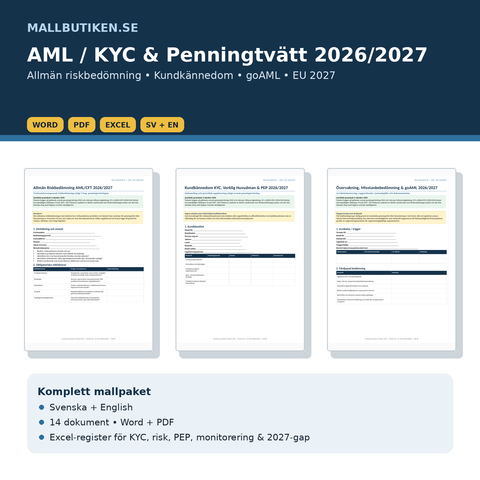
Mallbutikens AML/KYC & Penningtvätt Compliance 2026/2027 innehåller svenska och engelska dokumentmallar samt Excelunderlag för exempelvis riskbedömning, kundkännedom, PEP-kontroll, uppföljning och dokumentation. Underlagen behöver anpassas till tillämplig lag, bransch och risker. De gör ingen identitetskontroll eller PEP-screening automatiskt och garanterar inte regelefterlevnad.
Relaterade guider
- AML/KYC 2026 – riskbedömning, kundkännedom, PEP och goAML
- Uppdragsavtal för redovisnings- och ekonomitjänster – kundkännedom och ansvar
Officiella rättskällor
- Sveriges riksdag: penningtvättslag (2017:630), särskilt 1 kap. 2, 8–10 §§, 2 kap. 1–3 §§ samt 3 kap. 7–8, 10, 14, 16 och 19–20 §§.
- Regeringskansliet: EU:s penningtvättspaket, promemoria 6 juli 2026 – förslag och föreslagen svensk anpassning från 2027.
- EUR-Lex: förordning (EU) 2024/1624 – nytt EU-regelverk med huvudsaklig tillämpning från 10 juli 2027.
- Finansinspektionen: AMLA:s föreslagna tekniska standarder (2026) – förslag och tidplan, inte alla bindande slutregler.
Dokumentmallar i artikeln
Fördjupa dig i ämnet
 Guider för företag – avtal, HR, AI & compliance
Uppdragsavtal för redovisnings- och ekonomitjänster – vad bör regleras?
Guide till uppdragsavtal för redovisningsbyråer och ekonomikonsulter: omfattning, ansvarsfördelning, deadlines, arvode, GDPR, kundkännedom och avslut.
 Guider för företag – avtal, HR, AI & compliance
AML och KYC 2026 – riskbedömning, kundkännedom, PEP och goAML
Guide till svensk AML/KYC 2026 för verksamhetsutövare: allmän riskbedömning, kundrisk, verklig huvudman, PEP, övervakning och rapportering till Fin...


