Registro de activos y lista de inmovilizado material: ¿qué debe incluirse?
Guía para el registro de activos fijos y el inventario de inmovilizado material: identificación, coste de adquisición, amortización, baja y conciliación contable.

Respuesta corta: Un registro de activos fijos ayuda a la empresa a llevar un control de inventarios, maquinaria, edificios y otros activos inmovilizados. La guía del Comité de Normas Contables (Bokföringsnämnden) contiene normas sobre los registros de activos fijos y reglas específicas para ciertas actividades que utilizan el cierre anual simplificado.
¿Por qué es necesario un registro de activos fijos?
El balance de situación suele mostrar los importes acumulados por tipo de activo. El registro de activos fijos permite identificar qué activos individuales conforman el saldo y realizar un seguimiento de las adquisiciones, amortizaciones, deterioros, ventas y bajas.
¿Qué datos es práctico registrar?
- nombre del activo e identificación única
- fecha de adquisición
- valor de adquisición
- cuenta o categoría de activo
- vida útil y método de amortización
- amortizaciones acumuladas
- valor contable
- ubicación o departamento responsable
- fecha de venta o baja
Conciliación con el libro mayor
El registro debe conciliarse periódicamente con las cuentas contables de activos materiales e inmateriales. Pueden surgir diferencias si un activo se vende o se desguaza sin actualizar el registro, o si una inversión se contabiliza en la cuenta equivocada.
K2, K3 y cambios
Las normas contables para activos fijos difieren entre los marcos regulatorios. Además, el Comité de Normas Contables ha decidido realizar cambios en K2 y K3, lo que obliga a las empresas a verificar qué versión es aplicable para el ejercicio contable en curso.
Componentes en K3
Para ciertos edificios en K3, los componentes significativos con vidas útiles notablemente distintas deben seguirse por separado. El BFN indica que el registro de activos fijos debe actualizarse con dichos componentes.
Errores comunes
- activos vendidos que permanecen en el registro
- el valor de adquisición no coincide con el libro mayor
- inicio de la amortización registrado incorrectamente
- activos sin identificación única
- confusión entre componentes o mejoras importantes con reparaciones
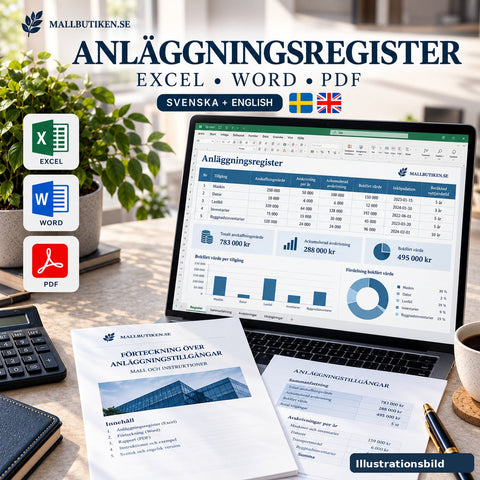
Ver la plantilla de la Mallbutiken para el inventario de activos fijos.
FAQ
¿Es el registro de activos fijos lo mismo que una lista de inventario?
No siempre. Un registro de activos fijos es principalmente un soporte contable para los activos inmovilizados, mientras que una lista de inventario general puede tener otros propósitos.
¿Con qué frecuencia debe actualizarse el registro?
Debe actualizarse cuando se adquieran, modifiquen, vendan o den de baja activos y conciliarse periódicamente con la contabilidad.
¿Qué marco normativo K debe utilizarse?
Depende de la empresa y del ejercicio contable. Verifique siempre la guía actual del Comité de Normas Contables (Bokföringsnämnden).
El artículo es información general y no sustituye el asesoramiento contable.
Registro de inmovilizado: obligaciones y excepciones
¿Todas las empresas deben llevar un registro de inmovilizado?
No siempre. El capítulo 4 de la norma sueca BFNAR 2013:2 contiene una regla general y excepciones, por ejemplo cuando hay pocos activos y la contabilidad ya permite control suficiente. Algunas cuentas anuales simplificadas tienen reglas especiales.
¿Permanecen los activos totalmente amortizados en el registro?
Sí, si siguen en la empresa normalmente deben figurar aunque el valor contable sea cero. Los gastos registrados directamente se tratan de otra forma. Documenta también ventas y bajas.
¿Cuándo hay que actualizar el registro?
Según BFNAR 2013:2, punto 4.4, a más tardar al cierre del ejercicio. Conviene registrar altas, ventas y bajas durante el año y conciliar identificadores, costes, amortizaciones y saldos contables.
Fuentes oficiales suecas: Bokföringsnämnden – BFNAR 2013:2 kapitel 4 · Bokföringsnämnden – beslutade redovisningsregler