
Partición parcial de herencia 2026 – partición parcial, pago parcial y deudas

¿Es posible pagar una parte de la herencia antes de que la testamentaría haya concluido? Una partición parcial de herencia, o partición parcial, implica que una parte determinada del caudal hereditario se distribuye mientras que otros bienes permanecen en la testamentaría para una partición posterior. Esto puede ser práctico cuando, por ejemplo, el efectivo puede distribuirse pero un inmueble aún no se ha vendido. Sin embargo, una partición parcial supone que los derechos afectados y las deudas de la testamentaría se gestionen correctamente. Si los bienes se reparten demasiado pronto, es posible que toda o parte de la partición deba revertirse de acuerdo con el capítulo 21, artículo 4 de la Ley de Sucesiones (ärvdabalken).
Revisión legal realizada el 19 de octubre de 2026. Fuentes primarias: Ley de Sucesiones (1958:637), especialmente capítulos 18 y 20–23, Guía actual de la Agencia Tributaria sueca (Skatteverket) sobre deudas de la testamentaría y reversión, Guía legal de la Agencia Tributaria sueca sobre partición de herencia y liquidación, así como los tribunales suecos sobre la administración de la herencia y la partición.
- Varios coherederos pueden acordar repartir ciertos bienes y dejar el resto sin repartir, pero no existe un derecho automático a exigir un pago anticipado.
- El capítulo 23, artículo 4 de la Ley de Sucesiones exige un documento de partición de herencia firmado por los herederos. Documente también cualquier partición parcial por escrito.
- Antes de la partición, las deudas y legados pertinentes deben haber sido pagados, garantizados o gestionados según las condiciones especiales de la ley. El capítulo 21, artículo 4 contiene normas de reversión para los bienes repartidos prematuramente.
- Un remanente de herencia (restbo) significa los bienes y obligaciones que quedan por gestionar después de la partición parcial.
- Una partición final de herencia debe descontar lo que ya se ha distribuido para que el derecho de los herederos no se cubra dos veces.
- Esto debe distinguirse de los anticipos de herencia, que normalmente se refieren a donaciones realizadas durante la vida del causante.
¿Qué es una partición parcial de herencia?
Una partición parcial significa que los coherederos realizan una partición limitada de la herencia de, por ejemplo, efectivo, valores u otros activos específicos, mientras que los bienes restantes se gestionan en la testamentaría sin repartir. El capítulo 23 de la Ley de Sucesiones contiene normas sobre la partición de herencias, pero no existe un procedimiento administrativo específico donde una partición parcial sea aprobada o registrada en la Agencia Tributaria.
En una testamentaría común con varios herederos, un documento de partición parcial escrito y firmado es, por tanto, una base importante para demostrar qué se ha distribuido realmente, a quién, cuándo y bajo qué condiciones. Una partición parcial no debe confundirse con la finalización de toda la testamentaría: pueden quedar viviendas, fondos bancarios, activos adicionales, obligaciones de pago y cuestiones de declaración de impuestos.
Compare con la guía general sobre la partición de herencia desde el inventario hasta la distribución final. Este artículo trata específicamente sobre múltiples ocasiones de partición y los riesgos de los pagos anticipados.
¿Cuándo pueden los herederos llevar a cabo una partición parcial?
El capítulo 23, artículo 1 de la Ley de Sucesiones establece quiénes realizan la partición: los herederos y los legatarios universales. Si el fallecido estaba casado, debe realizarse una partición de bienes gananciales según el Código de Matrimonio antes de la partición de la herencia. Si un conviviente sobreviviente solicita la partición de bienes, esta también debe preceder a la partición de la herencia.
El capítulo 23, artículo 2 establece que la partición no puede realizarse en contra de la oposición de ningún coheredero antes de que se haya realizado el inventario de bienes y pagado todas las deudas conocidas, se hayan puesto los fondos bajo custodia especial o se haya llegado a un acuerdo de tal manera que el coheredero no sea responsable de las deudas. Además, se aplican reglas especiales sobre legados aún no ejecutados, disposiciones de propósito y herencias bajo la administración de un administrador de herencia o albacea testamentario.
Que todos los herederos estén de acuerdo no es suficiente por sí solo para eliminar la protección de los acreedores. Las deudas aún pueden dar lugar a una reversión según el capítulo 21, artículo 4. Por ello, una partición parcial segura debe ir precedida de un listado actualizado de activos, deudas ya pagadas, importes reservados y riesgos restantes.
¿Qué ocurre si las deudas de la testamentaría no han sido pagadas?
De acuerdo con el capítulo 21, artículo 4 de la Ley de Sucesiones, la partición de bienes o la partición de la herencia que se realice antes de que se hayan pagado las deudas del difunto y de la testamentaría, o antes de que se hayan puesto los medios de pago bajo custodia especial, deberá revertirse. Cuando se cumplen las condiciones de la ley para una reversión limitada, no es necesario anular toda la partición; la reversión se limita entonces a lo necesario para pagar las deudas y los gastos de administración de la testamentaría. Los coherederos pueden estar obligados a devolver los bienes o compensar su valor.
Esto también se aplica si la testamentaría solo ha distribuido una parte de los activos. Una formulación interna que diga que los herederos "aprueban el pago" no es una protección contra el hecho de que la testamentaría deba cubrir posteriormente deudas no pagadas. La Agencia Tributaria describe cómo una partición realizada demasiado pronto puede necesitar ser revertida y que puede ser necesaria la intervención de un administrador de herencia cuando los herederos no resuelven el asunto voluntariamente.
Para una conciliación bancaria y de deuda correcta, la plantilla de liquidación final de la tienda de plantillas para testamentarías puede ser una herramienta administrativa, pero no puede hacer que un pago jurídicamente inseguro sea permisible.
¿Cómo afecta un testamento o un legado?
Si el testamento prescribe un legado —por ejemplo, un objeto específico o una suma de dinero a una persona determinada—, debe verificarse antes de distribuir los bienes. Según el capítulo 23, artículo 2, bajo ciertas condiciones, la partición no puede realizarse contra la oposición de un coheredero antes de que dichas disposiciones se hayan ejecutado o protegido de la manera que indica la ley. El capítulo 22, artículo 1 también contiene reglas sobre la responsabilidad cuando la partición se realiza antes de que se hayan entregado los legados.
Por lo tanto, no distribuya dinero que se necesite para una disposición testamentaria ya conocida sin haber investigado la situación legal y todos los derechos afectados. Cuestiones especiales de derecho sucesorio sobre hijos de otros matrimonios, legítima y herencia diferida también pueden afectar la distribución.
Pago parcial de la testamentaría: ¿qué debe documentarse?
Una transferencia desde la cuenta bancaria de la testamentaría puede referirse a una partición parcial real, el pago de un legado, el reembolso de un desembolso u otra disposición legal. La denominación y el soporte de pago deben demostrar de qué se trata. Llamar al pago "anticipo de herencia" después del fallecimiento puede crear una confusión innecesaria, ya que la expresión en el capítulo 6 de la Ley de Sucesiones se refiere principalmente a anticipos mediante donaciones realizadas por una persona mientras vivía.
Para una partición parcial acordada, es conveniente documentar la fecha de pago, el beneficiario, el importe, qué base se ha utilizado, cómo se descontarán los pagos anteriores y qué parte de la testamentaría queda restante. Si solo se reparte una parte del saldo, los herederos deben poder ver que el resto no se ha distribuido finalmente.
La documentación no debe indicar que la testamentaría está libre de deudas o que un saldo es definitivo hasta que el control se haya realizado realmente. En caso de cifras preliminares, el anexo puede indicar expresamente qué periodo de extracto bancario, fecha de valoración u otro dato falta aún.
¿Qué debería contener un documento de partición parcial de herencia?
El requisito básico legal en el capítulo 23, artículo 4 de la Ley de Sucesiones es que la partición de la herencia se documente en un documento firmado por los herederos. Una partición parcial debe, además, mostrar claramente que es parcial y no una partición definitiva de toda la herencia.
| Dato | Función | Estado legal |
|---|---|---|
| Identidad y fecha de fallecimiento del causante | Identifica la testamentaría | Identificación práctica |
| Todos los coherederos, representantes y firmas pertinentes | Muestra participación y colaboración | Ley de Sucesiones, cap. 23, arts. 1 y 4; la capacidad se evalúa por separado |
| Qué bienes y qué valor se reparten | Limita este acuerdo concreto | Fundamental para la claridad del contrato |
| Importe y beneficiario por heredero | Dirige la transferencia bancaria y el futuro descuento | Contabilidad práctica |
| Deudas, reservas, legados y gastos de administración | Visibiliza riesgos y lo que se retiene | Limitaciones materiales según Ley de Sucesiones, caps. 21 y 23 |
| Lo que queda sin repartir (remanente) | Evita que la partición parcial se malinterprete como definitiva | Claridad recomendada |
| Cómo se descontarán las particiones anteriores | Previene una distribución doble o injusta | Importante a nivel contractual |
No existe un formulario oficial de la autoridad que sustituya automáticamente al documento de partición. Consulte también nuestra lista de verificación más amplia sobre lo que debe contener un documento de partición de herencia.
Remanente de herencia (restbo): ¿qué bienes y obligaciones permanecen?
Si el remanente de herencia debe permanecer durante un periodo de tiempo prolongado, se requiere una administración conjunta bien pensada teniendo en cuenta los capítulos 18 y 24 de la Ley de Sucesiones. Lea sobre testamentaría sin repartir: administración, acuerdo y rescisión.
Remanente (restbo) es una expresión práctica para los bienes y tareas restantes de la testamentaría después de la partición parcial. Puede incluir fondos bancarios, inmuebles, créditos, valores no vendidos, deudas, gastos de administración y declaraciones de impuestos restantes. Anote exactamente qué activos se han distribuido y cuáles siguen siendo administrados por la testamentaría.
Actualice una liquidación después de cada transacción: activos iniciales, pago realizado, saldo restante y qué importe está realmente disponible una vez gestionadas las deudas y reservas pertinentes. Cuando se lleve a cabo la partición final de la herencia, las particiones anteriores se descontarán del derecho de cada beneficiario a la herencia. Una liquidación correcta requiere que las decisiones y extractos bancarios anteriores estén disponibles.
Ejemplo de cálculo: dos herederos reciben un primer pago
Suponga que una testamentaría tiene un patrimonio neto de 400 000 coronas suecas después de que todas las deudas conocidas se hayan pagado o garantizado correctamente, y que no existen legados u otros derechos especiales. Dos herederos tienen cuotas hereditarias iguales. Escriben un acuerdo para distribuir 100 000 coronas a cada uno ahora y dejar 200 000 coronas como remanente de herencia. En este ejemplo, se trata de particiones parciales realmente acordadas, no de préstamos o reembolsos de desembolsos.
| Concepto ilustrativo | Heredero A | Heredero B | Remanente |
|---|---|---|---|
| Primera partición parcial | 100 000 kr | 100 000 kr | 200 000 kr |
| Si el resto se reparte después por igual | +100 000 kr | +100 000 kr | 0 kr |
| Total recibido en el ejemplo | 200 000 kr | 200 000 kr | 0 kr |
¿Qué exige el banco en caso de partición y pago parcial?
Un banco puede solicitar el inventario de bienes registrado, el documento de partición, poderes y datos propios sobre los coherederos. Los procedimientos exactos difieren entre bancos y pueden variar dependiendo de si el dinero se transfiere a beneficiarios individuales o si se van a cerrar las cuentas de toda la testamentaría. La ejecución de una transferencia por parte del banco no es lo mismo que una garantía legal de que la partición parcial fue correcta.
Pregunte al banco qué originales, firmas y números de cuenta se requieren para una partición parcial de la herencia. Mantenga las cuentas y documentos relevantes para la administración restante. Un extracto bancario sobre el saldo actual no muestra automáticamente qué impuestos o deudas no se han pagado todavía.
¿Puede incluirse un inmueble o propiedad cooperativa en la partición parcial?
Sí, una partición parcial puede referirse a bienes determinados, pero entonces también deben cumplirse otros requisitos legales para esos bienes. En caso de partición de un inmueble, puede ser necesario el registro de la propiedad según la Ley de Inmuebles para quien recibe el bien. Una partición parcial de una propiedad cooperativa (bostadsrätt) debe, en cambio, ser aprobada según las reglas de membresía de la asociación de vivienda. El hecho de que otros bienes permanezcan en la testamentaría no elimina las reglas para la transferencia.
Si un inmueble se va a adquirir y se debe compensar a otros herederos con un pago de liquidación, la compra y su financiación deben evaluarse por separado. Consulte partición de herencia de un inmueble: registro de propiedad y compra a hermanos.
¿Se grava una partición parcial como una venta?
La guía legal de la Agencia Tributaria sueca para 2026 indica que un coheredero que, en relación con una partición de herencia real, incluida la parcial, paga a otro coheredero con un pago de liquidación, normalmente no se considera que realice una enajenación solo por ese motivo. El pago de liquidación en este contexto no se convierte automáticamente en un nuevo valor de adquisición a efectos fiscales. Una compra separada a la testamentaría puede tener otras consecuencias.
También es importante no decir que todos los bienes o ingresos de una testamentaría están exentos de impuestos. La testamentaría puede tener obligaciones de declarar y pagar impuestos por ingresos o ventas que ocurran durante la administración. Cuando la propiedad y el momento de una transacción cambian, la evaluación fiscal puede cambiar. Guarde por tanto los documentos y solicite asesoramiento fiscal individual si la herencia contiene empresas, bienes extranjeros, grandes partidas de valores o inmuebles.
¿Qué se hace si un coheredero se opone a la partición parcial?
El capítulo 23, artículo 2 de la Ley de Sucesiones protege a un coheredero que se opone a la partición antes de que se cumplan las condiciones del precepto. En caso de desacuerdo sobre la administración o la partición, los coherederos pueden necesitar la ayuda de un administrador de herencia o un partidor de herencia, quienes son designados por el tribunal de distrito según las condiciones vigentes. Un partidor de herencia puede, en última instancia, llevar a cabo una partición forzosa, pero eso no significa que otro coheredero pueda forzar un pago bancario anticipado arbitrario.
Los tribunales suecos describen la diferencia entre el administrador de herencia y el partidor, y cómo se realiza una solicitud. Si existe una disputa sobre la validez del testamento, las deudas o el derecho de algún heredero, la investigación debe resolverse normalmente antes de comenzar la partición parcial.
Lista de verificación: partición parcial de herencia paso a paso
- Determine los coherederos y quiénes tienen derecho a realizar la partición según el capítulo 23 de la Ley de Sucesiones.
- Verifique el inventario de bienes y si se necesita una partición de bienes gananciales antes de la partición de la herencia.
- Investigue todas las deudas conocidas, impuestos, legados y gastos de administración restantes.
- Pague o garantice las obligaciones según la ley; no suponga que una reserva interna común siempre es suficiente.
- Determine qué bienes deben incluirse en la primera partición parcial y cómo se han valorado.
- Documente la postura y capacidad de todos los coherederos afectados.
- Establezca un documento de partición parcial claro con firmas y condiciones de liquidación.
- Realice transferencias bancarias u otras transferencias solo cuando la base esté clara.
- Registre en la contabilidad del remanente qué se ha pagado, cuándo y a quién.
- Haga un seguimiento de los activos restantes, deudas, declaraciones y posibles nuevas circunstancias.
- Descuente las particiones parciales anteriores en la partición final de la herencia.
- Conserve documentos originales, extractos bancarios y posibles confirmaciones bancarias o de autoridades.
- Conserve los documentos originales, los extractos bancarios y cualquier otra confirmación de bancos o autoridades.
Preguntas frecuentes sobre la partición parcial de herencia
¿Se puede realizar una partición de herencia en varias etapas?
Sí, se puede realizar una partición parcial limitada y otros bienes pueden permanecer en la testamentaría. Se deben seguir tanto las reglas sobre la participación de los coherederos como la protección de los acreedores.
¿Deben firmar todos los coherederos el documento de partición parcial?
Según el capítulo 23, artículo 4 de la Ley de Sucesiones, un documento de partición debe ser firmado por los coherederos. Los representantes autorizados pueden, en ciertas situaciones, firmar, pero para ello se requiere una autorización válida.
¿Se puede pagar la herencia aunque exista una deuda fiscal pendiente?
Las deudas deben gestionarse de acuerdo con las normas del Código de Sucesiones antes de la partición. Un pago realizado prematuramente puede ser reclamado según el capítulo 21, artículo 4. No considere una deuda tributaria preliminar como inexistente sin verificarla.
¿Debe registrarse una partición parcial de herencia en la Agencia Tributaria (Skatteverket)?
No, un documento de partición parcial habitual no necesita registrarse como una resolución independiente ante la Agencia Tributaria. El inventario sucesorio y las transferencias especiales tienen sus propias reglas.
¿Es un pago parcial lo mismo que un anticipo de herencia?
No necesariamente. Una partición parcial tras el fallecimiento debe distinguirse de las donaciones realizadas durante la vida del causante, que pueden considerarse anticipos de herencia según el capítulo 6 del Código de Sucesiones.
¿Qué sucede si se descubre una nueva deuda después de la primera partición parcial?
Investigue la deuda y evalúe si los bienes restantes de la herencia pueden cubrirla. Las normas de restitución del Código de Sucesiones pueden entrar en vigor si se han distribuido activos demasiado pronto.
¿Puede el banco realizar el pago parcial sin un acuerdo de partición?
Los procedimientos bancarios varían, pero una transferencia no sustituye el requisito de un acuerdo de partición de herencia debidamente documentado. Solicite al banco que especifique qué documentos se requieren.
Plantillas de documentos para partición parcial, pagos parciales y liquidación final
La plantilla Partiellt arvskifte 2026/2027 (Partición parcial de herencia) incluye documentos en Word, PDF y Excel para un acta de partición limitada, distribución, pagos parciales y rendición de cuentas del remanente. Las plantillas son herramientas de ayuda que deben adaptarse a cada caso concreto de herencia y no ofrecen un pago bancario automático ni garantizan que todas las deudas estén legalmente cubiertas.
Ver Partición parcial – partición y pago parcial · Ver liquidación final y saldo final de la herencia · Ver documento general de partición de herencia
Lectura relacionada
- ¿Cómo se hace una partición de herencia? Inventario, deudas y distribución
- ¿Qué debe incluir un documento de partición de herencia?
- Inventario sucesorio 2026: convocatorias y plazos actuales
- Disolución del régimen económico matrimonial por fallecimiento y derechos del cónyuge supérstite
- Partición de herencia de bienes inmuebles, registro de la propiedad y compra de parte a coherederos
Fuentes jurídicas oficiales y revisión
- Código de Sucesiones (1958:637), Parlamento sueco – especialmente cap. 18 art. 1, cap. 20, cap. 21 arts. 4–6, cap. 22 art. 1 y cap. 23 arts. 1–5.
- Skatteverket – Solicitud de administrador de herencia y restitución de partición – restitución y deudas.
- Skatteverket – Impuesto sobre ganancias de capital, guía jurídica 2026 – liquidación de partición incluso en particiones parciales y compras separadas.
- Tribunales suecos – Fallecimiento y herencia – administración de la herencia, partidor y desacuerdos.
- Google Search Central – enlaces – referencia técnica y editorial para la estructura de enlaces internos del artículo.
Plantillas de este artículo
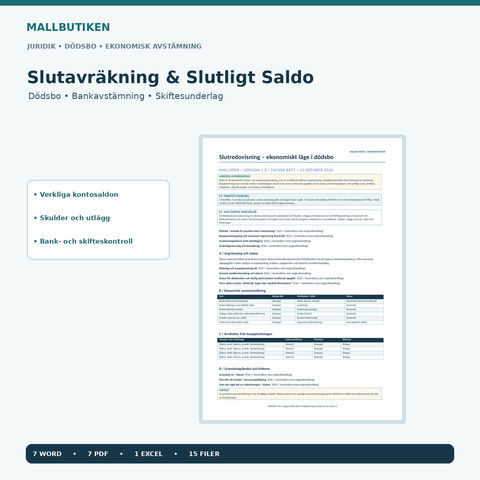
Liquidación final y saldo definitivo de la herencia 2026/2027 – Conciliación bancaria, deudas y documentos de partición | Word/PDF/Excel
Word (DOCX) + PDF + Excel (XLSX)
79 SEK
Ver plantilla: Liquidación final y saldo definitivo de la herencia 2026/2027 – Conciliación bancaria, deudas y documentos de partición | Word/PDF/Excel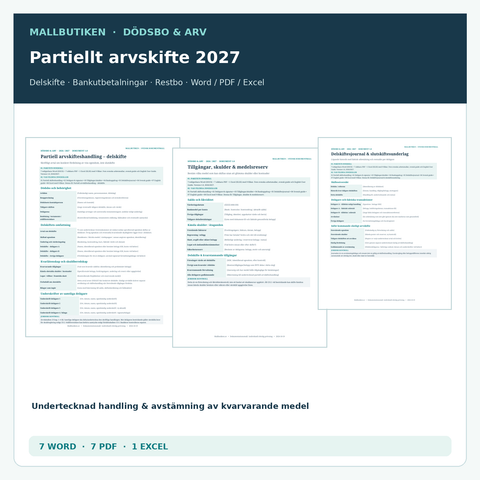

Más sobre el tema
 Partición de herencia y declaración de bienes: guías y plantillas
¿Cómo se realiza una partición de herencia? Paso a paso, desde el inventario de bienes hasta la distribución
Así es como los herederos realizan una partición de herencia: inventario sucesorio registrado, deudas, valoración, distribución, acta de partición ...
 Partición de herencia y declaración de bienes: guías y plantillas
¿Qué debe incluir un acta de partición de herencia? Lista de verificación 2026
Lista de verificación para el documento de partición de herencia: caudal hereditario, coherederos, activos, valoraciones, distribución, testamento,...
 Partición de herencia y declaración de bienes: guías y plantillas
Caudal hereditario indiviso 2026 – acuerdos, administración conjunta y rescisión
Caudal hereditario indiviso 2026: administración conjunta conforme al capítulo 18 del Código de Sucesiones, acuerdo conforme al capítulo 24, poder,...


