Sobre la plantilla de documento
Informes de sostenibilidad según CSRD y ESRS 2026/2027: paquete integral 2 en 1 en sueco e inglés
Un paquete profesional de trabajo y documentación para empresas, grupos corporativos y consultores que necesitan estructurar el alcance de CSRD/ESRS, la evaluación de doble materialidad, el registro IRO, el índice de divulgación, los datos de la cadena de valor, los controles internos y la preparación para la auditoría (assurance readiness).
2 en 1: ocho plantillas de documentos distintas están disponibles tanto en sueco como en inglés. El paquete contiene 16 DOCX + 16 PDF + un registro avanzado en Excel: 33 archivos de entrega en total.
El paquete está actualizado conforme a la Directiva (UE) 2026/470, el nuevo estándar voluntario del Reglamento Delegado (UE) 2026/1560 y las ESRS revisadas del Reglamento Delegado (UE) 2026/1563. Distingue claramente entre el derecho de la UE vigente, la futura entrada en vigor y la implementación sueca que aún no ha concluido.
Qué incluye el paquete
| Documento | Sueco | Inglés | Uso |
|---|---|---|---|
| Plan de cumplimiento y evaluación de alcance | Sí | Yes | Alcance, gobernanza, seguimiento de informes y versión de ESRS. |
| Evaluación de doble materialidad | Sí | Yes | Materialidad de impacto + materialidad financiera. |
| Registro IRO y proceso de partes interesadas | Sí | Yes | Impactos, riesgos, oportunidades, dependencias y evidencia de stakeholders. |
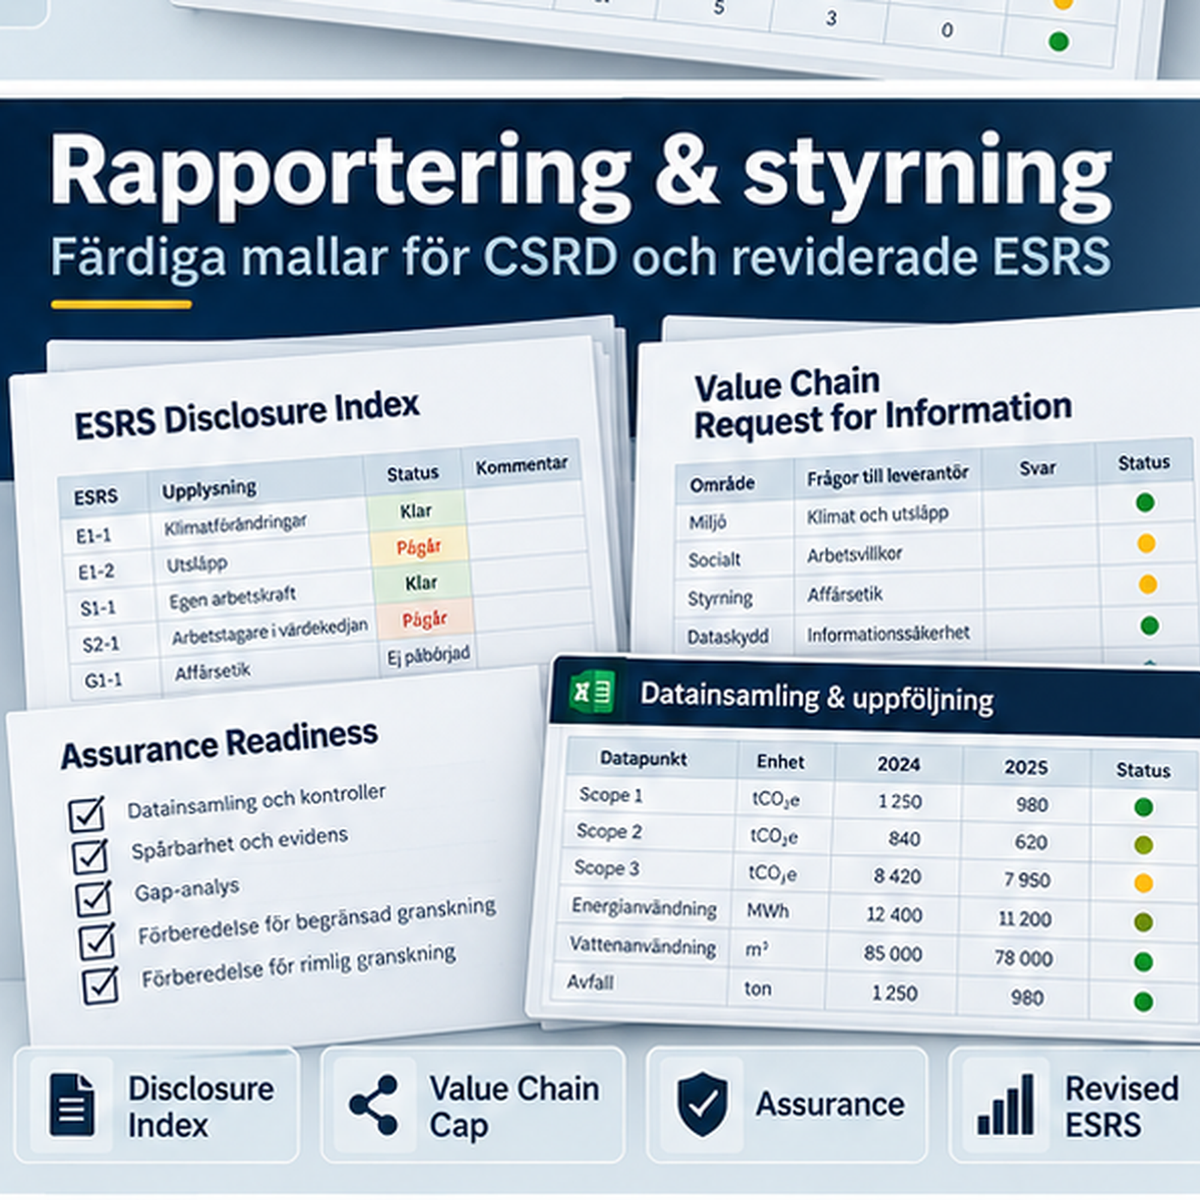
| Estructura de informe ESRS e Índice de divulgación | Sí | Yes | Estructura del informe, mapeo de puntos de datos y estado. |
| Solicitud de cadena de valor y autodeclaración | Sí | Yes | Requisitos de información proporcionales y límite de cadena de valor. |
| Gestión de datos, controles y evidencia | Sí | Yes | Responsables de datos, métodos, controles, estimaciones y rastro de auditoría. |
| Preparación para auditoría y validación de la dirección | Sí | Yes | Preparación para auditoría, registro de problemas y representación de la dirección. |
| Guía de usuario detallada | Sí | Yes | Paso a paso para 2026/2027 y estatus legal. |
| Registro de cumplimiento CSRD y ESRS | Excel (XLSX) | Dashboard, alcance, IRO, materialidad, puntos de datos, cadena de valor, controles, auditoría y plazos. | |
La Directiva (UE) 2026/470 limita el alcance de la UE a empresas que superen tanto los 450 millones de euros en cifra de negocios neta como los 1 000 empleados. En Suecia, la implementación a fecha de 6 de octubre de 2026 todavía está en curso. El informe SOU 2026:27 propone más de 1 000 empleados y más de 4,9 mil millones de coronas suecas en cifra de negocios neta durante cada uno de los dos últimos ejercicios contables. Por lo tanto, el paquete marca el límite sueco de 4,9 mil millones como propuesta, no como derecho vigente definitivo.
Alcance de CSRD tras Omnibus I
La nueva normativa de la UE implica que la información de sostenibilidad obligatoria según los artículos 19a y 29a de la Directiva de contabilidad se dirige a las mayores empresas y grupos corporativos. La directiva debe implementarse a nivel nacional a más tardar el 19 de marzo de 2027. Por lo tanto, la evaluación de alcance del paquete documenta tanto la prueba de la UE como el estado actual de la implementación sueca.
ESRS revisadas para 2026: una transición correcta
Las ESRS revisadas se publicaron el 21 de septiembre de 2026 como Reglamento Delegado (UE) 2026/1563 y entran en vigor el 10 de noviembre de 2026. Para los ejercicios contables que comienzan en 2026, el reglamento incluye una opción de transición. Para los ejercicios contables que comienzan el 1 de enero de 2027 o después, las ESRS revisadas se aplican a las empresas dentro del alcance.
Los estándares revisados son más breves y enfocados. La Comisión indica que el número de puntos de datos obligatorios se ha reducido en más de un 60 por ciento, y el número total de puntos de datos en más de un 70 por ciento. El paquete, por tanto, está construido en torno a la materialidad, el IRO y la gestión de datos trazable, no como una lista de verificación acrítica de cada punto de datos.
Doble materialidad e IRO
Las plantillas separan la materialidad de impacto de la materialidad financiera y documentan el IRO de manera trazable. La evaluación puede vincularse a evidencia de stakeholders, políticas, acciones, objetivos, métricas, planificación financiera y entorno de control.
Estándar voluntario y límite de cadena de valor
El Reglamento Delegado (UE) 2026/1560 entró en vigor el 24 de septiembre de 2026 y establece un estándar voluntario. El límite de la cadena de valor se aplica a los ejercicios contables que comienzan el 1 de enero de 2027 o después, y limita la información que los informantes de CSRD pueden exigir a las empresas de la cadena de valor con un máximo de 1 000 empleados.
Por ello, la Solicitud de Cadena de Valor del paquete comienza con una evaluación de protección/autodeclaración y está diseñada para solicitar la información mínima necesaria.
Dashboard en Excel para todo el proceso de reporte
- Dashboard – IRO, materialidad, brechas de puntos de datos, solicitudes de cadena de valor, controles, auditoría y plazos.
- Alcance y Gobernanza – seguimiento de informes, versión de ESRS y responsabilidades.
- Temas de materialidad y Registro IRO.
- Índice de divulgación y Puntos de datos.
- Cadena de valor, Controles, Auditoría y Stakeholders.
- Plazos y Fuentes.
Cómo utilizar el paquete
- Realice la evaluación de alcance y documente el estado de implementación sueca.
- Establezca el año de reporte y la versión correcta de las ESRS.
- Lleve a cabo la doble materialidad y construya el registro IRO.
- Cree el Índice de divulgación y vincule las revelaciones materiales con los responsables de datos.
- Solicite datos de la cadena de valor de forma proporcional y respete el límite de la cadena de valor.
- Documente métodos, estimaciones, evidencia y controles internos.
- Ejecute la preparación para auditoría y la validación de la dirección antes del informe final.
Preguntas frecuentes
¿Los 450 millones de euros y 1 000 empleados ya son ley sueca?
Es el nuevo nivel de la UE según la Directiva (UE) 2026/470. La implementación sueca debe verificarse por separado. A fecha de 6 de octubre de 2026, el SOU 2026:27 sigue siendo una propuesta.
¿Están las ESRS revisadas ya en vigor a 6 de octubre de 2026?
No. El reglamento UE 2026/1563 ha sido publicado pero entra en vigor el 10 de noviembre de 2026.
¿Pueden las empresas fuera del alcance de CSRD utilizar el paquete?
Sí. La evaluación de alcance y la parte de reporte voluntario pueden utilizarse para reportes de ESG/sostenibilidad proporcionales, requisitos de clientes o reportes de grupo corporativo.
¿Se incluye tanto el sueco como el inglés?
Sí. Ocho documentos están disponibles en versiones separadas en sueco e inglés.
¿Se incluye Excel?
Sí. Se incluye un registro operativo en XLSX con dashboard y seguimiento.
Formato y entrega
- 16 archivos Word + 16 archivos PDF + 1 archivo Excel = 33 archivos.
- Word (DOCX), PDF y Excel (XLSX).
- Producto digital: no se envía ningún artículo físico.
- Los documentos incluyen marcado de versión para 2026/2027.
Base jurídica y fuentes de organismos
- Directiva (UE) 2026/470
- Reglamento Delegado (UE) 2026/1560 – estándar voluntario/límite de cadena de valor
- Reglamento Delegado (UE) 2026/1563 – ESRS revisadas
- Comisión Europea – Corporate Sustainability Reporting
- SOU 2026:27 – Flexibilidad en los requisitos de informes de sostenibilidad