Svenska Dokumentmallar
NIIF 18 2027 – Selección de módulos de FI, bloqueo de FINREP y control de Fidac | Word/PDF/Excel
NIIF 18 2027 – Selección de módulos de FI, bloqueo de FINREP y control de Fidac | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- Cinco plantillas operativas suecas y una guía sueca en DOCX/PDF; Guía de usuario en inglés por separado en DOCX/PDF. Libro de trabajo de Excel en sueco con 10 pestañas. Sin plantillas operativas en inglés.
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
¿Ha pedido la Autoridad sueca de supervisión financiera (FI) a su empresa que elija una vía de presentación de informes para IFRS 18 en 2027? Con este paquete de documentos especializado, los bancos y otros presentadores de informes financieros (FI) directamente afectados pueden documentar su decisión interna, responder a la autoridad, mapear las plantillas correspondientes de FINREP e IFRS 18 y comprobar los recibos reales de Fidac. El paquete ayuda a evitar un riesgo específico: que la misma plantilla de presentación correspondiente se envíe dos veces durante la transición.
Fecha límite importante: 30 de noviembre de 2026
La actualización de la FI del 9 de noviembre de 2026 sustituye al aviso anterior de la autoridad del 14 de octubre. Las empresas afectadas podrán elegir durante el primer, segundo y tercer trimestre de 2027 continuar con FINREP o presentar informes en un módulo específico de IFRS 18 en Fidac en lugar de utilizar las plantillas FINREP correspondientes. La FI indica que las empresas deben responder a la solicitud individual de la autoridad a más tardar el 30 de noviembre de 2026. La FI prevé que las modificaciones de las normas FINREP y la retirada del módulo temporal se produzcan a partir del cuarto trimestre de 2027. Compruebe siempre cualquier cambio posterior antes de realizar la presentación real.
01 – Contenido del paquete
Cinco plantillas operativas en sueco, una guía en sueco y una Guía de usuario en inglés, todas en Word (DOCX) editable y PDF con capacidad de búsqueda: 14 archivos de documentos. Además, un registro de Excel en sueco con diez pestañas (XLSX). Un total de 15 archivos de cliente en ZIP. Las plantillas de trabajo operativas están en sueco; la guía en inglés no constituye una versión completa de las plantillas en inglés.
02 – Contenido de los archivos
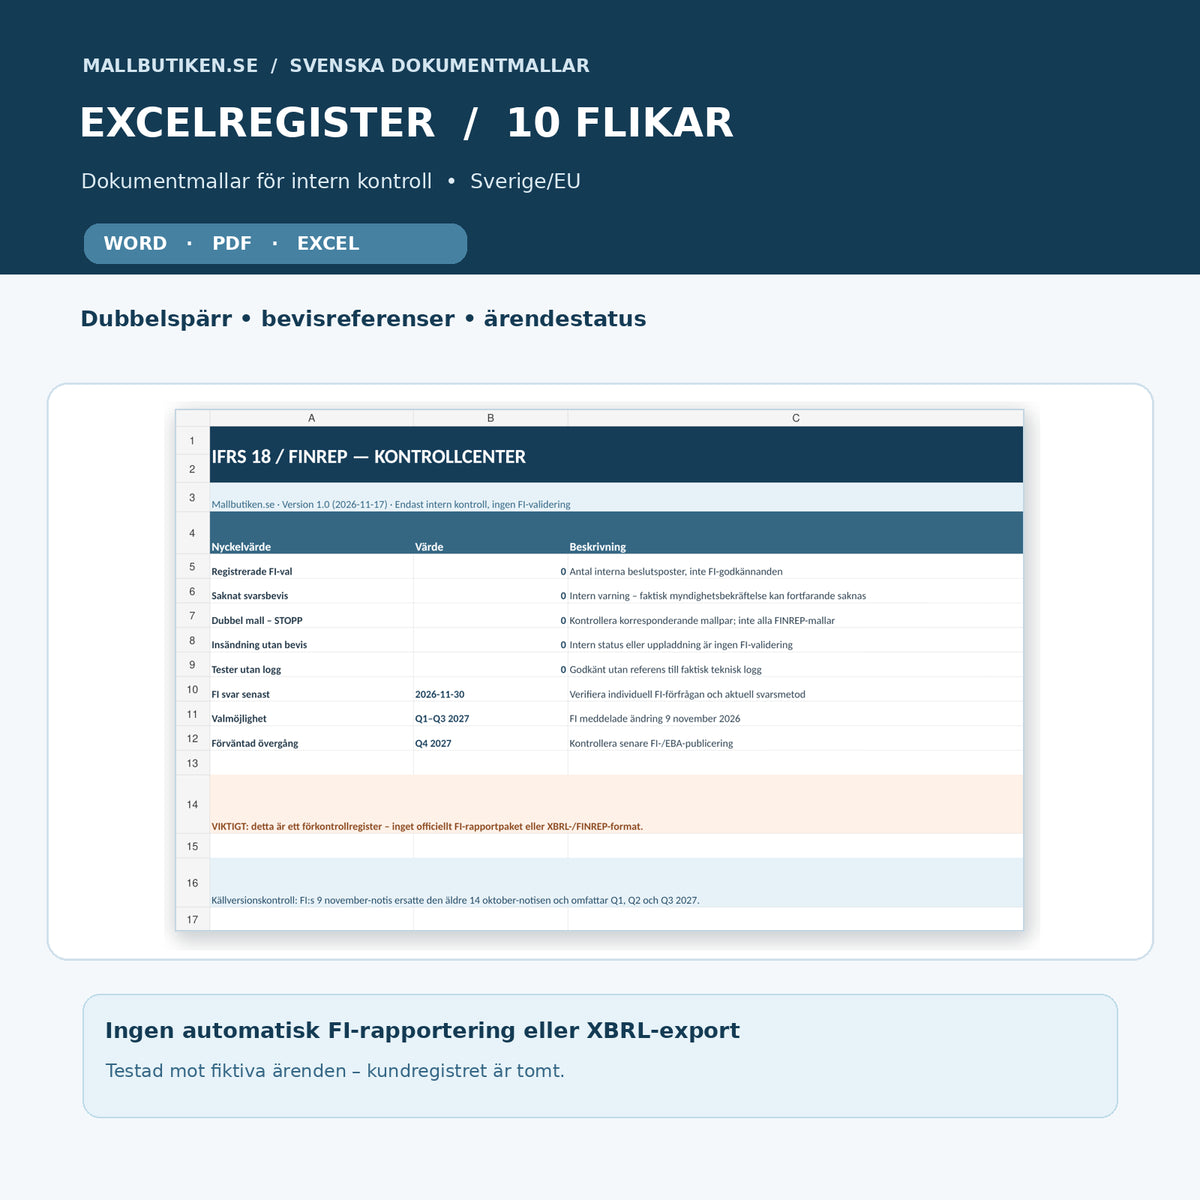
Protocolo de decisión para la vía de presentación elegida, borrador de respuesta a la FI, comprobación de pares de plantillas correspondientes, protocolo de pruebas para Fidac, documentos técnicos de desviaciones y correcciones, y un registro de Excel controlado por fórmulas que señala la presentación doble, los recibos de respuesta faltantes y la supuesta presentación sin archivo ni comprobante. Excel no es el sistema de presentación de informes de la FI ni genera un informe XBRL válido.
¿Para qué empresas está destinada la plantilla?
Instituciones financieras y sus equipos de presentación de informes, contabilidad, cumplimiento y TI que están realmente sujetos a la solicitud individual de presentación de informes de la FI relativa a IFRS 18 y FINREP. El producto no está destinado a ser una plantilla de registro obligatoria para todas las empresas suecas ni como un curso general de contabilidad IFRS. ¿No han sido contactados? Verifiquen primero si su presentación de informes está incluida en la opción de la FI.
Archivos y funciones
| Documento | Propósito práctico | Formato | Idioma |
|---|---|---|---|
| 01 Nota de decisión para IFRS 18 o FINREP | Presentador, elección de vía para el primer, segundo y tercer trimestre, justificación, aprobación interna y respuesta a la FI | DOCX + PDF | Sueco |
| 02 Respuesta a la Autoridad sueca de supervisión financiera (FI) | Respuesta adaptable a la solicitud individual de la FI, método de respuesta correcto y pruebas | DOCX + PDF | Sueco |
| 03 Mapeo de plantillas FINREP–IFRS 18 | Comprobación de pares de plantillas correspondientes, versiones del sistema y riesgo de presentación doble | DOCX + PDF | Sueco |
| 04 Prueba técnica de aceptación de Fidac | Casos de prueba, registro de validación, recibos técnicos y resultados reales | DOCX + PDF | Sueco |
| 05 Desviación y corrección | Errores de presentación, documentación incompleta, corrección y archivo con trazabilidad | DOCX + PDF | Sueco |
| 06 Guía de usuario en sueco | Aplicación, último aviso de la FI, cinco escenarios y fuentes | DOCX + PDF | Sueco |
| 07 Guía de usuario en inglés | Instrucciones en inglés para los documentos operativos en sueco | DOCX + PDF | Inglés |
| 08 Excel para control y seguimiento | 10 pestañas: elección de la FI, mapeo de plantillas, pruebas, Fidac, desviaciones y medidas | XLSX | Sueco |
Diferencia entre IFRS 18 y el módulo temporal de Fidac
IFRS 18 es una norma de presentación y revelación en informes financieros que sustituye a IAS 1 y se aplica para los ejercicios fiscales pertinentes a partir del 1 de enero de 2027. Entre otros aspectos, conlleva cambios en la estructura del estado de resultados, los subtotales y algunas medidas de rendimiento definidas. La elección entre el módulo temporal de IFRS 18 de la FI y continuar con FINREP es, en cambio, una elección de la vía de presentación de informes de supervisión. No sustituye las obligaciones materiales de contabilidad.
Elija una vía técnica para los pares de plantillas correspondientes: continúe únicamente con FINREP para estos o utilice el módulo separado de IFRS 18 para ellos. Otros informes FINREP que no sean sustituidos por las plantillas pertinentes aún pueden tener que presentarse. Utilice las versiones actuales de las plantillas y taxonomías de la FI y del AEA; no deben aparecer identificadores de modelo.
Excel – diez pestañas con señales de control probadas
Inicio con contador de estado y explicaciones; Presentadores con control interno de LEI/FI; Elección de la FI con decisión y referencia de respuesta real; Períodos para el primer, segundo, tercer y cuarto trimestre; Mapeo de plantillas con advertencia de plantillas correspondientes duplicadas; Casos de prueba con requisitos de registro; Fidac con hash de archivo y recibo separados; Desviaciones; Medidas y Fuentes.
El registro ha sido sometido a pruebas de escenarios con presentadores ficticios, que han sido eliminados de la versión de cliente. Los resultados de las pruebas incluyen «STOP: PLANTILLA DUPLICADA», «FALTA PRUEBA DE RESPUESTA», «FALTA ARCHIVO/RECIBO» y «FALTA REGISTRO DE PRUEBAS». Una referencia de recibo incorporada no confirma automáticamente que la referencia sea auténtica ni que la FI haya validado la presentación.
Paso a paso
- Compruebe el alcance: ¿es la persona jurídica un presentador real de informes de la FI que ha recibido la solicitud?
- Recopile el mensaje de la FI: confirme la decisión, la fecha límite correcta y el método de respuesta específicamente indicado por la FI.
- Elija la vía de presentación de informes: documente la elección y el soporte técnico pertinente en la nota de decisión.
- Responda a la FI a tiempo: adapte la carta de acompañamiento y guarde una prueba de envío real.
- Mapee las plantillas correspondientes: separe las plantillas FINREP que son sustituidas por el módulo de IFRS 18 de las demás plantillas obligatorias.
- Pruebe técnicamente: aplique la taxonomía vigente del AEA y las instrucciones publicadas de la FI para Fidac, y archive registros de validación reales.
- Haga un seguimiento y corrija: compruebe el recibo de recepción real, el rechazo, la corrección o la reenvío.
- Supervise el cuarto trimestre de 2027: verifique si y cuándo se lleva a cabo realmente la transición esperada a FINREP modificado.
Preguntas frecuentes
¿Se aplica a los dos primeros o a los tres primeros trimestres de 2027?
Según el último aviso de la FI del 9 de noviembre de 2026, la opción se aplica durante los tres primeros trimestres. El aviso anterior sobre dos trimestres ha sido sustituido.
¿Puedo enviar directamente el archivo de Excel adjunto a Fidac?
No. Excel es un registro interno de control y seguimiento. La taxonomía oficial, la generación técnica de archivos y la validación se realizan en la solución de presentación de informes de la empresa según las instrucciones de la FI/AEA.
¿Todas las entidades bancarias deben utilizar el nuevo módulo de IFRS 18?
No según el aviso de la FI. Los presentadores afectados pueden elegir continuar con FINREP durante la transición. Documente la opción correcta y la solicitud individual de la FI.
¿Podemos presentar tanto el módulo de IFRS 18 como FINREP?
No presente las plantillas correspondientes dos veces. Otros informes FINREP que aún sean obligatorios pueden tener que presentarse; determine cuáles son correspondientes utilizando la documentación técnica actual de la FI y del AEA.
¿El 30 de noviembre es una fecha límite general de la autoridad para todas las empresas?
No. Es el plazo de respuesta para las empresas a las que la FI contactó sobre esta opción de presentación de informes específica en 2026. No es una obligación general de registro de IFRS 18.
¿El producto está certificado por la FI o por una firma de auditoría?
No. La revisión legal y técnica asistida por IA se realizó al 17 de noviembre de 2026. No incluye revisión externa de abogados, auditores ni autoridades, exportación técnica aprobada de FINREP ni presentación real.
Documentos complementarios
Si en su lugar necesita compilar el registro anual DORA de acuerdos de TI, encontrará DORA RoI 2027 – Registro de información de la FI. Este paquete de IFRS 18 es otro proceso de presentación de informes diferente y más específico.
Fuentes legales, estado de actualización y versión
FI, 9 de noviembre de 2026 – última instrucción de IFRS 18; FI, 14 de octubre de 2026 – sustituye al aviso anterior; AEA – paquete técnico de presentación de informes 4.4 fase 1; AEA – opinión sobre la transición; Fundación IFRS – IFRS 18. Versión 1.0, control de fuentes 2026-11-17. Las instrucciones oficiales más recientes siempre prevalecen.