Svenska Dokumentmallar
Acuerdo de traspaso – De empresa individual a sociedad anónima | Word/PDF + Inglés + guía
Acuerdo de traspaso – De empresa individual a sociedad anónima | Word/PDF + Inglés + guía
- Formato de archivo
- DOCX, PDF
- Idioma del documento
- Sueco Inglés
- Número de archivos
- 8
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
Contrato de transferencia para la transformación de empresa unipersonal a sociedad anónima (aktiebolag) – un paquete actualizado 2026/2027 para la cesión de activos según la legislación sueca. El paquete contiene una plantilla principal en sueco en Word/PDF, una referencia en inglés y guías de usuario en sueco e inglés.
Revisado legal y fiscalmente: 6 de octubre de 2026
Actualizado con las normas vigentes sobre transferencia a precio inferior al de mercado (underprisöverlåtelse), fondo de periodización, fondo de expansión, transferencia de actividades según la Ley del IVA, contabilidad y transición de actividades para empleados.
Qué incluye
| Överlåtelseavtal – DOCX | Plantilla principal en sueco editable para cesión de activos. |
| Överlåtelseavtal – PDF | Versión en sueco lista para imprimir. |
| Svensk användarguide – DOCX + PDF | Explica impuestos, IVA, fondos, deudas, contratos, personal y contabilidad. |
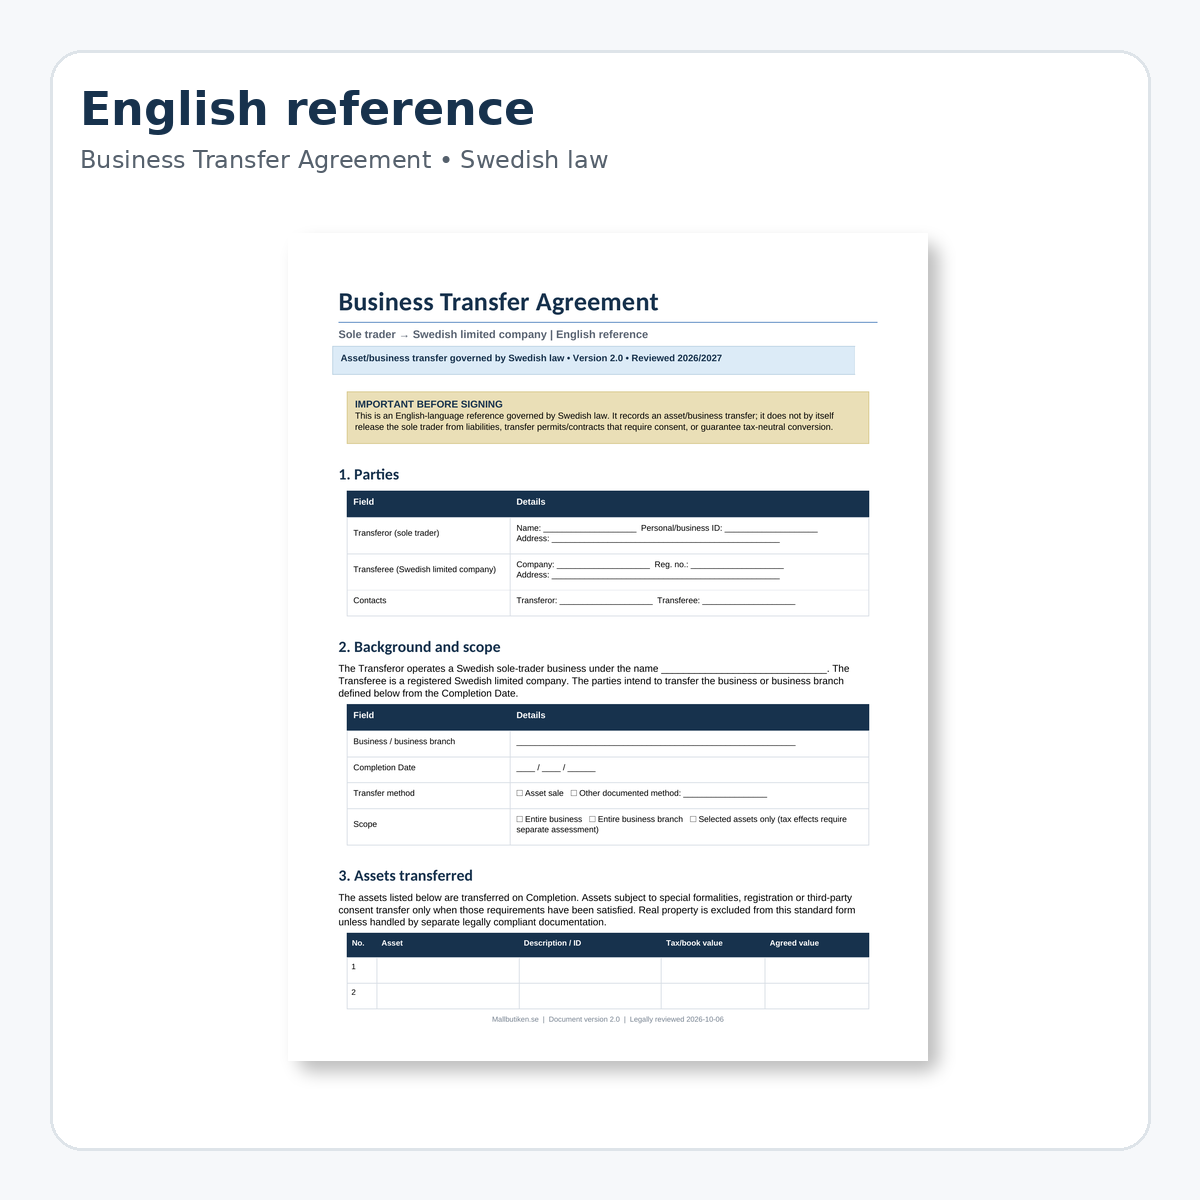
| English reference – DOCX + PDF | Contrato de transferencia comercial regido por la legislación sueca. |
| English user guide – DOCX + PDF | Guía en inglés sobre el mismo marco normativo sueco. |
Importante: la transformación es más que un contrato
Una empresa unipersonal no es una persona jurídica distinta del empresario, mientras que la sociedad anónima sí es una entidad jurídica propia. Por ello, es necesario gestionar explícitamente los activos, deudas, contratos, permisos, personal, registros fiscales y contabilidad.
Por tanto, el nuevo contrato distingue entre lo que se transfiere a nivel civil, lo que requiere el consentimiento de terceros y qué condiciones fiscales deben verificarse por separado.
¿Cesión de activos o aportación no dineraria?
Una transformación suele poder realizarse mediante la compra de los activos de la actividad por parte de la sociedad anónima constituida, o mediante una aportación no dineraria (apport) en el momento de la constitución de la sociedad. Este producto está diseñado principalmente para la cesión de activos.
Para la aportación no dineraria se requieren documentos societarios específicos y certificados de auditoría. Por tanto, la plantilla estándar no debe utilizarse como sustituto de la documentación de aportación.
Activos y distribución de valor
La plantilla contiene tablas separadas para inventario, existencias, fondo de comercio (goodwill), derechos intangibles, cuentas a cobrar y otros activos. El valor contable/fiscal y el valor de transferencia acordado se mantienen separados para facilitar la contabilidad y la evaluación fiscal.
Deudas: la sociedad no puede liberarle unilateralmente de su responsabilidad personal
El producto anterior describía las deudas como si pudieran ser "asumidas" por la sociedad anónima sin más. Eso es demasiado simplista.
La sociedad anónima puede comprometerse internamente a asumir una deuda, pero el empresario individual no queda automáticamente liberado frente al banco, el arrendador u otro acreedor. Si se va a producir un cambio real de deudor, normalmente es necesario documentar el consentimiento del acreedor.
Por ello, la nueva plantilla incluye un anexo especial para deudas, garantías y consentimientos de acreedores.
Los contratos y permisos no se transfieren automáticamente
Los contratos de arrendamiento, alquiler, proveedores, clientes, licencias de software, dominios y permisos gubernamentales pueden contener prohibiciones de transferencia o requisitos de consentimiento. Algunos permisos deben solicitarse de nuevo cuando la actividad pasa a una nueva persona jurídica.
La plantilla incluye una lista de verificación especial para contratos, permisos y derechos de propiedad intelectual.
Transferencia a precio inferior y tributación por retiro
Si los activos de la actividad se transfieren a la sociedad anónima a un precio inferior al de mercado, normalmente podría aplicarse la tributación por retiro (uttagsbeskattning). Sin embargo, en el caso de las transformaciones, existen normas que, bajo ciertas condiciones, permiten transferir los activos al valor fiscal sin tributación por retiro.
La guía de la Agencia Tributaria sueca (Skatteverket) establece para la situación típica de transformación, entre otras cosas, que debe transferirse la totalidad de la actividad o una rama de actividad completa, que las acciones deben ser cualificadas y que la sociedad anónima no debe tener pérdidas previas.
Además, las deudas asumidas cuentan como parte de la contraprestación por los activos.
Fondo de periodización
Los fondos de periodización pueden ser asumidos por la sociedad anónima bajo condiciones especiales. La transferencia, entre otros requisitos, no debe desencadenar la tributación por retiro, y el empresario individual debe realizar una aportación a la sociedad anónima equivalente a los fondos de periodización transferidos.
Además, la sociedad anónima debe realizar la provisión correspondiente en su contabilidad. El paquete contiene campos especiales para importes de fondos, años y aportaciones.
Fondo de expansión – 79,4 %
Para el fondo de expansión se aplican otros requisitos. Según las normas vigentes, el fondo de expansión puede extinguirse sin reintegro si, entre otras cosas, todos los activos reales se transfieren a la sociedad anónima, el empresario solicita que el fondo no se reintegre y se realiza una aportación a la sociedad equivalente al menos al 79,4 % del fondo de expansión.
Esto está ahora explícitamente incorporado tanto en la plantilla del contrato como en la guía de usuario.
IVA en la transferencia de actividades
El texto del producto anterior describía la transferencia de actividades como generalmente exenta de IVA. La nueva versión es más precisa.
Según el capítulo 5, sección 38 de la Ley del IVA, una transferencia cualificada de activos en relación con una transferencia de actividad no se trata como una entrega de bienes o prestación de servicios, pero solo cuando se cumplen las condiciones de la ley. Entre otras cosas, el IVA que de otro modo se habría devengado debe ser deducible o reembolsable para el receptor.
Los bienes de inversión y los bienes inmuebles pueden requerir una evaluación de IVA adicional.
Empleados y transición de actividad
Si la transferencia está cubierta por el artículo 6 b de la Ley de Protección del Empleo, los derechos y obligaciones derivados de las relaciones laborales pueden pasar a la sociedad anónima. Un empleado puede oponerse a la transición, y el empleador anterior aún puede ser responsable de las obligaciones financieras relativas al período anterior a la transición.
Por lo tanto, cualquier negociación sindical (MBL), convenios colectivos y deudas relacionadas con el personal deben evaluarse por separado. La plantilla contiene un anexo especial sobre personal.
Contabilidad y fecha de corte
El contrato tiene ahora campos para una fecha de corte clara, facturas de clientes y proveedores en torno a la transición, existencias, cuentas a cobrar, deudas y la entrega práctica del material contable.
La información contable debe conservarse, por norma general, durante siete años después de la finalización del año natural en que cerró el ejercicio contable. Una transformación no implica que la responsabilidad histórica del archivo desaparezca.
Los bienes inmuebles requieren un manejo por separado
Si la actividad incluye bienes inmuebles de empresa, esta plantilla estándar no debe usarse por sí sola. La transferencia de bienes inmuebles tiene requisitos formales especiales y puede conllevar cuestiones sobre el registro de la propiedad, el impuesto de timbre, la tributación de capital y el ajuste del IVA.
Nombre comercial, dominios, marcas y registro de clientes
También deben identificarse explícitamente los activos intangibles y digitales. Los registros de clientes y otros datos personales no pueden transferirse de forma indiscriminada, sino que deben gestionarse de acuerdo con las normas de protección de datos aplicables.
Siete tipos de anexos separados
- Inventario de activos y distribución de valor
- Deudas, garantías y consentimientos de acreedores
- Contratos, permisos, propiedad intelectual y consentimientos
- Empleados y deudas relacionadas con el personal
- Fondo de periodización, fondo de expansión y base imponible
- Evaluación de IVA y posibles bienes de inversión
- Contabilidad, fecha de corte y entrega práctica
English reference incluida
El paquete también incluye un Business Transfer Agreement – Sole Trader to Swedish Limited Company completo en inglés. La versión en inglés es una versión de referencia y está explícitamente regida por la ley sueca (governed by Swedish law).
Cuándo es especialmente recomendable el asesoramiento profesional
Busque asesoramiento fiscal, contable o legal individual en casos de valores elevados de fondo de comercio (goodwill), bienes inmuebles, fondos de periodización/expansión, múltiples ramas de actividad, préstamos/leasing importantes, empleados, capital fiscal negativo, IVA complicado o grandes valores económicos.
Formatos de archivo y entrega
Formato: DOCX, PDF y ZIP.
Idioma: Versión principal en sueco + English reference.
Número de archivos: 8.
Total: 17 páginas en los cuatro documentos.
Entrega: descarga digital. No se envía ningún producto físico.
Preguntas frecuentes
¿Puedo transferir todo al valor contable sin impuestos?
No automáticamente. Se deben cumplir las normas sobre tributación por retiro y precio inferior al de mercado. En casos de valores elevados, el esquema debe ser verificado por un asesor fiscal o contable.
¿Desaparecen mis antiguas deudas cuando la sociedad anónima las asume?
No, no automáticamente. Un acuerdo interno con la sociedad anónima normalmente no le libera frente al acreedor original. Verifique si el acreedor acepta el cambio de deudor.
¿Se pueden tratar el fondo de periodización y el fondo de expansión de la misma manera?
No. Están sujetos a diferentes normas. El fondo de expansión tiene, entre otros, un requisito actual de aportación de al menos el 79,4 % del importe del fondo.
¿Se debe cobrar IVA por la transferencia?
Depende de si es aplicable la norma de transferencia de actividades de la Ley del IVA. La evaluación debe realizarse antes de la facturación y contabilización de la transferencia.
¿Es adecuado el contrato si la actividad incluye bienes inmuebles?
No como único documento. Los bienes inmuebles requieren documentación especial y una evaluación legal y fiscal por separado.
Este paquete es un soporte de documentación general y no sustituye el asesoramiento legal, fiscal o contable individual.