Svenska Dokumentmallar
Cuenta bancaria denegada o cerrada – revisión, KYC y ARN | Word/PDF/Excel
Cuenta bancaria denegada o cerrada – revisión, KYC y ARN | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- Cinco plantillas de trabajo suecas guía de usuario en sueco Guía de usuario en inglés por separado y registro de Excel en sueco
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
¿Te ha denegado el banco la apertura de una cuenta bancaria, ha solicitado información exhaustiva sobre el cliente o ha cancelado tu cuenta de pago existente? Este paquete de documentos especializado para consumidores suecos te ayuda a redactar una solicitud clara de cuenta de pago con funciones básicas, responder de forma segura a las preguntas del banco, solicitar la revisión de una denegación o cancelación y preparar un anexo fundamentado para la ARN si la disputa persiste.
Importante antes de comprar: el derecho a una cuenta de pago básica no es un derecho general a obtener BankID, Swish, tarjeta de crédito, préstamo hipotecario o cuenta empresarial. El banco puede denegar o cancelar cuentas de pago cuando se cumplen las condiciones especiales previstas en la ley, entre ellas, en determinadas situaciones de riesgo de blanqueo de capitales. El paquete no garantiza un resultado específico.
¿Qué contiene el paquete?
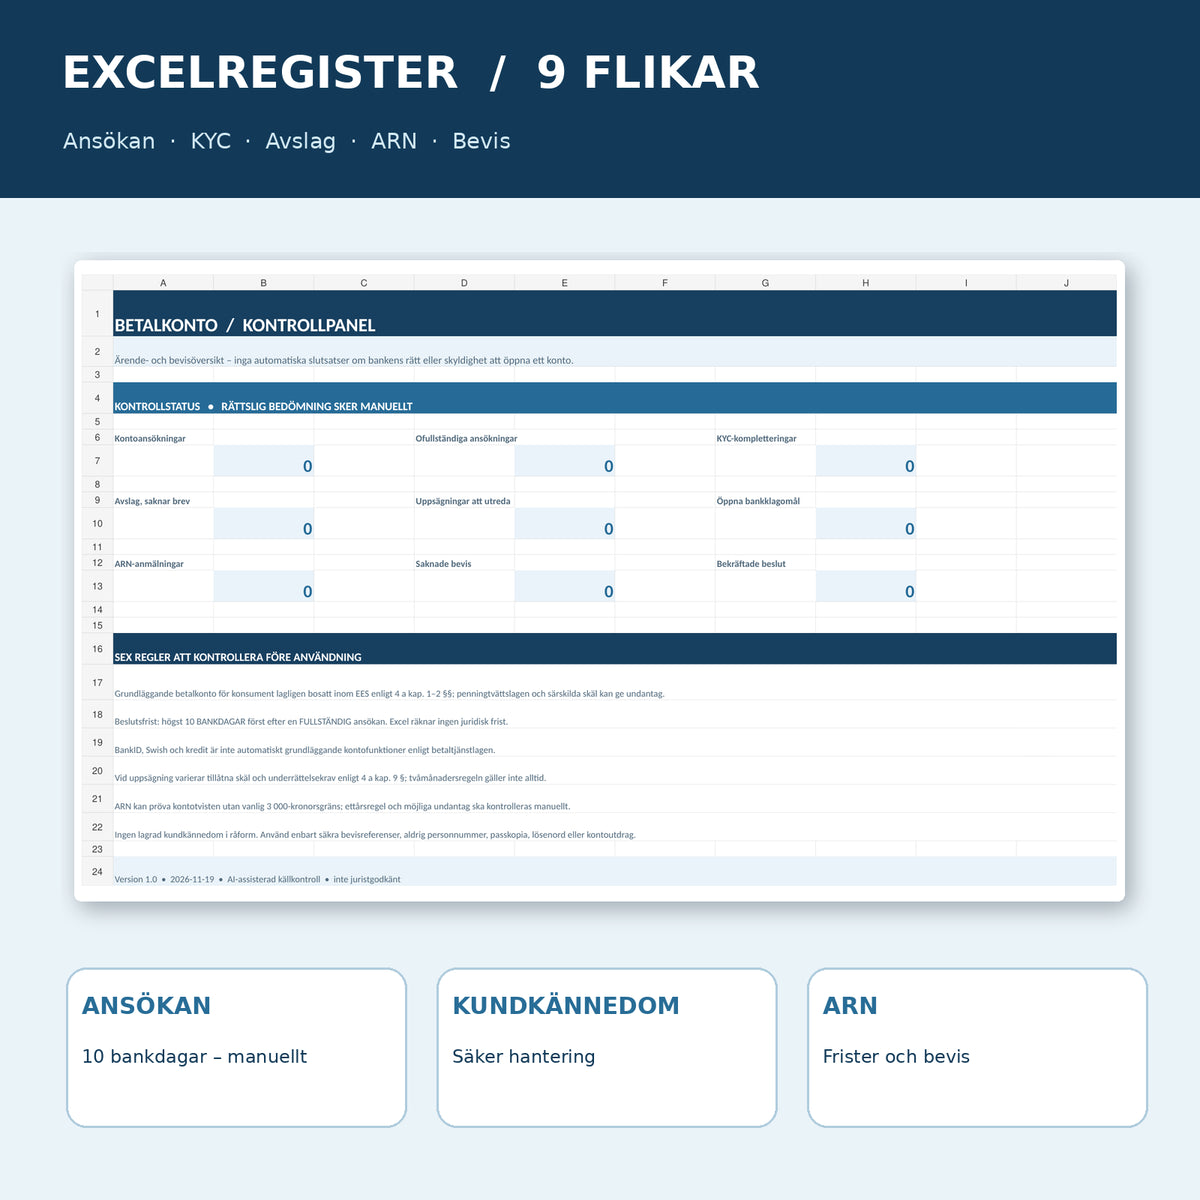
15 archivos: cinco documentos de trabajo en sueco, una guía de usuario en sueco y una guía de usuario independiente en inglés, todos en formato Word (DOCX) editable y en el correspondiente formato PDF consultable e imprimible. Además, un libro de trabajo de Excel en sueco (XLSX) con nueve pestañas y 709 celdas de fórmulas administrativas. Son siete documentos de texto diferentes en dos formatos de archivo, no catorce formularios jurídicos distintos. Los archivos PDF carecen de campos de formulario interactivos; utiliza la versión de Word para modificar el texto. Los archivos funcionan en Microsoft Office y en programas compatibles. El formato de entrega es ZIP digital.
01. Contenido del paquete
Cinco plantillas de trabajo en sueco: (1) solicitud de cuenta de pago, (2) solicitud de aclaración sobre la información requerida al cliente y envío seguro de documentación complementaria, (3) reclamación tras una denegación, (4) impugnación de una cancelación y (5) anexo de hechos para la ARN. Además, guía de usuario en sueco y English User Guide en Word/PDF, así como un registro de Excel con nueve pestañas. 7 DOCX + 7 PDF consultables + 1 XLSX = 15 archivos.
02. Contenido de los archivos
Textos concretos para cartas y campos para el banco, el ID de solicitud de cuenta, la fecha de una solicitud completa, la solicitud de documentación complementaria del banco, el canal de envío seguro, las decisiones por escrito, las referencias de reclamación, el fundamento de la cancelación según el artículo 9 del capítulo 4 a de la ley de servicios de pago, la reclamación ante la ARN, el listado de documentos y el ID seguro de pruebas. Excel señala deficiencias como INVESTIGAR LA INTEGRIDAD, FALTA UN CANAL SEGURO y COMPROBAR EL PLAZO DE LA ARN, no la responsabilidad jurídica del banco ni el derecho a una cuenta determinada.
¿Tienes derecho a una cuenta bancaria?
Según el artículo 1 del capítulo 4 a de la ley (2010:751) sobre servicios de pago, una entidad de crédito o una sucursal de una entidad de crédito extranjera en Suecia debe ofrecer, por regla general, a los consumidores legalmente residentes en el EEE una cuenta de pago con las funciones básicas que la entidad ofrece a los demás consumidores. Se exceptúan los casos en que esto contravenga la ley (2017:630) sobre medidas contra el blanqueo de capitales o existan motivos especiales.
Las funciones básicas según el artículo 2 del capítulo 4 a incluyen, entre otras, abrir y mantener una cuenta, ingresar y retirar dinero y realizar determinados pagos con tarjeta de débito y mediante transferencia. BankID, Swish, el crédito y los productos de préstamo no forman parte automáticamente del derecho legal. Quien tiene una empresa propia no puede utilizar sin más la disposición para consumidores para exigir una cuenta empresarial.
¿Cuándo debe responder el banco: en diez días hábiles?
El banco debe tramitar con diligencia una solicitud de cuenta de pago con funciones básicas y tomar una decisión a más tardar en diez días hábiles desde que recibe una solicitud completa, según el artículo 3 del capítulo 4 a. El plazo no siempre puede computarse desde el primer contacto, una cita concertada o una solicitud a la que aún falte información necesaria sobre el cliente. Por ello, existen campos específicos para la documentación complementaria, el comprobante seguro de recepción y la fecha en que el banco considera que la solicitud está completa.
Si el banco deniega la solicitud, debe emitir de inmediato una notificación por escrito y gratuita con información sobre la reclamación y la vía de revisión. Si es posible, debe indicar los motivos. Esto no significa que el banco siempre deba o pueda entregar todas las evaluaciones internas sobre blanqueo de capitales.
Conocimiento del cliente y blanqueo de capitales: ¿qué puedes hacer?
Los bancos deben conocer la identidad del cliente, el propósito de la cuenta y las transacciones. La guía de la Autoridad sueca de supervisión financiera (FI) explica que la gestión de riesgos debe ser individualizada y que un riesgo elevado no siempre da motivo por sí solo para denegar la cuenta. Al mismo tiempo, el banco puede verse impedido de abrir o mantener la cuenta si no puede obtener información suficiente sobre el cliente o gestionar riesgos inaceptables.
El documento 02 te ayuda a solicitar una lista clara de los datos que faltan y del canal seguro que se debe utilizar. No es una forma de eludir los controles legítimos del banco. Nunca adjuntes copias de pasaportes, números de cuenta completos, números de identificación personal, contraseñas, códigos o extractos bancarios sensibles directamente en el registro de Excel abierto.
Cuenta cancelada: ¿se aplica siempre un preaviso de dos meses?
No. El artículo 9 del capítulo 4 a de la ley de servicios de pago establece determinados motivos para la cancelación de una cuenta de pago con funciones básicas. En casos como la falta de transacciones durante 24 meses o determinados motivos especiales, se requiere un preaviso por escrito de al menos dos meses. Otros motivos pueden tener efecto inmediato, como el uso intencionado e ilícito o la aportación de datos manifiestamente falsos al abrir la cuenta. Debe comprobarse el motivo real de la decisión del banco. El bloqueo de un instrumento de pago o de un servicio BankID independiente no supone automáticamente la cancelación de toda la cuenta de pago.
Todos los archivos: contenido exacto de la entrega
| N.º | Documento | Qué puedes hacer | Formato |
|---|---|---|---|
| 01 | Solicitud de cuenta de pago básica | Solicitud por escrito de un consumidor con petición de confirmación cuando la solicitud esté completa. | DOCX + PDF |
| 02 | Conocimiento del cliente: documentación complementaria por canal seguro | Solicita una aclaración de las preguntas de KYC del banco y documenta de forma segura el material enviado. | DOCX + PDF |
| 03 | Reclamación tras una denegación | Petición concreta de una nueva revisión individualizada y de una decisión por escrito del responsable de reclamaciones. | DOCX + PDF |
| 04 | Impugnación de una cuenta de pago cancelada | Solicitud para que el banco aclare qué fundamento de cancelación y qué norma de preaviso se han aplicado. | DOCX + PDF |
| 05 | Reclamación ante la ARN: anexo de hechos | Anexo de hechos para el formulario oficial de reclamaciones bancarias de la ARN, con historial de reclamaciones e ID de pruebas. | DOCX + PDF |
| 06 | Guía de usuario en sueco | Árbol de decisiones, base legal, procedimientos seguros de datos y pasos prácticos. | DOCX + PDF |
| 07 | Guía de usuario en inglés | Instrucciones en inglés para las cinco plantillas de trabajo en sueco y el libro de trabajo de Excel en sueco. | DOCX + PDF |
| 08 | Registro de expedientes de Excel | Nueve pestañas para solicitudes, KYC, denegaciones, cancelaciones, reclamaciones bancarias, casos ante la ARN y pruebas. | XLSX |
Excel: nueve pestañas con fórmulas de control
Visión general · Solicitudes · Documentación KYC · Denegaciones · Cancelaciones · Reclamaciones bancarias · Casos ante la ARN · Pruebas · Léame. Excel contabiliza el número de solicitudes, las deficiencias administrativas de documentación, las solicitudes de documentación complementaria de KYC, las cartas de decisión faltantes y las reclamaciones bancarias abiertas. Te ayuda a seguir una cadena de pruebas real entre documentos, reclamaciones y posibles casos ante la ARN.
Casos ficticios probados: una solicitud de cuenta incompleta dio la señal INVESTIGAR LA INTEGRIDAD; una solicitud completa y confirmada dio COMPROBAR 10 DÍAS HÁBILES; una solicitud de KYC sin un canal seguro confirmado dio FALTA UN CANAL SEGURO; una cancelación con motivo indicado dio COMPROBAR EL PREAVISO. Una solicitud ante la ARN sin formulario oficial seleccionado dio FORMULARIO OFICIAL. Estas señales son administrativas, no conclusiones jurídicas. Los datos de prueba se han eliminado de la versión para clientes.
Cómo utilizar las plantillas
- Determina en qué situación te encuentras: nueva solicitud, cuenta denegada, cuenta cancelada o un servicio complementario limitado.
- Conserva la notificación real del banco: guarda la fecha, la carta original y la referencia segura de prueba.
- En caso de nueva solicitud: utiliza el documento 01 y solicita confirmación de qué documentos necesita el banco para una solicitud completa.
- En caso de documentación complementaria de KYC: utiliza el documento 02, proporciona la información a través del canal seguro del banco y guarda el comprobante de recepción.
- En caso de denegación: utiliza el documento 03 y reclama ante el responsable de reclamaciones del banco con documentación fundamentada y verificable.
- En caso de cancelación: utiliza el documento 04 para solicitar el fundamento aplicado y comprobar qué preaviso se requiere.
- Si la disputa no se resuelve: utiliza el documento 05 como anexo de la reclamación bancaria oficial ante la ARN. Comprueba los plazos y las respuestas anteriores del banco.
ARN y FI: ¿cuál es la diferencia?
La ARN puede revisar disputas sobre el derecho a una cuenta de pago básica. El límite de valor habitual de 3 000 kr no se aplica a esta categoría de cuenta. Normalmente, la reclamación debe haberse presentado en el plazo de un año desde la primera reclamación del consumidor al banco, con excepciones especiales cuando el trámite interno de reclamaciones del banco haya durado mucho tiempo. Lee las directrices actuales de la ARN y utiliza sus formularios oficiales.
La Autoridad sueca de supervisión financiera (FI) es responsable de la supervisión de los bancos. La información de la FI es valiosa para comprender las normas, pero una señal de supervisión a la FI no es lo mismo que la revisión por parte de la FI de tu disputa privada ni la apertura automática de una cuenta para ti.
¿Quién puede beneficiarse del paquete?
Consumidor recién llegado al EEE: tiene residencia legal, pero necesita aclarar los requisitos de identidad y conocimiento del cliente del banco antes de que la solicitud pueda estar completa.
Persona con anotación de impago: quiere saber si esta circunstancia realmente puede justificar la denegación de una función básica de la cuenta; la FI subraya que una anotación de impago o un pago tardío de un crédito no son por sí mismos un motivo especial.
Consumidor cuya cuenta ha sido cancelada: necesita una cronología de la notificación por escrito del banco y del fundamento que el banco alega, sin asumir automáticamente que siempre se aplican dos meses.
Cliente con disputa bancaria pendiente: quiere adjuntar una cronología estructurada, reclamaciones por escrito y pruebas en una reclamación ante la ARN sin compartir innecesariamente datos bancarios confidenciales.
¿Qué no incluye?
Ningún contacto con el banco en tu nombre, ninguna decisión garantizada, ninguna apertura de cuenta digital, ninguna conexión a BankID o Swish, ninguna consulta de crédito, ninguna evaluación de riesgo AML por parte del banco, ningún servicio jurídico ni ninguna reclamación automática ante las autoridades. Los documentos no deben utilizarse para proporcionar información falsa ni ocultar información necesaria sobre el cliente. Un proceso de KYC seguro y veraz es un requisito para la revisión legal.
Plantillas de documentos relacionados
Si la disputa se refiere a un cargo automático no autorizado en lugar de a la denegación de una cuenta por parte del banco, Cargo automático incorrecto – Reembolso y solicitud de bloqueo puede ser más adecuado. Para una disputa de consumo más general, existe Reclamación ante la ARN – Disputa de consumo y pruebas. Este producto está especializado en el acceso legal del consumidor a una cuenta de pago básica y en las decisiones de KYC/cancelación del banco.
Preguntas frecuentes (FAQ)
¿Tengo siempre derecho a obtener una cuenta bancaria?
No. Los consumidores legalmente residentes en el EEE tienen, por regla general, derecho a una cuenta de pago básica, pero el banco puede denegarla si la legislación sobre blanqueo de capitales lo impide o si existen motivos especiales.
¿El banco siempre dispone de diez días?
La decisión debe tomarse a más tardar en diez días hábiles desde que se recibe una solicitud completa. No siempre coincide con la fecha del primer contacto.
¿Puede el banco denegármela por una anotación de impago?
La FI explica que una anotación de impago o pagos tardíos de créditos no constituyen por sí mismos motivos especiales para denegar una cuenta de pago básica. Aun así, debe realizarse una evaluación individualizada de las demás circunstancias.
¿El banco siempre debe proporcionarme BankID y Swish?
No. Esos servicios no son automáticamente funciones básicas de una cuenta de pago según el capítulo 4 a de la ley de servicios de pago.
¿El banco siempre debe darme dos meses de preaviso de cancelación?
No. El artículo 9 del capítulo 4 a contiene diferentes fundamentos y normas de plazo. Algunos fundamentos requieren un preaviso de al menos dos meses, mientras que otros pueden tener efecto inmediato.
¿Qué hago si el banco me pide identificación o información sobre el origen del dinero?
Solicita una aclaración de lo que se necesita y proporciona información veraz a través del canal seguro del banco. El banco está obligado a cumplir las normas contra el blanqueo de capitales y, de lo contrario, puede verse impedido de ofrecer la cuenta.
¿Puede la ARN revisar la disputa sin que reclame 3 000 coronas?
Sí. El límite de valor habitual de la ARN no se aplica a las disputas sobre el acceso a una cuenta de pago según el capítulo 4 a de la ley de servicios de pago. Las demás condiciones de revisión y plazos siguen vigentes.
¿Es Excel una calculadora automática de prescripción jurídica?
No. Muestra recordatorios administrativos sobre decisiones, pruebas y controles manuales de plazos; no calcula plazos vinculantes de reclamación o ante la ARN.
¿Puedo enviar este paquete directamente al banco sin cambios?
No. Elige el documento que corresponda a tu caso, rellena únicamente con información real, comprueba la dirección del banco y envía los documentos de KYC pertinentes por separado a través de un canal seguro verificado.
¿Los archivos se pueden rellenar en inglés?
Las cinco plantillas de trabajo y Excel están en sueco. Se incluye la English User Guide. Los archivos de Word se pueden editar; los archivos PDF son consultables e imprimibles, pero carecen de campos de formulario interactivos.
Fuentes jurídicas y estado de revisión
Versión del producto 1.0 · Control de fuentes asistido por IA el 19 de noviembre de 2026. Fuente principal: ley (2010:751) sobre servicios de pago, en particular los artículos 1–3 y 9 del capítulo 4 a. Para excepciones y KYC, consulta la ley (2017:630) sobre medidas contra el blanqueo de capitales y la financiación del terrorismo, la información de la FI sobre derechos y la guía de aplicación de la FI. Normas de la ARN: Disputas bancarias – ARN. Ningún abogado independiente ha revisado ni aprobado los documentos, ni el banco ni ninguna autoridad han certificado el paquete. Comprueba la situación jurídica actual y las condiciones de tu caso individual.