Svenska Dokumentmallar
Deducción ROT denegada 2026/2027 – impugnar la refacturación, solicitar documentación y registro de pruebas | Word/PDF/Excel
Deducción ROT denegada 2026/2027 – impugnar la refacturación, solicitar documentación y registro de pruebas | Word/PDF/Excel
- Formato de archivo
- DOCX, PDF, XLSX
- Idioma del documento
- Cinco plantillas de trabajo en sueco guía de usuario en sueco Guía de usuario en inglés; Excel en sueco
- Número de archivos
- 7
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
¿Ha enviado el profesional una factura adicional por la deducción ROT después de que la Agencia Tributaria rechazara el pago a la empresa? Un rechazo de ROT no supone automáticamente una decisión jurídica de que usted, como particular, esté obligado a pagar la reclamación de la empresa. Al mismo tiempo, un acuerdo, por ejemplo con una cláusula especial de ROT, puede implicar que el cliente realmente asuma cierto riesgo. Este paquete de documentos específico para este problema le ayuda a examinar el acuerdo, la decisión de la autoridad, la causa del rechazo y las pruebas antes de solicitar una respuesta o presentar una objeción fundamentada.
¿Para quién? Particulares y propietarios de viviendas suecas que, tras un trabajo con deducción ROT, reciben una refacturación, un recordatorio o una reclamación por la reducción fiscal que la empresa no ha obtenido de la Agencia Tributaria. El paquete es una herramienta práctica de documentación y comunicación, no una garantía de derecho a la deducción ni de derecho a negarse a pagar.
Entrega: 15 archivos reales de clientes en ZIP digital: cinco plantillas de trabajo operativas en sueco, una guía de usuario en sueco y una English User Guide, cada una en Word y en PDF correspondiente, ambos con función de búsqueda, además de un registro en Excel con nueve pestañas. Todos los archivos Word (7 DOCX) son editables; las siete versiones en PDF son buscables/aptas para imprimir, pero no son formularios interactivos. Las plantillas principales y el archivo Excel están en sueco; solo la guía en inglés está en inglés. Para abrirlos se requiere un programa compatible.
01 · Contenido del paquete
Cinco documentos de trabajo en sueco: rechazo de ROT/comprobación del acuerdo, solicitud de documentación del rechazo al profesional, carta de impugnación condicionada, documentación rectificativa para la Agencia Tributaria y protocolo de disputa/finiquito. Una guía de usuario en sueco y una English User Guide, todas en Word y PDF. Un registro en Excel independiente en sueco con nueve pestañas. 7 DOCX + 7 PDF + 1 XLSX = 15 archivos de clientes.
02 · Contenido de los archivos
Acuerdo original y cláusula de riesgo de ROT; coste de trabajo especificado, materiales, desplazamientos e IVA; pago real del cliente y año fiscal; solicitud del profesional; decisión de la Agencia Tributaria y causa del rechazo; reclamación de la refacturación y fecha de vencimiento; objeciones fundamentadas, ID de pruebas, respuestas, notas de crédito reales y recibos de pago. Excel calcula estados y una diferencia neta entre dos importes manuales, no una deuda legalmente establecida ni una deducción ROT aprobada.
Elija el producto adecuado para su situación
Ha recibido una refacturación tras un rechazo de ROT: utilice este paquete especial para investigar la causa y elaborar una respuesta bien pensada al cliente. Usted es un profesional y necesita crear una factura con deducción ROT: consulte nuestra plantilla independiente de facturas ROT. Solo quiere impugnar una factura normal: nuestra plantilla general para consumidores puede ser suficiente. Este paquete incluye tanto la revisión de la decisión de ROT como un seguimiento concreto de disputas de derecho civil.
Índice completo de archivos
| Documento | Qué hace realmente | Idioma | Formato |
|---|---|---|---|
| 01 · Rechazo de ROT y comprobación del acuerdo | Distingue la decisión de la Agencia Tributaria de la cláusula de ROT del acuerdo, la causa del rechazo, el importe y el año de pago | Sueco | DOCX + PDF |
| 02 · Solicitud al profesional | Solicita la decisión real de la Agencia Tributaria, la documentación de la solicitud, el desglose de la factura y la base contractual | Sueco | DOCX + PDF |
| 03 · Impugnación condicionada | Carta de impugnación fundamentada únicamente cuando existe una objeción concreta contractual o de hecho | Sueco | DOCX + PDF |
| 04 · Agencia Tributaria – rectificación del comprador | Rectificación de los datos de ROT de la factura sin imitar la apelación formal del prestador | Sueco | DOCX + PDF |
| 05 · Registro de disputas y finiquito | Seguimiento de las respuestas de la contraparte, posibles abonos, pago real y acuerdo | Sueco | DOCX + PDF |
| 06 · Guía de usuario en sueco | Procedimiento paso a paso, escenarios, normas de ROT, fuentes de error y fuentes de la autoridad | Sueco | DOCX + PDF |
| 07 · English User Guide | Instrucciones en inglés para las plantillas de documentos suecos; las plantillas principales no están traducidas | Inglés | DOCX + PDF |
| 08 · Registro de disputas de ROT | Nueve pestañas de Excel en sueco, ocho controles y cálculo de diferencia numérica neta | Sueco | XLSX |
Paso a paso: de la refacturación a la respuesta documentada
- Identificar las decisiones: ¿Se trata del rechazo del profesional ante la Agencia Tributaria o de la reducción fiscal definitiva del cliente? Solicite el documento de decisión correcto.
- Comprobar el acuerdo: Revise la cláusula de ROT y las condiciones de precio, incluida la versión realmente aplicable del Formulario del Profesional, si se ha acordado tal cosa.
- Determinar la causa: Los ejemplos pueden ser la falta de margen fiscal del comprador, documentación incorrecta, trabajo no elegible para ROT o deficiencias en la solicitud de la empresa. No adivine.
- Solicitar documentación: Utilice el documento 02 para obtener la justificación de la decisión, las líneas de la factura y una copia de la parte relevante del acuerdo. Esto no es automáticamente una impugnación formal.
- Impugnar solo con motivos concretos: Utilice el documento 03 para la factura impugnada total o parcialmente e indique motivos fundamentados y pruebas. No presente una impugnación rutinaria sin fundamento.
- Completar el expediente de la autoridad en caso de error: Como comprador, puede presentar rectificaciones/datos reales a la Agencia Tributaria; la apelación formal del contratista es un proceso independiente.
- Documentar el resultado: Registre la comunicación real con la contraparte, las decisiones, los posibles abonos, el acuerdo y los pagos en el documento 05 y en Excel.
Las condiciones de ROT de 2026 y por qué se deben comprobar las de 2027
La Agencia Tributaria establece para 2026 una deducción ROT de como máximo el 30 por ciento del coste de trabajo aprobado, IVA incluido, con un límite de ROT de 50 000 kr por persona al año y un límite conjunto de 75 000 kr para ROT y RUT. Los materiales, los desplazamientos y otros costes no están incluidos. El trabajo debe estar realizado y la parte del cliente pagada antes de que el prestador solicite el pago. El día del pago determina a qué año fiscal pertenece la deducción. Compruebe siempre qué plazo y regla de reparto se aplican a su caso concreto.
A partir de 2027, existen normas modificadas para el procedimiento de solicitud y control de las empresas, vinculadas al trabajo legislativo del Parlamento. No deben interpretarse como que la responsabilidad de pago civil del cliente cambie automáticamente. El paquete no contiene ningún algoritmo que determine el derecho a la reducción fiscal de 2027 ni un margen fiscal determinado.
Por qué un rechazo de ROT no decide por sí solo la refacturación
La Agencia de Consumo señala que ROT presupone un acuerdo entre el cliente y la empresa. Un acuerdo real puede contener condiciones sobre quién paga si la Agencia Tributaria rechaza o revoca el pago. Pero la causa de la pérdida, el significado de las condiciones contractuales y un posible retraso del contratista pueden influir. Por lo tanto, lea también la Ley de Servicios al Consumidor y los consejos de la Agencia de Consumo para contratar servicios profesionales si es necesario.
La Agencia Tributaria toma una decisión sobre la solicitud de pago de la empresa de acuerdo con, entre otras, la ley (2009:194). Esto no significa que la autoridad decida sobre una disputa civil entre el profesional y el cliente sobre la refacturación. Un comprador puede presentar rectificaciones a la Agencia Tributaria, pero la solicitud, la revisión y la apelación del prestador siguen sus propias normas. Una disputa puede tener que ser examinada por la Junta de Arbitraje de Consumo o por un tribunal, según el caso.
Registro en Excel: nueve pestañas y diferencia de importes probada
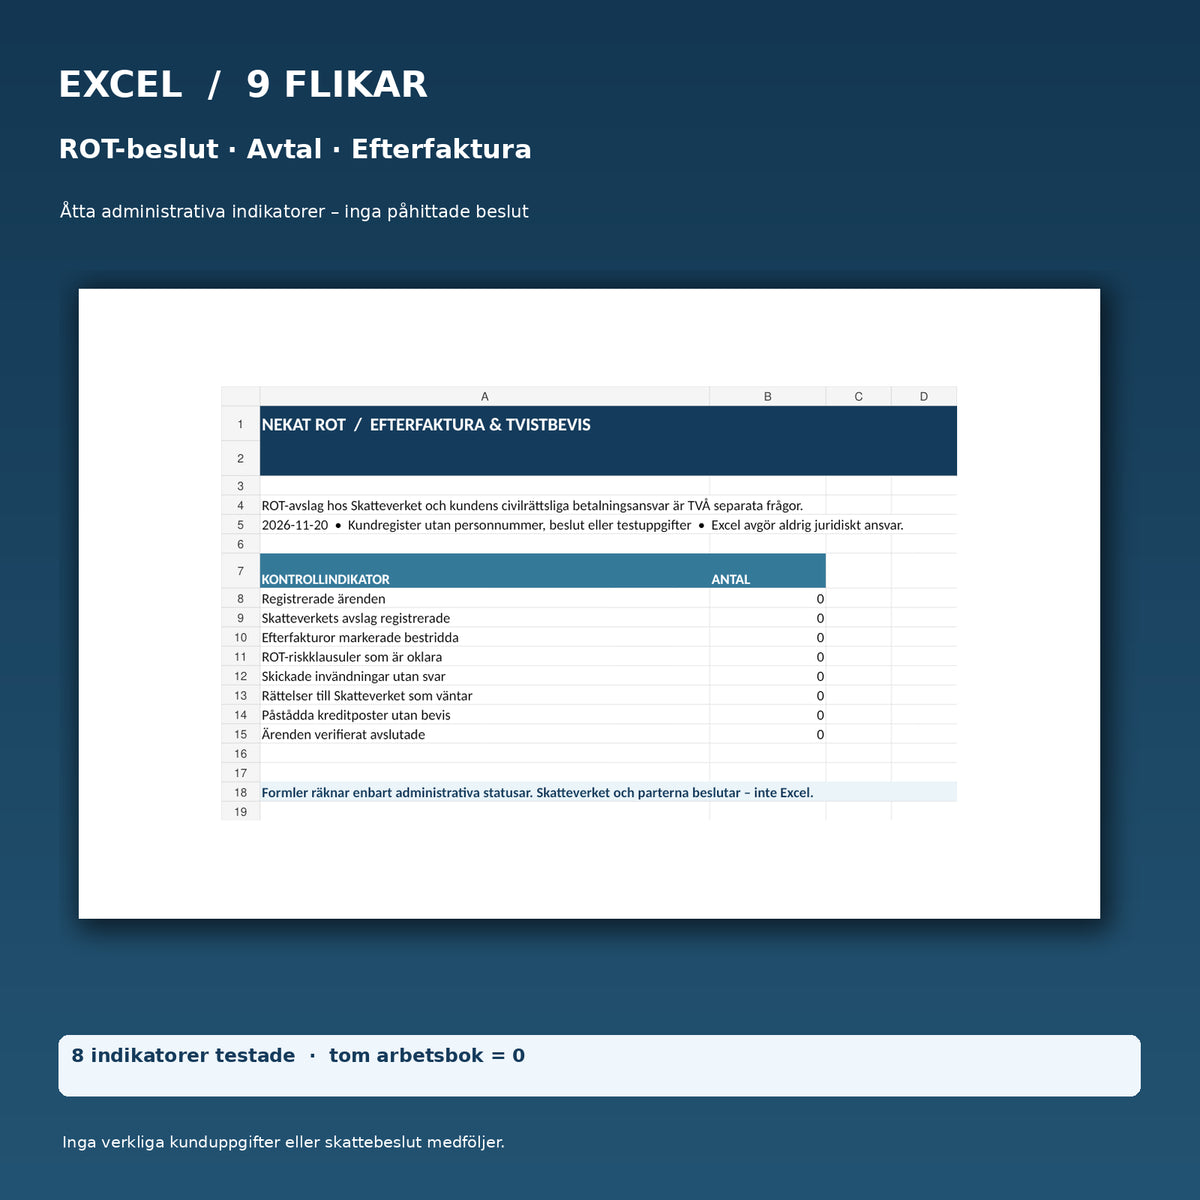
El libro de trabajo contiene Visión general, Expedientes, Acuerdos, Decisiones de ROT, Refacturaciones, Objeciones, Rectificaciones de la Agencia Tributaria, Pago y Léame. Sus ocho indicadores cuentan expedientes, rechazos reales de la Agencia Tributaria, refacturaciones impugnadas, cláusulas de riesgo poco claras, objeciones enviadas sin respuesta, rectificaciones pendientes, supuestos abonos sin pruebas y expedientes marcados manualmente como verificados y finalizados.
Los ocho indicadores se probaron con líneas ficticias y mostraron el valor correcto 1. Tras la limpieza, todos mostraron 0. La fórmula de diferencia se ha probado para 100 menos 0 = 100 kr, 0 menos 0 = 0 kr y datos ausentes (resultado vacío). La diferencia es puramente aritmética y no puede denominarse deuda legalmente establecida. No hay personas de ejemplo, decisiones de la autoridad ni pagos ficticios en la versión de cliente.
Preguntas frecuentes
¿Puede el profesional reclamar el importe total de ROT si la Agencia Tributaria dice que no?
Depende de su acuerdo, de las circunstancias reales y de por qué se ha rechazado la deducción. No es automáticamente una reclamación válida ni automáticamente inválida. La plantilla le ayuda a investigar esto por escrito.
¿Qué ocurre si el propio profesional presentó la solicitud tarde?
Investigue la negligencia, la norma temporal y el acuerdo. Puede afectar a quién debe asumir el coste, pero no determina automáticamente un resultado de disputa determinado. Solicite una copia de la solicitud real y de la decisión.
¿Puedo impugnar la factura si la empresa no muestra la decisión de la Agencia Tributaria?
Solicite primero la documentación y la base contractual. La impugnación debe basarse en una objeción concreta contra la supuesta obligación de pago. El documento 02 está especialmente destinado a una solicitud fundamentada de documentos.
¿Se aplica ROT a los materiales, los gastos de viaje o las máquinas?
No. La deducción ROT se refiere, por regla general, al coste de trabajo aprobado, IVA incluido. Compruebe que la factura de la empresa desglose los costes según la guía de la Agencia Tributaria.
¿Soy yo o el profesional quien debe apelar la decisión de la Agencia Tributaria?
Depende de qué documento de decisión se trate. El prestador puede tener derecho a solicitar la revisión de sus propias decisiones de pago; como comprador, puede presentar complementos y rectificaciones, así como gestionar sus propias decisiones fiscales mediante el procedimiento correcto.
¿Puedo exigir que el profesional compense la pérdida de ROT debido a un retraso?
Debe evaluarse en función del acuerdo, de lo que haya causado la pérdida y del derecho del consumidor pertinente. La Agencia de Consumo tiene orientación específica para casos en los que el retraso del profesional afecta a ROT.
¿Detiene una carta de impugnación automáticamente el cobro o la Agencia de Ejecución de Deudas?
No. Es importante responder a tiempo también a posibles reclamaciones posteriores y documentar la impugnación. En caso de requerimiento de pago real, se aplica un procedimiento especial.
¿Calcula Excel a qué deducción de ROT tengo derecho?
No. Excel contiene controles administrativos y una diferencia simple entre dos importes manuales, ningún cálculo fiscal.
¿Es este un formulario oficial de la Agencia Tributaria o una revisión jurídica terminada?
No. El paquete contiene documentos de trabajo internos. No puede sustituir los propios formularios, decisiones, orientación al consumidor o asesoramiento jurídico individual de la autoridad.
¿Los archivos PDF son rellenables y hay plantillas de trabajo suecas en inglés?
El PDF es buscable/apto para imprimir, pero carece de campos interactivos. Las plantillas de trabajo y Excel están en sueco; se incluye una English User Guide independiente.
Productos relacionados
Para la propia facturación del profesional: Factura ROT & deducción ROT 2026/2027. Para el cálculo de la renovación antes de la facturación: Presupuesto de renovación & control de costes ROT. Para una impugnación general al consumidor sin ROT: Impugnación de factura – particular. Si ya ha recibido un requerimiento de pago, existe un paquete para la Agencia de Ejecución de Deudas independiente. Este producto tiene el enfoque especial de cuando se rechaza ROT y debe investigarse una refacturación.
Fuentes legales, estado de revisión y entrega
Versión 1.0 · 20 de noviembre de 2026. Fuentes legales: Agencia Tributaria – Comprador de ROT, Agencia Tributaria – Prestador de ROT, Agencia de Consumo – Deducción ROT, Agencia de Consumo – Contratar profesionales, ley sobre el procedimiento para la reducción fiscal de trabajos domésticos y Ley de Servicios al Consumidor. Control interno de fuentes asistido por IA; sin revisión jurídica externa independiente, revisión de la autoridad, impugnación real, representación procesal ni garantía. El producto se crea primero como BORRADOR sin canales de publicación. La conexión con Digital Products y el pedido de prueba se realizan por separado antes de una posible publicación posterior.