Svenska Dokumentmallar
Acuerdo prenupcial – Bienes privativos específicos | Derecho sueco | Word/PDF + referencia sueca + guía
Acuerdo prenupcial – Bienes privativos específicos | Derecho sueco | Word/PDF + referencia sueca + guía
- Formato de archivo
- DOCX, PDF
- Idioma del documento
- Inglés Sueco
- Número de archivos
- 8
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
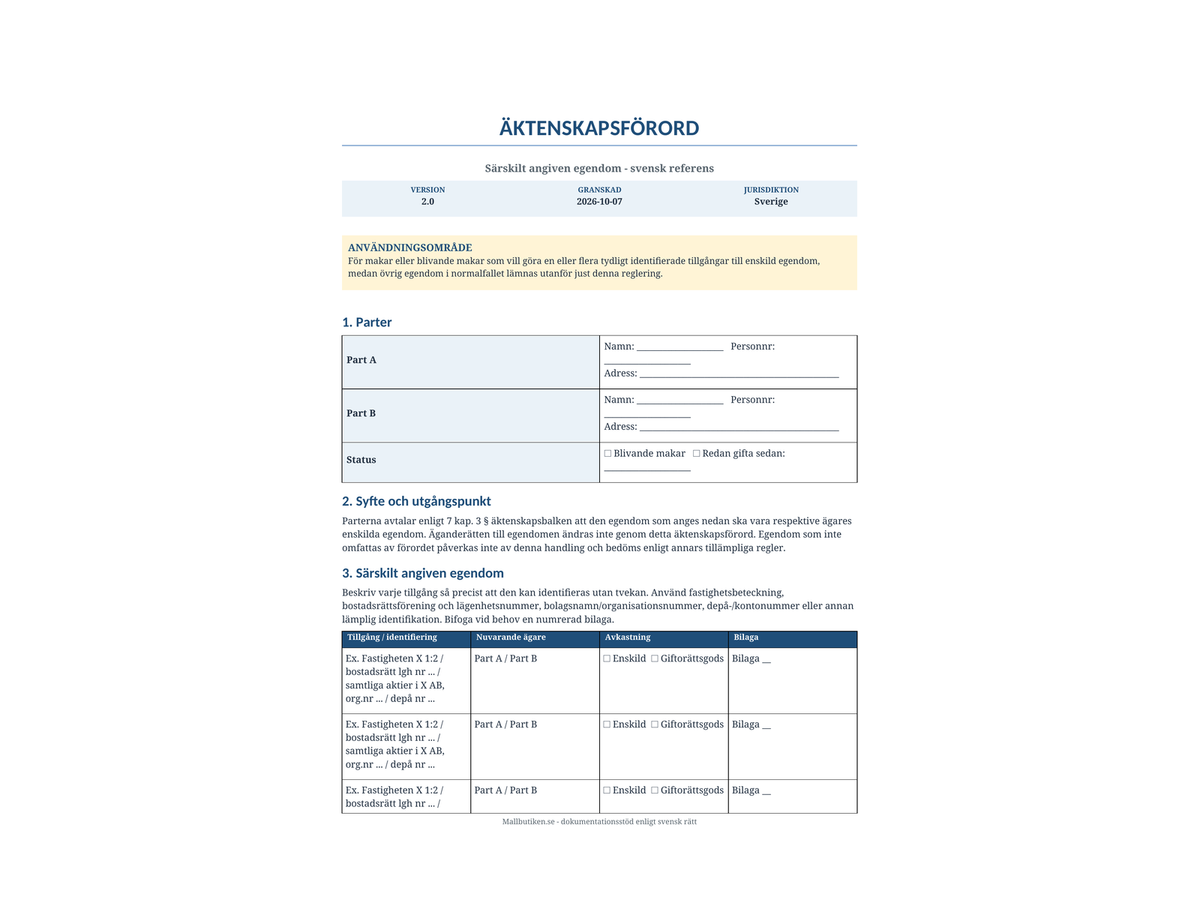
Capitulaciones matrimoniales para bienes privativos específicos regulados por la legislación sueca – un paquete en inglés (prioritario) para 2026/2027 destinado a cónyuges o futuros cónyuges que deseen establecer uno o varios activos identificados con precisión como bienes privativos, sin regular automáticamente el resto del patrimonio.
Revisión legal: 7 de octubre de 2026
Actualizado según el Código Matrimonial sueco vigente y la guía jurídica de la Agencia Tributaria sueca (Skatteverket), incluida la aclaración publicada el 1 de octubre de 2026.
¿Qué incluye?
| Capitulaciones matrimoniales – DOCX | Plantilla principal editable en inglés para bienes privativos específicos. |
| Capitulaciones matrimoniales – PDF | Versión en inglés lista para imprimir. |
| Guía de usuario en inglés – DOCX + PDF | Explica la identificación de activos, bienes sustitutos, rendimientos, registro y cuestiones comunes de redacción. |
| Acuerdo de referencia en sueco – DOCX + PDF | Versión de referencia en sueco para fines de registro y comparación. |
| Guía de referencia en sueco – DOCX + PDF | Guía correspondiente en idioma sueco. |
No se trata de unas “capitulaciones matrimoniales condicionales”
El producto anterior se describía como capitulaciones matrimoniales condicionales. Dicha terminología ha sido eliminada.
La guía de la Agencia Tributaria sueca establece que las capitulaciones matrimoniales no deben limitarse en el tiempo ni depender de una condición futura, tal como sucede a veces en otros contratos privados. Si los cónyuges desean modificar el régimen económico matrimonial posteriormente, deben formalizar y registrar unas nuevas capitulaciones matrimoniales.
¿Cuándo es adecuada esta plantilla?
Este paquete está previsto para aquellos casos en los que uno o varios activos identificables específicos deban pasar a ser bienes privativos, mientras que el resto de los bienes quedan fuera de esta designación concreta.
Algunos ejemplos incluyen:
- un bien inmueble identificado por su referencia catastral oficial,
- un derecho de propiedad sobre un apartamento (bostadsrätt) especificado,
- la totalidad o una proporción determinada de acciones en una empresa nombrada,
- una cuenta de valores o cartera específica, o
- cualquier otro activo que pueda identificarse con suficiente precisión.
Identificación precisa de los activos
Expresiones como "mi empresa", "mis acciones" o "mi casa" pueden ser ambiguas si existen varios activos que puedan coincidir. Por ello, la plantilla contiene una tabla de activos dedicada a identificadores legales o prácticos, titular actual, tratamiento de los rendimientos y cualquier anexo adjunto.
Si solo una parte de un activo ha de ser privativa, debe expresarse la proporción correspondiente.
Bienes sustitutos
Según el capítulo 7, sección 2 del Código Matrimonial sueco, los bienes que sustituyen a otros bienes privativos pasan a ser, por lo general, también privativos, a menos que el instrumento jurídico que estableció la naturaleza privativa del activo original disponga lo contrario.
Por lo tanto, el acuerdo incluye una opción explícita sobre bienes sustitutos y espacio para cualquier excepción prevista.
El rendimiento es una elección de redacción independiente
Según la normativa general, los rendimientos de los bienes privativos son gananciales, salvo que el instrumento jurídico pertinente disponga otra cosa.
Esto puede incluir dividendos, intereses, ingresos por alquileres y otros rendimientos. Por ello, la plantilla requiere una elección expresa con respecto a los rendimientos en lugar de asumir que siguen automáticamente al activo subyacente.
El acuerdo no transfiere la propiedad
Establecer que un activo es privativo no implica la transferencia de la titularidad legal entre los cónyuges. Si se desea cambiar la titularidad, podría ser necesario un instrumento de transferencia adicional, y ciertos activos pueden estar sujetos a requisitos de forma legales adicionales.
El resto del patrimonio no se clasifica automáticamente
El acuerdo solo regula los bienes identificados explícitamente en él. Esto no significa que todo el resto del patrimonio sea necesariamente ganancial; un activo ya puede ser privativo debido a una donación, herencia o cualquier otra base reconocida legalmente.
Registro en la Agencia Tributaria sueca (Skatteverket)
Las capitulaciones matrimoniales suecas deben hacerse por escrito, fechadas, firmadas personalmente por ambos cónyuges o futuros cónyuges y registradas ante la Agencia Tributaria sueca.
La presencia de testigos no es un requisito legal.
Para los futuros cónyuges, el acuerdo entra en vigor desde la fecha de matrimonio si se presenta para su registro a más tardar un mes después de la boda. Para los cónyuges ya casados, entra en vigor a partir de la fecha en que sea recibido por la Agencia Tributaria sueca.
El registro no supone una aprobación sustantiva
La Agencia Tributaria sueca examina si se cumplen los requisitos formales para el registro. El registro no significa que la autoridad haya determinado el efecto jurídico sustantivo final, la equidad o la interpretación del contenido.
Herencias y deudas
Este acuerdo no determina quién hereda tras el fallecimiento de un cónyuge ni transfiere deudas entre los cónyuges. Dependiendo del resultado pretendido, podría ser necesario un testamento, un acuerdo de transferencia u otro documento separado.
Situaciones transfronterizas
La nacionalidad extranjera, la residencia fuera de Suecia, la propiedad de bienes en el extranjero o un traslado internacional previsto pueden plantear cuestiones adicionales bajo el Reglamento (UE) 2016/1103 y el derecho internacional privado sueco. En tales casos, se recomienda asesoramiento jurídico individual.
Versión principal en inglés, versión de referencia en sueco
El acuerdo en inglés es la versión principal de este producto. Se incluye una versión de referencia completa en sueco y una guía de referencia en sueco.
Estas no son capitulaciones matrimoniales del Reino Unido o EE. UU. La redacción en inglés se proporciona para mayor facilidad de uso, mientras que el marco legal es el sueco.
¿Prefiere el producto original en sueco? Ver Äktenskapsförord – särskilt angiven egendom →
Formatos de archivo y entrega
Formatos: DOCX, PDF y ZIP.
Idiomas: Versión principal en inglés + referencia en sueco.
Número de archivos: 8.
Páginas totales: 8 en los cuatro documentos.
Entrega: descarga digital. No se envía ningún producto físico.
Preguntas frecuentes
¿Se puede convertir un solo activo específico en bien privativo?
Sí. La ley sueca permite que las capitulaciones matrimoniales cubran solo una parte del patrimonio de los cónyuges o solo los bienes de un solo cónyuge.
¿Pueden las acciones de una empresa específica ser privativas?
Sí, siempre que el activo esté identificado con suficiente claridad. Se debe indicar, según corresponda, el nombre de la empresa, el número de registro y las acciones o la proporción en cuestión.
¿Son los dividendos de acciones privativas automáticamente bienes privativos?
No. Según la normativa general, los rendimientos son bienes gananciales, a menos que se disponga lo contrario.
¿Se requieren testigos?
No. Los testigos no forman parte de los requisitos formales legales suecos para las capitulaciones matrimoniales.
¿Puede el acuerdo aplicarse solo en caso de divorcio o caducar a los cinco años?
Esa estructura no debe utilizarse. Los cambios posteriores deben realizarse mediante unas nuevas capitulaciones matrimoniales por escrito, firmadas y registradas.
¿Garantiza el registro el resultado legal pretendido?
No. El registro es un proceso de inscripción formal y no una revisión jurídica sustantiva completa del acuerdo.
Este paquete es una ayuda documental general regida por la legislación sueca y no sustituye al asesoramiento jurídico individual.