Svenska Dokumentmallar
Crédit à la consommation 2026 – Informations préalables SECCI, preuve de livraison et droit de rétractation de sept jours | Word/PDF/Excel
Crédit à la consommation 2026 – Informations préalables SECCI, preuve de livraison et droit de rétractation de sept jours | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- 5 modèles de travail suédois + guide d’utilisation suédois ; guide d’utilisation anglais séparé ; classeur Excel suédois.
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Vérifiez qu’une information préalable adéquate a été fournie avant la conclusion du contrat de crédit et qu’il est possible d’en apporter la preuve. Pour les prêteurs suédois et les intermédiaires en crédit concernés qui sont soumis à la nouvelle loi sur le crédit à la consommation (2026:1011). Contrôle spécialisé des 27 points d’information du SECCI, envoi dans les délais, support durable et lisible, et information renouvelée sur le droit de rétractation lorsque la règle particulière des sept jours s’applique.
Informations clés : Loi suédoise entrant en vigueur le 20 novembre 2026 · 5 documents de travail suédois, 1 guide suédois et 1 guide d’utilisation séparé en anglais · 7 fichiers Word (DOCX) modifiables, 7 PDF correspondants consultables et imprimables, ainsi qu’un classeur Excel (XLSX) de 9 onglets. Au total 15 fichiers clients au format ZIP, après activation séparée de la livraison numérique. Les fichiers PDF ne comportent pas de champs de formulaire interactifs.
01 · Contenu du pack
Cinq modèles de contrôle suédois, un guide d’utilisation suédois et un guide d’utilisation séparé en anglais. Les sept documents sont disponibles aux formats DOCX et PDF correspondant. S’y ajoute un registre Excel suédois de 9 onglets avec des formules de contrôle testées. 7 DOCX + 7 PDF + 1 XLSX = 15 fichiers réels – et non 15 documents juridiques différents.
02 · Contenu des fichiers
Vérification du rôle et des exceptions applicables ; comparaison point par point avec les 27 points d’information conformément au chapitre 3, paragraphe 1 ; protocole relatif au support durable et lisible réellement choisi et au moment de la livraison ; information renouvelée sur le droit de rétractation conformément au chapitre 3, paragraphe 2, uniquement lorsque les conditions sont remplies ; preuve de la version et de la livraison par le fournisseur ; ainsi qu’un journal des écarts et des décisions. Excel distingue ce qui a été effectué, documenté et vérifié séparément.
Qui peut bénéficier du pack SECCI ?
Exemple 1 – prêteur : Une société financière modifie ses informations tarifaires individuelles avant le 20 novembre et doit vérifier que l’information préalable standardisée réelle contient le bon taux d’intérêt, les bonnes commissions, le bon échéancier de paiement et la bonne mention du droit de rétractation pour une offre concrète.
Exemple 2 – intermédiaires et fournisseurs : Un intermédiaire en crédit et son fournisseur de système doivent pouvoir montrer quel formulaire a été généré, quelle partie l’a transmis, quand le consommateur a effectivement pu le lire et quels contrôles ont été effectués après la détection d’une version erronée.
Ce n’est pas le bon pack : Une boutique Shopify classique proposant des options de paiement différé externes ou de BNPL, qui doit principalement tester son processus de paiement et son partenaire de crédit, devrait plutôt utiliser BNPL & Facturation dans le commerce électronique. Pour les publicités relatives au crédit, utilisez Publicité de crédit 2026. Ce pack n’est pas le contrat de crédit lui-même, le modèle d’évaluation du crédit, la fiche d’information standardisée de l’UE relative au crédit immobilier ou un formulaire SECCI officiel.
Contenu exact des fichiers
| Fichier | Fonction | Format |
|---|---|---|
| 01 – Vérification du rôle et de l’applicabilité | Prêteur/intermédiaire, type de crédit, exceptions, contrats plus anciens et responsabilités | DOCX + PDF |
| 02 – SECCI : contrôle des 27 points | Contrôle des 27 informations numérotées conformément au chapitre 3, paragraphe 1, par rapport à l’original SECCI réel | DOCX + PDF |
| 03 – Délais, livraison et 7 jours | Délai raisonnable, format durable et lisible, journal d’envoi réel et information conditionnelle sur le droit de rétractation | DOCX + PDF |
| 04 – Questions relatives au fournisseur et chaîne de preuves | Questions de responsabilité, attestation du fournisseur, versions des formulaires et preuve de réception | DOCX + PDF |
| 05 – Écart, correction et Go/No-Go | Écarts, nouveau test, décision manuelle et signal d’arrêt | DOCX + PDF |
| 06 – Guide d’utilisation suédois | Processus de travail suédois, sources, limites et quatre scénarios de test | DOCX + PDF |
| 07 – English User Guide | Instructions en anglais pour les modèles de travail suédois, et non des traductions des documents principaux | DOCX + PDF |
| 08 – Registre Excel de neuf onglets | Produits de crédit, points SECCI, livraison, droit de rétractation, fournisseurs, écarts et décisions | XLSX |
Les cinq documents principaux sont en suédois. Le fichier en anglais est un English User Guide pour les modèles suédois, et non des traductions des documents principaux.
Excel – neuf onglets de travail avec signaux de contrôle
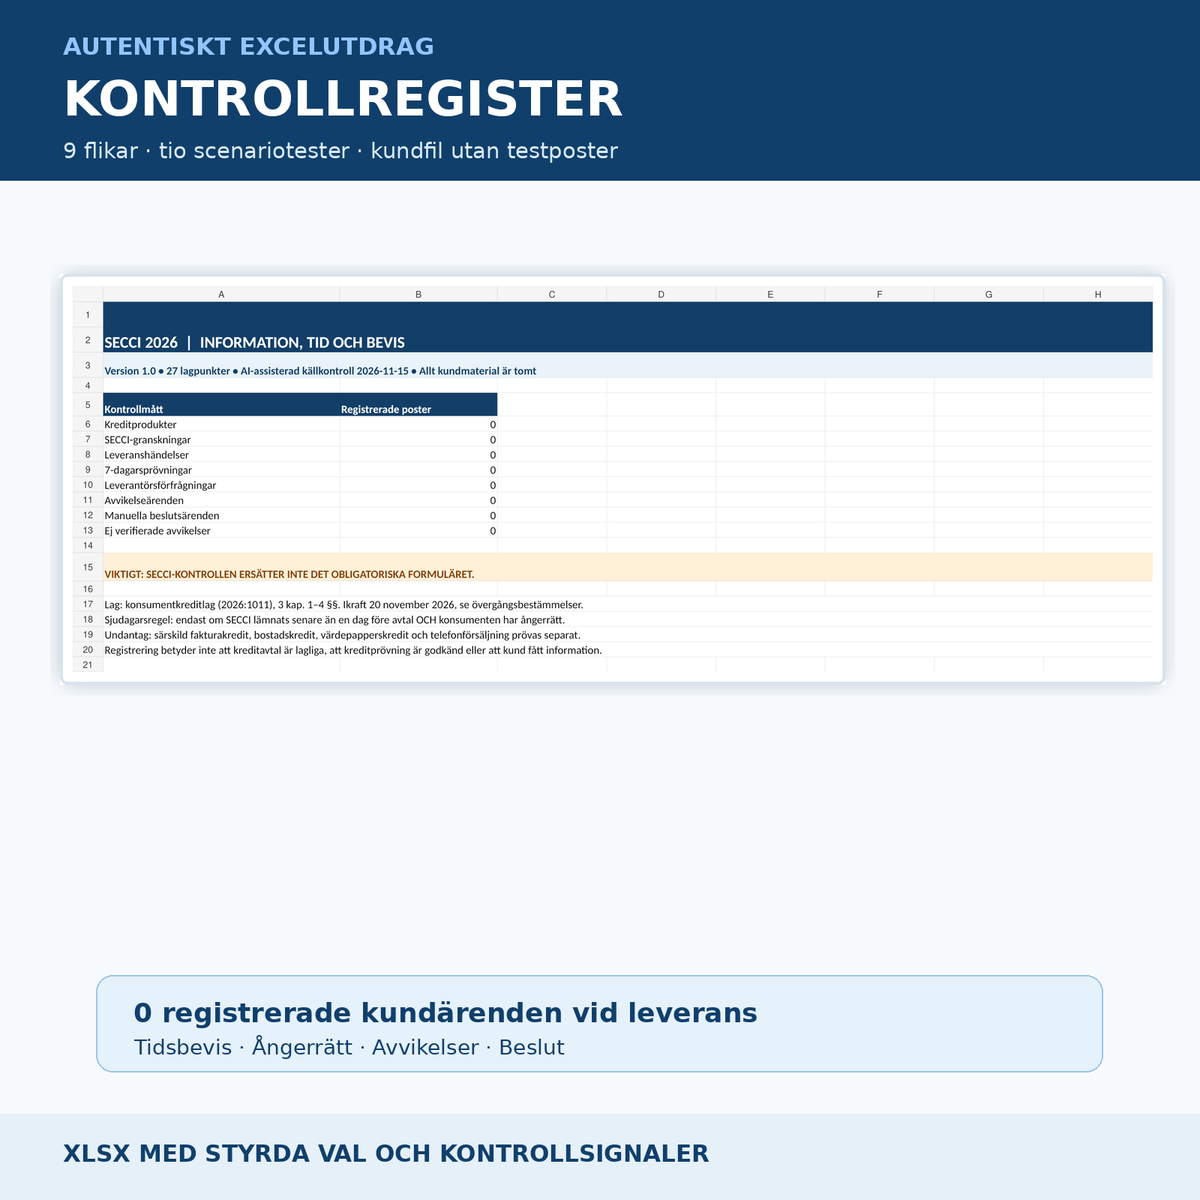
Les onglets sont Aperçu, Produits de crédit, SECCI-27, Journal de livraison, Droit de rétractation 7j, Fournisseurs, Écarts, Décisions et À lire. L’aperçu contient huit indicateurs clés administratifs. Le registre client est vide à la livraison – tous les indicateurs clés affichent 0. Dans SECCI-27, une ligne est consacrée à chaque produit de crédit et point de loi réel ; l’outil de contrôle ne remplit pas automatiquement les informations obligatoires du consommateur.
La logique d’état testée distingue par exemple : une information fournie tardivement sans droit de rétractation, un droit de rétractation ambigu, l’absence d’information renouvelée, une information envoyée après sept jours et un écart marqué comme « Effectué » mais qui ne dispose pas encore d’une preuve de vérification indépendante. Excel ne calcule pas le taux effectif, ne détermine pas l’applicabilité juridique et ne certifie jamais la conformité à la loi.
Processus de travail
- Déterminez qui est le prêteur et l’intermédiaire en crédit concerné, la loi sur le crédit et le moment de la conclusion du contrat.
- Vérifiez les limites : crédit spécial sur facture, crédit mobilier, crédit immobilier, télévente et règles transitoires.
- Récupérez le véritable formulaire standard spécifique au consommateur « Information standardisée européenne sur le crédit à la consommation ».
- Vérifiez les 27 points d’information de la loi par rapport à chaque version concrète du formulaire.
- Documentez quand et sous quelle forme lisible et durable le consommateur a effectivement reçu l’information.
- Si l’information a été fournie moins d’un jour avant la conclusion du contrat : vérifiez si le consommateur dispose d’un droit de rétractation ; si tel est le cas, une information renouvelée sur le droit de rétractation et sur la manière dont il s’exerce doit être fournie dans les sept jours suivant la conclusion du contrat.
- Suivez les écarts et effectuez séparément un contrôle manuel approprié. Ne conservez que des identifiants de dossier pseudonymisés dans le classeur.
Exigences juridiques et limitations importantes
Nouvelle loi : la loi sur le crédit à la consommation (2026:1011) entrera en vigueur le 20 novembre 2026 avec des règles transitoires particulières pour les contrats de crédit plus anciens.
Information préalable : Le chapitre 3, paragraphe 1 contient 27 points d’information numérotés. Conformément au chapitre 3, paragraphe 3, l’information doit être fournie conformément au formulaire Information standardisée européenne sur le crédit à la consommation. Elle doit être claire, compréhensible et toutes les informations doivent être présentées de manière tout aussi visible. Conformément au chapitre 3, paragraphe 4, le consommateur doit pouvoir choisir une forme lisible et durable disponible.
Information tardive : Conformément au chapitre 3, paragraphe 2, l’information doit être fournie dans un délai raisonnable avant la conclusion du contrat. Lorsqu’elle est fournie moins d’un jour avant la conclusion du contrat, un consommateur qui dispose d’un droit de rétractation doit recevoir à nouveau, dans les sept jours suivant la conclusion du contrat, une information sur le droit de rétractation conformément au chapitre 3, paragraphe 1, alinéa 10, ainsi que sur la manière dont il s’exerce. Il ne s’agit pas d’une règle générale des sept jours applicable à tous les crédits.
Règles particulières : Pour le crédit immobilier, les règles du chapitre 8 et une autre fiche d’information standardisée de l’UE peuvent s’appliquer. Pour certaines téléventes, des règles particulières figurent au chapitre 3, paragraphe 5. Le crédit spécial sur facture nécessite une vérification par rapport à la définition et aux exceptions particulières de la loi. L’attestation d’un fournisseur ou un contrôle interne ne remplace pas la responsabilité juridique relative au produit de crédit réel.
Questions et réponses
Le formulaire SECCI lui-même à remettre au consommateur est-il inclus ?
Non. Le produit contient des modèles internes de contrôle et de preuve relatifs au véritable formulaire standard obligatoire. Récupérez et remplissez le format officiel correct pour le contrat de crédit.
Dois-je toujours envoyer une nouvelle information sur le droit de rétractation dans les sept jours ?
Non. La règle particulière du chapitre 3, paragraphe 2 suppose à la fois que l’information a été fournie moins d’un jour avant la conclusion du contrat et que le consommateur dispose d’un droit de rétractation. Le droit de rétractation réel doit être évalué séparément.
Les documents s’appliquent-ils également aux prêts immobiliers ?
Pas comme un processus principal prêt à l’emploi. Les crédits immobiliers nécessitent une vérification particulière conformément au chapitre 8 et, normalement, une autre fiche d’information standardisée de l’UE.
Excel peut-il prouver qu’un consommateur a reçu le SECCI ?
Non. Le classeur enregistre des références aux véritables journaux de livraison et aux preuves d’archivage qui doivent être contrôlées dans le système responsable.
Puis-je saisir des numéros d’identification personnelle et des rapports de solvabilité ?
Ce n’est pas recommandé. Utilisez des identifiants de référence internes pseudonymisés et traitez les données personnelles dans des systèmes sécurisés et soumis à des contrôles d’accès.
Tous les documents sont-ils en suédois et en anglais ?
Cinq modèles de contrôle et Excel sont en suédois. Un guide suédois ainsi qu’un English User Guide séparé sont inclus. Les documents principaux ne sont pas traduits en anglais.
Puis-je modifier les fichiers PDF ?
Les PDF sont textuels et imprimables sans champs interactifs. Utilisez les fichiers Word pour les modifications.
Sources juridiques, dates et qualité
Source juridique principale : SFS 2026:1011, en particulier le chapitre 1, le chapitre 3, paragraphes 1 à 5, le chapitre 8 et les dispositions transitoires. Compléments : Guide de l’Agence suédoise de la consommation pour les entreprises concernées ; directive (UE) 2023/2225. Version du produit 1.0 · Contrôle des sources assisté par l’IA le 15 novembre 2026. Aucun examen juridique externe indépendant, aucune certification par une autorité publique ni aucune garantie de conformité légale n’ont été effectués.