Svenska Dokumentmallar
Directive sur les cosmétiques et les eaux usées 2028 – responsabilité du producteur, test de 1 tonne & registre des substances | Word/PDF/Excel
Directive sur les cosmétiques et les eaux usées 2028 – responsabilité du producteur, test de 1 tonne & registre des substances | Word/PDF/Excel
- Format de fichier
- DOCX, PDF, XLSX
- Langue du document
- Cinq modèles de travail suédois guide suédois et Guide de l'utilisateur en anglais ; Excel en suédois.
- Nombre de fichiers
- 7
Téléchargement numérique. Aucun produit physique ne sera expédié.
Impossible de charger la disponibilité du service de retrait
À propos du modèle de document
Votre entreprise produit-elle, importe-t-elle ou vend-elle des produits cosmétiques sur le marché de l’UE ? La directive révisée de l’UE sur les eaux usées (UE) 2024/3019 introduit une responsabilité élargie du producteur à venir, notamment pour les cosmétiques. Ce pack spécialisé Word/PDF/Excel aide les entreprises suédoises à recueillir les éléments nécessaires concernant le rôle de producteur, les volumes de produits et de substances, les exemptions potentielles et les futurs rapports annuels.
Lire le guide: Directive eaux usées 2028 – responsabilité des médicaments et cosmétiques. Il explique les règles et leur application pratique.
Il s’agit d’un pack de préparation, et non d’un calcul de frais finalisé ni d’un enregistrement officiel de la responsabilité du producteur. La transposition suédoise, les niveaux de frais et les modalités administratives ne sont pas encore définitivement arrêtés.
Contenu du pack
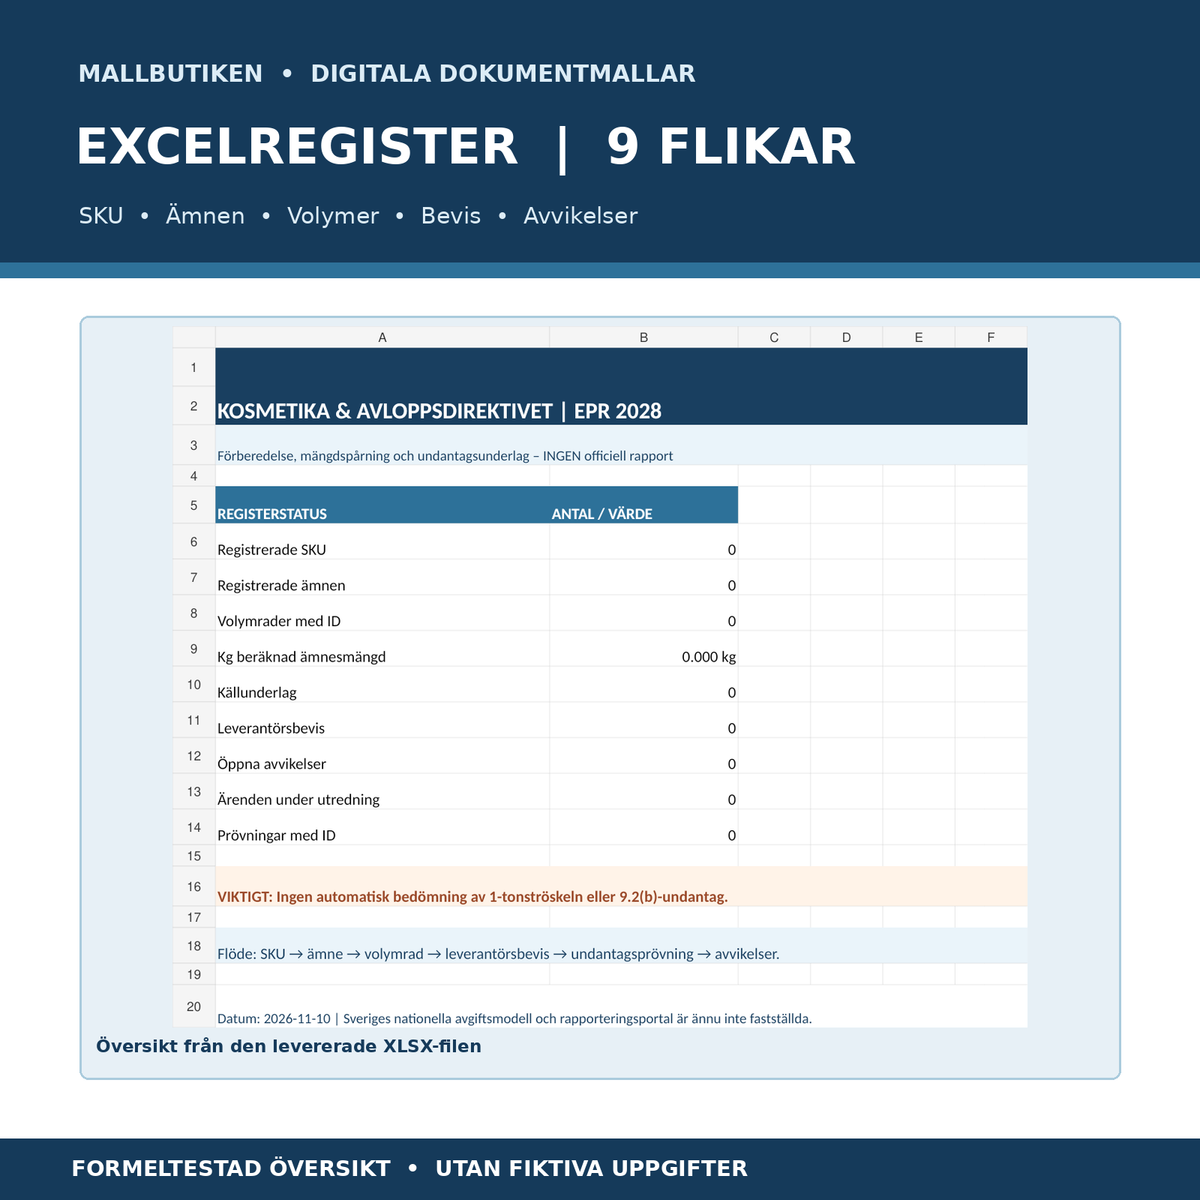
7 documents Word modifiables – cinq modèles de travail suédois, un guide d’utilisation suédois et un guide d’utilisation en anglais. 7 fichiers PDF correspondants consultables – imprimables mais non interactifs. 1 fichier Excel avec neuf onglets – SKU, substances, volumes annuels, preuves des fournisseurs, examen des exemptions, écarts et bibliographie. Au total, 15 fichiers clients dans un fichier ZIP compressé pour une livraison numérique ultérieure.
Contenu des fichiers
Formulaires concrets et matrices de contrôle reliant l’identifiant du produit et l’identifiant de la substance à la version de la formule, à la masse du produit, au volume annuel réel, aux preuves des fournisseurs, aux évaluations des exemptions, aux écarts et à l’attestation. Le fichier Excel comprend des calculs par formules ainsi qu’un avertissement clair contre toute décision juridique automatisée. Aucun chiffre fictif relatif aux substances, résultat de test, décision d’autorité ou frais n’est inclus.
Tous les documents et modèles du pack
| Document | Utilisation pratique |
|---|---|
| 01 – Rôle de producteur et champ d’application | Protocole d’évaluation pour la classification des cosmétiques, les marchés concernés, la responsabilité du producteur et les règles d’application suédoises. |
| 02 – Inventaire des substances et volumes annuels | Lier SKU, formulation, masse nette, unité de vente, identifiant de la substance, concentration vérifiée et preuve. |
| 03 – Lettre du fournisseur relative aux données sur les ingrédients | Demande factuelle de données réelles sur la formulation, les données de biodégradabilité, les données relatives aux micropolluants et les procédures de modification. |
| 04 – Examen des exemptions conformément à l’article 9.2 | Matrice de travail pour les substances inférieures à 1 tonne par an ou les propriétés de substances scientifiquement prouvées, sans prétendre à une approbation par les autorités. |
| 05 – Déclaration EPR et préparation des coûts | Préparer les données de l’article 9.3, l’attestation interne et les futurs rapports nationaux sans frais fictifs. |
| 06 – Guide d’utilisation suédois | Flux de travail, cas pratiques, qualité des données, directive de l’UE versus transposition suédoise. |
| 07 – English User Guide | Instructions pour les fournisseurs internationaux et les utilisateurs des modèles suédois. |
| 08 – Registre Excel avec neuf onglets | Aperçu, registre des SKU, substances, volumes annuels, preuves des fournisseurs, examen des exemptions, écarts, bibliographie et lisez-moi. |
Quelles règles s’appliquent et quand ?
La directive (UE) 2024/3019 est entrée en vigueur le 1er janvier 2025. La Suède doit la transposer au plus tard le 31 juillet 2027. L’article 9 exige que les États membres introduisent des mesures pertinentes de responsabilité élargie du producteur au plus tard le 31 décembre 2028. Il concerne les produits visés à l’annexe III, notamment les cosmétiques et les médicaments à usage humain. Ce produit est spécialement destiné aux entreprises cosmétiques.
L’article 9.1 stipule que les producteurs concernés doivent couvrir collectivement au moins 80 % de certains coûts liés au traitement tertiaire des eaux usées et à la surveillance. Il ne s’agit pas de 80 % du chiffre d’affaires de l’entreprise. Le modèle de frais suédois lui-même, le format de déclaration et l’organisation doivent être vérifiés une fois qu’ils seront arrêtés.
La règle de la tonne : que doit-on prouver ?
Conformément à l’article 9.2(a), un producteur peut être exempté si l’entreprise peut démontrer que la quantité de substances présentes dans les produits concernés mis sur le marché de l’Union est inférieure à une tonne par an. Cette formulation ne signifie pas automatiquement que le chiffre d’affaires est faible, que le nombre d’articles est limité ou que chaque produit individuel pèse moins d’une tonne.
Le pack de modèles comprend un outil permettant de calculer de manière traçable à partir du nombre réel d’unités, de la masse nette et de la proportion vérifiée de substances. Si des informations sur les formulations, les marchés ou les SKU manquent, les données doivent être signalées comme incomplètes, et non comme preuve d’exemption.
Biodégradabilité et micropolluants
L’article 9.2(b) prévoit une autre situation d’exemption dans laquelle les substances concernées sont rapidement biodégradables dans les eaux usées ou ne génèrent pas de micropolluants en fin de cycle de vie. Les critères détaillés de la Commission et l’application suédoise devront être pris en compte. Une allégation marketing selon laquelle un produit cosmétique est « biodégradable » ne constitue pas à elle seule une preuve suffisante.
Comment utiliser le pack de modèles en six étapes
- Évaluer le rôle réel de producteur de l’entreprise et les produits cosmétiques concernés.
- Inventorier les SKU, les marchés, les formulations et les substances concernées avec des identifiants uniques.
- Demander aux fournisseurs concernés les proportions de substances, les données méthodologiques et les journaux des modifications.
- Établir les volumes annuels et vérifier l’exhaustivité des données, sans prendre de décision d’exemption automatique.
- Documenter tout motif d’exemption conformément à l’article 9.2 ainsi que les incertitudes et l’évaluateur responsable.
- Préparer les données de l’article 9.3 et suivre l’évolution de la législation suédoise et de l’organisation future de la responsabilité du producteur.
À qui le produit est-il destiné ?
Aux marques cosmétiques suédoises, aux développeurs de produits, aux importateurs et aux producteurs concernés souhaitant pouvoir répondre aux questions sur les quantités d’ingrédients, leur origine, les volumes annuels, les éléments justifiant une exemption et les futures obligations de financement. Une entreprise qui se contente de revendre le produit d’un tiers ne doit pas être traitée comme producteur selon le futur système sans examen approfondi.
Limitations importantes avant l’achat
- Aucun enregistrement officiel de la responsabilité du producteur, examen d’exemption approuvé ou frais suédois n’est calculé.
- Aucune biodégradabilité, toxicité ou incidence sur les micropolluants d’une substance individuelle n’est supposée sans sources réelles.
- Le fichier en anglais est un guide d’utilisation, et non une traduction juridique complète des modèles de travail suédois.
- Le fichier Excel calcule les quantités enregistrées, mais l’absence d’informations sur la formulation ne prouve pas une exemption.
- Le matériel doit être adapté à la transposition suédoise finale, au rôle de l’entreprise et aux données réellement disponibles.
Questions fréquentes sur la responsabilité du producteur pour les cosmétiques en 2028
Qui est concerné par la nouvelle responsabilité du producteur ?
L’annexe III de la directive mentionne les produits cosmétiques conformément au règlement (CE) 1223/2009 ainsi que les médicaments à usage humain. Ce produit se concentre exclusivement sur les cosmétiques. Le rôle de producteur d’une entreprise donnée doit être évalué au regard de la définition pertinente et de la future transposition suédoise.
Mon entreprise cosmétique devra-t-elle payer dès 2026 ?
Non, l’article 9 stipule que les États membres doivent avoir mis en place des mesures pertinentes de responsabilité du producteur au plus tard le 31 décembre 2028. La transposition suédoise et le modèle de frais concret ne sont pas encore arrêtés au 10 novembre 2026.
Que signifie l’exemption de la tonne ?
L’article 9.2(a) concerne les producteurs pouvant démontrer que la quantité de substances présentes dans les produits concernés mis sur le marché de l’Union est inférieure à une tonne par an. Il ne s’agit pas d’une exemption automatique pour un nombre donné de produits ou de chiffre d’affaires.
Suffit-il d’indiquer que les ingrédients sont biodégradables ?
Non. L’article 9.2(b) exige une évaluation pertinente de la biodégradabilité rapide dans les eaux usées ou de l’absence de micropolluants générés par les substances en fin de cycle de vie. Les futurs critères de transposition de l’UE devront être pris en compte.
Devons-nous payer 80 % de notre chiffre d’affaires ?
Non. Les 80 % concernent au moins les coûts liés au traitement tertiaire pertinent des eaux usées et à la surveillance visés par l’article 9, et non un pourcentage du chiffre d’affaires ou du bénéfice de chaque entreprise.
Le pack comprend-il un formulaire d’enregistrement officiel ?
Non. Le pack fournit des documents de travail préparatoires et des registres Excel. Une plateforme suédoise réelle, l’organisation future de la responsabilité du producteur et le format de déclaration devront être vérifiés au regard des règles arrêtées lorsqu’ils seront disponibles.
Pouvons-nous calculer automatiquement dans Excel si nous sommes exemptés ?
Non. Le fichier Excel calcule les quantités à partir de données provenant de sources réelles et complètes, mais ne prend aucune décision juridique. Des données incomplètes ou un rôle de producteur ambigu peuvent conduire à une conclusion automatique erronée.
Le pack comprend-il des fichiers Word, PDF, Excel et en anglais ?
Oui, sept documents Word et sept fichiers PDF consultables, ainsi qu’un registre Excel avec neuf onglets. Cinq modèles opérationnels et un guide suédois sont en suédois, et un guide d’utilisation séparé en anglais est inclus. Les versions PDF ne sont pas remplissables de manière interactive.
Les modèles sont-ils validés par des juristes ?
Non. Le matériel a fait l’objet d’un contrôle des sources juridiques assisté par l’IA en date du 10 novembre 2026. Aucune révision juridique externe, aucun enregistrement officiel ni aucune demande d’exemption approuvée n’est inclus.
Sources juridiques officielles et contrôle continu
Directive de l’UE sur les eaux usées (UE) 2024/3019 – article 9 et annexe III · Agence suédoise de l’environnement – directive révisée sur les eaux usées et transposition suédoise · Gouvernement suédois – incertitudes et transposition en 2026 · Règlement de l’UE sur les cosmétiques (CE) 1223/2009.
Modèles associés disponibles sur Mallbutiken
Pour l’étiquetage séparé des produits cosmétiques, vous trouverez Allergènes parfumés dans les cosmétiques 2026/2028. Pour la conformité générale aux normes environnementales et réglementaires, il peut également être nécessaire d’examiner la documentation pertinente fournie par les fournisseurs. Ce produit se distingue par la responsabilité du producteur relative aux micropolluants conformément à la directive sur les eaux usées.
Version 1.0 | Contrôle des sources juridiques assisté par l’IA le 10/11/2026 | Aucune révision juridique externe | Juridiction : Suède/UE | 79 SEK