Svenska Dokumentmallar
DAC7 – säljargranskning, rapporteringsunderlag och kontrolljournal för digitala plattformar | Word/PDF/Excel
DAC7 – säljargranskning, rapporteringsunderlag och kontrolljournal för digitala plattformar | Word/PDF/Excel
- Filformat
- DOCX, PDF, XLSX
- Dokumentspråk
- Fem svenska arbetsdokument svensk användarguide English User Guide svensk Excelarbetsbok (nio flikar).
- Antal filer
- 7
Digital nedladdning. Ingen fysisk produkt skickas.
Det gick inte att ladda hämtningstillgänglighet
Om dokumentmallen
DAC7 för digitala plattformar: ett praktiskt arbetsunderlag för svenska plattformsoperatörer som behöver bedöma rapporteringsskyldighet, begära in och kontrollera säljaruppgifter samt förbereda den årliga rapporteringen till Skatteverket. Paketet innehåller svenska redigerbara mallar, sökbara PDF-filer och en Excelarbetsbok. Excel lämnar inte kontrolluppgifter och avgör inte juridiskt vem som ska rapporteras.
Snabbfakta: Sverige och svenska DAC7-regler · 7 självständiga dokument (5 svenska arbetsdokument, svensk guide, engelsk guide) · 7 Word DOCX + 7 sökbara, statiska PDF + 1 Excel XLSX = 15 kundfiler · Version 1.0 · digital ZIP-nedladdning när produkten senare aktiveras. DOCX kan redigeras, PDF kan läsas och skrivas ut men är inte interaktivt ifyllningsbar. Engelska guiden översätter inte huvudhandlingarna.
01. Paketets innehåll
Fem svenska arbetsdokument för tillämplighetsprövning, uppgiftsbegäran, kontroll, komplettering och årsavstämning. Två guider: en svensk och en engelsk. Alla sju dokument finns som DOCX och PDF. Därutöver ingår en XLSX-arbetsbok med nio flikar. Sammanlagt 15 filer, inte 15 olika rättshandlingar.
02. Vad filerna innehåller
Identifiering av plattformsoperatör och aktivitet, säkra säljarförfrågningar, verifieringsspår och avvikelsehantering, dokumentation av påminnelser, årsavstämning, beslutsunderlag och faktiskt myndighetskvitto. Excel visar antal varuförsäljningar och summerad verifierad ersättning i EUR per kodad säljare. Indikatorn ska alltid granskas manuellt.
Vem passar paketet för?
Exempel 1: en svensk e-marknadsplats samlar många varusäljare och behöver kontrollera om vissa säljare omfattas av ett särskilt varuundantag. Exempel 2: en plattform för uthyrning eller personliga tjänster behöver samla relevanta säljaruppgifter och dokumentera årets rapporteringsbeslut. Inte rätt verktyg: ett företag som enbart hanterar betalning, annonsering eller vidarebefordran utan att vara en relevant plattform – en särskild tillämplighetsbedömning krävs.
Samtliga filer och språk
| Dokument | Användning | Språk | Format |
|---|---|---|---|
| Tillämplighetsbedömning | Bedöm operatör, plattform, aktiviteter och undantag | Svenska | DOCX + sökbar PDF |
| Begäran om säljaruppgifter | Be om relevanta uppgifter via säker kanal | Svenska | DOCX + sökbar PDF |
| Kontroll- och verifieringsprotokoll | Verifiera säljare, källor och bedömda undantag | Svenska | DOCX + sökbar PDF |
| Påminnelse och komplettering | Dokumentera saknade uppgifter och kontaktförsök | Svenska | DOCX + sökbar PDF |
| Årsavstämning och rapporteringsbeslut | Stäm av period, kvittenser, säljarinformation och arkiv | Svenska | DOCX + sökbar PDF |
| Användarguide | Svenska instruktioner och kontrollchecklista | Svenska | DOCX + sökbar PDF |
| English User Guide | English instructions for the Swedish forms | Engelska | DOCX + sökbar PDF |
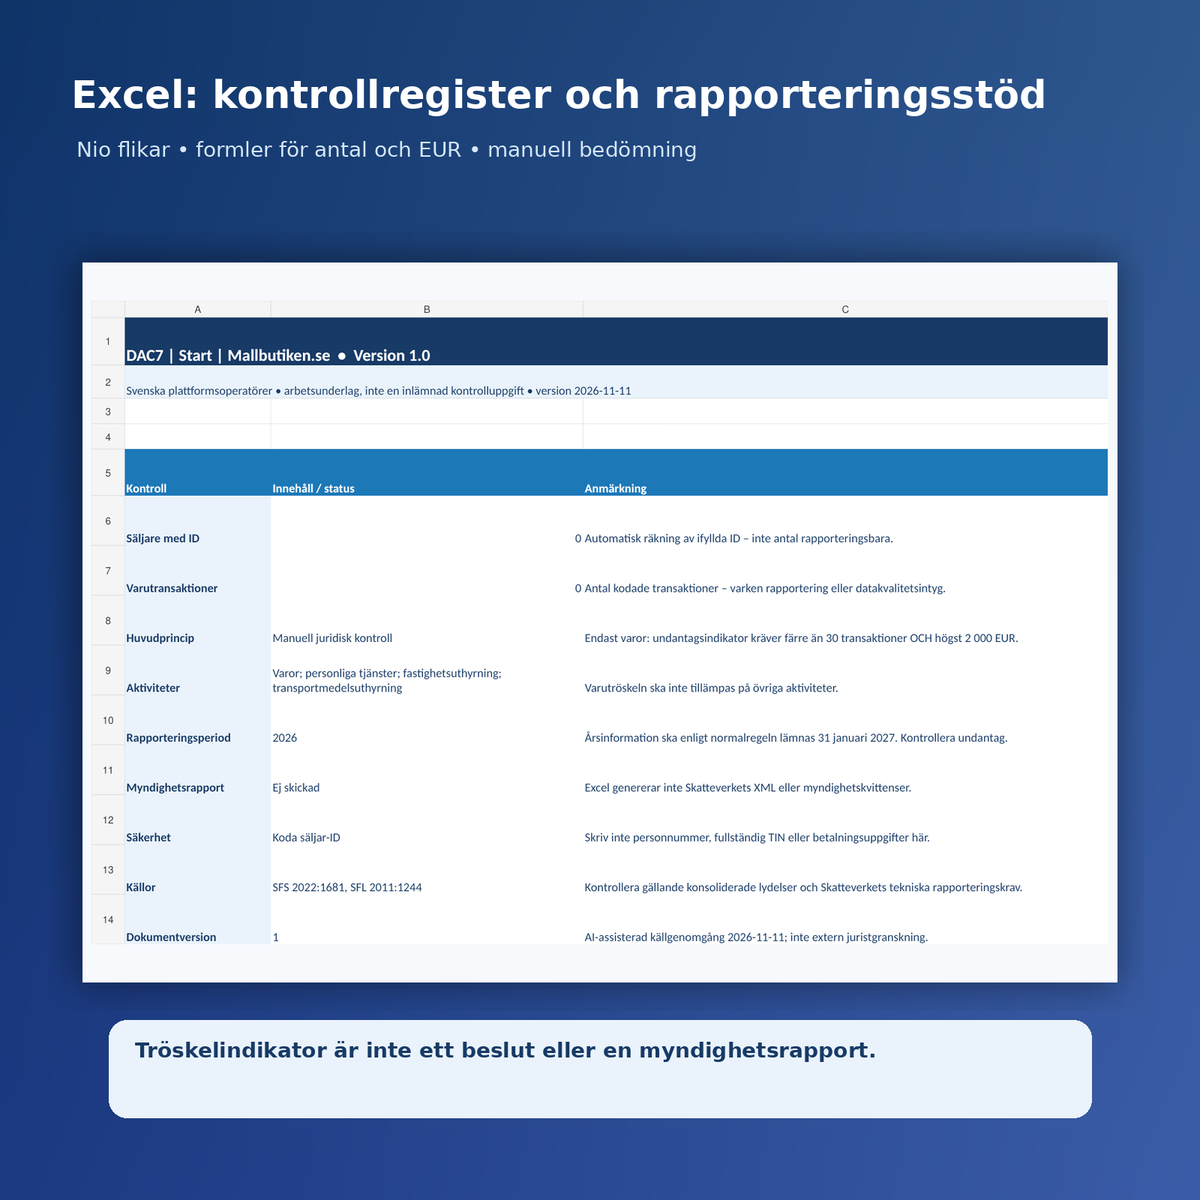
| Excelarbetsbok | Nio flikar för register, varutransaktioner och tröskelindikator | Svenska | XLSX |
Excelverktyget – vad räknas och vad kräver beslut?
De nio flikarna är Start, Säljare, Varutransaktioner, Tröskelkontroll, Kundkännedom, Kompletteringar, Årsavstämning, Beslut och Läs mig. I tröskelkontrollen används antal och EUR-summa från de registrerade varutransaktionerna. En möjlig varuundantagsindikator visas endast när det finns registrerade försäljningar och de två gränserna samtidigt är uppfyllda: färre än 30 varuförsäljningar och högst 2 000 euro under kalenderåret. Exempel: 29 försäljningar och totalt 2 000 euro kan ge en indikator, men 30 försäljningar gör det inte. Uppgifterna måste verifieras, räknas om vid rättelser och bedömas mot övriga lagvillkor.
Belopp i EUR och eventuell omräkning måste kontrolleras och dokumenteras av användaren. Arbetsboken innehåller 80 registreringsrader för varje relevant register och stöd för manuell uppföljning; den innehåller ingen livekoppling till Skatteverket, ingen automatisk valutakurs och ingen juridiskt bindande rapporterbarhetsklassificering. Använd interna säljar-ID i Excel och lagra känsliga identitetsuppgifter i behörighetsstyrda system.
Arbetsgång – från bedömning till dokumenterad rapportering
- Pröva plattformens funktion och vilka aktiviteter som omfattas.
- Samla in och verifiera enbart relevanta säljar- och skatteuppgifter via säker kanal.
- Granska tillämpliga undantag, varutransaktioner och valutaunderlag.
- Följ upp eventuella brister och dokumentera påminnelser utan automatiserade sanktioner.
- Gör årsavstämning, använd Skatteverkets faktiska rapporteringsprocess och dokumentera mottagningskvitto.
- Informera berörda säljare och bevara underlag enligt tillämpliga lagrings- och dataskyddskrav.
Rättsliga förutsättningar och begränsningar
Den svenska lagen (2022:1681) innehåller regler om vilka plattformar, aktiviteter och säljare som omfattas samt om insamling och kontroll av uppgifter. Varuundantagets antal- och beloppsvillkor gäller inte generellt för personliga tjänster, fastighetsuthyrning eller transportmedelsuthyrning. Se lagen (2022:1681), särskilt 2 och 6 kap.
Den ordinarie årliga kontrolluppgiftsrapporteringen och informationen till säljare ska normalt ske senast den 31 januari året efter rapporteringsåret. För kalenderåret 2026 innebär det normalt 31 januari 2027. Kontrollera de tillämpliga förutsättningarna i skatteförfarandelagen (2011:1244), 22 c kap. samt Skatteverkets vägledning. Skatteverkets aktuella e-tjänst och tekniska filspecifikation behövs fortfarande.
Vilket dokument ska du välja?
Det här paketet gäller DAC7-säljarinformation och årlig rapportering. För en digital marknadsplats frågor om anmälan av olagligt innehåll och spårbarhet enligt Digital Services Act är ett annat dokumentpaket mer relevant: DSA Marketplace Compliance.
Vanliga frågor
Är alla svenska nätbutiker rapporteringsskyldiga enligt DAC7?
Nej. Det avgörande är plattformens faktiska funktion, aktiviteter och operatörens ställning enligt lagen. En vanlig nätbutik som säljer enbart sina egna varor är inte automatiskt en DAC7-plattform.
Blir en varusäljare alltid undantagen under 2 000 euro?
Nej. Det särskilda varuundantaget förutsätter samtidigt färre än 30 varuförsäljningar och högst 2 000 euro ersättning under perioden, med övriga lagvillkor beaktade.
Kan Excel-filen lämnas in direkt till Skatteverket?
Nej. Kalkylbladet är ett internt arbetsregister. Själva kontrolluppgiften måste lämnas genom en aktuell accepterad rapporteringsmetod och bekräftas med faktisk kvittens.
Är PDF-filerna ifyllningsbara?
Nej. PDF-filerna är sökbara och utskrivbara. DOCX-filerna är de redigerbara huvudversionerna.
Är huvudmallarna på engelska?
Nej. De fem arbetsdokumenten och Excel är på svenska. En separat English User Guide förklarar användningen på engelska.
Källor, produktversion och transparens
Dokumentversion: 1.0 (11 november 2026). AI-assisterad juridisk källkontroll: 11 november 2026 mot ovan nämnda officiella källor. Extern oberoende juristgranskning: inte utförd. Paketet är allmänt utformat och ersätter inte individuell bedömning av skatterapportering, dataskydd eller gränsöverskridande frågor.