Svenska Dokumentmallar
Fusion av helägt dotterbolag – Fusionsplan, styrelsebeslut och borgenärskontroll | Word/PDF/Excel
Fusion av helägt dotterbolag – Fusionsplan, styrelsebeslut och borgenärskontroll | Word/PDF/Excel
- Filformat
- DOCX, PDF, XLSX
- Dokumentspråk
- 10 svenska dokument + 1 engelsk referensguide i DOCX/PDF samt svenskt Excelregister
- Antal filer
- 11
Digital nedladdning. Ingen fysisk produkt skickas.
Det gick inte att ladda hämtningstillgänglighet
Om dokumentmallen
Fusion av helägt dotterbolag – fusionsplan, styrelsebeslut och Excelregister
Ska ett svenskt moderaktiebolag fusionera in ett direkt helägt svenskt dotteraktiebolag? Det här mallpaketet samlar dokument, kontrollfrågor och ett Excelregister för arbetet från ägarprövning till Bolagsverkets registrerade tillstånd. Det ersätter inte revisorsyttranden, juridisk rådgivning eller Bolagsverkets obligatoriska myndighetsförfarande.
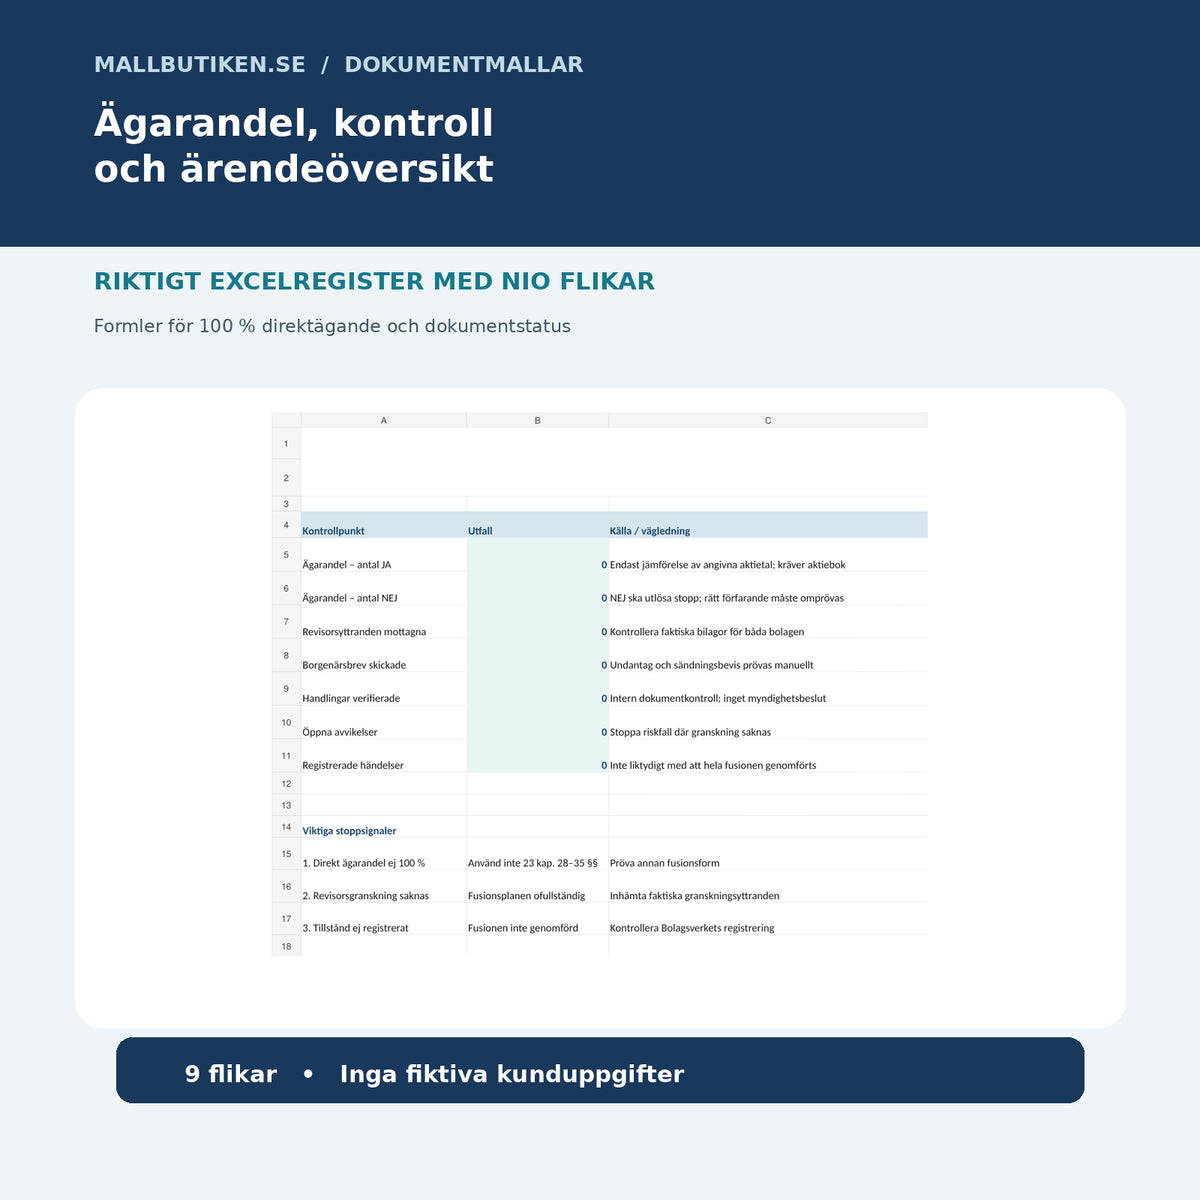
Digital ZIP-leverans: 11 redigerbara Word-filer, 11 motsvarande sökbara PDF-filer och 1 Excelarbetsbok (9 flikar). Totalt 23 kundfiler. Dokument 01–10 är på svenska, dokument 11 är en engelsk referensguide och Excelregistret är på svenska. Version 1.0. Källkontroll 21 november 2026.
Paketets innehåll
11 självständiga dokument, vart och ett i Word och PDF, samt ett Excelverktyg med nio flikar. Tillsammans omfattar paketet 23 faktiska filer i en ZIP. Tio dokument är på svenska och ett är en engelsk referensguide.
Vad filerna innehåller
Arbetsguide, ägar- och behörighetskontroll, separata styrelseprotokoll, gemensam fusionsplan, revisorunderlag, kontroll av registreringsundantag och stämmorätt, borgenärsunderrättelse, styrelseintyg, tillståndschecklista samt verifiering av Bolagsverkets registrering. Excel följer dokument och status, men avgör inte juridisk giltighet.
Vem passar mallpaketet?
Avsett för svenska koncernledningar, företagsägare och ekonomi-/administrationsfunktioner som förbereder absorption av ett direkt helägt dotteraktiebolag i dess moderaktiebolag. Den här särskilda processen regleras i 23 kap. 28–35 §§ aktiebolagslagen (2005:551).
Använd inte detta paket för systerbolagsfusion, omvänd fusion, delägt dotterbolag, fusion mellan ekonomiska föreningar eller gränsöverskridande fusion. Dessa har andra rättsliga förfaranden. Om bolagen har reglerad verksamhet, betydande skulder, komplicerad beskattning eller särskilda aktierättigheter krävs individuell granskning.
Fullständig filförteckning
| Nr | Dokument | Vad kunden gör | Språk och format |
|---|---|---|---|
| 01 | Arbetsguide på svenska | Välj korrekt förfarande, kontrollera rättsliga steg och stoppsignaler | Svenska · DOCX + PDF |
| 02 | Ägar- och behörighetskontroll | Direkt ägande, aktiebok, firmateckning, särskilda rättigheter | Svenska · DOCX + PDF |
| 03 | Styrelseprotokoll – moderbolaget | Beslut att ta fram fusionsplan, revisorsuppdrag och ansvar | Svenska · DOCX + PDF |
| 04 | Styrelseprotokoll – dotterbolaget | Dotterbolagets egna styrelsebeslut och kontrolluppgifter | Svenska · DOCX + PDF |
| 05 | Gemensam fusionsplan | Lagstadgade innehållsfrågor, lämplighet och underskrifter | Svenska · DOCX + PDF |
| 06 | Revisorsunderlag och bilageförteckning | Förbered underlag för obligatorisk oberoende revisorsgranskning | Svenska · DOCX + PDF |
| 07 | Registreringsspår och stämmokontroll | Registrering eller snävt undantag, aktieägarbegäran och protokoll | Svenska · DOCX + PDF |
| 08 | Underrättelse till känd borgenär | Skriftligt meddelande med spår för sändningsbevis | Svenska · DOCX + PDF |
| 09 | Styrelseintyg och tillståndschecklista | Bilagor och kontroller inför ansökan till Bolagsverket | Svenska · DOCX + PDF |
| 10 | Registrering och överlämning | Kontroll av registrerat tillstånd, övertagande och arkivering | Svenska · DOCX + PDF |
| 11 | English reference guide | English-language instructions; Swedish law controls the process | English · DOCX + PDF |
| 12 | Excel: fusionsregister med 9 flikar | Ägarkontroll, bolag, plan, revisor, borgenärer, handlingar och status | Svenska · XLSX |
Två registreringsspår – välj rätt före underskrift
Som huvudregel ska moderbolaget inom en månad från fusionsplanens upprättande ge in planen med revisorsyttranden för registrering. Ett undantag gäller om samtliga deltagande bolag är privata aktiebolag och alla aktieägare i moderbolaget har undertecknat fusionsplanen. Avtal och underskrifter måste kontrolleras mot aktuell aktiebok. Se 23 kap. 30 § aktiebolagslagen och Bolagsverkets vägledning.
Även när undantaget från planregistrering kan användas krävs revisorsgranskning, lämpligt borgenärsförfarande, tillståndsansökan och registrering av tillståndet. Om planen registreras kan aktieägare som äger minst fem procent begära stämmoprövning enligt 23 kap. 31 § inom den lagstadgade tiden.
Revisorsyttrande och borgenärer
En eller flera behöriga revisorer ska granska fusionsplanen och lämna yttranden för de deltagande bolagen enligt 23 kap. 29 §. Kravet försvinner inte bara för att ett bolag saknar ordinarie revisor. Kundfilen för revisorunderlag är en checklista – inte ett revisorsintyg.
När planen blivit gällande ska deltagande bolag underrätta kända borgenärer skriftligen enligt 23 kap. 32 § jämförd med 19 §, med de undantag som följer av lagen. Det färdiga brevet måste anpassas till varje mottagare och Bolagsverkets separata kallelseförfarande.
Excelregister: nio flikar och testad ägarkontroll
Flikarna heter Översikt, Bolag, Ägarkontroll, Fusionsplan, Revisor, Borgenärer, Handlingar, Tidslinje och Avvikelser. Användaren registrerar verkliga aktieantal, underlag, händelser, dokument-ID och status. Excel jämför inmatat direktägt antal aktier med totalt antal: 100 av 100 ger JA, 99 av 100 ger NEJ. I en ny fil är kundfälten tomma och översiktsräknarna står på noll.
Viktig begränsning: Ett JA verifierar endast de två inmatade talen. Aktiebok, ägarförhållande, styrelsebehörighet, myndighetsbeslut och lagens undantag ska granskas manuellt. Excel beräknar inte juridiska frister automatiskt.
Så använder du dokumenten
- Bekräfta att moderbolaget direkt äger samtliga aktier i dotterbolaget och att rätt förfarande är tillämpligt.
- Förbered separata styrelsebeslut och en gemensamt upprättad fusionsplan.
- Inhämta de verkliga revisorsyttrandena och välj lagligen möjligt registrerings- eller undantagsspår.
- Kontrollera eventuell stämmobegäran, och underrätta kända borgenärer där det krävs.
- Ansök med Bolagsverkets officiella blankett 831 och obligatoriska bilagor.
- Först när Bolagsverket registrerar tillståndet enligt 23 kap. 34 §: dokumentera rättsverkningarna och avsluta ärendet.
Vanliga frågor
Kan ett moderbolag fusionera in ett dotterbolag som ägs till 99 procent?
Nej, inte med detta särskilda förfarande. 23 kap. 28 § kräver att moderbolaget äger samtliga aktier i dotterbolaget.
Krävs en revisor om bolagen saknar egen revisor?
Ja. 23 kap. 29 § kräver faktisk granskning av fusionsplanen och yttranden för bolagen. Denna produkt innehåller endast underlag inför granskningen.
Måste fusionsplanen alltid registreras?
Nej. Undantaget i 23 kap. 30 § kan användas när alla deltagande bolag är privata och samtliga aktieägare i moderbolaget har undertecknat planen. Alla villkor måste verifieras.
När ska moderbolaget ge in fusionsplanen?
Vid registreringsspåret gäller som huvudregel inom en månad efter att planen upprättats enligt 23 kap. 30 §. Undantag och den faktiska dateringen måste prövas.
Kan moderbolagets aktieägare kräva en stämma?
Ja, vid det registrerade spåret kan ägare till minst fem procent av aktierna begära stämma inom två veckor från kungörelsen, enligt 23 kap. 31 §.
När måste borgenärer underrättas?
När planen blivit gällande ska deltagande bolag underrätta sina kända borgenärer enligt 23 kap. 32 och 19 §§, med lagstadgade undantag.
Skapar mallarna automatiskt en genomförd fusion?
Nej. Den rättsliga effekten inträder först när Bolagsverket registrerar tillståndet att verkställa fusionsplanen enligt 23 kap. 34 §.
Ingår myndighetens blankett 831?
Nej. Använd aktuell officiell blankett från Bolagsverket. Paketet innehåller checklista, styrelseintyg och underlag för ansökan.
Är Word-filerna redigerbara?
Ja. Alla elva DOCX-filer är redigerbara. Elva motsvarande PDF-filer är sökbara för läsning och utskrift; Excel har register och formler.
Är det ett paket för fusion av ekonomiska föreningar?
Nej. Detta paket avser två svenska aktiebolag i moder-/helägt dotterbolagsförhållande; en ekonomisk förening har ett annat förfarande.
Har en extern advokat godkänt dokumenten?
Nej. Rättskällorna har kontrollerats vid framtagningen, men någon oberoende advokat- eller revisorsgranskning av slutversionen har inte utförts.
Rättskällor och avgränsningar
Källkontroll 21 november 2026. Aktiebolagslagen (2005:551), 23 kap. 28–35 §§; Bolagsverket – fusion av helägt dotterbolag; Bolagsverket – officiella blanketter och gratis exempelfiler.
Mallarna är arbetsdokument, inte en garanti för rättslig giltighet, myndighetens registrering, skatteutfall eller borgenärernas ställning. Bolagsverket beslutar om registrering och revisorn utfärdar egna yttranden. Vid komplicerade eller högriskärenden rekommenderas individuell rådgivning.
Relaterat men separat ämne: Koncernbidrag – styrelsebeslut och skattekontroll. Koncernbidrag ersätter inte fusionsförfarandet.