Svenska Dokumentmallar
Kommissionsavtal / Commission Agreement 2026/2027 – Word/PDF + English | Svensk Rätt
Kommissionsavtal / Commission Agreement 2026/2027 – Word/PDF + English | Svensk Rätt
 Nedladdning av mallen är tillgänglig direkt efter genomfört köp. Våra dokumentmallar levereras alltid i anpassningsbara format.
 Om du är osäker på vilken mall som är lämplig eller hur du bör fylla i den, vänligen se relevant information under "Juridisk Information"-fliken i vår huvudmeny.
 Våra mallar är utformade i enlighet med gällande lagstiftning och praxis inom respektive område för att garantera att de dokument du upprättar är juridiskt korrekta.


Det gick inte att ladda hämtningstillgänglighet
Kommissionsavtal Mallpaket 2026/2027 – Word/PDF + English | Svensk Rätt
Det här är ett komplett och professionellt Kommissionsavtal för företag där en kommissionär får i uppdrag att i eget namn men för kommittentens räkning sälja eller köpa lös egendom. Paketet är utformat för kommersiella B2B-relationer där parterna behöver tydliga regler om varor, lager, instruktioner, kundavtal, pris, provision, redovisning, kreditrisk, självinträde, moms, reklamation, sekretess, ansvar, uppsägning och avgångsvederlag.
Mallpaketet är juridiskt granskat mot gällande svensk rätt och aktuell myndighetsvägledning per 4 oktober 2026 och framtaget för praktisk användning under 2026/2027. Paketet innehåller ett svenskt Kommissionsavtal, ett komplett engelskspråkigt Commission Agreement enligt svensk rätt samt en separat detaljerad användarguide.
Leverans: 3 dokument i både Word (DOCX) och PDF – totalt 6 filer, 25 A4-sidor och 12 bilagor/schedules. Produkten levereras digitalt. Ingen fysisk vara skickas.
Detta ingår
- Kommissionsavtal 2026/2027 – svensk version, 10 sidor med 26 avtalsavsnitt och 12 bilagor.
- Commission Agreement 2026/2027 – English / Swedish law, 10 sidor med motsvarande struktur och 12 schedules.
- Detaljerad användarguide, 5 sidor med steg-för-steg-instruktioner, moms- och avtalsrättsliga kontrollpunkter samt slutchecklista.
Vad är ett kommissionsavtal?
Enligt Kommissionslag (2009:865) är kommission ett uppdrag att för en annan persons räkning men i eget namn sälja eller köpa lös egendom. Den som utför uppdraget är kommissionär och den vars ekonomiska intresse affären gäller är kommittent.
Det centrala är alltså att kommissionären blir den synliga avtalsparten mot tredje man, samtidigt som transaktionen ekonomiskt genomförs för kommittentens räkning.
Skillnaden mot handelsagentur och återförsäljning
Mallen innehåller en tydlig avgränsning mellan tre vanliga distributionsformer:
- Kommission: mellanmannen handlar i eget namn men för kommittentens räkning.
- Handelsagentur: agenten verkar för huvudmannens räkning och avtalet med kunden sluts i huvudmannens namn eller genom att agenten förmedlar anbud till huvudmannen.
- Återförsäljning: återförsäljaren köper normalt varan och säljer vidare i eget namn och för egen ekonomisk räkning.
Denna skillnad påverkar bland annat vem som är avtalspart mot slutkunden, vem som äger lagret, hur kreditrisk hanteras och vilka lagregler som gäller.
Försäljningskommission eller inköpskommission
Bilaga 2 gör det möjligt att välja om uppdraget avser:
- försäljningskommission,
- inköpskommission, eller
- båda.
Kommissionslagen gäller köp och försäljning av lös egendom. Paketet är därför inte avsett att användas oförändrat som rent tjänsteförmedlingsavtal eller för fastighetsöverlåtelser.
26 avtalsavsnitt
Huvudavtalet behandlar bland annat:
- parter och bakgrund,
- kommissionsuppdragets rättsliga karaktär,
- varor, marknad, territorium och försäljningskanaler,
- instruktioner, lojalitet och informationsplikt,
- lager, vård och avskiljande,
- avtal med tredje man,
- pris, rabatter och kommersiella instruktioner,
- självinträde och kombination,
- provision och kostnadsersättning,
- redovisning och avräkning,
- kreditrisk och kundförluster,
- moms och fakturering,
- produktansvar, reklamation och konsumentkrav,
- varumärken och marknadsföring,
- sekretess och företagshemligheter,
- GDPR och informationssäkerhet,
- compliance och sanktioner,
- audit och kontroll,
- försäkring och ansvar,
- panträtt och innehållanderätt,
- avtalstid och ordinarie uppsägning,
- omedelbar uppsägning och konkurs,
- avgångsvederlag,
- överlåtelse och underkommissionär,
- lagval och tvist,
- underskrifter.
12 praktiska bilagor / schedules
- Parter, kontakt och behörighet – vem får besluta om pris, rabatt och avtalsändringar?
- Uppdrag, varor och marknad – typ av kommission, produkter, territorium och kanaler.
- Lager, vård och försäkring – lagerplats, inventering, svinn, avskiljande och retur.
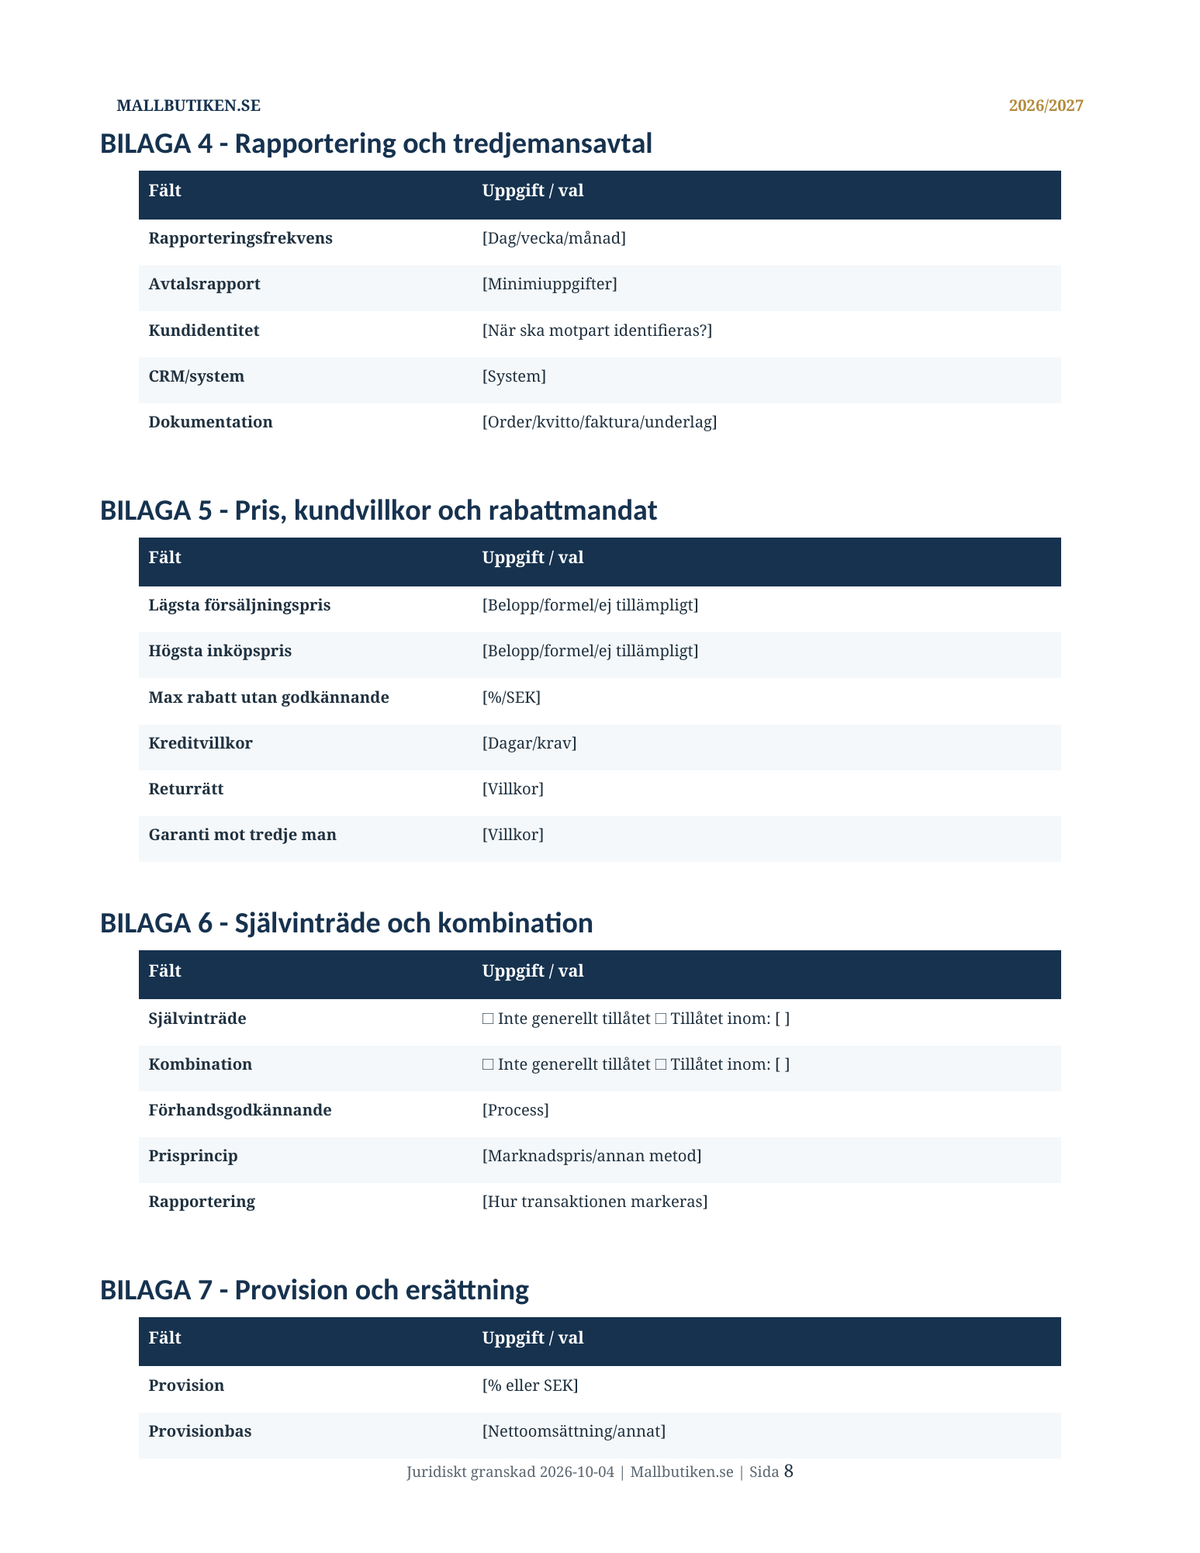
- Rapportering och tredjemansavtal – rapporteringsfrekvens, kundidentitet och system.
- Pris, kundvillkor och rabattmandat – lägsta/högsta pris, kreditvillkor och garanti.
- Självinträde och kombination – uttryckliga val för intressekonfliktssituationer.
- Provision och ersättning – provisionsprocent, bas, returer, moms, frakt och kostnader.
- Avräkning, pengar och kreditrisk – bankkonto, avskiljande, inkasso och fordringsövertagande.
- Moms och fakturering – VAT-nummer, fakturaflöde och internationella transaktioner.
- Produkt, reklamation, retur och IP – produktspecifikation, konsumentförsäljning och varumärken.
- Sekretess, GDPR och audit – roller, incidentfrist och kontrollrätt.
- Ansvar, försäkring, avtalstid och tvist – ansvarstak, uppsägning och forum.
Kommittenten behåller normalt äganderätten till kommissionsvarorna
Kommissionslagen innehåller ett viktigt sakrättsligt skydd. När varor lämnas till kommissionären för försäljning förblir kommittenten som huvudregel ägare fram till att äganderätten går över till tredje man eller, vid tillåtet självinträde, till kommissionären.
Mallen innehåller därför särskilda regler om:
- märkning och identifiering av kommissionsvaror,
- avskiljande från andra varor,
- inventering,
- svinn och skador,
- försäkring,
- retur av osålda varor.
Det är särskilt viktigt när kommissionären lagerhåller varor åt flera olika uppdragsgivare.
Kommissionären är avtalspart mot kunden
När kommissionären säljer till tredje man görs det i kommissionärens eget namn. Tredje man får därför som huvudregel rätt mot kommissionären och inte direkt mot kommittenten.
Detta påverkar hur kundvillkor, fakturering, garanti, reklamation och kreditrisk bör struktureras. Bilaga 4 och 5 är särskilt utformade för att dokumentera dessa frågor.
Om slutkunden är konsument
Själva kommissionsavtalet är ett B2B-avtal mellan kommittent och kommissionär, men slutkunden kan ändå vara konsument. Då gäller tvingande konsumenträtt mot den part som säljer till konsumenten.
Kommissionslagen innehåller dessutom särskilda regler som under vissa förutsättningar gör det möjligt för en konsument att rikta felanspråk även mot kommittenten i tidigare säljled. Paketet markerar därför konsumentförsäljning som en separat kontrollpunkt.
Instruktioner och pris
Kommissionären ska enligt lagen ta till vara kommittentens intresse och följa instruktioner. Kommittenten kan exempelvis ange ett lägsta pris vid försäljningskommission eller högsta pris vid inköpskommission.
Om instruktionen inte kan eller bör följas ska kommissionären under lagens förutsättningar begära nya instruktioner eller avbryta uppdraget, om det inte finns särskilda skäl att agera på annat lämpligt sätt.
Bilaga 5 innehåller därför konkreta fält för pris, rabattmandat, kredittid, retur och garanti.
Självinträde – kommissionären blir själv köpare eller säljare
Självinträde innebär att kommissionären själv träder in som köpare eller säljare i den affär som skulle genomföras för kommittentens räkning.
Det kan skapa en tydlig intressekonflikt. Kommissionslagen reglerar när självinträde och så kallad kombination får ske. Paketets Bilaga 6 har därför standardvalet att självinträde inte är generellt godkänt utan måste ha tydligt stöd i lag eller särskilt godkännande.
Om självinträde eller kombination sker ska detta också redovisas öppet till kommittenten.
Provision – när tjänas den in?
En handelskommissionär har enligt lagen rätt till provision på avtal som ingås under uppdragstiden för kommittentens räkning. Vid vissa områdes- eller kundkretsupplägg kan provisionsrätten vara bredare.
Bilaga 7 gör provisionsmodellen konkret genom separata fält för:
- provisionsprocent eller fast belopp,
- provisionsbas,
- minimiersättning,
- returer och kreditnotor,
- frakt och moms,
- godkända kostnader,
- utbetalningsfrekvens.
Kommissionslagen innehåller dessutom vissa tvingande skyddsregler för handelskommissionärens rätt till provision.
Redovisning och verkligt pris mot tredje man
Kommissionären ska redovisa uppdraget och det pris som har avtalats med tredje man. Mallen kräver därför ett spårbart underlag som visar:
- kund- eller leverantörsavtal,
- faktiskt pris,
- rabatter,
- returer,
- provision,
- kostnadsersättning,
- moms,
- nettobelopp till kommittenten.
Bilaga 8 innehåller också audit- och dokumentationspunkter för situationer där kommittenten behöver kontrollera avräkningen.
Kreditrisk och kundidentitet
Kommissionslagen innehåller särskilda regler om kommissionärens ansvar när kommissionären inte uppger vem tredjemansavtalet har ingåtts med. Paketet gör därför frågan om kundidentitet till ett aktivt avtalsval istället för att lämna den oreglerad.
Bilaga 8 anger också vem som ansvarar för kreditprövning, inkasso och kundförlust samt hur ett eventuellt övertagande av kommissionärens anspråk mot tredje man ska hanteras.
Panträtt och säkerhetsrätt
Kommissionslagen kan ge kommissionären panträtt i kommittentens varor och i vissa fordringar som säkerhet för provision och annan ersättning. Kommissionären kan också under vissa förutsättningar ha rätt att hålla inne material eller stoppa utlämnande.
Mallen försöker därför inte skriva bort sådana lagstadgade rättigheter med en förenklad standardklausul. Eventuella ytterligare säkerheter dokumenteras i Bilaga 12.
Moms – viktigt att skilja från civilrättsligt ägande
Skatteverket behandlar förmedling i eget namn för annans räkning som ett särskilt momsflöde. I relevanta situationer anses varan eller tjänsten omsatt i två led: från huvudmannen till förmedlaren och från förmedlaren till kunden.
Det betyder att den civilrättsliga regeln om vem som äger kommissionsvaran inte ensam avgör hur fakturor och moms ska hanteras.
Bilaga 9 innehåller därför:
- parternas VAT-nummer,
- vem som fakturerar slutkunden,
- hur faktura/avräkning sker mellan parterna,
- kontrollpunkt för import/export,
- kontrollpunkt för VMB och konsignationslager.
Uppsägningstider – särskild lagstadgad trappa
För ett varaktigt kommissionsavtal på obestämd tid innehåller Kommissionslagen särskilda uppsägningstider. Grundmodellen är:
- 1 månad under första uppdragsåret,
- 2 månader under andra året,
- 3 månader under tredje året,
- därefter ytterligare en månad per påbörjat år,
- maximalt 6 månader.
Om parterna avtalar längre uppsägningstid får kommittentens uppsägningstid inte vara kortare än kommissionärens. Bilaga 12 påminner därför användaren att kontrollera lagen innan en standardtid anges.
Avgångsvederlag – kan inte bara skrivas bort
Vid varaktig handelskommission kan kommissionären ha rätt till avgångsvederlag när avtalet upphör, bland annat om kommissionären har tillfört nya kunder eller väsentligt ökat handeln och kommittenten fortsätter att ha väsentlig nytta av detta.
Avgångsvederlaget är enligt lagen begränsat till högst ett belopp motsvarande ett års genomsnittlig provision enligt den lagstadgade beräkningsmodellen. Kravet måste göras gällande inom ett år från avtalets upphörande.
Paketet innehåller därför inte en felaktig standardklausul som säger att kommissionären alltid avstår från avgångsvederlag.
Finansiella instrument – särskild avgränsning
Kommissionslagen innehåller särskilda undantag när uppdraget avser handel med finansiella instrument. Denna mall är i första hand utformad för kommersiell kommission avseende andra typer av lös egendom och ska inte användas oförändrad för värdepappershandel eller reglerad finansiell verksamhet.
Engelsk Commission Agreement enligt svensk rätt
Den engelska versionen innehåller samma juridiska struktur och 12 schedules. Den är avsedd när kommittent, kommissionär, koncernfunktion eller rådgivare arbetar på engelska men svensk materiell rätt ska tillämpas.
Det är alltså ett English-language Commission Agreement under Swedish law – inte ett brittiskt eller amerikanskt agency agreement.
Detaljerad användarguide ingår
Guiden förklarar steg för steg:
- hur kommission skiljer sig från agentur och återförsäljning,
- hur försäljnings- respektive inköpskommission väljs,
- hur lager och äganderätt hanteras,
- hur provisionen definieras,
- självinträde och kombination,
- uppsägningstid och avgångsvederlag,
- moms- och fakturaflödet,
- konsumentförsäljning,
- slutchecklista före signering.
Granskad för 2026/2027
Den juridiska genomgången är daterad 4 oktober 2026. Paketet har kontrollerats mot bland annat:
- Kommissionslag (2009:865),
- lag (1915:218) om avtal och andra rättshandlingar på förmögenhetsrättens område,
- Konsumentköplag (2022:260), där försäljning sker till konsument,
- Mervärdesskattelag (2023:200),
- Dataskyddsförordningen (EU) 2016/679 (GDPR),
- lag (2018:558) om företagshemligheter.
Benämningen 2026/2027 innebär att dokumenten är genomgångna mot rättsläget och myndighetsinformationen vid granskningsdatumet. Vid senare lagändring eller ändrad myndighetspraxis bör en ny kontroll göras.
Format och leverans
3 dokument • 6 filer • 25 sidor • 12 bilagor/schedules
- Word (DOCX) – fullt redigerbart.
- PDF – för referens, utskrift och layoutkontroll.
- Svenska + engelska huvudavtal.
- Digital leverans – ingen fysisk produkt skickas.
Viktigt
Mallpaketet är ett professionellt generellt avtalsunderlag och ersätter inte individuell juridisk, skattemässig eller redovisningsmässig rådgivning. Finansiella instrument, internationella lager- och importupplägg, VMB, omfattande konsumentförsäljning, reglerade produkter eller andra komplexa kommissionsstrukturer bör bedömas separat.