Svenska Dokumentmallar
Nekat eller avslutat bankkonto – omprövning, KYC och ARN | Word/PDF/Excel
Nekat eller avslutat bankkonto – omprövning, KYC och ARN | Word/PDF/Excel
- Filformat
- DOCX, PDF, XLSX
- Dokumentspråk
- Fem svenska arbetsmallar svensk användarguide separat English User Guide och svenskt Excelregister
- Antal filer
- 7
Digital nedladdning. Ingen fysisk produkt skickas.
Det gick inte att ladda hämtningstillgänglighet
Om dokumentmallen
Har banken nekat dig att öppna ett bankkonto, begärt omfattande kundkännedom eller sagt upp ditt befintliga betalkonto? Det här specialiserade dokumentpaketet för svenska konsumenter hjälper dig att formulera en tydlig ansökan om betalkonto med grundläggande funktioner, svara säkert på bankens frågor, begära omprövning av ett avslag eller en uppsägning och sammanställa en saklig bilaga till ARN om tvisten kvarstår.
Viktigt före köp: en rätt till grundläggande betalkonto är inte en generell rätt att få BankID, Swish, kreditkort, bolån eller företagskonto. Banken får neka eller avsluta betalkonton när lagens särskilda förutsättningar är uppfyllda, bland annat vid vissa penningtvättsrisker. Paketet utlovar ingen särskild utgång.
Vad innehåller paketet?
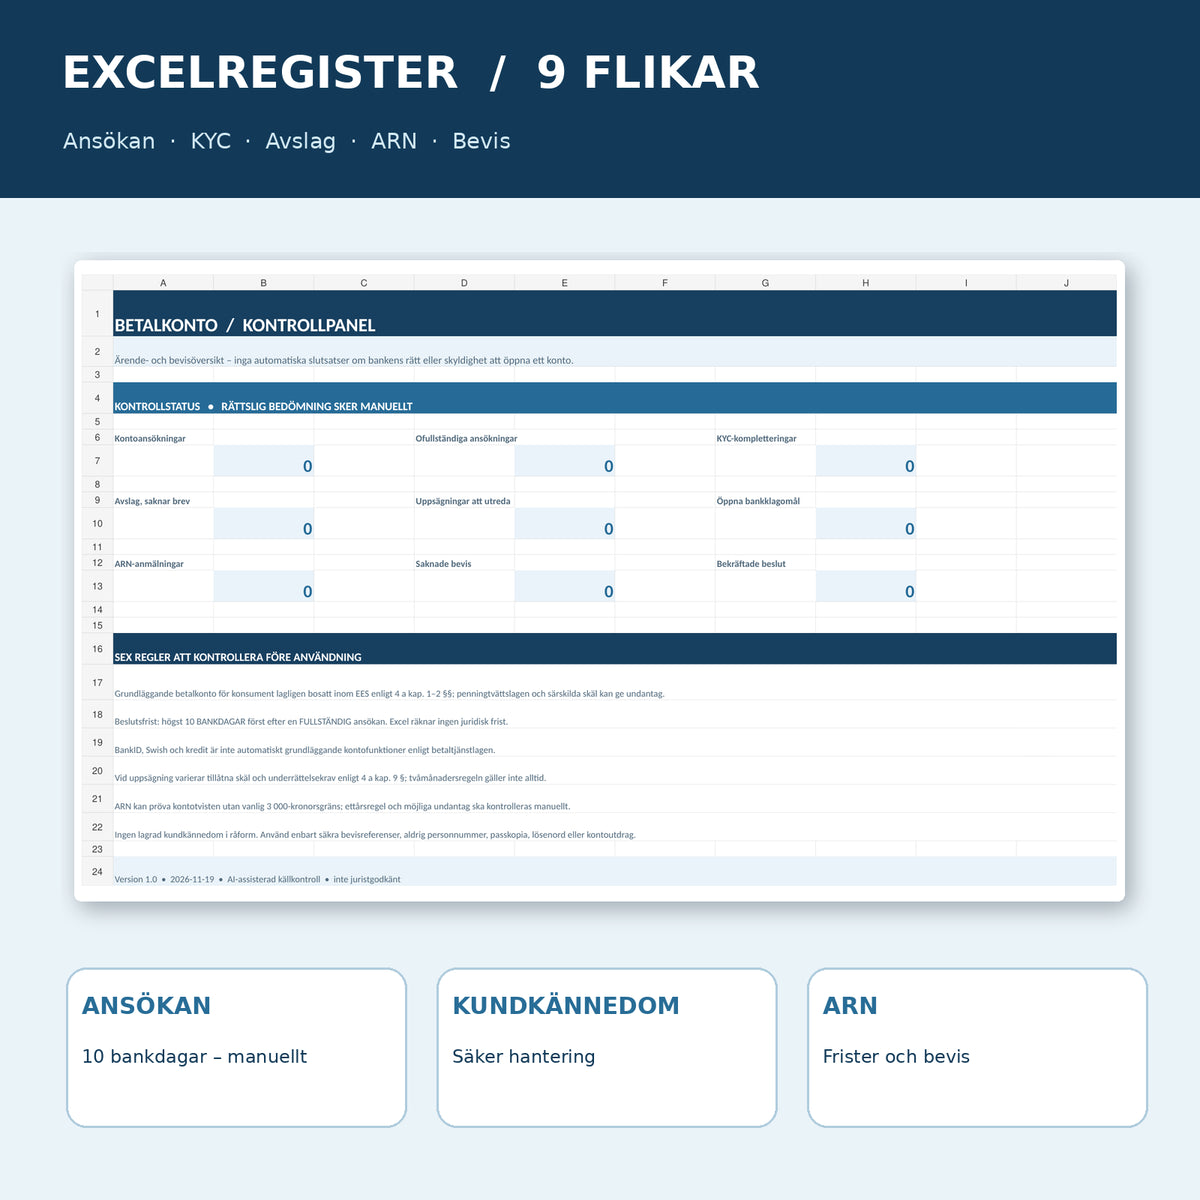
15 filer: fem svenska arbetsdokument, svensk användarguide och en separat engelsk användarguide, samtliga i redigerbar Word (DOCX) och motsvarande sökbar och utskrivbar PDF. Därtill en svenskspråkig Excelarbetsbok (XLSX) med nio flikar och 709 administrativa formelceller. Det är sju olika textdokument i två filformat, inte fjorton olika juridiska blanketter. PDF-filerna saknar interaktiva formulärfält; använd Word-versionen för att ändra text. Filerna fungerar i Microsoft Office och kompatibla program. Leveransformatet är digital ZIP.
01. Paketets innehåll
Fem svenska arbetsmallar: (1) ansökan om betalkonto, (2) begäran om precisering av kundkännedom och säker komplettering, (3) klagomål efter avslag, (4) invändning mot uppsägning och (5) ARN-sakbilaga. Dessutom svensk användarguide och English User Guide i Word/PDF, samt Excelregister med nio flikar. 7 DOCX + 7 sökbara PDF + 1 XLSX = 15 filer.
02. Vad filerna innehåller
Konkreta brevtexter och fält för bank, kontoansöknings-ID, datum för fullständig ansökan, bankens kompletteringsbegäran, säker insändningskanal, skriftliga beslut, klagomålsreferenser, uppsägningsgrund enligt 4 a kap. 9 § betaltjänstlagen, ARN-yrkande, dokumentförteckning och säkra bevis-ID. Excel flaggar brister som UTRED FULLSTÄNDIGHET, SAKNAR SÄKER KANAL och KONTROLLERA ARN-FRIST – inte bankens juridiska skuld eller rätt till ett visst konto.
Har du rätt till ett bankkonto?
Enligt 4 a kap. 1 § lagen (2010:751) om betaltjänster ska ett kreditinstitut eller en filial till ett utländskt kreditinstitut i Sverige som huvudregel erbjuda konsumenter som är lagligen bosatta inom EES ett betalkonto med sådana grundläggande funktioner som institutet tillhandahåller andra konsumenter. Undantag gäller om detta strider mot penningtvättslagen (2017:630) eller om särskilda skäl finns.
Grundläggande funktioner enligt 4 a kap. 2 § omfattar bland annat att öppna och inneha konto, sätta in och ta ut pengar och genomföra vissa betalningar med debetkort och via överföring. BankID, Swish, kredit och låneprodukter hör inte automatiskt till den lagstadgade rätten. Den som har ett eget företag kan inte utan vidare använda konsumentbestämmelsen för att kräva ett företagskonto.
När måste banken svara – tio bankdagar?
Banken ska behandla en ansökan om betalkonto med grundläggande funktioner skyndsamt och besluta senast inom tio bankdagar efter att en fullständig ansökan tagits emot, enligt 4 a kap. 3 §. Fristen kan inte alltid räknas från första kontakt, ett bokat möte eller en ansökan där nödvändig kundkännedomsinformation ännu saknas. Därför finns särskilda fält för komplettering, säkert mottagningsbevis och när banken anser ansökan fullständig.
Om banken avslår ansökan ska den omedelbart lämna en kostnadsfri skriftlig underrättelse med information om klagomål och prövningsväg. Om möjligt ska skälen framgå. Det betyder inte att banken alltid får eller kan lämna ut samtliga interna penningtvättsbedömningar.
Kundkännedom och penningtvätt – vad kan du göra?
Banker måste förstå kundens identitet, kontots syfte och transaktioner. Finansinspektionens vägledning beskriver att riskhanteringen ska vara individuell och att hög risk inte i sig alltid ger anledning att neka konto. Banken kan samtidigt vara förhindrad att öppna eller behålla kontot om den inte kan uppnå tillräcklig kundkännedom eller hantera oacceptabla risker.
Dokument 02 hjälper dig att begära en tydlig lista över vilka uppgifter som saknas och vilken säker kanal som ska användas. Det är inte ett sätt att kringgå bankens legitima kontroller. Lägg aldrig passkopior, fullständiga kontonummer, personnummer, lösenord, koder eller känsliga kontoutdrag direkt i det öppna Excelregistret.
Uppsagt konto – gäller alltid två månaders uppsägningstid?
Nej. 4 a kap. 9 § betaltjänstlagen anger vissa grunder för uppsägning av betalkonto med grundläggande funktioner. Vid exempelvis 24 månaders uteblivna transaktioner och vissa särskilda skäl krävs minst två månaders skriftlig underrättelse. Vissa andra grunder kan ge omedelbar verkan, såsom avsiktligt olagligt användande eller kvalificerat oriktiga uppgifter vid kontoöppnandet. Den verkliga anledningen till bankens beslut måste kontrolleras. En spärr av ett betalningsinstrument eller en separat BankID-tjänst är inte automatiskt en uppsägning av hela betalkontot.
Alla filer – exakt leveransinnehåll
| Nr | Dokument | Vad du kan göra | Format |
|---|---|---|---|
| 01 | Ansökan om grundläggande betalkonto | Skriftlig konsumentansökan med begäran om bekräftelse när ansökan är fullständig. | DOCX + PDF |
| 02 | Kundkännedom – komplettering via säker kanal | Begär precisering av bankens KYC-frågor och dokumentera säkert insändningsunderlag. | DOCX + PDF |
| 03 | Klagomål efter avslag | Konkret begäran om ny individuell prövning och skriftligt beslut från klagomålsansvarig. | DOCX + PDF |
| 04 | Invändning mot uppsagt betalkonto | Begäran om att banken klargör vilken uppsägningsgrund och underrättelseregel som tillämpats. | DOCX + PDF |
| 05 | ARN-anmälan – sakbilaga | Faktabilaga till ARN:s officiella bankformulär, med klagomålshistorik och bevis-ID. | DOCX + PDF |
| 06 | Svensk användarguide | Beslutsträd, lagstöd, säkra datarutiner och praktiska steg. | DOCX + PDF |
| 07 | English User Guide | English instructions for the five Swedish working forms and Swedish Excel workbook. | DOCX + PDF |
| 08 | Excelärenderegister | Nio flikar för ansökningar, KYC, avslag, uppsägning, bankklagomål, ARN och bevis. | XLSX |
Excel – nio flikar med kontrollformler
Översikt · Ansökningar · KYC-underlag · Avslag · Uppsägningar · Bankklagomål · ARN-ärenden · Bevis · Läs mig. Excel räknar antal ansökningar, administrativa dokumentationsbrister, KYC-kompletteringar, saknade beslutsbrev och öppna bankklagomål. Den hjälper dig att följa en faktisk beviskedja mellan dokument, klagomål och eventuellt ARN-ärende.
Testade fiktiva fall: ofullständig kontoansökan gav signalen UTRED FULLSTÄNDIGHET; en fullständig och bekräftad ansökan gav KONTROLLERA 10 BANKDAGAR; en KYC-begäran utan bekräftad säker kanal gav SAKNAR SÄKER KANAL; en uppsägning med angiven grund gav KONTROLLERA UNDERRÄTTELSE. En ARN-ansökan utan vald officiell blankett gav OFFICIELL BLANKETT. Dessa signaler är administrativa, inte juridiska slutsatser. Testuppgifterna är rensade ur kundversionen.
Så använder du mallarna
- Bestäm vilken situation du befinner dig i: ny ansökan, nekat konto, uppsagt konto eller en begränsad tilläggstjänst.
- Bevara bankens faktiska besked: spara datum, originalbrev och säker bevisreferens.
- Vid en ny ansökan: använd dokument 01 och begär bekräftelse på vilka handlingar banken behöver för en fullständig ansökan.
- Vid KYC-komplettering: använd dokument 02, lämna uppgifter genom bankens säkra kanal och spara mottagningsbevis.
- Vid avslag: använd dokument 03 och klaga till bankens klagomålsansvariga med sakligt och verifierbart underlag.
- Vid uppsägning: använd dokument 04 för att begära tillämpad grund och kontrollera vilken underrättelse som krävs.
- Om tvisten inte löses: använd dokument 05 som bilaga till ARN:s officiella bankanmälan. Kontrollera frister och bankens tidigare svar.
ARN och FI – vad är skillnaden?
ARN kan pröva tvister om rätten till ett grundläggande betalkonto. Den vanliga värdegränsen om 3 000 kr gäller inte denna kontokategori. En anmälan behöver normalt ha kommit in inom ett år från konsumentens första klagomål till banken, med särskilda undantag när bankens interna klagomålsbehandling pågått länge. Läs ARN:s aktuella anvisningar och använd dess officiella formulär.
Finansinspektionen (FI) ansvarar för tillsynen över banker. FI:s information är värdefull för att förstå reglerna, men en tillsynssignal till FI är inte samma sak som att FI prövar din privata tvist eller automatiskt öppnar ett konto åt dig.
Vem kan ha nytta av paketet?
Nyanländ konsument inom EES: har laglig bosättning men behöver klargöra bankens identitets- och kundkännedomskrav innan ansökan kan bli fullständig.
Person med betalningsanmärkning: vill veta om den omständigheten verkligen kan motivera nekad grundläggande kontofunktion; FI framhåller att betalningsanmärkning eller sen kreditbetalning i sig inte är ett särskilt skäl.
Konsument vars konto sagts upp: behöver en tidslinje över bankens skriftliga underrättelse och den grund banken åberopar, utan att automatiskt anta att två månader alltid gäller.
Kund med kvarstående banktvist: vill bifoga strukturerad kronologi, skriftliga klagomål och bevis i en ARN-anmälan utan att dela hemliga bankuppgifter i onödan.
Vad ingår inte?
Ingen bankkontakt på dina vägnar, inget garanterat beslut, ingen digital kontoöppning, ingen BankID- eller Swish-anslutning, ingen kreditupplysning, ingen AML-riskbedömning åt banken, inga advokattjänster och ingen automatisk myndighetsanmälan. Dokumenten får inte användas för att lämna osanna uppgifter eller undanhålla nödvändiga kundkännedomsuppgifter. En säker och sanningsenlig KYC-process är en förutsättning för den rättsliga prövningen.
Relaterade dokumentmallar
Om tvisten gäller en obehörig autogirodragning snarare än att banken nekar konto kan Felaktig autogirodragning – återbetalning och stoppbegäran passa bättre. För en mer generell konsumenttvist finns ARN-anmälan – konsumenttvist och bevisning. Den här produkten är specialiserad på konsumentens lagstadgade tillgång till grundläggande betalkonto och bankens KYC-/uppsägningsbeslut.
Vanliga frågor (FAQ)
Har jag alltid rätt att få ett bankkonto?
Nej. Konsumenter lagligen bosatta inom EES har som huvudregel rätt till ett grundläggande betalkonto, men banken kan neka om penningtvättslagstiftningen hindrar det eller om särskilda skäl finns.
Har banken alltid tio dagar på sig?
Beslut ska fattas senast inom tio bankdagar efter att en fullständig ansökan mottagits. Det är inte alltid samma datum som första kontakten.
Kan banken neka mig på grund av betalningsanmärkning?
FI förklarar att en betalningsanmärkning eller sena kreditbetalningar i sig inte utgör särskilda skäl att neka ett grundläggande betalkonto. En individuell bedömning av övriga omständigheter måste ändå göras.
Måste banken ge mig BankID och Swish?
Nej. De tjänsterna är inte automatiskt grundläggande betalkontofunktioner enligt 4 a kap. betaltjänstlagen.
Måste banken alltid ge mig två månaders uppsägningstid?
Nej. 4 a kap. 9 § innehåller olika grunder och tidsregler. Vissa grunder kräver minst två månaders underrättelse medan andra kan ge omedelbar verkan.
Vad gör jag om banken kräver ID eller uppgifter om pengarnas ursprung?
Begär precisering av vad som behövs och lämna sanna uppgifter i bankens säkra kanal. Banken är skyldig att följa penningtvättsreglerna och kan annars vara förhindrad att erbjuda kontot.
Kan ARN pröva tvisten utan att jag kräver 3 000 kronor?
Ja. ARN:s vanliga värdegräns gäller inte tvister om tillgång till betalkonto enligt 4 a kap. betaltjänstlagen. Övriga prövningsvillkor och tidsfrister gäller fortfarande.
Är Excel en automatisk juridisk preskriptionskalkylator?
Nej. Den visar administrativa påminnelser om beslut, bevis och manuella fristkontroller; den beräknar inte bindande klagomåls- eller ARN-frister.
Kan jag skicka detta paket direkt till banken utan ändringar?
Nej. Välj det dokument som motsvarar ditt ärende, fyll endast i riktiga uppgifter, kontrollera bankens adress och skicka relevanta KYC-handlingar separat genom verifierad säker kanal.
Är filerna ifyllningsbara på engelska?
De fem arbetsmallarna och Excel är på svenska. English User Guide ingår. Wordfilerna kan redigeras; PDF-filerna är sökbara och utskrivbara men saknar interaktiva formulärfält.
Juridiska källor och granskningsstatus
Produktversion 1.0 · AI-assisterad källkontroll 19 november 2026. Primärkälla lagen (2010:751) om betaltjänster, särskilt 4 a kap. 1–3 och 9 §§. För undantag och KYC se lagen (2017:630) om åtgärder mot penningtvätt och finansiering av terrorism, FI:s rättighetsinformation och FI:s tillämpningsvägledning. ARN:s regler: Banktvister – ARN. Ingen oberoende jurist har granskat eller godkänt handlingarna, och varken bank eller myndighet har certifierat paketet. Kontrollera aktuellt rättsläge och villkoren i ditt individuella ärende.