Svenska Dokumentmallar
النظام الداخلي لمجلس الإدارة وتوجيهات المدير التنفيذي 2026/2027 – تعليمات إعداد التقارير، مصفوفة التفويض ودليل الاستخدام Word/PDF
النظام الداخلي لمجلس الإدارة وتوجيهات المدير التنفيذي 2026/2027 – تعليمات إعداد التقارير، مصفوفة التفويض ودليل الاستخدام Word/PDF
 تنزيل القالب متاح مباشرة بعد الشراء. يتم دائمًا تسليم قوالب المستندات الخاصة بنا بتنسيقات قابلة للتخصيص.
 إذا لم تكن متأكدًا من القالب المناسب أو كيفية إكماله، فيرجى الاطلاع على المعلومات ذات الصلة ضمن علامة التبويب "المعلومات القانونية" في قائمتنا الرئيسية.
 تم تصميم قوالبنا وفقًا للتشريعات والممارسات الحالية في كل مجال لضمان صحة المستندات التي تقوم بإنشائها من الناحية القانونية.


فشل في تحميل توفر التنزيل
النظام الداخلي لمجلس الإدارة وتعليمات المدير التنفيذي 2026/2027 – تعليمات إعداد التقارير، مصفوفة التفويض، والدليل الإرشادي
هذه حزمة متكاملة لحوكمة الشركات مخصصة للشركات المساهمة السويدية التي ترغب في خلق توزيع واضح وموثق للمسؤوليات بين مجلس الإدارة، ورئيس مجلس الإدارة، والمدير التنفيذي. تحتوي الحزمة على النظام الداخلي، وتعليمات المدير التنفيذي، وتعليمات إعداد التقارير، ومصفوفة اتخاذ القرار والتفويض، والدورة السنوية لمجلس الإدارة، بالإضافة إلى دليل مستخدم مفصل.
تم مراجعة نماذج الحزمة قانونياً بتاريخ 5 أكتوبر 2026 وفقاً لأحكام قانون الشركات (2005:551)، بصيغته المعدلة حتى SFS 2026:783، مع مراعاة خاصة للفوارق في القواعد بين الشركات المساهمة الخاصة والعامة.
التسليم: 6 مستندات منفصلة بصيغتي Word (DOCX) وPDF – بإجمالي 12 ملفاً و15 صفحة A4 لكل سلسلة تنسيق.
محتويات الحزمة
- النظام الداخلي لمجلس الإدارة 2026/2027 – 3 صفحات.
- تعليمات المدير التنفيذي 2026/2027 – 3 صفحات.
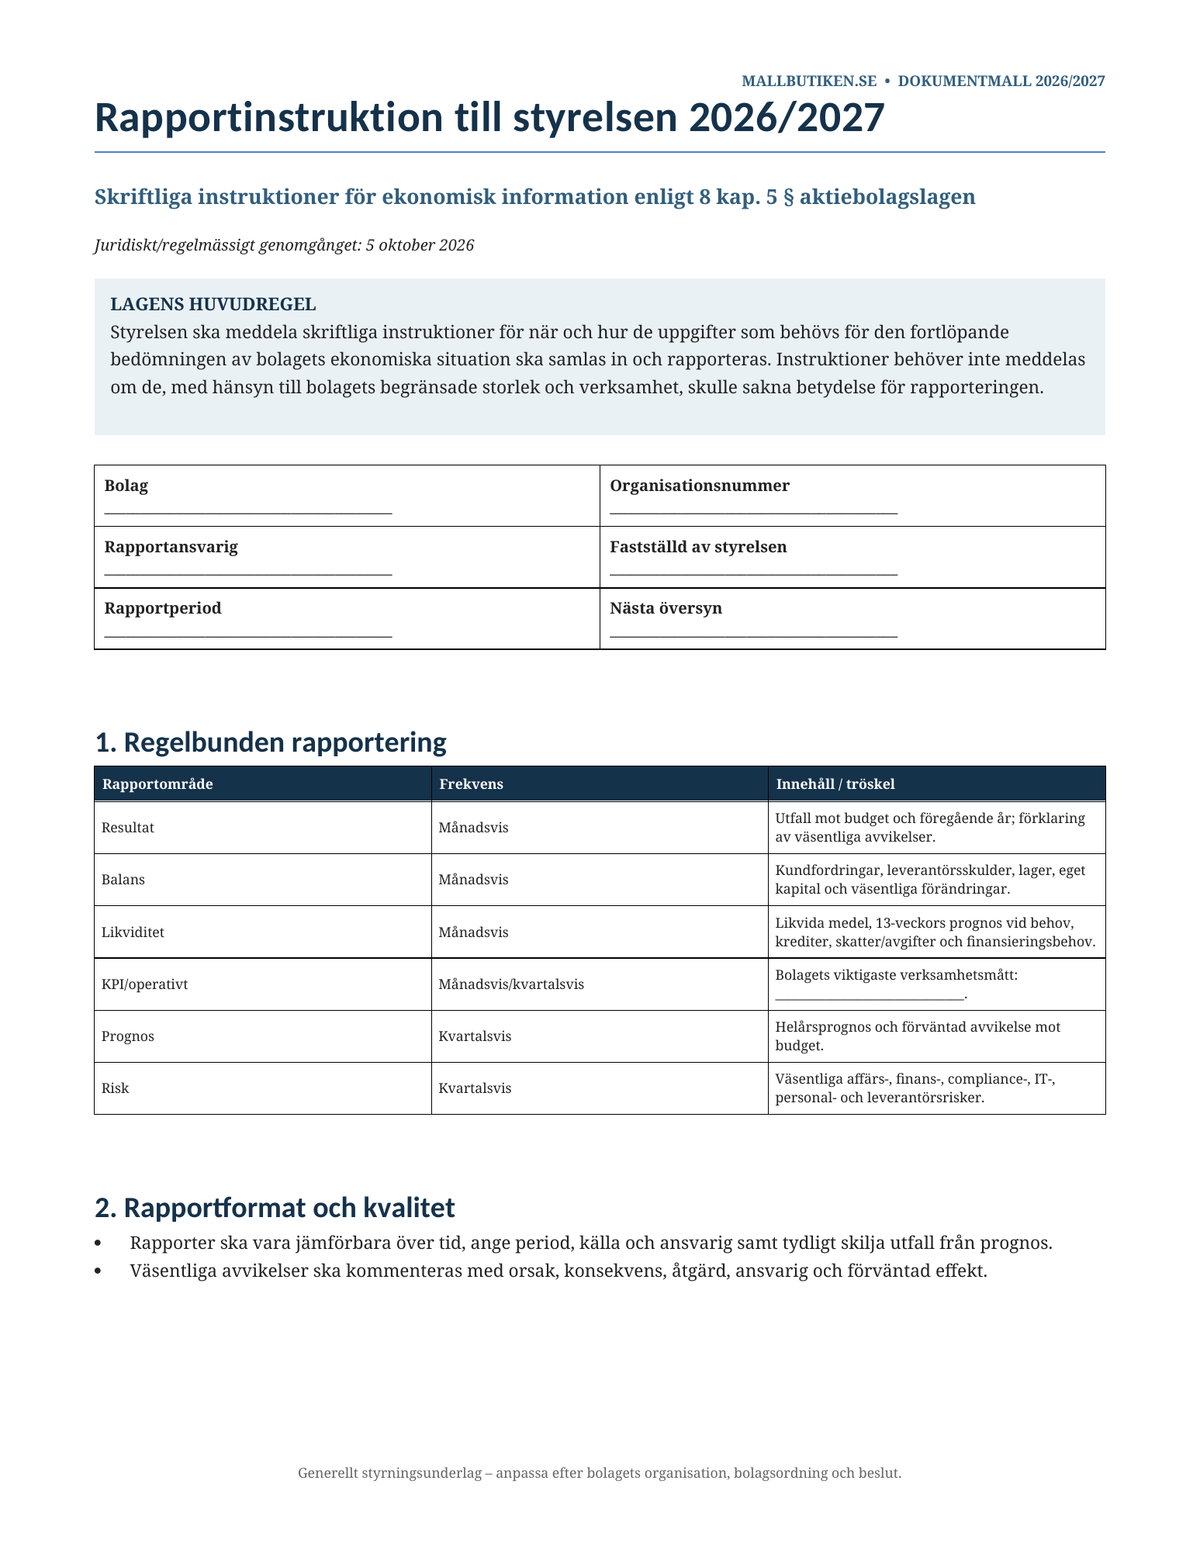
- تعليمات إعداد التقارير الموجهة لمجلس الإدارة – 2 صفحة.
- مصفوفة اتخاذ القرار والتفويض (مجلس الإدارة/المدير التنفيذي) – 2 صفحة.
- الدورة السنوية لمجلس الإدارة – 2 صفحة.
- دليل المستخدم المفصل – 3 صفحات.
فرق جوهري: الشركة المساهمة الخاصة والعامة
لقد صُممت هذه الحزمة بعناية لتجنب خطأ قانوني شائع في النماذج القديمة.
الشركات المساهمة الخاصة ليس لديها متطلب قانوني عام يفرض وضع نظام داخلي مكتوب أو تعليمات مكتوبة خاصة بالمدير التنفيذي سنوياً. إذ تم إلغاء الأحكام العامة السابقة في الفصل 8، المادتين 6-7 من قانون الشركات في عام 2014.
ومع ذلك، يمكن لمجلس إدارة الشركة المساهمة الخاصة اختيار استخدام نظام داخلي وتعليمات للمدير التنفيذي طوعاً لتوضيح المسؤوليات، والصلاحيات، وحدود اتخاذ القرار، وآليات إعداد التقارير. وعملياً، يكون هذا قيّماً للغاية عندما تضم الشركة عدة أعضاء في مجلس الإدارة، أو مديراً تنفيذياً خارجياً، أو عمليات أكبر أو تنظيماً أكثر تعقيداً.
أما بالنسبة للشركات المساهمة العامة، فتطبق قواعد خاصة:
- يجب على مجلس الإدارة، وفقاً للفصل 8 المادة 46 أ من قانون الشركات، اعتماد نظام داخلي مكتوب سنوياً.
- يجب على مجلس الإدارة، وفقاً للفصل 8 المادة 46 ب من قانون الشركات، وضع تعليمات مكتوبة حول توزيع العمل بين مجلس الإدارة والمدير التنفيذي والأجهزة الأخرى التي يشكلها المجلس.
- يجب أن يكون للشركة المساهمة العامة دائماً مدير تنفيذي.
لا يمكن تفويض مسؤولية مجلس الإدارة
يتحمل مجلس الإدارة، وفقاً للفصل 8 المادة 4 من قانون الشركات، المسؤولية عن تنظيم الشركة وإدارة شؤونها. ويتعين على المجلس، من بين أمور أخرى:
- تقييم الوضع المالي للشركة بشكل مستمر،
- ضمان وجود رقابة كافية على المحاسبة وإدارة الأموال،
- التأكد من خضوع الظروف المالية للشركة للرقابة بطريقة مناسبة،
- التصرف بعناية عند تفويض المهام،
- التحقق باستمرار من استمرارية إمكانية تنفيذ التفويض.
وبالتالي، يمكن لمصفوفة التفويض توضيح مهام كل طرف، لكنها لا تلغي المسؤولية القانونية الشاملة لمجلس الإدارة.
النظام الداخلي لمجلس الإدارة
يوفر النظام الداخلي هيكلاً عملياً لعمل المجلس نفسه ويتضمن، من بين أمور أخرى:
- فئة الشركة والأساس القانوني،
- المهام الرئيسية لمجلس الإدارة،
- أدوار الرئيس والأعضاء والأعضاء البدلاء والمدير التنفيذي،
- وتيرة الاجتماعات وإجراءات الدعوة إليها،
- متطلبات وثائق اتخاذ القرار،
- نصاب اتخاذ القرار وتضارب المصالح (الاستبعاد)،
- محاضر الاجتماعات والتوثيق،
- المسائل المحجوزة عادة لمجلس الإدارة،
- إعداد التقارير والمراجعة السنوية.
ما الذي يجب أن ينظمه النظام الداخلي للشركة المساهمة العامة كحد أدنى؟
بالنسبة للشركة المساهمة العامة، يجب أن يحدد النظام الداخلي، وفقاً للفصل 8 المادة 46 أ من قانون الشركات:
- كيفية توزيع العمل بين أعضاء مجلس الإدارة عند الحاجة،
- عدد مرات انعقاد اجتماعات مجلس الإدارة،
- المدى الذي يشارك فيه الأعضاء البدلاء في عمل المجلس ويُدعون للاجتماعات.
يغطي النموذج هذه الأجزاء ولكنه يتضمن أيضاً قضايا حوكمة عملية تحتاجها العديد من الشركات بالإضافة إلى الحد الأدنى القانوني.
تعليمات المدير التنفيذي – الحد الفاصل بين المجلس والإدارة اليومية
يجب على المدير التنفيذي، وفقاً للفصل 8 المادة 29 من قانون الشركات، إدارة الإدارة اليومية وفقاً لتوجيهات وتعليمات المجلس. لا يوجد حد مالي عالمي في القانون يحدد الإدارة اليومية؛ حيث يعتمد التقييم على نشاط الشركة، وحجمها، وطبيعتها، والظروف الملموسة.
تساعد تعليمات المدير التنفيذي المجلس في تحديد هذا الحد بوضوح وتتضمن، من بين أمور أخرى:
- المسؤوليات التشغيلية للمدير التنفيذي،
- الإدارة المالية والرقابة الداخلية،
- العقود والقرارات التجارية،
- قضايا المخاطر والامتثال،
- المسائل التي يجب عرضها على مجلس الإدارة،
- عتبات المبالغ والمخاطر،
- الإجراءات العاجلة،
- التوقيع باسم الشركة والوكالات،
- إعداد التقارير لمجلس الإدارة،
- تضارب المصالح.
الإجراءات العاجلة ذات الطابع غير المعتاد أو الأهمية الكبيرة
لا يحق للمدير التنفيذي عادةً اتخاذ قرارات بشأن إجراءات تقع خارج الإدارة اليومية. ومع ذلك، ينص قانون الشركات على استثناء خاص عندما لا يمكن انتظار قرار مجلس الإدارة دون ضرر جوهري على نشاط الشركة.
في مثل هذه الحالات، يجوز للمدير التنفيذي اتخاذ الإجراء، ولكن يجب إبلاغ مجلس الإدارة في أقرب وقت ممكن. يحتوي النموذج على قسم خاص لهذا الوضع.
تعليمات إعداد التقارير – متطلب قانوني مستقل مع استثناء هام
وفقاً للفصل 8 المادة 5 من قانون الشركات، يجب على مجلس الإدارة، كقاعدة عامة، إصدار تعليمات مكتوبة حول متى وكيف يتم جمع وإعداد التقارير عن المعلومات اللازمة للتقييم المالي لمجلس الإدارة.
ومع ذلك، لا يلزم إصدار تعليمات عندما تكون هذه التعليمات، نظراً لحجم الشركة المحدود ونشاطها، عديمة الأهمية للتقارير الموجهة للمجلس.
تتضمن تعليمات إعداد التقارير المنفصلة، من بين أمور أخرى:
- تقرير النتائج الشهري،
- تقرير الميزانية العمومية،
- تقارير السيولة،
- مؤشرات الأداء الرئيسية (KPIs) والمؤشرات التشغيلية،
- التوقعات وانحرافات الميزانية،
- تقارير المخاطر،
- الإبلاغ الفوري في حالة الأحداث غير العادية.
الإبلاغ الفوري لمجلس الإدارة
تساعد الحزمة الشركة في تحديد الأحداث التي لا ينبغي انتظار اجتماع مجلس الإدارة العادي القادم للتعامل معها مسبقاً. أمثلة:
- مخاطر السيولة أو التمويل الحادة،
- مخاطر نقص رأس المال أو خسارة جوهرية،
- خسارة كبيرة من عميل أو مورد،
- نزاع جوهري أو مسألة مع السلطات،
- شبهة مخالفة أو احتيال،
- حادث أمني تقني أو إلكتروني أو بيانات شخصية خطير،
- أي حدث آخر من نوع غير معتاد أو ذي أهمية كبيرة.
مصفوفة اتخاذ القرار والتفويض
تترجم المصفوفة المنفصلة توزيع المسؤوليات القانونية إلى صلاحيات عملية. حيث يمكن للشركة تحديد من يقرر بشأن أمور من بينها:
- المشتريات الجارية،
- الاستثمارات داخل وخارج الميزانية،
- القروض والائتمانات والضمانات،
- عقود العملاء والموردين،
- العقود الاستراتيجية أو طويلة الأجل،
- توظيف الموظفين،
- تعيين وإقالة المدير التنفيذي،
- النزاعات والتسويات،
- المعاملات مع الأطراف ذات الصلة.
تُترك عتبات المبالغ مفتوحة عمداً. حيث يجب تكييف الصلاحيات المناسبة مع حجم كل شركة على حدة، وسيولتها، وملف مخاطرها، ونموذج أعمالها.
السلطة الداخلية ليست هي نفسها التوقيع باسم الشركة
يشرح جزء أساسي من الدليل الفرق بين سلطة اتخاذ القرار الداخلية وبين الجهة التي يمكنها قانوناً تمثيل الشركة خارجياً.
تنظم تعليمات المدير التنفيذي ومصفوفة التفويض بشكل أساسي الصلاحيات الداخلية. يجب التحقق من التوقيع المسجل باسم الشركة والوكالات الخاصة بشكل منفصل. ولذلك، لا ينبغي للشركة أن تفترض أن عتبة المبلغ الداخلية تحكم تلقائياً الآثار القانونية تجاه الغير.
الدورة السنوية لمجلس الإدارة
تحتوي الحزمة على دورة سنوية من صفحتين مع تخطيط عملي لـ:
- الحساب الختامي والسنة السابقة،
- التقرير السنوي والجمعية العمومية السنوية،
- الاستراتيجية ومتابعة نصف السنة،
- السيولة والرقابة والجاهزية،
- الميزانية وخطة العمل،
- المراجعة السنوية لوثائق الحوكمة،
- تقويم الاجتماعات ونقاط مجلس الإدارة المتكررة.
نصاب اتخاذ القرار ووثائق مجلس الإدارة
يلفت النموذج الانتباه أيضاً إلى الفصل 8 المادة 21 من قانون الشركات: يكون مجلس الإدارة عادةً مكتمل النصاب عندما يكون أكثر من نصف العدد الإجمالي لأعضاء المجلس حاضرين، ما لم ينص النظام الأساسي للشركة على غير ذلك. لا يجوز اتخاذ قرارات إذا لم تُتح الفرصة لجميع الأعضاء، قدر الإمكان، للمشاركة والحصول على وثائق مرضية.
محاضر الاجتماعات
يجب تدوين محاضر لاجتماعات مجلس الإدارة. تُسجل القرارات، ويُعتمد المحضر بالطريقة التي يفرضها القانون، ويحق للعضو أو المدير التنفيذي طلب تسجيل رأيه المخالف.
يجب حفظ محاضر اجتماعات مجلس الإدارة بتسلسل رقمي وبطريقة آمنة.
تضارب المصالح (الاستبعاد)
تحتوي الحزمة على نقاط تفتيش واضحة لتضارب المصالح. لا يجوز استخدام التعليمات أو التفويض للالتفاف على قواعد تضارب المصالح في قانون الشركات. في حالة المعاملات مع الأطراف ذات الصلة أو تضارب مصالح آخر، يجب تقييم المسألة قبل مشاركة الشخص المعني في المعالجة أو اتخاذ القرار.
ما هي الشركات التي تناسبها هذه الحزمة؟
يمكن تكييف الحزمة لتناسب، من بين أمور أخرى:
- الشركات المساهمة الخاصة ذات المدير التنفيذي الخارجي،
- الشركات التي يقودها الملاك والتي تنمو وتحتاج إلى حوكمة شركة أوضح،
- الشركات ذات الأعضاء المتعددين في مجلس الإدارة،
- شركات المجموعات (القابضة)،
- الشركات المساهمة العامة،
- الشركات المقبلة على استثمار أو تمويل أو تغيير في الملكية.
قد تخضع الشركات المالية والأنشطة المنظمة الأخرى لقواعد خاصة إضافية يجب التحقق منها بشكل منفصل.
سير العمل الموصى به
- تحقق مما إذا كانت الشركة خاصة أم عامة واقرأ النظام الأساسي للشركة.
- كيف النظام الداخلي مع التنظيم الفعلي لمجلس الإدارة.
- حدد ما يُسمح للمدير التنفيذي التعامل معه ضمن الإدارة اليومية.
- املأ المبالغ الملموسة والعتبات النوعية في مصفوفة التفويض.
- حدد المعلومات التي يجب أن يتلقاها مجلس الإدارة وعدد مرات ذلك.
- قرر الأحداث التي يجب الإبلاغ عنها فوراً.
- تحقق من التوقيع المسجل باسم الشركة والوكالات بشكل منفصل.
- حدد الدورة السنوية وتقويم الاجتماعات.
- اعتمد وثائق الحوكمة في اجتماع مجلس الإدارة وأشر إلى مرجع المحضر.
- راجع الوثائق بانتظام ودائماً بعد تغييرات تنظيمية كبيرة.
مراجعة قانونية لعام 2026/2027
تمت مراجعة الحزمة بتاريخ 5 أكتوبر 2026 وفقاً لقانون الشركات (2005:551)، بصيغته السارية حتى SFS 2026:783، وبشكل خاص:
- الفصل 8 المادة 4 – المهام الرئيسية لمجلس الإدارة والتفويض.
- الفصل 8 المادة 5 – تعليمات مكتوبة حول إعداد التقارير لمجلس الإدارة.
- الفصل 8 المواد 17-24 – الرئيس، الاجتماعات، نصاب اتخاذ القرار، تضارب المصالح، والمحاضر.
- الفصل 8 المواد 27-29 – المدير التنفيذي والإدارة اليومية.
- الفصل 8 المواد 34-42 – تضارب المصالح، التمثيل، التوقيع باسم الشركة، وتجاوز الصلاحيات.
- الفصل 8 المواد 46 أ - 50 – قواعد خاصة للشركات المساهمة العامة.
التنسيق والتسليم
- 6 مستندات.
- 12 ملفاً في المجموع.
- Word (DOCX) + PDF.
- 15 صفحة A4 لكل سلسلة تنسيق.
- منتج رقمي – لا يتم إرسال أي بضاعة مادية.
أسئلة شائعة
هل يجب أن يكون لدى الشركة المساهمة الخاصة نظام داخلي لمجلس الإدارة؟
لا، ليس كمتطلب عام بموجب قانون الشركات. ومع ذلك، يمكن للشركة استخدام نظام داخلي طوعاً لحوكمة أوضح.
هل يجب أن يكون لدى الشركة المساهمة العامة نظام داخلي؟
نعم. يجب على مجلس الإدارة اعتماد نظام داخلي مكتوب سنوياً وفقاً للفصل 8 المادة 46 أ من قانون الشركات.
هل يجب أن يكون لدى الشركة المساهمة الخاصة مدير تنفيذي؟
لا. يمكن للشركة المساهمة الخاصة أن يكون لديها مدير تنفيذي ولكن ليس إلزامياً. أما الشركات المساهمة العامة فيجب أن يكون لديها مدير تنفيذي.
هل تعليمات إعداد التقارير إلزامية؟
يفرض الفصل 8 المادة 5 من قانون الشركات كقاعدة عامة متطلبات لتعليمات تقارير مكتوبة. توجد استثناءات إذا كانت التعليمات ستكون عديمة الأهمية نظراً لحجم الشركة المحدود ونشاطها.
هل تحدد تعليمات المدير التنفيذي من يحق له التوقيع باسم الشركة؟
ليس بمفردها. يجب التحقق من التوقيع المسجل باسم الشركة والوكالات الخاصة بشكل منفصل.
هل يمكن استخدام نفس النموذج من قبل شركة مساهمة خاصة وعامة؟
نعم، ولكن المستندات محددة بحيث يمكن التمييز بين المتطلبات القانونية وخيارات الحوكمة الطوعية ويجب تكييفها مع فئة الشركة.
هام
هذه نماذج حوكمة شركات عامة. قد تتطلب الأنشطة المنظمة، والمجموعات الكبيرة، والشركات المدرجة، والتوقيع المعقد باسم الشركة، والمعاملات مع الأطراف ذات الصلة، أو اتفاقيات المساهمين الخاصة، قواعد إضافية أو استشارة قانونية فردية.