
Insolvencia o falta de capital en una sociedad anónima: ¿cuál es la diferencia?

Respuesta breve: La insuficiencia de capital y la insolvencia son dos evaluaciones jurídicas distintas. La insuficiencia de capital se refiere al capital propio de la empresa en relación con el capital social registrado y puede dar lugar a las normas sobre el balance de control. La insolvencia implica que la empresa no puede pagar sus deudas legalmente y que esta incapacidad no es solo temporal. Una empresa puede tener uno de los dos problemas sin el otro, o ambos a la vez.
¿Cuándo debe el consejo de administración comprobar el capital propio?
Según el capítulo 25, artículo 13 de la Ley de Sociedades Anónimas, el consejo de administración debe actuar de inmediato cuando existan motivos para suponer que el capital propio, calculado según las normas específicas de la ley, es inferior a la mitad del capital social registrado. También algunas embargos infructuosos pueden dar lugar a un balance de control. Sin embargo, un balance de pérdidas o una baja disponibilidad de fondos bancarios no equivalen por sí mismos a un balance de control elaborado conforme a la ley.
Si el balance de control muestra una insuficiencia de capital según las normas, puede ser necesario convocar una primera junta extraordinaria. Si el capital no se restablece, también puede ser necesario convocar una segunda junta extraordinaria dentro del plazo legal. Nunca calcule los plazos a partir de una fecha de cierre contable arbitraria, y compruebe las excepciones específicas, por ejemplo, en el caso de una reestructuración empresarial. Lea también la guía existente sobre cuándo se requiere un balance de control.
¿Qué implica la insolvencia según la Ley de Quiebras?
El capítulo 1, artículo 2 de la Ley de Quiebras toma la capacidad de pago como punto de partida. La cuestión decisiva es si la empresa puede pagar sus deudas cuando legalmente vencen y si los problemas son más que temporales. Por lo tanto, realice una previsión realista de la tesorería, los impuestos vencidos y las facturas, los salarios, los pagos seguros de clientes, las posibilidades de crédito y los activos que realmente puedan liberarse a tiempo.
Tres ejemplos prácticos
A. Insuficiencia de capital, pero los pagos se mantienen. El capital de la empresa ha disminuido considerablemente, pero dispone de liquidez suficiente. Es posible que deba cumplirse con las normas del balance de control, aunque la quiebra no sea automáticamente una posibilidad.
B. Problemas de pago, pero existe capital contabilizado. La empresa posee, por ejemplo, maquinaria que no puede venderse rápidamente y no recibe los pagos de los clientes. La evaluación de insolvencia puede volverse urgente incluso sin que se haya detectado un desencadenante del balance de control.
C. Ambos problemas. El consejo de administración debe hacer un seguimiento de dos procesos paralelos y documentar las circunstancias reales. El asesoramiento jurídico es especialmente importante cuando existe riesgo de responsabilidad personal.
¿Qué debe hacer primero el consejo de administración?
- Verifique la contabilidad, el capital y las deudas actuales.
- Elabore una previsión de flujo de caja con supuestos claros.
- Evalúe por separado los requisitos del balance de control y la duración de la incapacidad de pago.
- Documente qué datos no son seguros.
- Registre las decisiones reales tomadas y consulte en cuestiones de responsabilidad complejas.
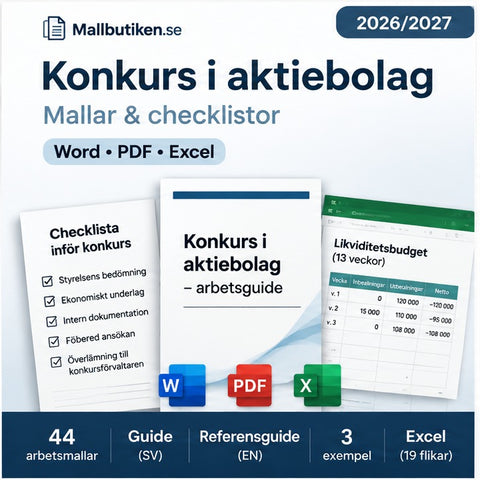
Para un proceso coherente, lea quiebra en sociedades anónimas – paso a paso. Si desea reunir el material de trabajo, están disponibles los paquetes de documentos de Mallbutiken para la quiebra en sociedades anónimas. Una previsión en Excel o una plantilla no determinan jurídicamente la insolvencia.
Preguntas frecuentes
¿Se debe elaborar un balance de control antes de solicitar la propia quiebra?
No, no es un requisito formal general de anexo para el tribunal. Sin embargo, el consejo de administración puede estar obligado a cumplir las normas de la Ley de Sociedades Anónimas independientemente de la cuestión de la quiebra.
¿Una pérdida es lo mismo que una insuficiencia de capital?
No, se requiere una evaluación específica del capital según la Ley de Sociedades Anónimas.
Fuentes
Ley de Sociedades Anónimas, capítulo 25, artículos 13–20 · Ley de Quiebras, capítulo 1, artículo 2 · Tribunales de Suecia – propia quiebra.
Revisado frente a las fuentes primarias enlazadas el 21 de noviembre de 2026. La información es general y no sustituye el asesoramiento jurídico individual.
Plantillas de este artículo
Más sobre el tema
 Balance de situación – guías y orientación
¿Cuándo se requiere un balance de control? Normas y ejemplos
¿Cuándo es necesario un balance de control? Guía sobre las dos situaciones legales establecidas en el capítulo 25, artículo 13 de la Ley de Socieda...
 Guías para empresas: contratos, RR. HH., IA y cumplimiento
Concurso de acreedores en sociedades anónimas 2026/2027 – paso a paso desde la crisis hasta la entrega
¿Cuándo puede una sociedad anónima entrar en concurso de acreedores? El proceso paso a paso en caso de insolvencia, balance de control, solicitud g...


