
Rådrum 2026 para sociedades anónimas – dos meses, responsabilidad del representante y deudas fiscales

Respuesta corta: Desde el 30 de junio de 2026, el capítulo 59 de la Ley de Procedimientos Fiscales incluye nuevas normas sobre el margen de maniobra para representantes que corren el riesgo de asumir personalmente la responsabilidad del pago de los impuestos y tasas impagados de una empresa. Un representante puede solicitar a la Agencia Tributaria un margen de maniobra de dos meses vinculado a determinadas fechas de vencimiento originales. No es lo mismo que una prórroga de pago: la sociedad anónima debe seguir pagando sus impuestos a tiempo. El margen de maniobra se aplica a quien lo ha solicitado, no automáticamente a todos los miembros del consejo de administración. Lea siempre las instrucciones actuales de la Agencia Tributaria para la presentación de solicitudes.
¿Qué es el margen de maniobra según las normas de 2026?
El margen de maniobra se regula en los artículos 15 a–15 c del capítulo 59 de la Ley de Procedimientos Fiscales (2011:1244), introducidos mediante la SFS 2026:561. El objetivo es que un representante pueda disponer de margen de maniobra ante problemas de pago sin verse obligado, únicamente por el riesgo de asumir personalmente la responsabilidad fiscal, a la disolución inmediata de una empresa que, en esencia, funciona correctamente. La decisión afecta a la responsabilidad del representante por determinados impuestos y tasas. No modifica la propia deuda de la sociedad ni autoriza a incumplir otras obligaciones derivadas de la Ley de Sociedades Anónimas, las normas contables o la Ley de Concursos.
Por regla general, la Agencia Tributaria concederá un período de dos meses, a menos que existan motivos especiales en contra. Por lo tanto, este margen de maniobra es una protección jurídica especial sujeta a condiciones, no una exención general de responsabilidad ni una garantía de que la sociedad pueda continuar su actividad sin otros riesgos.
¿Quién presenta la solicitud: la empresa o el miembro del consejo de administración?
La solicitud la presenta personalmente un representante físico. Si la sociedad tiene varios representantes, cada uno de los que desee acogerse deberá presentar una solicitud por separado. Una solicitud concedida a favor de un miembro del consejo de administración no protege automáticamente al director ejecutivo, a otro miembro del consejo ni a un representante de hecho. La solicitud debe presentarse según el procedimiento actual de la Agencia Tributaria, preferiblemente de forma digital a través del servicio electrónico de la autoridad. Mallbutiken no vende el servicio electrónico de la Agencia Tributaria ni ninguna solicitud oficial ante una autoridad.
Investigue, por tanto, quién representa realmente a la sociedad, qué impuestos corren el riesgo de no poder pagarse, cuándo vencen originalmente y qué persona se ve afectada. Una plantilla de Word para el trabajo interno del consejo de administración no sustituye la solicitud personal ante la autoridad.
¿Cómo funcionan el período de dos meses y las fechas de vencimiento?
Por lo general, el período de margen de maniobra es de dos meses a partir de la primera fecha de pago original del impuesto o tasa objeto de la solicitud. Según las instrucciones actuales de la Agencia Tributaria, el representante puede elegir en el servicio electrónico una fecha de vencimiento de hasta seis semanas en el futuro o de un mes atrás, con excepciones específicas en el calendario durante determinadas partes de enero y agosto. No calcule usted mismo una fecha de vencimiento que suponga que la autoridad debe aprobar; utilice las fechas reales que la autoridad muestra en el servicio electrónico.
Según el artículo 15 b del capítulo 59, el momento específico de responsabilidad por los impuestos y tasas cuyo vencimiento original ocurra durante el período de margen de maniobra se vincula al final de dicho período, con determinadas normas especiales sobre prórrogas. El impuesto sigue venciendo para la sociedad en la fecha habitual. Si la sociedad no puede pagar al finalizar el período y no se han tomado medidas efectivas, aún puede producirse la responsabilidad del representante.
¿Cuándo puede la Agencia Tributaria denegar el margen de maniobra?
Según el artículo 15 a del capítulo 59, la autoridad debe considerar especialmente si al representante se le ha concedido previamente un margen de maniobra, si el representante o la sociedad presentan deficiencias más que insignificantes en la declaración de impuestos, o si existen otros impuestos y tasas impagados que alcancen al menos medio índice de precios base. En este último caso, no se deben incluir las deudas objeto de la solicitud de margen de maniobra. Por lo tanto, no existe el derecho a obtener automáticamente un margen de maniobra ante cada nuevo problema de pago.
En casos excepcionales, la Agencia Tributaria también puede revocar un margen de maniobra concedido si existen motivos excepcionales. En caso de revocación, la cuestión de la responsabilidad del representante según la ley debe evaluarse tomando como punto de partida la fecha de pago original. Ante la sospecha de deficiencias contables anteriores o problemas fiscales recurrentes, el representante debe buscar asesoramiento cualificado antes de presentar la solicitud o continuar con la actividad.
¿Contra qué tipo de responsabilidad no protege el margen de maniobra?
Las directrices de la Agencia Tributaria distinguen expresamente determinadas situaciones de responsabilidad que el margen de maniobra no cubre. Entre ellas figuran las deducciones fiscales no realizadas, el IVA acreditable o el impuesto especial pagado en exceso o contabilizado incorrectamente, así como la responsabilidad derivada de las normas sobre insuficiencia de capital de la Ley de Sociedades Anónimas. El margen de maniobra tampoco es una solución para las garantías personales, las facturas impagadas a proveedores, las deudas con el personal ni la responsabilidad contable.
Por ello, es fundamental no agrupar todos los tipos de deuda en una sola tabla ni suponer que dos meses se refieren a todo el perfil de riesgo de la sociedad. Es posible que aún deba gestionarse por separado un expediente de responsabilidad derivado de la contabilidad de control, según las directrices del Consejo de Contabilidad y el capítulo 25 de la Ley de Sociedades Anónimas.
Margen de maniobra frente a prórroga, reestructuración y concurso
| Medida | Objetivo principal | Diferencia importante |
|---|---|---|
| Margen de maniobra | Margen de maniobra para la evaluación de la responsabilidad fiscal personal de un representante | No aplaza la deuda fiscal ni la fecha de pago de la empresa |
| Prórroga de pago | Modificación de la fecha de pago de impuestos según normas especiales | Requiere una evaluación y decisión propias sobre el plazo de pago |
| Reestructuración empresarial | Intento de reestructurar la actividad mediante un procedimiento jurídico especial | Incluye otras condiciones y una gestión más amplia de las deudas |
| Concurso | Procedimiento concursal cuando la sociedad se encuentra en estado de insolvencia | Se tramita ante el tribunal de primera instancia; el administrador concursal gestiona la masa concursal |
Si la insolvencia no es solo temporal, es posible que deba evaluarse la cuestión del concurso de una sociedad anónima independientemente de si a un representante se le ha concedido un margen de maniobra. La solicitud oficial de concurso propio es gratuita ante los Tribunales de Suecia.
Plan de acción práctico antes y durante el margen de maniobra
- Elabore un calendario fiscal y de deudas. Anote cada tipo de impuesto, período, fecha de vencimiento original, importe y documento de origen.
- Documente la capacidad de pago. Compare los fondos bancarios reales y asegure los ingresos, salarios, IVA y deudas con proveedores. Utilice una previsión realista de 13 semanas.
- Evalúe la insuficiencia de capital por separado. Compruebe la obligación de elaborar una contabilidad de control cuando concurran los requisitos legales.
- Compruebe la solicitud de cada representante. Los representantes presentan la solicitud por separado y deben saber si existen márgenes de maniobra anteriores u otros impedimentos.
- Presente la solicitud a través del servicio electrónico de la autoridad. Compruebe las fechas que ofrece la Agencia Tributaria. Guarde la decisión real de la autoridad, no una aprobación supuesta.
- Planifique medidas efectivas. Documente quién debe investigar la financiación, las posibilidades de negociación y las alternativas a la continuación de la actividad.
- Haga un seguimiento antes de que finalice el margen de maniobra. Si las deudas persisten y la actividad no puede salvarse, pueden ser necesarias otras medidas jurídicas, como una reestructuración o la solicitud de concurso en el momento oportuno.
Ante la sospecha de responsabilidad personal por el pago o de una disputa sobre el período de responsabilidad, no debe utilizar una plantilla predefinida como única base para la toma de decisiones. El asesoramiento debe tener en cuenta períodos fiscales concretos, medidas reales y el historial de decisiones.
Ejemplo: una pequeña sociedad anónima con una deuda de IVA próxima
Ejemplo hipotético: Una sociedad anónima espera un importante pago de IVA, pero tiene una liquidez temporalmente reducida. El consejo de administración obtiene extractos bancarios, documentos de facturas y una previsión realista del flujo de caja. Un representante presenta una solicitud propia de margen de maniobra dentro del intervalo de fechas de la Agencia Tributaria. Durante el período, se evalúa la financiación y la capacidad de pago real de la actividad. Si se concede el margen de maniobra, este se aplica a la responsabilidad de representante pertinente de esa persona durante el período y según sus condiciones, no a un período de exención de obligaciones para toda la sociedad anónima.
Resultado alternativo: Si la sociedad no tiene una posibilidad realista de pagar y los problemas no son únicamente temporales, los representantes deben investigar la insolvencia y las posibles medidas para una gestión conjunta de las deudas. Un período de dos meses concedido no es un motivo general para seguir pagando a determinados acreedores por encima de otros.
¿Qué apoyo de trabajo ofrece Mallbutiken?
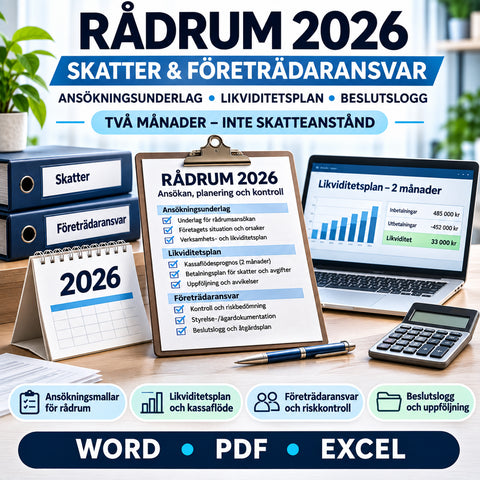
El producto ya existente Margen de maniobra 2026 – responsabilidad del representante, deudas fiscales y plan de liquidez de dos meses es un recurso digital de documentación independiente para la planificación fiscal y de liquidez. No sustituye la solicitud personal ante la Agencia Tributaria.
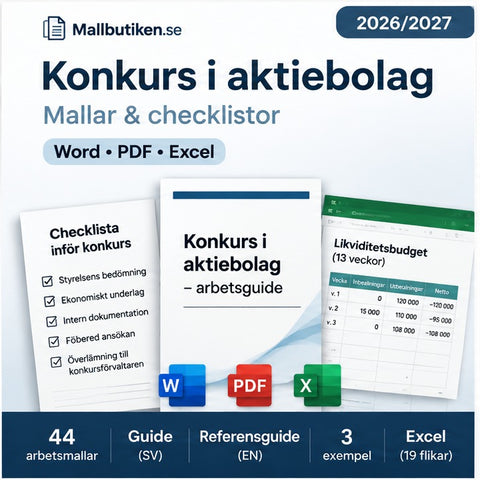
Para las empresas que necesitan documentar un proceso concursal más amplio, también está disponible Concurso de una sociedad anónima – paquete de documentos Word/PDF/Excel, con protocolos de crisis, listados de deudas, registros de traspaso y manual paso a paso. Lea especialmente insolvencia o insuficiencia de capital y impuestos y contabilidad en caso de concurso de una sociedad anónima antes de elegir qué documentos de trabajo son relevantes.
Preguntas frecuentes sobre el margen de maniobra de 2026
¿Cuánto dura el margen de maniobra?
El período de margen de maniobra es de dos meses a partir de la fecha de vencimiento original pertinente, según la decisión de la autoridad y el artículo 15 a del capítulo 59 de la Ley de Procedimientos Fiscales.
¿La empresa dispone de dos meses adicionales para pagar los impuestos?
No. El margen de maniobra no aplaza la obligación de pago de la sociedad ni la fecha de pago habitual.
¿Un margen de maniobra se aplica a todos los miembros del consejo de administración?
No. La solicitud y la decisión se aplican personalmente a cada representante.
¿Se puede denegar un margen de maniobra?
Sí, pueden existir motivos en contra, como un margen de maniobra anterior o deficiencias contables sustanciales según el artículo 15 a del capítulo 59.
¿Se puede recurrir una decisión sobre el margen de maniobra?
Según el artículo 5 del capítulo 67, no se puede recurrir la decisión sobre el margen de maniobra ni su revocación; en su lugar, la Agencia Tributaria describe la posibilidad de solicitar una revisión dentro del plazo pertinente.
¿El margen de maniobra es lo mismo que la contabilidad de control?
No. El margen de maniobra se refiere a determinadas responsabilidades fiscales del representante, mientras que la contabilidad de control se refiere a las normas especiales sobre insuficiencia de capital de la Ley de Sociedades Anónimas.
Fuentes primarias y revisión
- Ley de Procedimientos Fiscales (2011:1244), artículos 12–16 del capítulo 59 y artículo 5 del capítulo 67, incluida la SFS 2026:561
- Agencia Tributaria – Margen de maniobra: condiciones, período de dos meses, excepciones y servicio electrónico
- Agencia Tributaria – noticia sobre el margen de maniobra del 30 de junio de 2026
- Consejo de Contabilidad – contabilidad de control y responsabilidad separada
- Verksamt – concurso de una sociedad anónima
Fuentes jurídicas revisadas el 21 de noviembre de 2026. El artículo describe normas generales suecas y no constituye una evaluación de la responsabilidad de una sociedad o de un representante concreto. Compruebe la decisión actual de la autoridad y consulte a un asesor cualificado si la responsabilidad personal o las fechas de vencimiento pueden resultar determinantes.
Plantillas de este artículo
Más sobre el tema
 Guías para empresas: contratos, RR. HH., IA y cumplimiento
Concurso de acreedores en sociedades anónimas 2026/2027 – paso a paso desde la crisis hasta la entrega
¿Cuándo puede una sociedad anónima entrar en concurso de acreedores? El proceso paso a paso en caso de insolvencia, balance de control, solicitud g...
 Guías para empresas: contratos, RR. HH., IA y cumplimiento
Insolvencia o falta de capital en una sociedad anónima: ¿cuál es la diferencia?
La falta de capital se refiere al capital propio, mientras que la insolvencia afecta a la capacidad de pago. Tres ejemplos prácticos y orientación ...
 Guías para empresas: contratos, RR. HH., IA y cumplimiento
Impuestos en caso de quiebra de una sociedad anónima: IVA, AGI, retención en la fuente y contabilidad
¿Qué debe declarar una sociedad anónima cuando se declara en quiebra? Guía práctica sobre IVA, declaración del empleador, impuesto retenido en la f...


