Svenska Dokumentmallar
Plantilla de cuentas anuales K2 – Sociedad anónima Word/PDF + certificado de aprobación y controles 2027
Plantilla de cuentas anuales K2 – Sociedad anónima Word/PDF + certificado de aprobación y controles 2027
- Formato de archivo
- XLSX, DOCX, PDF
- Idioma del documento
- Sueco (versión principal) + inglés (guía de referencia conforme al derecho sueco)
- Número de archivos
- 9
Descarga digital. No se envía ningún producto físico.
No se pudo cargar la disponibilidad de retiro
Sobre la plantilla de documento
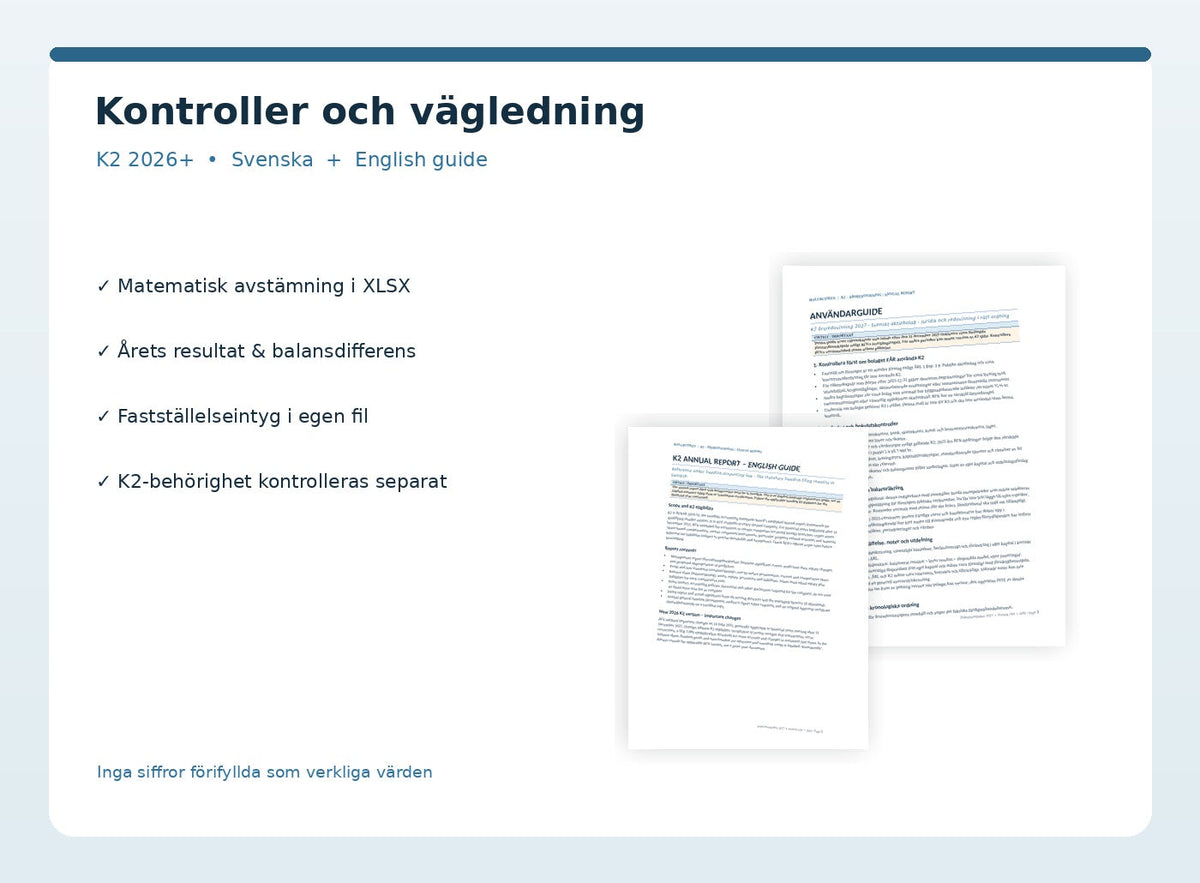
Cuentas anuales K2 para sociedades anónimas – plantilla editable en Word y PDF, actualizada para 2026/2027. Un paquete documental estructurado para pequeñas sociedades anónimas suecas que pueden aplicar el K2. El paquete le ayuda a preparar el informe de gestión, la cuenta de resultados, el balance, las notas, la propuesta de distribución de beneficios, las firmas y un certificado de aprobación por separado. Además, incluye una guía paso a paso en sueco, una guía de referencia en inglés y una hoja de Excel para conciliaciones matemáticas.
Importante: El Consejo de Contabilidad (Bokföringsnämnden) modificó el marco normativo K2 en 2025. La nueva redacción debe aplicarse normalmente para los ejercicios contables que comiencen después del 31 de diciembre de 2025 (con reglas especiales para ciertos primeros ejercicios contables prorrogados). Por lo tanto, la sociedad debe verificar siempre tanto su elegibilidad para el K2 como la versión normativa correcta para su ejercicio contable.
Bases jurídicas: Ley de Cuentas Anuales (1995:1554), Ley de Sociedades Anónimas (2005:551), Ley de Contabilidad (1999:1078) y BFNAR 2016:10 (K2), en su redacción aplicable con las modificaciones aprobadas el 16 de junio de 2025. Esta plantilla editable y el archivo de control deben adaptarse a la contabilidad real de la empresa y no sustituyen la responsabilidad de la sociedad en cuanto a la exactitud de las cifras, la información facilitada y su presentación.
Contenido de la nueva versión
| Documento | Contenido |
|---|---|
| 1. Cuentas anuales K2 – plantilla principal en sueco | Informe de gestión, resumen plurianual, cambios en el patrimonio neto, distribución de beneficios, cuenta de resultados, balance, notas y firmas. |
| 2. Guía de usuario en sueco | Control de aplicación para K2, documentos de cierre, modelos de presentación, notas, orden de documentos y control final. |
| 3. Certificado de aprobación para sociedades anónimas | Plantilla de certificado independiente que se cumplimenta tras la junta general anual y debe coincidir con los acuerdos reales de la junta. |
| 4. English Reference Guide | Explicación en inglés sobre las cuentas anuales K2 suecas y el proceso; no se trata de unas cuentas anuales en inglés destinadas a su presentación oficial. |
| 5. Excel – control de cierre y conciliación | XLSX con cuenta de resultados, balance, sumas automatizadas mediante fórmulas y control de diferencias de balance. |
Total de 9 archivos nuevos para el cliente: cuatro DOCX editables, cuatro PDF en A4 susceptibles de búsqueda y una hoja de control XLSX. El control en Excel es un complemento y no genera automáticamente unas cuentas anuales legales.
Entrega digital: El archivo ZIP de la edición 2027 ya está vinculado a la descarga digital de este producto. No se envía ningún producto físico.
¿Para qué sociedades anónimas es adecuada la plantilla K2?
El K2 es un marco normativo simplificado para determinadas pequeñas empresas. No se aplica automáticamente a todas las sociedades anónimas que se consideran pequeñas según la Ley de Cuentas Anuales. Por ejemplo, las sociedades anónimas cotizadas y ciertas sociedades matrices de grupos no pueden utilizar el K2.
Limitaciones ampliadas a partir de 2026
Para los ejercicios contables que comiencen después del 31 de diciembre de 2025, las normas de aplicación modificadas del BFN incluyen además a ciertas empresas que:
- tienen o han tenido una sucursal en el extranjero durante el ejercicio contable,
- tienen o han tenido criptoactivos (con una excepción específica para el uso ocasional como pago),
- han adquirido bienes o servicios a cambio de retribuciones basadas en acciones,
- tienen ciertos instrumentos financieros compuestos, por ejemplo, títulos de deuda con liquidación basada en acciones,
- típicamente tienen edificios que generan al menos el 75 por ciento de la cifra de negocios neta o un pasivo por impuestos diferidos significativo, cuando la empresa no está cubierta por la norma de alivio especial del BFN.
Quien esté sujeto a alguna de estas limitaciones debe evaluar si, en su lugar, el K3 es obligatorio. Para conocer la elegibilidad para el K2, las excepciones completas, los límites y las normas transitorias, debe utilizarse la guía oficial del BFN sobre la aplicación del K2.
¿Qué contienen las cuentas anuales según el K2?
Informe de gestión
Aquí el consejo de administración describe las actividades de la empresa, los eventos relevantes y el desarrollo económico. La plantilla dispone de campos para el resumen plurianual, los cambios en el patrimonio neto y la propuesta de distribución de beneficios o pérdidas. Todos los datos deben coincidir con el ejercicio contable real.
Cuenta de resultados
Las cuentas anuales K2 utilizan la estructura prescrita clasificada por naturaleza de gastos. La plantilla contiene filas editables para ingresos, gastos operativos, amortizaciones y depreciaciones, partidas financieras, disposiciones de cierre, impuestos y resultado del ejercicio. La estructura final siempre debe ajustarse a la forma de presentación fija de la guía oficial K2, no debe modificarse libremente.
Balance
El balance refleja los activos inmovilizados y circulantes, el patrimonio neto, las reservas no gravadas, las provisiones y los pasivos. Debe haber una presentación coherente para el año actual y el año anterior. La suma de los activos debe ser siempre igual a la suma del patrimonio neto y los pasivos.
Notas y principios contables
La plantilla proporciona una estructura base para los principios aplicables, información sobre empleados, activos inmovilizados y otras revelaciones. No es una lista exhaustiva de todas las notas que una empresa determinada pueda necesitar. Las revelaciones obligatorias deben basarse en las transacciones reales, el capítulo 5 de la Ley de Cuentas Anuales y el K2.
Firmas
Las cuentas anuales deben contener una fecha de finalización propia para los ejercicios contables que comiencen el 1 de julio de 2024 o después. Todos los miembros del consejo de administración en ejercicio y el director general (si lo hubiere) deben firmar, indicando la fecha de la firma. Un certificado de aprobación no puede sustituir a estas firmas.
¿Qué normas K2 cambiaron en 2025 para las cuentas anuales 2026/2027?
La revisión del Consejo de Contabilidad incluye normas de aplicación modificadas, aclaraciones sobre el principio de importancia relativa y las reglas de simplificación, contabilidad de ciertos servicios estandarizados, ajustes de precios en alquileres y arrendamientos, seguros de capital, aportaciones de los accionistas, corrección de errores y partidas específicas del balance.
Por ejemplo, el límite de simplificación especial para periodificaciones en el punto 2.4 se elevó a 7.000 coronas suecas. La partida conjunta anterior del balance para productos terminados y mercancías se dividió, y el crédito de cuenta corriente ahora se denomina crédito de cuenta. El tratamiento correcto en el cierre contable de la empresa debe determinarse según la guía completa. Lea la recopilación de cambios del BFN.
Certificado de aprobación – ¿por qué se incluye por separado?
La Oficina de Registro de Empresas (Bolagsverket) exige un certificado de aprobación cuando se presentan las cuentas anuales de una sociedad anónima. Esto demuestra que la junta general anual ha aprobado la cuenta de resultados y el balance, así como el acuerdo tomado por la junta sobre la distribución de resultados. El certificado debe ser firmado en original por un miembro del consejo de administración o el director general, o bien seguir los procedimientos de Bolagsverket para la presentación digital.
Es importante no confundir la firma de las cuentas anuales, el posible informe de auditoría, el acuerdo de la junta general anual y el certificado de aprobación. Estos eventos deben fecharse según sus fechas reales y ocurrir en el orden legalmente correcto.
Controles de Excel – ¿qué hacen?
El archivo XLSX adjunto incluye hojas para los datos de la empresa, conciliación simplificada de la cuenta de resultados y el balance, panel de control y fuentes. Las fórmulas calculan el resultado operativo, el resultado del ejercicio, la suma de activos, el patrimonio neto y la diferencia de balance para el año actual y el anterior.
El archivo de Excel está diseñado para detectar desviaciones matemáticas simples y no sustituye al libro mayor, al software de cierre, a la estructura legal K2, a la evaluación contable cualificada ni a las cuentas anuales reales en Word/PDF.
Paso a paso: cómo usar la plantilla
- Verifique la elegibilidad para el K2. Basándose en las normas de aplicación actualizadas del BFN y en el ejercicio contable para el que se utilizará la plantilla.
- Finalice el cierre contable. Concilie el banco, las cuentas a cobrar y a pagar, la cuenta fiscal, el inventario, los activos inmovilizados y las periodificaciones.
- Cumplimente los datos de la empresa. Indique el nombre correcto de la sociedad, el número de identificación fiscal y el ejercicio contable.
- Cumplimente la cuenta de resultados. Utilice los saldos de cuenta correctos, los valores de comparación y la estructura legal.
- Cumplimente el balance. Verifique que los balances de ambos años estén equilibrados.
- Complete el informe de gestión y las notas. Seleccione las revelaciones pertinentes y verifique la distribución de beneficios.
- Revise los controles de Excel. Investigue cada diferencia y compare con los soportes contables.
- Feche y firme. Indique la fecha en que se finalizó el contenido y haga que todos los responsables firmen.
- Gestione la auditoría y la junta general anual (si corresponde). Obtenga el informe de auditoría cuando sea necesario y documente el acuerdo real de la junta.
- Prepare el certificado de aprobación y preséntelo. Compruebe el formato y el plazo de Bolagsverket. Para las sociedades anónimas, el plazo suele ser como máximo siete meses después del cierre del ejercicio contable.
Errores comunes en las cuentas anuales K2
- Utilizar el K2 a pesar de que la empresa deba seguir el K3 según las nuevas reglas.
- Reutilizar una plantilla antigua sin verificar qué versión del BFN es aplicable.
- Carecer de cifras de comparación, notas obligatorias o especificaciones de los cambios en el patrimonio neto.
- Confundir el resultado del ejercicio, el resultado acumulado y el patrimonio neto libre disponible.
- Que las fechas de firma, finalización, auditoría y junta general acaben en el orden incorrecto.
- Olvidar la firma original en el certificado de aprobación o presentar una copia incompleta.
- Creer que una conciliación de Excel demuestra que la contabilidad cumple con todas las normas K2.
Preguntas frecuentes – FAQ
¿Qué sociedades anónimas pueden usar el K2?
Solo aquellas pequeñas empresas que cumplan con las condiciones de aplicación del marco normativo. Ciertas actividades, instrumentos y relaciones de grupo están exentas, especialmente a partir de los ejercicios contables iniciados en 2026.
¿Es aplicable la nueva versión para el ejercicio contable 2025?
No automáticamente. Para los ejercicios contables iniciados a más tardar el 31 de diciembre de 2025, normalmente se aplica una redacción anterior. El BFN también tiene disposiciones transitorias especiales para ciertos primeros ejercicios contables prorrogados. Compruebe siempre la versión correcta en el BFN.
¿Debe una sociedad anónima tener auditor para preparar las cuentas anuales?
No. Una sociedad anónima que no esté sujeta a la obligación de auditoría y que legalmente no tenga auditor, aun así debe preparar y presentar cuentas anuales. Si la empresa tiene auditor, se aplican requisitos especiales para el informe de auditoría.
¿Se incluye el certificado de aprobación?
Sí. El paquete incluye una plantilla de certificado editable por separado tanto en Word como en PDF, que debe completarse tras la junta general anual.
¿Se pueden presentar las cuentas anuales en inglés?
No, las cuentas anuales presentadas a Bolagsverket deben estar en sueco. El archivo en inglés del paquete es solo una guía de referencia.
¿Puede Excel crear automáticamente unas cuentas anuales terminadas?
No. El archivo de Excel realiza sumas de control matemático y ayuda a detectar diferencias de balance. La plantilla principal en Word debe ser cumplimentada, adaptada y revisada.
¿Cuál es el plazo de presentación?
Las cuentas anuales normalmente deben haber llegado a Bolagsverket a más tardar siete meses después del cierre del ejercicio contable. Compruebe la fecha exacta para su ejercicio contable y las reglas de calendario aplicables.
¿Está todo incluido en la descarga automática ahora mismo?
Después de la descarga, descomprima el ZIP y abra las plantillas con programas compatibles con los respectivos formatos.
Plantillas y guías relacionadas
- Convocatoria de junta general anual para sociedades anónimas
- Libro de registro de acciones para sociedades anónimas – Excel, Word y PDF
- Guía para las cuentas anuales de sociedades anónimas
- Cierre contable en sociedades anónimas – paso a paso
- Distribución de beneficios en sociedades anónimas
Fuentes jurídicas oficiales y orientación
- Consejo de Contabilidad (Bokföringsnämnden) – versión K2 correcta para el ejercicio contable actual.
- Bokföringsnämnden – ¿qué empresas pueden usar K2?.
- Bokföringsnämnden – cambios a partir de 2026.
- Bolagsverket – partes de las cuentas anuales.
- Bolagsverket – certificado de aprobación.
- Ley de Cuentas Anuales (1995:1554).
Edición 2027 • Versión de documento 2.0 • Revisión normativa 9 de octubre de 2026. El paquete es un soporte general de documentación y control editable conforme a la legislación sueca. No garantiza que cada empresa pueda usar el K2, que las cuentas anuales queden completas o que Bolagsverket apruebe la presentación sin requerir complementos. La dirección de la empresa es responsable de la contabilidad y, si es necesario, debe contratar a un asesor contable o auditor cualificado.